
新闻 · 利率与外汇 · 日本
日本悄然捍卫日元
2026 年创纪录的干预暴露了日本防御性经济策略的局限。一边是推高通胀的弱势日元,一边是阻碍大幅加息的脆弱债务负担,东京越来越依赖一连串战术性出击,以及不断增多的非利率工具,来维持一种脆弱的、受管理的平衡。
仅供参考,不构成投资建议。 免责声明

去年春末,日元兑美元跌破 160 之际,日本当局出手,实施了有史以来规模最大的汇市操作。
仅在 4 月和 5 月的几周内,财务省就花费 11.7万亿日元(约合 730亿美元)买入日元、卖出美元。该货币对强势反弹,一度触及 155 中段,随后又开始缓慢走高。这并非第一次。2022 年和 2024 年的操作已使确认的总额超过 34万亿日元,即超过 2,000亿美元。
长期习惯把弱势日元当作经济拐杖的日本,日元的持续下滑已变成了更棘手的问题。
日本决策者面临两难:若要加息足够快以支撑日元,就有可能加剧该国庞大的政府债务负担。因此,他们转而求助于一套更微妙的武器,包括外汇干预、有节制的量化紧缩、措辞尖锐的口头警告,以及防止债券市场冻结的技术性修补。
这种做法等同于受管理的贬值:日元要弱到足以支撑出口商并控制借贷成本,又不至于弱到引发国内愤怒或国际紧张。
2026 年初发生的事件暴露了这一态势已变得多么根深蒂固。
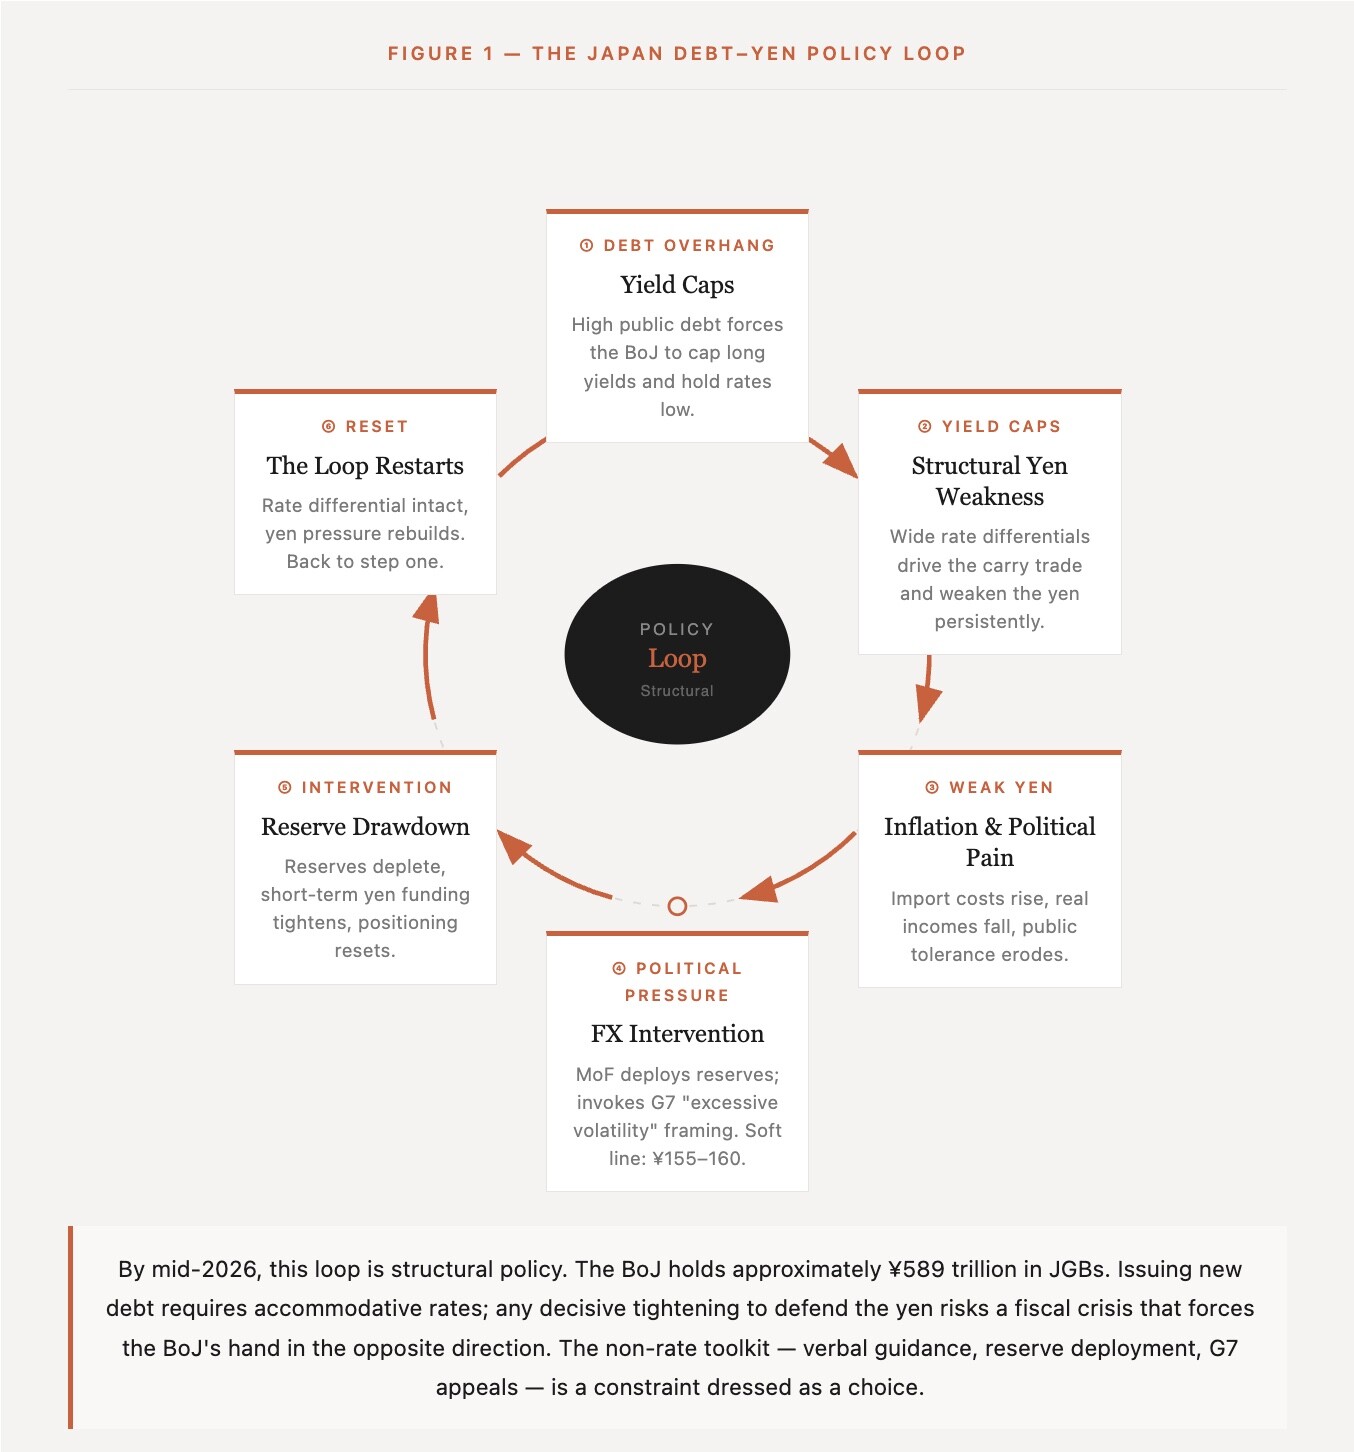
日本央行持有约 589万亿日元日本国债,该国债务在发达国家中位居最重之列,大幅加息仍是一个危险的选项。财务省反而成了一线应对者,反复动用储备来缓冲日元的下跌。
自我强化的循环
高额公共债务长期以来迫使央行通过大规模购债来压低长期收益率。这一政策有助于让借贷成本保持在可控范围内,但也使利率相对美国保持低位,鼓励以日元融资的套利交易,持续拖累日元。当日元跌势加速,进口价格上升,通胀挤压家庭,政治压力随之增大。条件反射式的反应就是干预:动用国家储备卖出美元、买入日元。这能带来一次冲击,却很少能改变背后更深层的力量。
The Brookings Institution 的分析师强调了这一尴尬的矛盾。
日本央行限制收益率的努力扩大了削弱日元的利差,而财务省随后又花费储备,试图抵消其中一部分损害。政策的两条臂膀常常朝相反方向用力。
职责的划分是有意为之的。
财务省决定何时行动,央行通过外汇基金特别账户执行。这种安排让官员可以应对汇率波动,而不会立即扰乱货币政策或政府债券市场脆弱的平衡。
创纪录的干预与战术性出击
日本现代意义上的买入日元操作于 2022 年 9 月和 10 月恢复,当时美元兑日元接近 152,投入了 9.18万亿日元。2024 年春夏两季的操作超过 13万亿日元。2026 年这一轮以规模之大而与众不同:11.7万亿日元集中在一个窗口期内,是日本有史以来已确认的最大规模干预。
时机的选择是经过深思熟虑的。官员们常在交投清淡时出手,比如东京假日或较为安静的夜间时段,以延长其影响。结果可能相当惊人。
在最近这一轮中,日元几乎一夜之间升值了数个大关,让杠杆套利头寸蒙受损失,迫使交易员重新评估。对以往干预的研究表明,大规模、集中的操作可以在一天内使汇率变动数日元,波动加剧有时会持续数天或数周。
尽管如此,喘息往往是短暂的。一旦最初的意外感消退,熟悉的压力,如利差、全球风险偏好、大宗商品成本,便会卷土重来。干预换来的是喘息空间,并重置了持仓,但很少改写更长期的剧本。
资金运作的机制又添了一层锋芒。
当财务省卖出美元换取日元时,最初会抽走银行体系的流动性。日本央行通常会随时间推移对冲这一影响,以保持政策不偏离轨道,不过最初的紧缩可能推高短期日元融资成本,这对套利交易员是又一个头疼的问题。2003 年和 2004 年的大规模干预等早期事例表明,对冲不够充分的操作有时会在汇率上留下更持久的印记。
量化紧缩的局限
日本央行逐步退出多年的大规模购债,又增加了一层约束。Fitch Ratings 预测,日本国债的净购买额将为负值(这正是量化紧缩的实质),2025 年为 33.6万亿日元,2026 年为 45.6万亿日元,主要通过到期持仓的被动缩减而非直接出售实现。每月赎回额在约 6万亿日元上下,意味着在稳定条件下,每年自然缩减量约为央行所持日本国债存量的 8%。
即便是这种审慎的节奏,也已受到内部审议。
据报道,在 2026 年 6 月政策会议之前,官员们曾在权衡是否放缓 2027 财年的购债缩减步伐,以免扰动债券市场。大规模出售基本上已被排除。长期收益率的急剧飙升会迅速推高财政利息支出,并考验对日本债务前景的信心。相反,逐步缩减与证券借贷便利(Securities Lending Facility,即出借特定日本国债品种以缓解回购短缺和抵押品紧张)相结合,有助于维持足够的稳定,使财务省得以实施外汇操作,而不引发国内债市恐慌。
央行所持资产的期限结构也很重要。
适度的调整可以让曲线更远端出现一定程度的陡峭化,小幅抬高影响套利交易的期限收益率。但正是那些需要收益率管理的债务担忧,限制了央行在不惹麻烦的前提下让收益率上升的空间。在这种环境下,量化紧缩至多只能扮演辅助角色。
解读信号
市场参与者已变得擅长识别这些迹象。
虽然从未正式划下“底线”,但反复的干预和官方措辞已让 155 至 160 区间对日元空头而言像是危险地带。随着美元兑日元向这些水平攀升,财务省和央行官员往往会加强公开警告,如“以高度紧迫感进行监测”“随时准备应对过度波动”。交易员对此心领神会。
这种转变在期权市场上表现得很明显。
25 delta 风险逆转(risk reversal)衡量的是价外美元看涨与看跌期权之间的波动率差,随着对该货币对下行保护的需求增强,它往往会趋平甚至倒挂。套利头寸被削减,止损位收紧,结构被调整。当真正的干预到来时,反应可能很突然。2026 年 4 至 5 月的操作就是最新的案例。
这些软性边界和言辞暗示影响着风险的分布,使拥挤的头寸更脆弱。但它们并不能抹去结构性的逆风。
政治上的平衡术
在日本国内,对适度弱势的日元仍存在一种有限度的接受。
制造商和旅游业从中受益。较软的货币支撑名义增长,并减轻偿债负担。但容忍度有明确的上限。
当贬值加速到推高超市能源和食品价格的速度超过工资增长时,叙事就转向“过度波动”。到了这一阶段,官员们会援引七国集团的措辞,允许在出现脱离基本面的无序波动时进行干预。
这一表述提供了外交上的灵活性。
日本可以采取行动,而无需正式锁定某个汇率水平,也不会招致操纵汇率的指责。即便如此,该国约 1.2万亿美元的外汇储备虽然可观,但并非无穷无尽。反复的大规模动用不可避免地引出这样的疑问:这道缓冲还能撑多久。
对全球投资者的启示
对对冲基金、资产管理公司和宏观交易员而言,2026 年的格局呈现出一幅反复出现的战术图景。非利率工具箱,包括围绕软性阈值的干预、由借贷便利支撑的被动量化紧缩,以及时机精心把握的信号,起着泄压阀的作用。它让当局能够缓和日元最剧烈的下跌,而不会颠覆日本国债市场或财政稳定。
结果在很大程度上取决于外部环境。
如果美国收益率逐步回落、大宗商品价格企稳,那么周期性干预加上适度的政策调整,或许可以让美元兑日元保持在政治上可接受的区间。然而,美国利率持续高企或能源冲击再度出现,可能迫使储备更快消耗,并带来更艰难的抉择。利差更快收窄将自然减轻负担,让日本央行有更多回旋余地。
与此同时,焦点仍在熟悉的指标上:期权曲面的形状、日本央行购债的节奏、储备更新,以及官方表态的温度。债务与日元的循环仍在继续。这套工具箱让系统继续运转,一次干预接着一次干预。
这还能维持多久,是悬在日本经济,也悬在所有持有这一全球最受关注货币对头寸的人头上的更大问题。
作者是 Icarus Asia 的研究与分析主管,Icarus Asia 是一家总部位于香港的风险与咨询企业。
免责声明
不构成投资建议。请自行研究。
来源
日本财务省 – Foreign Exchange Intervention Operations(月度和季度数据,历史 CSV 文件)
日本央行 – “What is foreign exchange intervention? Who decides and conducts it?”
日本央行 – “Outline of the Bank of Japan’s Foreign Exchange Operations”
日本央行 – Securities Lending Facility(日本国债证券借贷框架)
Brookings – “Japan’s falling yen and fiscal space”
Fitch Ratings – “BoJ’s Accelerating QT to Test Private Sector Demand for JGBs”
Alicia García-Herrero – “BoJ to start quantitative tightening which could support Yen more than intervention”
Daiwa Institute – “Issues with BoJ’s JGB Purchases and Market Liquidity”
East Asia Forum – “Strong reactions to a weak yen shake Japan’s economy”
Nippon.com – “Japan Spends Record Amount on Yen-Buying Intervention in October”(2022 年 10 月)
Reuters – “History of Japan’s intervention in currency markets” (2026 年最新更新)
Reuters – “Japan spent $73 billion in yen-buying intervention, ministry data shows”(2026 年 4 至 5 月)
Nikkei Asia – “Japan confirms record $73bn yen-buying intervention in April–May”
Wall Street Journal – “Japan Spent Record $73 Billion to Support Yen”
CNBC – “Japan confirms first currency intervention since 2022” (2024 年 4 至 5 月)
Reuters – “Japan spent record $42.8 bln in October interventions to prop up yen”(2022 年 10 月)
Japan Times – “Japan intervention data eyed as yen hovers near 160 per dollar”
CNBC – “Japan may have fired its yen bazooka twice, but markets …”
ING – “USD/JPY: Largest quarterly intervention since 2004”
FRBSF Economic Letter – “Japanese Foreign Exchange Intervention”(框架与对冲)https://www.frbsf.org/wp-content/uploads/el2003-36.pdf
VoxEU – “Currency intervention as global monetary easing: The case of Japan in 2003–04”
“Effectiveness of official daily foreign exchange market intervention operations in Japan”
GlobalCapital – “Risk Reversals & Their Relationship With Spot”
Menthorq – “Risk Reversal and SKEW Guide”
Richard Katz, Japan Economy Watch
读者评论
使用领英账号验证身份后即可发表评论。评论公开显示您的领英姓名和头像。请保持礼貌。