
仅供参考,不构成投资建议。 免责声明
数据为报道数字
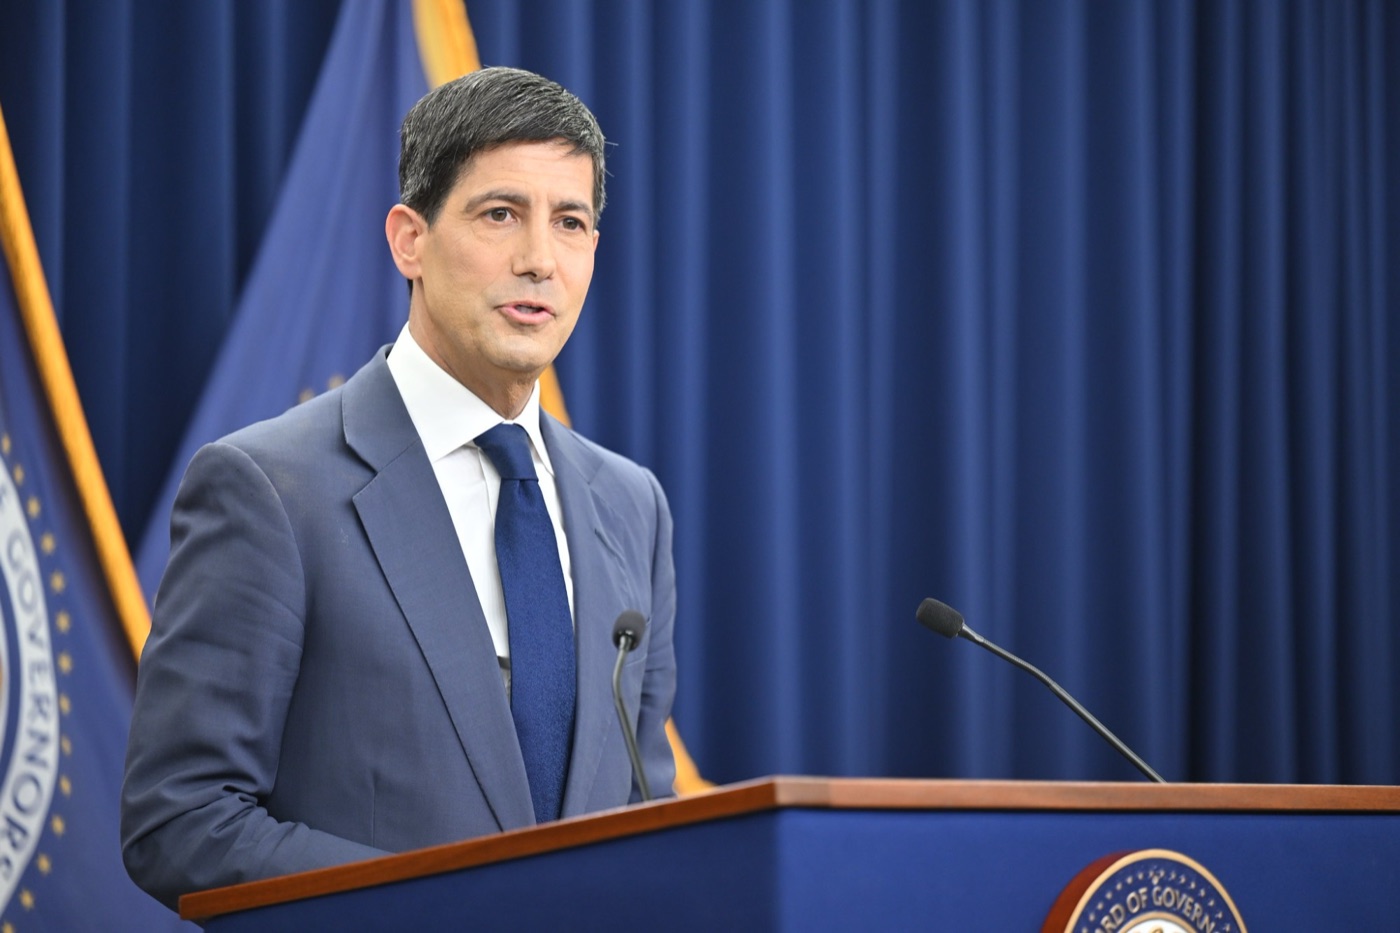
周三下午 2:30,凯文·沃什走上讲台,解释一项几乎无人怀疑的决定,结果却讲述了一场争论。美联储将基准利率维持在 3.75% 至 4%,市场此前对这一结果的定价超过 90%。但投票结果是 10 比 2,主席告诉记者,委员会“刚刚经历了一场家庭内部的争论,一场严肃而冷静的讨论”。
两位反对者主张加息四分之一个百分点。克利夫兰联储主席 Beth Hammack 此前在 4 月和 7 月也投过反对票。理事 Lisa Cook 则是四年多来首次与多数意见相左。
此前,美联储于 9 月 16 日一致同意加息 25 个基点,这是自 2023 年 7 月以来的首次加息,也是 5 月 22 日宣誓就任主席的沃什任内的首次。
本周的声明读起来并不像一家已经收手的央行。声明将对增长的描述从“稳健”上调为“强劲”,称通胀依然偏高。它给出的等待理由是,委员会希望“积累更多信息”。
物价并不等人。
9 月消费者价格同比上涨 3.7%,高于 8 月的 3.4%。批发价格跳升 6.3%。周二布伦特原油每桶约 110.80 美元,而 2 月下旬伊朗战争爆发前为 72 美元。10 年期美国国债收益率略高于 5%。上周 30 年期抵押贷款平均利率为 7.32%,一年前略低于 6.2%。
美联储偏好的通胀指标,即 9 月个人消费支出(PCE)通胀报告,将于华盛顿时间今天上午 8:30 公布。预测人士预计整体数据当月上涨 0.5%,12 个月同比上涨 3.7%,此前为 3.4%。
Icarus Asia 的自有模型认为,12 月 8 日至 9 日会议加息四分之一个百分点的概率为 75%,加息半个百分点或以上的概率另有 10%。该模型给出四分之一的概率,认为到 2027 年 6 月底美联储累计加息至少 100 个基点。
因此,这次暂停给美联储换来了一样东西:时间,去看更多数据。这批数据中的第一项几小时后就会公布。
鹰派措辞中的暂停
不看票数,这份声明听起来像是一个即将加息的委员会。
它没有发现需要保护的活动或就业疲软迹象。它保留了关于“强劲”投资和高生产率的措辞。决定中唯一改变的词是动词,从“加息”变为“维持”。
沃什主张等待的理由,读来耐人寻味。
他认为,加息四分之一个百分点需要数月才能传导到支出、招聘和定价,而且部分作用已经显现:一些企业和家庭面临的金融和信贷环境已经收紧。
“整体金融环境更紧了,但我不愿意、也无法称之为紧。”
凯文·沃什,美联储主席
“货币药方开始起效,”他说,并描述了委员会的“压倒性判断”。随后是最关键的限定语。“整体金融环境更紧了,但我不愿意、也无法称之为紧。”
更紧不等于紧。
这一区别是委员会对自身进行的一项检验:9 月的加息加上市场驱动的借贷成本上升,能否在无需再次投票的情况下充分抑制需求。这一逻辑站得住脚,但尚不能证明政策已变得具有限制性。
这一逻辑站得住脚,但尚不能证明政策已变得具有限制性。
还有第二个论点,关于生产率,也是桌子两边的经济学家反复回到的论点。
如果一个经济体的产能快速扩张,强劲增长的含义就与 2022 年不同。声明有意将“强劲”的活动与强劲的生产率并列。这种搭配是否成立,是未来几个月将回答的问题。
多数派理由的薄弱环节是通胀数据,它并不配合。
摩根大通的 Michael Feroli 就一致性提出了看法。委员会在 8 月核心 PCE 为 0.2% 之后于 9 月加息,而在预计 9 月核心 PCE 为 0.3% 时却按兵不动。Icarus Asia 的研究报告称,不应由一个月的数据决定政策。但这种反差使美联储要给出的解释更难。
这次暂停已提前释放信号。
纽约联储主席 John Williams 在 9 月加息后表示“无需急迫”。副主席 Philip Jefferson 说,他和同事“需要形成自己的判断,这可能需要更多时间”。高盛将此解读为每隔一次会议收紧一次的节奏。
Hammack 和达拉斯联储主席 Logan 曾公开表示利率尚不够高,会议前最多有三位官员看来可能投反对票。最终有两人反对。
委员会“刚刚经历了一场家庭内部的争论,一场严肃而冷静的讨论”。
凯文·沃什,美联储主席
劳动力数据则更为模糊。
据官方数据,9 月雇主新增 2.9 万个就业岗位,失业率升至 4.2%,这一图景比委员会自己的声明(称失业率变化不大)更疲软。
沃什还在同一个下午改变了美联储的日程安排方式。
从 2027 年起,美联储将在每年八次会议中留出一次用于战略讨论,不进行利率表决,也不发表政策声明,到 2028 年将有两次。“每年八次会议是合适的数字,”他说。被问到战略会议之后美联储会说什么时,他说“目前还不明确”。
研究报告称,通胀正在重新加速,存在持续性风险。但尚未“失控”。
投票前六天
会议于周三结束。中期选举在 11 月 3 日。沃什否认时间点有影响的说法。
“政治在这一决定中没有发挥任何作用,”他说。
他补充说,委员会的审议中没有听到任何关于政治或选举的讨论。这是主席本人的说法,并非对十二位投票者各自动机的独立核实。
公开记录在两点上倾向于他。
第一,美联储在 9 月已经加息,当时反对声音并不含蓄。据 SimianX(单一来源)所载的说法,在那次会议前十天,特朗普、副总统、财政部长和高级经济顾问都公开表示美联储不应加息。
特朗普发文称,“高利率使美国处于非常不公平的劣势”。
在新闻发布会上被问及总统时,沃什说,“关于与总统的讨论,我没有什么可以告诉你的”,并说“独立性是一条双向街”。那次投票结果是 12 比 0。特朗普后来说,他曾告诉沃什,他“不妨”投票赞成加息。
第二,这次暂停事先已有信号。Williams 和 Jefferson 在之前几周都已有类似表态。
反方意见并不是说有人见过被动了手脚的选票。而是说,在通胀达 3.7%、增长被描述为强劲的情况下,在如此接近选举的时点按兵不动,会引来特定的猜疑。
反方意见并不是说有人见过被动了手脚的选票。而是说,在通胀达 3.7%、增长被描述为强劲的情况下,在如此接近选举的时点按兵不动,会引来特定的猜疑。
经济学家 Joseph LaVorgna 在会议前表示,美联储“不想捅白宫的眼睛”。Feroli 就沟通风险说得更远,他警告说,在投票前不到一周按兵不动而解释不足,会助长猜疑,认为引导政策的是就业和通胀之外的东西。
对选举的敏感作为边际影响是合理的。信息收集的解释,仍是官方声明和主席说法所支持的主要叙述。
12 月加息同样不能证明 10 月出于政治考虑,因为那将发生在又一个月的通胀、就业和金融环境数据之后。要认定 10 月出于政治考虑,需要有证据显示,在数据相同且没有选举的情况下委员会会怎么做。公开记录中没有这样的证据。
故事里还有更奇怪的一部分,涉及两位反对者之一。
10 月 9 日,特朗普宣布成立一个三人委员会,调查对 Cook 的抵押贷款欺诈指控。特朗普指称,她在 2021 年的抵押贷款申请中将佐治亚州的一套公寓和密歇根州的一处住宅列为主要居所。Cook 对此提出异议,据 SCOTUSblog 的摘要,其他财务记录似乎与政府的说法相矛盾。该委员会由 Kevin Hassett、Andrea Lucas 和 Keith Sonderling 组成。白宫已安排在 11 月 5 日,即选举后两天,举行非公开听证会。最高法院在 6 月 29 日以 5 比 4 阻止了特朗普首次解雇 Cook 的尝试,裁定在她的诉讼继续期间可留任。首席大法官写道,总统“未能给予 Cook 依法应享有的程序性保护”。
因此,白宫正试图罢免的这位理事,本周投票主张加息。公开记录中没有任何文件说明这两件事是否有关。研究报告只说,官方记录确立了两位反对者的政策偏好,而不是他们的动机。
美联储能够掌控的,是它选择不去掌控的那一部分。
沃什不相信在经济如此强劲时需要前瞻指引,他也说过不会对会议预设结论。拒绝承诺利率路径,与拒绝解释该路径将在何种条件下改变,是有区别的。
利率不变、对增长的评估更强、通胀更糟,这几者看起来不一致,除非有人解释为什么等待能改善预期结果。清晰的条件性措辞可以减少关于选举的猜测,又不会束缚委员会的手脚。
问题不在加油站
2 月下旬伊朗战争爆发前,布伦特原油约为每桶 72 美元。据市场数据,周一它从约 117.40 美元下跌逾 6%,该价位是自 3 月 19 日以来的最高收盘价,原因是外交努力似乎在加快。到周二,它接近 110.80 美元。据劳工部,汽油价格已连续三个月高于每加仑 4 美元,占 9 月消费者价格涨幅的一半以上。9 月下旬柴油创下每加仑 6.53 美元的纪录。
这些是司机看到的数字。美联储关心的,是司机适应之后会发生什么。
波士顿联储 6 月 4 日发布的一篇论文估计,伊朗冲突造成了约 33% 的实际油价冲击,规模大约是 1973 至 74 年禁运或 1978 至 80 年伊朗革命的一半。在 1980 年代中期之前,这种规模的冲击会使此后一年的 PCE 通胀增加约 2.2 个百分点。如今的估计约为 1.5 个百分点,不过作者称其高度不确定。其与剔除食品和能源的核心通胀之间的联系要弱得多。
论文最重要的发现与就业有关。
在 1970 年代,这种规模的冲击与就业增长下降约 1.8 个百分点相关。这一影响已基本消失,并在 2010 年前后随着国内石油产量大幅扩张而实际上消失。论文估计,在 33% 的冲击发生十二个月后,德克萨斯州的就业增长将比平均水平的州高约 1.7 个百分点,马萨诸塞州则低约 0.4 个百分点。
作者以直白的语言得出了政策结论。如果油价冲击不再造成多大的放缓,就没有那么多的通胀回落可等,货币政策应关注通胀效应,而非就业效应。他们称其结果为统计关联,而非因果估计。
堪萨斯城联储 7 月 8 日发布的一份简报通过不同路径得出了相关结论。
该行研究与政策顾问 Andrew Glover 发现,自 2010 年以来,油价冲击对通胀的推升比对失业率的推升更持久。在近期这种冲击之后(冲突开始后 WTI 上涨逾 50%),失业率上升约 1 个百分点,并在三个月内恢复正常;PCE 通胀则需要两年多。家庭通胀预期上升,并仅在美联储收紧后才回归正常。Glover 写道,锚定的预期“可能是货币政策应对油价冲击的结果”,而不是可以想当然的事情。
不过他很谨慎。他的估计并未显示在不收紧的情况下会发生什么。他还指出,当前油价上涨能否持续并不确定,因为 6 月下旬美伊达成谅解备忘录后 WTI 曾下跌。四个月后,布伦特高于 110 美元。
数据为波士顿联储和堪萨斯城联储论文所报告的数字
保持警惕有依据。每次油价冲击都需要立即加息的说法则没有依据。仅靠收紧就使预期稳定下来的说法也没有。证据确实支持的是,反复的能源涨价会改变企业和家庭设定价格与工资的方式,而这种情况下加息的意义,是限制这种行为。
波士顿联储自己也给出了警告。
油价上涨可能同时推高通胀并削弱需求,因为它侵蚀家庭的购买力,论文指出这种侵蚀往往先于经济下行出现。美联储的应对取决于哪种效应占上风。
先付账、后交货的繁荣
本月早些时候,在国际货币基金组织的会议上,沃什被问及人工智能。“如果你是央行行长……你就必须把这看作一种冲击,”他说。周三他表示,资本开支“不仅强劲,而且正在扩散”到各个行业。
延伸阅读Kevin Warsh, 148 Days In, Treats A.I. as a Shock Before It Is a Gain
“如果你是央行行长……你就必须把这看作一种冲击。”
凯文·沃什,谈人工智能
美联储的声明已把投资描述为“强劲”,把生产率描述为高。这两个说法方向相反,整个 AI 的争论就夹在其间。
投资最先显现。
数据中心需要混凝土、变压器、熟练电工,以及接入一个并非为其建造的电网。这些都是现在就要购买,来自无法一夜之间扩产的供应商。生产率的收益即使到来,也在之后,并且不均衡。在此期间,这些支出与其他所有人争夺稀缺的产能。
据《华尔街日报》援引 FactSet 的数据,Alphabet、亚马逊、Meta、微软和甲骨文有望在 2026 年支出 7,410 亿美元,比上年增长近 75%。电气承包商 4 月的工资增速为 6.5%,几乎是私营部门整体工资增速的两倍。电子元器件批发价格跳升约 27%。高盛预计,到 2030 年,数据中心将占美国电力需求增长的近一半,2026 年和 2027 年居民电价每年将上涨约 6%。
在全国商业经济学协会(NABE)调查的商业经济学家中,81% 预计这一建设热潮将在未来一年增加通胀。
安永-帕特农首席经济学家 Gregory Daco 认为,技术革命的早期阶段往往会令有限的资源紧张并推高价格。瑞银经济学家称,建设热潮与 AI 带来任何价格缓解之间的差距,至少需要几年才能弥合。
数据为报道数字
这些都不意味着 AI 本身会推高通胀。问题在于先后次序,而美联储自己强调高生产率,也提醒了供给端的反应可能已相当可观。问题是它是否足够大、足够快。
是否应当认为最大的项目不受高利率影响?
沃什本人说,利率已经影响了投资选择,对项目的甄别更严格,部分资产的信用利差也有所扩大。他认为,资本开支的强劲正在扩散到少数行业之外。
资金充裕的超大规模云厂商建设旗舰园区,对加息四分之一个百分点的敏感度低于购房者或小企业。如果这一点成立,那么每多加一次息,可能在触及过热部分之前先抑制经济的其余部分。这是一种传导风险,并不证明政策无法触及 AI 支出。
7.32% 的抵押贷款利率已经对住房发挥作用。数据中心则不依赖抵押贷款。
7.32% 的抵押贷款利率已经对住房发挥作用。数据中心则不依赖抵押贷款。
还有油价与 AI 如何相互作用的问题。这两种冲击在经济中的传导方式不同。
能源推高成本,并威胁到对工资和预期的二轮效应。AI 建设则在产能和生产率到位之前提前释放需求。报告称,单独任何一个都不会构成加速情景。危险在于一条链条:反复的能源涨价延长成本压力,有韧性的投资维持需求,基础设施瓶颈限制供给反应,生产率达不到所需水平,而定价和预期开始调整。
在这条链条中,强劲的需求使企业更容易转嫁成本。这降低了能源冲击摧毁足够需求而自行化解的可能性。这正是美联储 10 月的耐心最终会显得代价高昂的情景。
如果暂停是个错误,谁来买单
在美国,借款人将首先为失误买单。
30 年期抵押贷款平均利率在 10 月初触及 7.4%,为三年来高点,上周为 7.32%。一年前略低于 6.2%。汽油价格已连续三个月高于 4 美元。据市场数据,为从抵押贷款到公司债券一切定价的 10 年期美国国债收益率,在决议前为 5.02%,沃什讲话后上升约 2 个基点,至约 5.04%。股市小幅上涨。美元兑欧元略有下跌。油价上涨。一份交易台总结称市场反应平淡。
这种组合不容易解读。
鹰派冲击通常会推高美元。10 月的走势并未证实常规的鹰派意外,也未证明发生了信誉事件。
长期收益率上升可能反映预期短期利率、通胀补偿、实际利率或期限溢价,仅凭名义收益率无法判断是哪一种。读者应综合观察曲线前端、实际收益率、通胀补偿和美元,而不是把长端抛售视为单一信号。
报告描述的路径有三种版本,伤害各不相同。
政策利率最终峰值更高,意味着更长时期内更高的预期短期利率,若美国收益率优势扩大则对美元构成支撑,并使亚洲的再融资成本更持久。更快的收紧路径意味着曲线前端更剧烈的重新定价,以及对持有短久期负债或未对冲美元借款者的压力。信誉或期限溢价冲击意味着长期收益率的上升超出近期政策预期所能解释的范围,对美元的影响不明确,并使长久期资产遭受损失。换言之,收益率走高未必使美元走强。
亚洲已经经历了其中一部分。
据《亚洲时报》,到 6 月日元已贬破每美元 160,为 2024 年 7 月以来最弱,印尼盾处于历史低点,低于 1997–98 年危机时的水平。印度卢比接近 95。“只要这场冲突持续,美元就是王者,”澳大利亚联邦银行的 Carol Kong 当时说。
三菱日联在 9 月 11 日的报告中描述的各国情况,沿着一条断层线展开。
外部平衡强劲的货币,包括韩元、新台币、新加坡元和马来西亚林吉特,被认为表现更为稳健。泰铢和印度卢比则被描述为脆弱。在布伦特高于 100 美元的情况下,泰国、菲律宾和印度等能源净进口国的贸易条件面临负面变化,而作为商品净出口国的马来西亚,以及程度较小的印尼,可能得到一些抵消。
美元融资比地区标签更重要。
面临近期再融资、浮动利率债务、未对冲的汇率敞口或美元收入薄弱的借款人,最容易受到美联储加快收紧的冲击,而逐步达到的峰值与快速达到的同一峰值所造成的流动性问题不同。
在能源进口经济体中,油价冲击和利率冲击可能相互强化,因为如果更高的能源成本与货币下跌同时发生,政策制定者可能面临需求走弱与输入性通胀并存,而抵消任何一方的空间都更小。而且,涉足与 AI 相关的增长并不意味着能免受货币收紧的影响。供应商可以受益于投资需求,同时仍面临更高的贴现率、集中的客户或项目延迟。
三菱日联就流动性提出了相关观点。
日本央行可能加息 25 个基点,加上美国收益率居高不下,意味着全球流动性收紧,并将去掉全球最廉价的资金来源之一,增加日元套利交易平仓的风险。据 Pesek,日本央行已在 6 月将利率上调至 1%,为 31 年高点。
任何货币或资产走势的方向和幅度,将取决于当地政策信誉、外部平衡、对冲情况,以及美国收益率上升的原因。
最后这个变量,没有人能预测。
两种犯错的方式
美联储的下一次决议在 12 月 8 日至 9 日,每一项严肃的估计都认为方向向上。争论在于多快、多远。
据 Icarus Asia 的自有模型,12 月再次按兵不动的概率为 15%,加息四分之一个百分点的概率为 75%,加息半个百分点或以上的概率为 10%。也就是说有某种加息的概率为 85%。
模型中 12 月任何加息的概率:85%。
查看数据
| 结果 | 概率,% |
|---|---|
| 不变 | 15 |
| 加息四分之一个百分点 | 75 |
| 加息半个百分点或以上 | 10 |
关于到 2027 年 6 月底的路径,有 55% 的概率倾向于总计 50 至 75 个基点的渐进收紧,这将使目标区间升至 4.25%–4.50% 或 4.50%–4.75%。Icarus Asia 的模型给加速路径(至少 100 个基点,区间达 4.75%–5.00% 或更高)25% 的概率。15% 归于进一步有限收紧 0 至 25 个基点,5% 归于经济下行或逆转。
情景权重,概率 %
查看数据
| 结果 | 概率,% |
|---|---|
| 渐进(50–75 个基点) | 55 |
| 加速(100 个基点以上) | 25 |
| 有限(0–25 个基点) | 15 |
| 下行 / 逆转 | 5 |
Icarus Asia 称,各权重互斥,并非统计估计。它补充说,“其精确性是一种用于严谨风险评估的手段,”“而非对预测确定性的主张。”
加速情形并不需要一次大幅行动。
集中的一连串加息四分之一个百分点同样可以达到,而单次更大幅度的加息本身并不意味着峰值高得多。据雅虎财经,报道的市场路径从约 3.9% 升至 2027 年 9 月的近 4.7%。这是对衍生品定价的描述,而不是对最终峰值的预测。
能改变概率的,在报告列出的八项观察要点中,其中第一项将在几个小时后公布。
各类别核心 PCE 连续的强劲月度读数会提高加速风险,而数次公布中持续的缓和会降低该风险。Icarus Asia 指出,结论不应建立在单一观察之上。
中位数和修剪均值等广泛指标,应与整体数据一同上升或下降。蔓延到运输、商品和服务的能源涨价,将对美联储不利。更长期通胀预期在调查和市场中同时上升,或投资支出保持强劲而招聘和工资依然坚挺,也是如此。
按报告的解读,加速的最强理由是核心通胀持续、价格压力扩大,以及经济在没有明显降温的情况下持续消化更高的借贷成本。耐心的最强理由是油价企稳、基础通胀改善,以及由生产率带动的扩张替美联储完成工作。报告称,仅有强劲增长不足以证明经济过热。“需求与产能之间的关系具有决定性。”
在主张耐心的一方,论据并不愚蠢。
生产率估计波动且常被修正。单一行业承压未必意味着经济在放缓。美联储在 9 月确实收紧了,信贷也明显变得更挑剔。另一方面,现有证据并未让主张耐心的理由变得容易:通胀正在重新加速,活动强劲,两位投票者希望立即行动,而委员会自己的声明,用 Icarus Asia 的话说,将举证责任留在“持续不作为的理由”一方。
在这里有两种犯错的方式。
如果美联储在放缓时加息,它就是对一个本会消退的供给冲击反应过度。如果它在油价传导和投资热潮扩散到工资和预期时选择等待,它就会为一个月的信息付出代价,即日后更艰难的路径。
Icarus Asia 的最后一句话称,10 月耐心的代价“可能是更快、且可能更高的后续利率路径”。公开记录目前还无法显示究竟犯的是哪一种错误。
委员会六周后再次开会。Hammack 和 Cook 已经告诉它她们认为应当怎么做。
归属于 Icarus Asia 的概率为模型输出,并非对确定性的预测。
资料来源
- 雅虎财经关于 10 月 28 日联邦公开市场委员会决议的直播博客:投票、9 月 CPI、决议前收益率
- 美联储联邦公开市场委员会声明及沃什主席新闻发布会,2026 年 10 月 28 日:声明措辞、沃什引语
- Admiral Markets,沃什新闻发布会:市场反应
- Traders Agency,援引 CNBC:会议日程变更、资本开支言论、高盛评论
- InvestingLive 综述:Cook 和 Hammack 的反对票
- InvestmentNews 关于 9 月 16 日决议:2023 年 7 月以来首次加息,12 比 0 投票
- SimianX 关于 9 月沃什与特朗普:9 月会议前的压力、沃什的言论(单一来源)
- SCOTUSblog 关于 Cook 委员会:10 月 9 日宣布、11 月 5 日听证、6 月 29 日裁决
- 波士顿联储,Reassessing the U.S. Economy’s Vulnerability to Oil Shocks(2026 年 6 月 4 日)
- 堪萨斯城联储《经济简报》,Andrew Glover(2026 年 7 月 8 日)
- 《华尔街日报》关于数据中心与通胀的报道:超大规模云厂商支出、NABE 调查、高盛预测
- 三菱日联研究,Asia FX Weekly,2026 年 9 月 11 日
- “Fed’s Hawkish Pause: Election Optics, Oil–AI Inflation Risks, and the Path to Higher Rates”,Icarus Asia,2026 年 10 月 29 日
- 官方来源:美国劳工部数据(9 月就业与失业率、汽油和柴油价格)及美联储官员的公开言论,按 2026 年 10 月 27 日至 29 日报道
- 《亚洲时报》,William Pesek,2026 年 6 月 23 日
读者评论
使用领英账号验证身份后即可发表评论。评论公开显示您的领英姓名和头像。请保持礼貌。