
仅供参考,不构成投资建议。 免责声明

周一有几分钟,美国国债收益率触及了金融危机前以来未见的水平。接下来会发生什么,或许与这个数字本身关系不大,更取决于它之下的东西。
周一上午大约四分钟里,债券市场做了一件自 2007 年夏天以来从未做过的事。10 年期美国国债收益率升至 5.014%,据 CNBC 发布的 Tradeweb 数据显示。这一基准利率决定着从 30 年期抵押贷款到公司债发行的一切定价。
在交易大厅的某个角落,很可能有人把这个数字大声喊了出来,就像人们面对一个悬了数月的门槛终于到来时那样。然后,这一刻过去了。
收盘时,收益率已回落至 4.96%,据 TradingEconomics 数据,这样的回落本身带给交易员的信息比看上去的要少。收益率不断触及整数关口,又不断从中退回。周一的不同之处不在于这个数字,而在于它是如何到达那里的,以及经济学家和债券分析师所说的、自上一次发生这种情形以来它背后发生的变化。
“10 年期美国国债收益率超过 5%?一些想法,”财经博客 Wolf Street 的创办人 Wolf Richter 在本月早些时候发表的一篇文章中写道,该文所预料的正是这一时刻。
Richter 多年来一直跟踪美国国债市场,他回顾了 10 年期收益率上一次逼近 5% 的情形,那是在 2023 年 10 月,当时收益率盘中触及 5.02%,数小时内就崩落至 4.83%。“在 5% 时,小口买入的人开始大口吞进,卖家也停止了抛售,”他这样写那次事件。据美联储研究人员发布的一份回顾性报告,到 2023 年底,10 年期收益率较 10 月的峰值下降了逾 100 个基点,全年收于 3.92%。
在 5% 时,小口买入的人开始大口吞进,卖家也停止了抛售 - Wolf Richter
在总部设于香港的市场研究公司 Icarus Asia 发布的一份报告中,分析师认为,2026 年版的这场考验建立在更不牢靠的基础上。
他们写道,2023 年的飙升出现在美联储加息周期接近尾声之际,当时通胀回落已在进行,政策转向近在眼前。周一的走势则来自相反的方向。新一轮通胀冲击,一个看来本周很可能再度加息的美联储,以及一个过去几个月来一直要求为持有长期政府债务本身获得更多补偿的债券市场。
完美风暴
直接的导火索是石油。
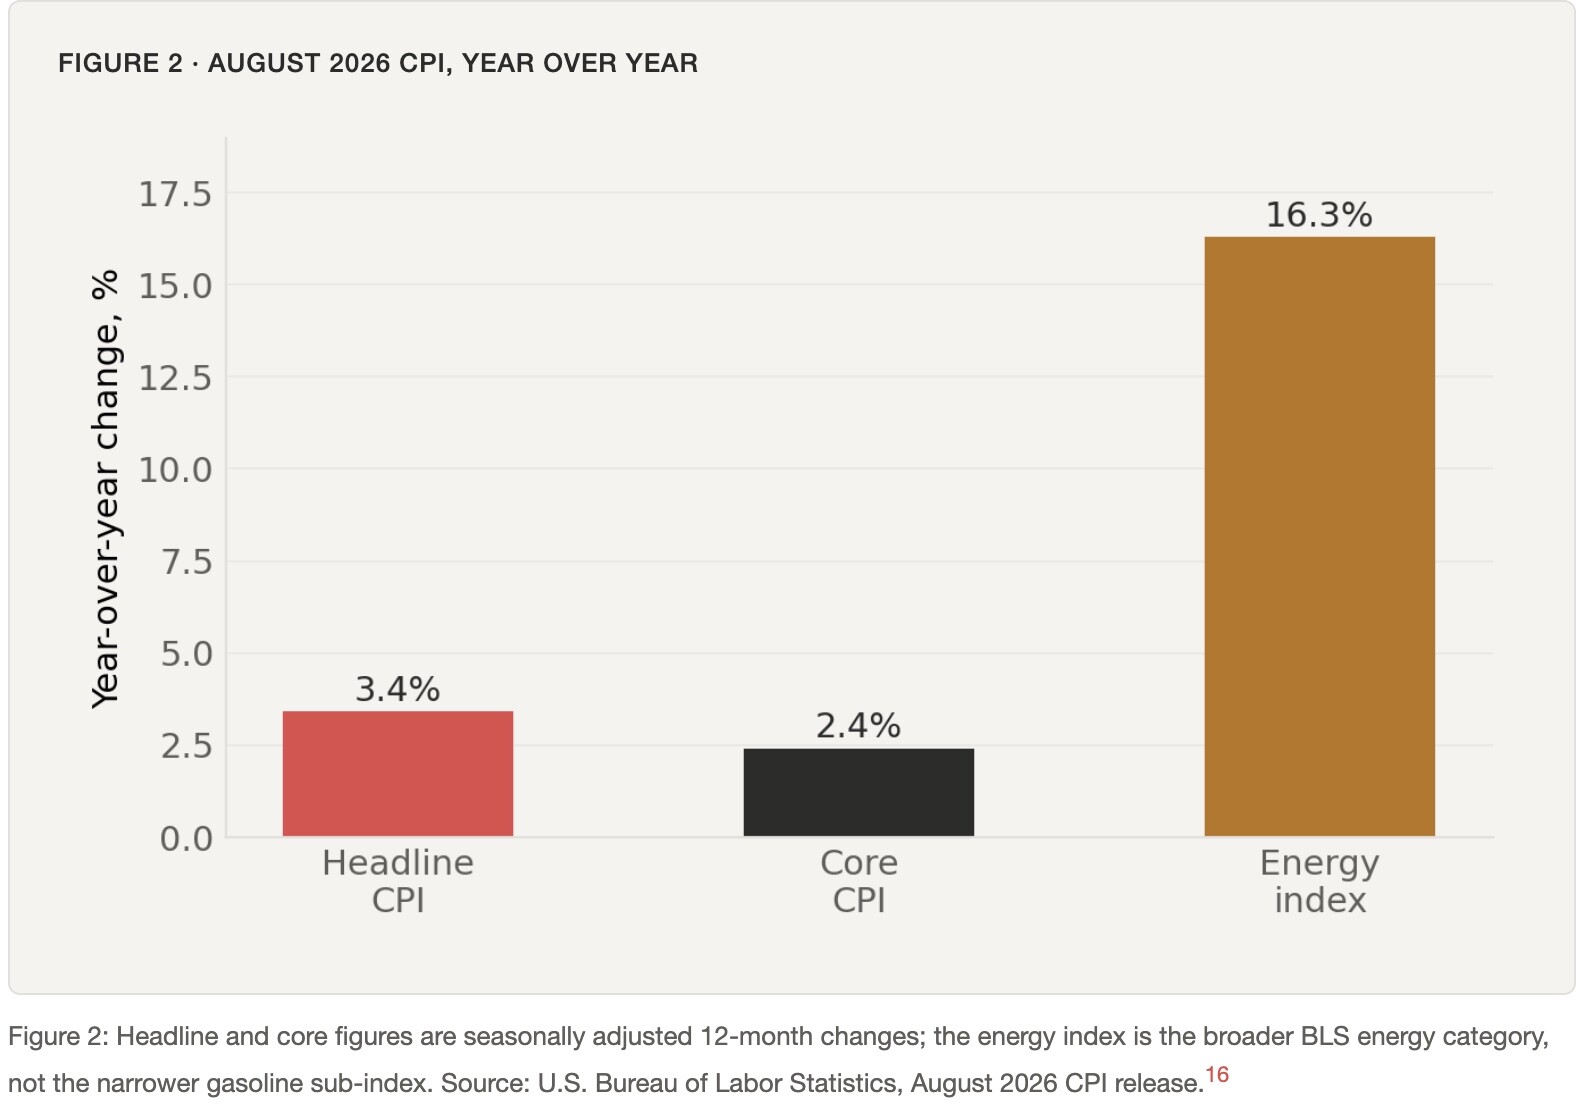
本月美国原油价格攀升至每桶 100 美元以上,直接推高了政府最受关注的通胀指标。美国劳工统计局(Bureau of Labor Statistics)报告称,8 月消费者价格同比上涨 3.4%,高于 7 月,该机构在发布内容中指出,“8 月汽油指数上涨 3.9%,占当月全项目涨幅的三分之一以上。”剔除食品和能源的核心通胀较为温和,为 2.4%。但对于在本周美联储会议前布局的交易员来说,重要的是整体通胀数字。
到周一,Reuters 的一项调查显示,85% 的经济学家预计美联储将在周三把基准利率上调四分之一个百分点,期货市场计入的加息概率约为 90%,并预计到明年年中可能还会再加息数次。仅此一点或许就能解释短期利率为何上升。但它很难解释,一只收益率反映未来十年而非下个季度预期的 10 年期债券,为何会随之走高这么多。
对此,债券策略师指向更具结构性的因素。即期限溢价,也就是投资者因持有长期债务而非不断滚动短期国库券所承担的风险而要求的额外收益率。
圣路易斯联邦储备银行(Federal Reserve Bank of St. Louis)的数据显示,截至 9 月 4 日,这一溢价为 0.89 个百分点,高于达拉斯联邦储备银行(Federal Reserve Bank of Dallas)6 月测算的约 0.60 个百分点,不过两家机构使用的模型不同,因此这一比较只是提示性的,而非精确的。无论如何,这一方向与一个对美国政府财政做十年承诺已变得更加谨慎的市场相吻合。
这种谨慎有着明显的来源。
当账单到期
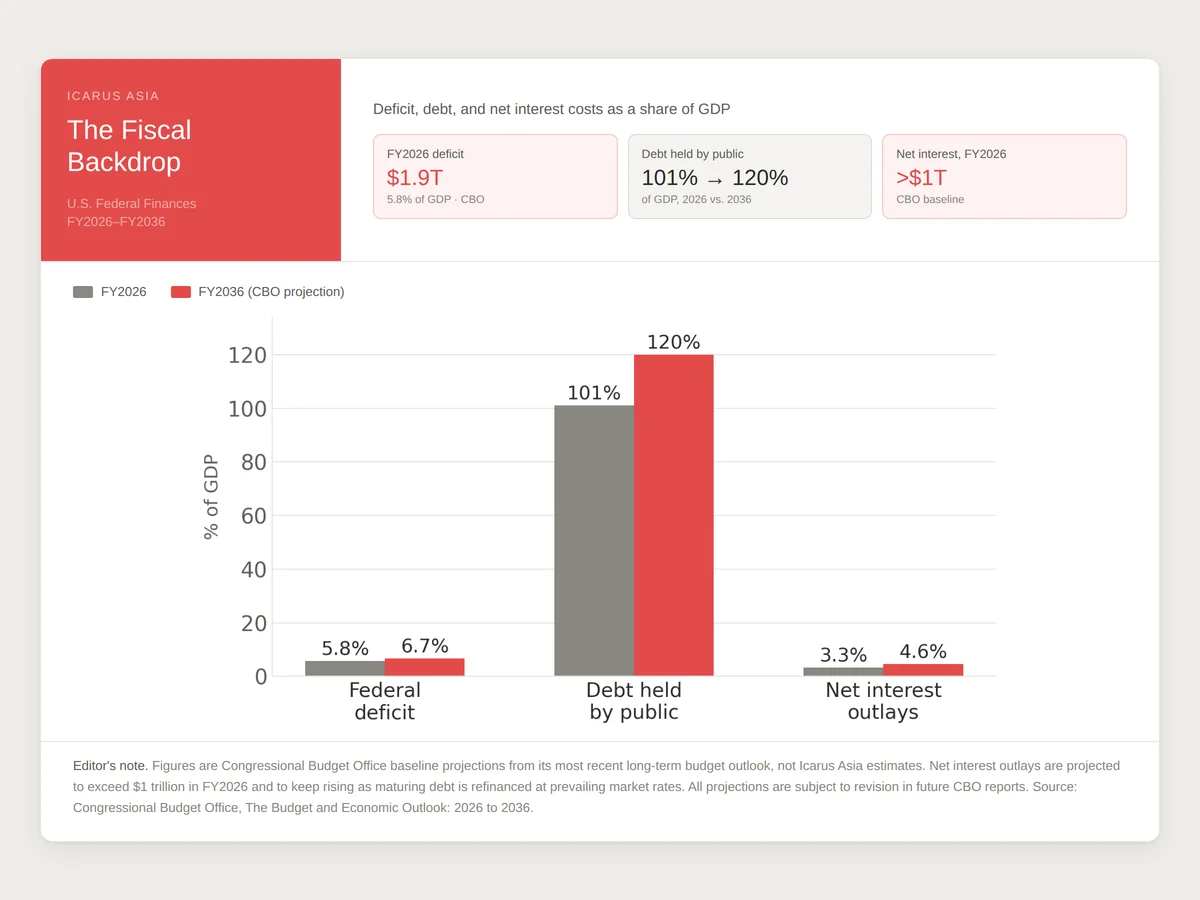
国会预算办公室在其最新的长期展望中预测,本财年联邦赤字将达到 1.9 万亿美元,相当于国内生产总值的 5.8%,公众持有的债务将从目前占 GDP 的 101% 攀升至 2036 年的 120%。仅今年一年,这些债务的利息支出就有望超过 1 万亿美元,而随着较早发行的低利率债务到期,并按当周市场开出的利率再融资,这个数字还会上升。而本月的利率已接近 19 年来的高点。
美国财政部并未袖手旁观。
8 月,财政部把长端回购操作的规模扩大了一倍,从每次最高 20 亿美元增至至少 40 亿美元。这一机制用于回购较旧、较难交易的债券,以维持市场平稳运转。(详见此处 - https://icarusasia.com/research/treasury-long-end-buybacks)
财政部长 Scott Bessent 在 8 月 20 日接受 CNBC 采访时暗示,还有更大的操作空间。
“我们将增加回购规模,”他说,并补充称可能“超过每只债券 40 亿美元”。九天后,财政部兑现了承诺,宣布 9 月 10 日进行一次 60 亿美元的操作,是危机开始前财政部所进行操作规模的三倍,据 CNBC 对该公告的报道。
投资者大多不以为然。
“财政部回购未能震慑债券市场,”Axios 这样评价这次操作,这个标题道出了几位债券投资者连日来私下的说法。回购无论规模多大,都不同于美联储在 2008 年金融危机后动用的那种大规模购债工具。
回购是以一种政府证券换取另一种政府证券。它不会减少市场最终必须消化的债务总量,研究美国国债市场运作机制的经济学家说,这一区别正是这次操作对收益率影响甚微的原因。
回购是以一种政府证券换取另一种政府证券
这一切并不意味着 5% 注定成为底部而非顶部。
债券市场曾在更严重的事情上判断失误,而本月推高收益率的那些力量(一场石油冲击、一份跳动的通胀数据、一位异常活跃于网络的财政部长),往往来得快,去得也快。但交易员不断拿来类比的 2023 年,可能反而误导了他们。那一轮以反弹收场,是因为潜在的经济走向已经在转变。通胀在降温,美联储也已停止加息。这一次,美联储尚未完成加息,油价没有回落,政府自身的账目也比三年前更难视而不见。
周一站上 5% 的这四分钟,最终只是一桩奇闻,还是新常态的初现,也许与周三的美联储决定关系不大,而取决于某件远没有那么戏剧化的事。
即财政部下一次 30 年期国债拍卖进行得有多顺利。
这类枯燥的技术细节,过去几乎只有债券市场自家的后台部门才感兴趣。今年,却让人难以移开视线。
作者是 Icarus Asia 的执行董事兼研究与分析主管。Icarus Asia 是一家独立的金融研究与市场分析公司,专注于宏观经济洞察、结构性固定收益分析,以及亚洲和全球资本市场的流动性趋势。
免责声明:不构成投资建议。请自行研究,并咨询注册投资顾问。
来源
Axios. "Treasury Buyback Fails to Shock and Awe the Bond Market." Axios, Sept. 10, 2026. https://www.axios.com/2026/09/10/bessent-bonds-buyback-treasury
Board of Governors of the Federal Reserve System. "The Treasury Tantrum of 2023." FEDS Notes, Sept. 3, 2024. https://www.federalreserve.gov/econres/notes/feds-notes/the-treasury-tantrum-of-2023-20240903.html
Brettell, Karen. "US 10-Year Yields Reach 5%, Highest Since 2023." Reuters, Sept. 14, 2026. https://www.reuters.com/business/us-10-year-yields-reach-5-highest-since-2023-2026-09-14/
Bureau of Labor Statistics, U.S. Department of Labor. "Consumer Price Index Summary — August 2026." U.S. Bureau of Labor Statistics, Sept. 2026. https://www.bls.gov/news.release/cpi.nr0.htm
CNBC. "Treasury Department to Buy Back $6 Billion in Longer-Term Debt, Triple the Normal Level." CNBC, Sept. 9, 2026. https://www.cnbc.com/2026/09/09/treasury-department-to-buy-back-6-billion-in-longer-term-debt-triple-the-normal-level.html
CNBC. "US10Y: U.S. 10 Year Treasury." CNBC / Tradeweb, Sept. 14, 2026. https://www.cnbc.com/quotes/US10Y
Congressional Budget Office. "The Budget and Economic Outlook: 2026 to 2036." Congressional Budget Office, Feb. 2026. https://www.cbo.gov/publication/61882
Federal Reserve Bank of St. Louis. "Term Premium on a 10-Year Zero Coupon Bond (THREEFYTP10)." FRED, accessed Sept. 2026. https://fred.stlouisfed.org/series/THREEFYTP10
Icarus Asia Research. "Above Five, Then Back Below." Icarus Asia, Sept. 14, 2026.
Reuters. "Fed Rate Hike on Wednesday Now Likely, Say Economists, and at Least One More to Follow." Reuters, Sept. 14, 2026. https://www.investing.com/news/economy-news/fed-rate-hike-on-wednesday-now-likely-say-economists-and-at-least-one-more-to-follow-4899032
Reuters. "Treasury's Bessent Says Upsized Bond Buybacks Could Increase Further." Reuters, Aug. 20, 2026. https://www.investing.com/news/economy-news/treasurys-bessent-says-upsized-bond-buybacks-could-increase-further-4870175
Richter, Wolf. "The 10-Year Treasury Yield Over 5%? My Thoughts." Wolf Street, Sept. 5, 2026. https://wolfstreet.com/2026/09/05/the-10-year-treasury-yield-over-5-my-thoughts/
TradingEconomics. "US 10 Year Treasury Note Yield." TradingEconomics, Sept. 14, 2026. https://tradingeconomics.com/united-states/government-bond-yield
U.S. Department of the Treasury. "Treasury Announces Increased Sizes of Nominal Long-End Liquidity Support Buybacks Beginning September 9." U.S. Department of the Treasury, Aug. 2026. https://home.treasury.gov/news/press-releases/sb0607
读者评论
使用领英账号验证身份后即可发表评论。评论公开显示您的领英姓名和头像。请保持礼貌。