
新闻 · 政策 · 美国
华盛顿面临新一轮僵局,市场提前付出代价
美联储的研究显示,过去的债务上限僵局在任何期限到来之前,就已推高美国国债收益率,并使资金流出国债货币市场基金。民主党掌控国会后,下一次考验从 12 月 11 日开始。
仅供参考,不构成投资建议。 免责声明
政治僵局会在期限到来之前很久就向市场收取代价。美联储对 2011 年和 2013 年债务上限僵局的研究发现,美国国债收益率在预计的突破日前夕上升,每次事件增加的借款成本约为 2.5 亿美元,而且随着 2013 年期限临近,投资者从国债货币市场基金中撤出资金。
民主党周二赢得国会控制权,不过截至周三凌晨,两院的最终席位数均尚未公布。出口民调显示,十分之七的选民希望对特朗普总统有更多制衡。这一结果使任何一党都无法单靠参议院通过大多数常规拨款法案,而华盛顿正面临两个独立的期限。
第一个期限是 12 月 11 日,政府资金将在这一天到期,错过这一日期将使部分政府部门停摆。第二个是联邦债务上限,预测人士预计美国财政部将在 2027 年触及这一上限,其风险性质不同:它威胁到国债市场的“管道”,即持有短期国债的货币市场基金,以及以国债为基础的抵押借款。两种结果都尚无定论。记录确实显示了过去两次债务上限之争在结束前造成的代价。
两个期限,两种不同的风险
政府资金将于 12 月 11 日到期,届时目前覆盖资金的临时拨款将用完,距国会 11 月 9 日复会 32 天,据 Holland & Knight 称。众议院在选举休会前通过了 12 项 2027 财年拨款法案中的 3 项,参议院一项也没有完成。据 ABC News 报道,错过这一日期将意味着特朗普第二个任期内的第四次政府停摆。第一次停摆于 2025 年 11 月 12 日结束,持续 43 天,是有记录以来最长的,据 Fortune 报道。
政府停摆是支出问题。拨款失效时,部分政府运作会停止。债务上限僵局是借款问题。它涉及财政部的法定借款权限,最坏的情况是延迟支付政府已经欠下的款项。最坏的情况会波及市场的“管道”:据 Roll Call 称,私人和外国债权人持有 27.8 万亿美元联邦债务;持有短期国债的货币市场基金;以及以国债为支撑的抵押借款。波士顿联储指出,抵押品的这一作用,是未能按时付款可能扰乱直接受影响证券之外的市场的原因之一。本文中的美联储证据来自 2011 年和 2013 年的债务上限事件。它并未衡量政府停摆的市场成本。
两条时间线,从左向右阅读。并非按比例绘制。
- 11 月 9 日国会复会
- 12 月 11 日资金到期
- 停摆风险部分机构运作中止
本文中的美联储证据仅涉及债务上限这一条线。
- $40.1T债务对比 $41.1T 的上限
- 触及上限Crandall:2 月或 3 月前后。Punchbowl:最早 2027 年初至年中
- 非常规措施财政部争取时间
- X 日(X-date)2027 年底或 2028 年初(Crandall)
债务上限是另一个时钟。联邦债务为 40.1 万亿美元,法定上限为 41.1 万亿美元,国会在 2025 年的预算和解法案中将上限提高了 5 万亿美元,留下约 1 万亿美元的空间。
按持有人划分的联邦债务与 41.1 万亿美元法定上限,单位:万亿美元
查看数据
| 持有人 | 万亿美元 |
|---|---|
| 私人和外国债权人 | $27.8 |
| 信托基金 | $7.7 |
| 美联储 | $4.6 |
| 合计 | $40.1 |
| 法定上限 | $41.1 |
债务何时触及上限并不确定。Wrightson ICAP 首席经济学家 Lou Crandall 预计,债务可能在 2 月或 3 月前后触及上限,据 Roll Call 报道;所谓 X 日,即财政部的现金和会计手段耗尽、无法支付全部账单的时点,将出现在 2027 年底或 2028 年初。触及上限并不意味着出现违约付款:财政部通常可以动用应急现金和非常规措施,例如暂停某些信托基金的投资,至少多争取几个月时间。Punchbowl News 引述的外部预测把触及上限的时间提前到最早 2027 年初至年中,而且自国会预算办公室 2 月的估算以来,联邦收入一直低于预期,在其他条件不变的情况下,这一缺口会缩短剩余的时间。“明年某个时候你确实会遇到债务上限,”摩根资产管理亚太区首席市场策略师 Tai Hui 说,据路透社报道。
直到周二之前,共和党都有办法在一张民主党选票也没有的情况下解决上限问题。一些人曾提出在跛脚鸭会期通过预算和解程序提高上限,这一程序允许参议院以简单多数通过税收和支出法案。民主党在任一院翻盘,“实际上就取消了明年议员们可用来通过无需 60 张参议院选票的债务上限法案的预算和解这一工具,”Roll Call 报道。共和党在 1 月之前保有 53 个参议院席位,这使跛脚鸭会期成为剩下的窗口,但据 Punchbowl 报道,参议院多数党领袖 John Thune 在仅由共和党推动的法案上最多只能流失三票,而且并非每位共和党人都有意愿。“债务上限是明年的事,”北卡罗来纳州共和党参议员 Thom Tillis 10 月对该媒体说。
常规拨款法案面临第二道障碍。多数法案需要 60 票才能通过参议院的阻挠议事程序,ABC 报道称,即使控制了该院,民主党也几乎肯定拿不到这个票数。控制权确实让他们在“行政和司法提名上有大得多的发言权,”Alexander Bolton 在 The Hill 上写道。但它并不带来 60 票,而共和党在 1 月之前有 53 席,离这个数字还差得远。这使得任何一方都无法单独通过拨款法案。
市场如何提前付出代价
美联储理事会经济学家 David Cashin、Erin Syron Ferris、Beth Klee 和 Cailey Stevens,在 2017 年 3 月的一份工作论文中衡量了过去债务上限僵局的代价。该论文题为“Take it to the Limit: The Debt Ceiling and Treasury Yields”。他们发现,在 2011 年和 2013 年预计的突破日前夕,所有国债的收益率比原本水平高出 4 至 8 个基点。临近这些日期到期的国库券,代价要高得多,超额收益率在 2013 年最高达到 46 个基点,在 2011 年为 21 个基点。财政部的借款成本在每次事件中“比原本水平高出约 2.5 亿美元”。这篇论文是工作人员的研究,并非美联储政策声明。
预计突破日前夕,高于原本预期水平的基点数
查看数据
| 衡量对象 | 低值,基点 | 高值,基点 |
|---|---|---|
| 所有国债,2011 年和 2013 年 | 4 | 8 |
| 2011 年突破日附近的国库券 | 21 | 21 |
| 2013 年突破日附近的国库券 | 46 | 46 |
与当前 40.1 万亿美元的债务相比,2.5 亿美元很小,按 Asian Value Investor 的计算不到 1% 的千分之一,而且收益率在问题解决后“急剧下降”,作者写道。这一比较是把 2011 年和 2013 年的成本与当前的债务存量相比;该论文并未把其估算按当前水平放大。作者使用隔夜指数掉期利率来控制与僵局无关的全市场利率变动。这一点很重要,因为单看国债上涨,很难说明一次僵局造成了多少代价:收益率可能绝对下降,但仍高于原本应有的水平。
更大的损害出现在投资者视同现金的地方。波士顿联邦储备银行 Ali Ozdagli 和 Joe Peek 于 2013 年 11 月发表的一份简报发现,2013 年 9 月 25 日至 10 月 16 日,国债货币市场基金的资产下降约 7%,优质货币基金约为 2%。这些是由赎回驱动的基金资产变化;没有人损失 7% 的本金。
基金资产变化,2013 年 9 月 25 日至 10 月 16 日,百分比。这些是赎回,而非本金损失。
查看数据
| 基金类型 | 资产变化 |
|---|---|
| 国债货币市场基金 | −7% |
| 优质货币市场基金 | −2% |
压力蔓延到短期企业借款和国库券市场。在截至 10 月 11 日的一周,期限不足一周的商业票据发行量翻了一番,期限在 41 至 80 天的票据增长了六倍。优质基金削减了国债持仓,增加了回购协议。国库券收益率曲线在 10 月 24 日到期日附近出现一个隆起,国会采取行动后随即变平。“尽管避免了技术性违约,但这类危机确实有代价,包括金融市场的扰动,”作者写道。
2011 年的情形更为复杂。股市下跌,国债同时上涨。《预算控制法案》于 8 月 2 日结束了僵局,标准普尔于 8 月 5 日把美国信用评级从 AAA 下调至 AA+。7 月 22 日至 8 月 19 日,标普 500 指数下跌约 16.5%(按 Asian Value Investor 的计算),同期 10 年期美国国债收益率从 2.99% 降至 2.07%,据美联储的 FRED 数据系列。当月还有其他经济和金融因素在起作用,不能把全部跌幅都归因于债务上限。
自 2013 年以来,货币市场基金规则已有变化。美国证券交易委员会于 2014 年 7 月宣布规则,要求机构优质基金采用浮动份额价格。2023 年 7 月,该委员会宣布修订,取消允许基金暂停赎回的条款,要求机构优质基金和机构免税基金在每日净赎回超过净资产的 5% 时征收流动性费用(除非流动性成本微不足道),并提高最低流动性要求。基金和交易商是否会像 2013 年那样行事,取决于当前的基金规则和持仓,而 2013 年的证据无法对此作出定论。
如果 2013 年的模式重演,而这无人能够保证,期限收紧的最初迹象会先出现在“管道”中,然后才波及股市:临近可疑日期到期的国库券相对前后各一周的相邻券种变得便宜、仅投资国债的货币基金出现资金流出,商业票据发行人缩短或拉长期限,回购和信用利差扩大。
短期恐惧,长期历史
市场没有等到结果尘埃落定。周二股市收高,标普 500 指数上涨 0.4%,纳斯达克综合指数上涨 0.8%,随后随着民主党获胜的消息传来而下滑。美东时间晚上 11:57,Fox Business 报道,标普 500 期货下跌 1.3%,纳斯达克 100 期货下跌 2.2%,10 年期美国国债收益率下降 6 个基点至 4.906%。中欧时间早上 6 点,10 年期收益率回升至 4.945% 附近,Euronews 称,日本日经指数下跌 2.85%。
Euronews、路透社和 Fox Business 引述的策略师把这一走势解读为对僵局的押注。一人警告僵局会带来什么,两人说抛售可能消退。“民主党控制国会将增加立法僵局、财政边缘政策、债务上限争端和国会调查的可能性,”Pepperstone 的 Chris Weston 说。新加坡 Saxo 首席投资策略师 Charu Chanana 说,市场似乎在计入民主党更强的表现,这“可能降低对进一步财政刺激的预期”,并且“较低的美国国债收益率最终可能带来一些缓解,因此最初的抛售不一定会持续”。道富环球投资管理首席投资策略师 Michael Arone 认为,更大的危险在于反应本身。“我不认为市场的最大风险来自蓝色浪潮,而是投资者对蓝色浪潮的过度反应,”他说。
长期记录为后一种观点提供了一些支持。据 Fox Business 报道,Ned Davis Research 发现,1930 年以来总统所属政党失去众议院的八个中期选举周期中,有五个周期标普 500 指数一路上涨至年底。
Asian Value Investor 的一项范围更窄的计算,涵盖纳斯达克 100 指数设立以来,总统的反对者至少赢得一院的七次中期选举:1986、1994、2006、2010、2014、2018 和 2022 年。该指数代表在纳斯达克证券交易所上市的最大非金融公司,在其中每一次的十二个月后都更高,平均涨幅约 22.5%。标普 500 指数在十二个月后也在全部七次中上涨。
自 1986 年以来,总统的反对者赢得一院的七次中期选举后的十二个月
同样这七个窗口也包含亏损。在每一个窗口中,纳斯达克 100 指数在十二个月期满前的某个时点,从阶段高点回落超过 10%。1986 年中期选举后,该指数在十二个月结束时上涨 1.6%,期间一度下跌 39.9%。标普 500 指数在七个窗口中的五个内,从高点回落超过 10%。
需要说明的是,七个观察值无法把政治与利率、盈利或衰退区分开来,这一计算也没有作出这样的主张。十二个月的回报也很少说明期限前几周的情况,而美联储的证据正集中在这一阶段。
杠杆、否决权与跛脚鸭会期
两党都可以声称获得授权,而出口民调只支持各自说法的一部分。路透社报道,半数选民表示他们把这次选举视为谴责特朗普总统的机会;在 SSRS 为美联社牵头的联盟所做的出口民调中,四分之三的人表示对国家发展方向“愤怒”或“不满”。这些数字都没有衡量对政府停摆或债务上限之争的容忍度。“参议院版图正在发生一代人一次的重塑,这将改变美国。美国人投票求变,现在民主党必须兑现,”参议院民主党领袖 Chuck Schumer 说。
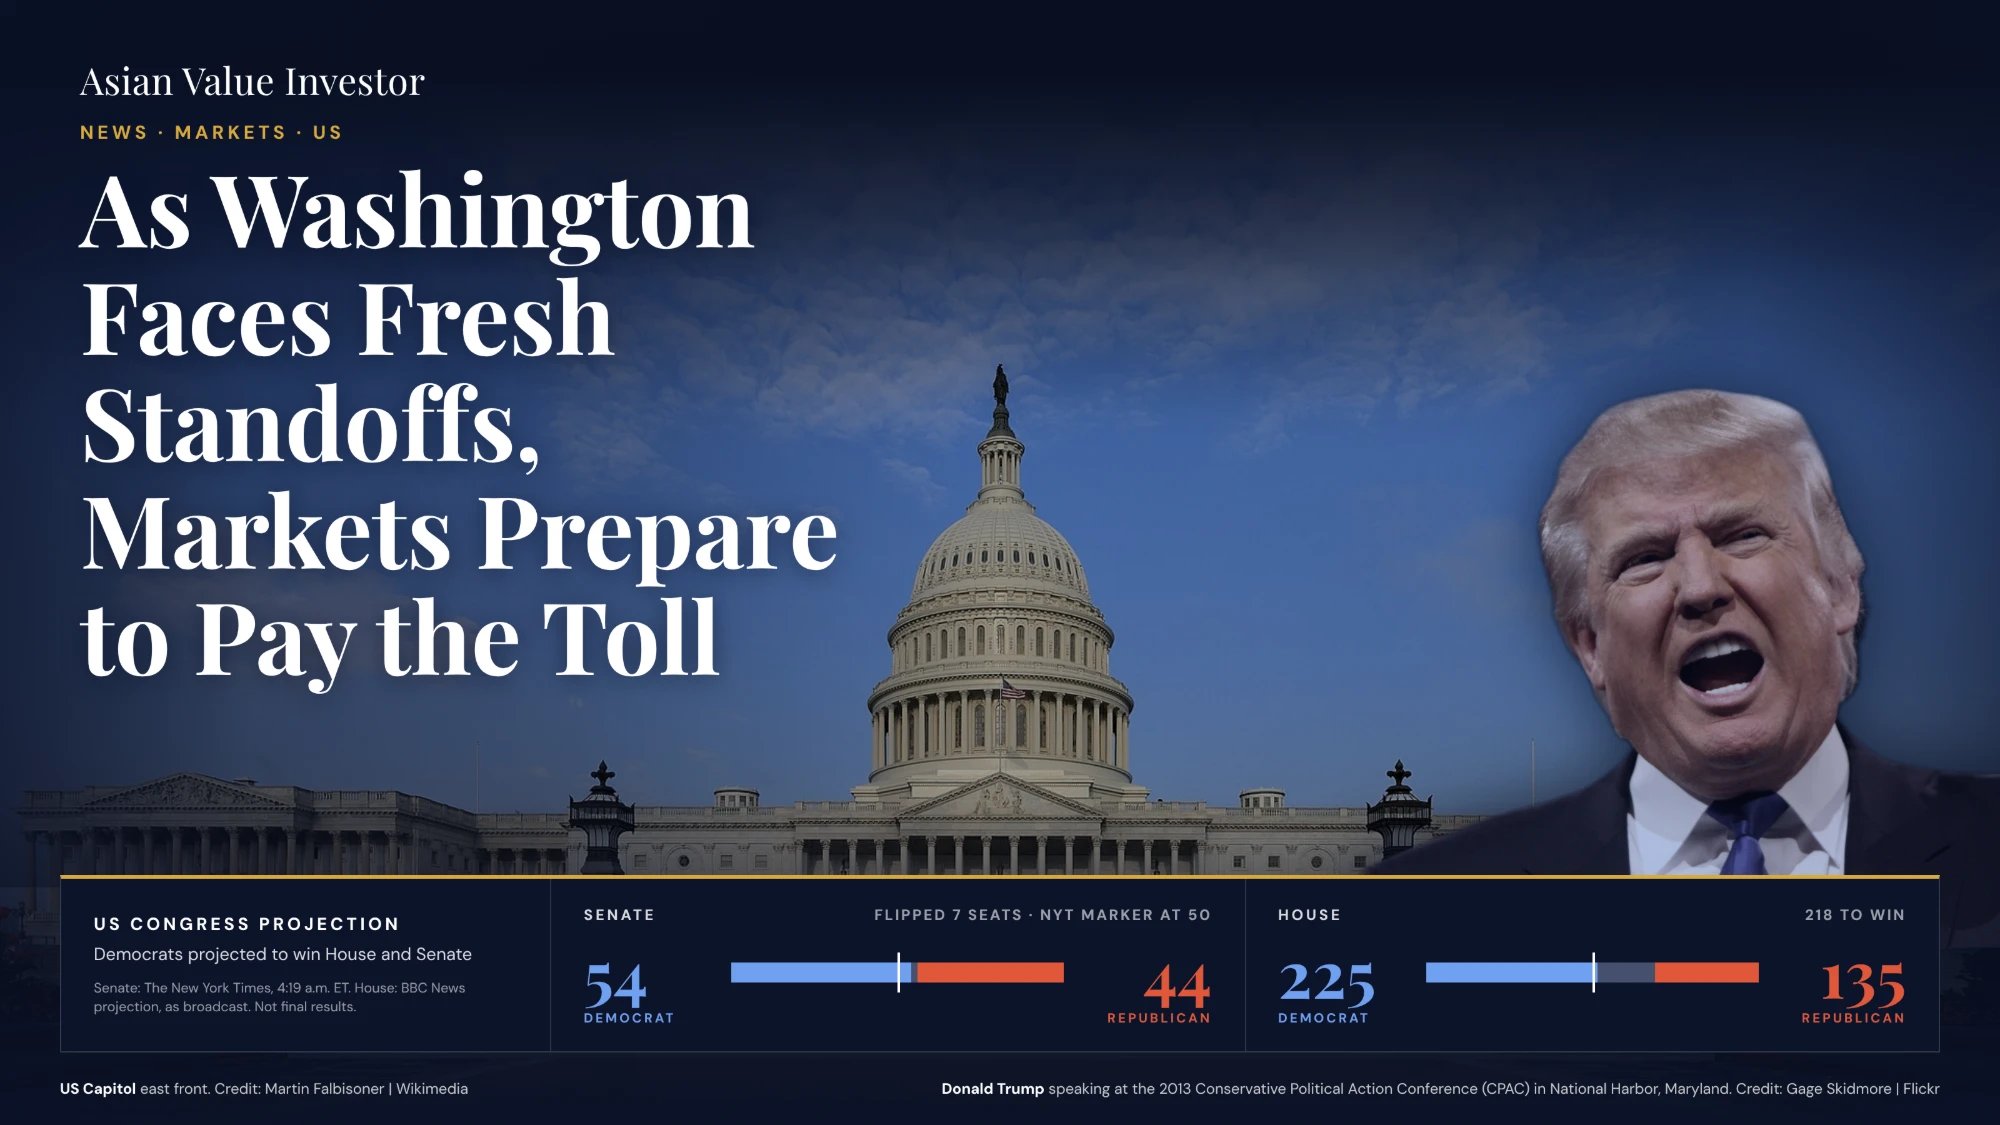
共和党现任议员在俄亥俄州落败,Sherrod Brown 击败了参议员 Jon Husted;在堪萨斯州,Adam Hamilton 击败了参议员 Roger Marshall。Susan Collins 长达 30 年的参议院生涯在缅因州结束。密西西比、密歇根和阿拉斯加的竞选截至周三凌晨尚未确定结果,Al Jazeera 统计民主党至少拿下 51 个参议院席位。截至美东时间周三凌晨 4:19,《纽约时报》预测民主党在参议院为 54 席,共和党为 44 席,净增七席。BBC 预测民主党在众议院为 225 席,共和党为 135 席,获胜需要 218 席,按播出时所述。两者均为预测,并非最终结果。在众议院,民主党赢得了截至当时已决出的全部 20 场竞争特别激烈的选战,共和党重划选区的一次前所未有的努力基本失败。
特朗普表示,这一结果与他无关。“我不在选票上,如果我在,我们会大获全胜!”他在社交媒体上发帖说。“感谢你的关注。”他还在接受 Fox News 采访时向民主党人表示祝贺,并说他会就移民等问题与他们合作,不过他威胁要否决他们通过的任何“疯狂”法案,路透社报道。
投票结束前,他对自己预期未来两年将如何发展说得更具体。“我拥有终极权力,它叫作‘否决’,”他对 CBS News 的 Robert Costa 说。
“从历史上看,你否决几个月,然后他们就来说:‘我们得达成协议,’”特朗普说。
他谈的是一般立法,而不是特指拨款法案。拨款和借款法案正是国会不能长期搁置的法案。
路透社报道,民主党预计在 1 月就职后调查特朗普政府、其家人和盟友,并要求在重大立法上作出让步。据 ABC 引述多家报道称,众议院民主党人正在准备一个“头 100 小时”一揽子方案,包括取消关税、结束伊朗战争和降低医疗保险成本的法案。他们没有足够票数,在遭遇否决时使其中任何一项成为法律。
特朗普还提到了不依赖国会的行政权力。他对 CBS 说,最高法院的 Trump v. Slaughter 裁决“赋予总统前所未有的巨大权力”,CBS 报道称,他认为这使他无论谁掌控众议院和参议院,都能对联邦机构实施全面控制。这些是特朗普本人的话和 CBS 对他看法的叙述,并不是对该裁决内容的描述。动用这一权力,可能会把部分争端转向执行和诉讼层面。
民主党也有自己的领导层问题。Bolton 写道,Schumer 预计将在 12 月上旬当选多数党领袖,不过包括伊利诺伊州的 Juliana Stratton 在内的一些当选参议员已威胁不支持他。他能否为一项交易争取到本党团的选票,尚未得到检验。共和党在 1 月之前保有 53 个参议院席位,Bolton 写道,Thune 必须决定,是把跛脚鸭会期用来尽可能多地确认特朗普的提名人选,还是花数周时间推动一项预算和解方案,在民主党反对下为国防部提供资金。债务上限上调必须在这当中找到位置。
妥协并未被排除,一些证据指向这一方向。Holland & Knight 报道,众议院民主党领袖 Hakeem Jeffries 表示,他倾向于在跛脚鸭会期内完成拨款法案,该所称,延续到明年初的第二次临时拨款是“一个现实的结果”。症结很具体。明尼苏达州民主党参议员 Amy Klobuchar 9 月表示,民主党正在争取把补充营养援助计划(SNAP)成本转嫁推迟两年,而不是正在考虑的一年,该所判断民主党不太可能在这一点上让步。Newsweek 指出了先例:“特朗普上一次中期选举失利后的跛脚鸭会期,以一次 35 天的政府停摆告终,这次停摆一直持续到新的民主党多数派任期之内。”
没有哪个日期已经确定。Crandall 的估计只是一位分析师的看法,Punchbowl 的区间来自外部预测,真实数字会随着每一笔税收而变动。已经存在的是 12 月 11 日,以及一个任何一党都无法单独拿到 60 票的参议院。达成协议仍有可能,不过迄今所持立场指向冲突。
怀俄明州共和党参议员 Cynthia Lummis 10 月对 Punchbowl 说,上一次提高上限时,她不得不捏着鼻子投票。
“我会觉得很难再投票支持提高债务上限,”她说。“并不意味着我不会这么做。”
读者评论
使用领英账号验证身份后即可发表评论。评论公开显示您的领英姓名和头像。请保持礼貌。