
仅供参考,不构成投资建议。 免责声明

疲弱的世界经济正靠战争开支和 AI 资本预算勉力支撑。Icarus Asia 的新研究报告认为,最有条件提供更稳定支撑的两个国家,恰恰是彼此交流最少的两个国家。
国际货币基金组织本周下调了全球增长预测,而其理由几乎比数字本身更能说明问题。该机构周三表示,由于伊朗战争带来的能源冲击,它小幅下调了今年的世界经济前景,人工智能投资热潮则部分抵消了这一拖累。全球产出预计在 2026 年增长 3%,低于去年的 3.5%,也低于该机构 4 月预测的 3.1%,2027 年将反弹至 3.4%。
目前支撑世界经济的有两样东西:因战争而花的钱,以及花在芯片上的钱。欧洲和亚洲部分地区的国防预算已连续三年攀升,曾经依靠消费者需求运转的制造业基础,有相当一部分如今靠采购合同运转。
这引出了一个显而易见的问题,华盛顿和北京似乎都无意回答。如果重整军备和 AI 资本支出几乎是默认地在支撑着世界经济,那么要增加不建立在战争或芯片短缺之上的第三根支柱,究竟需要什么?
独立研究机构 Icarus Asia Research 的最新报告提出了一个乍听起来过于简单的观点。
最有条件为全球金融稳定做点什么的两个政府是美国和中国,并非因为它们相处融洽,而是因为它们恰好持有一种资产的两大库存,而使用这种资产,双方都无需向对方做出让步。
最有条件为全球金融稳定做点什么的两个政府是美国和中国,并非因为它们相处融洽,而是因为它们恰好持有一种资产的两大库存,而使用这种资产,双方都无需向对方做出让步。
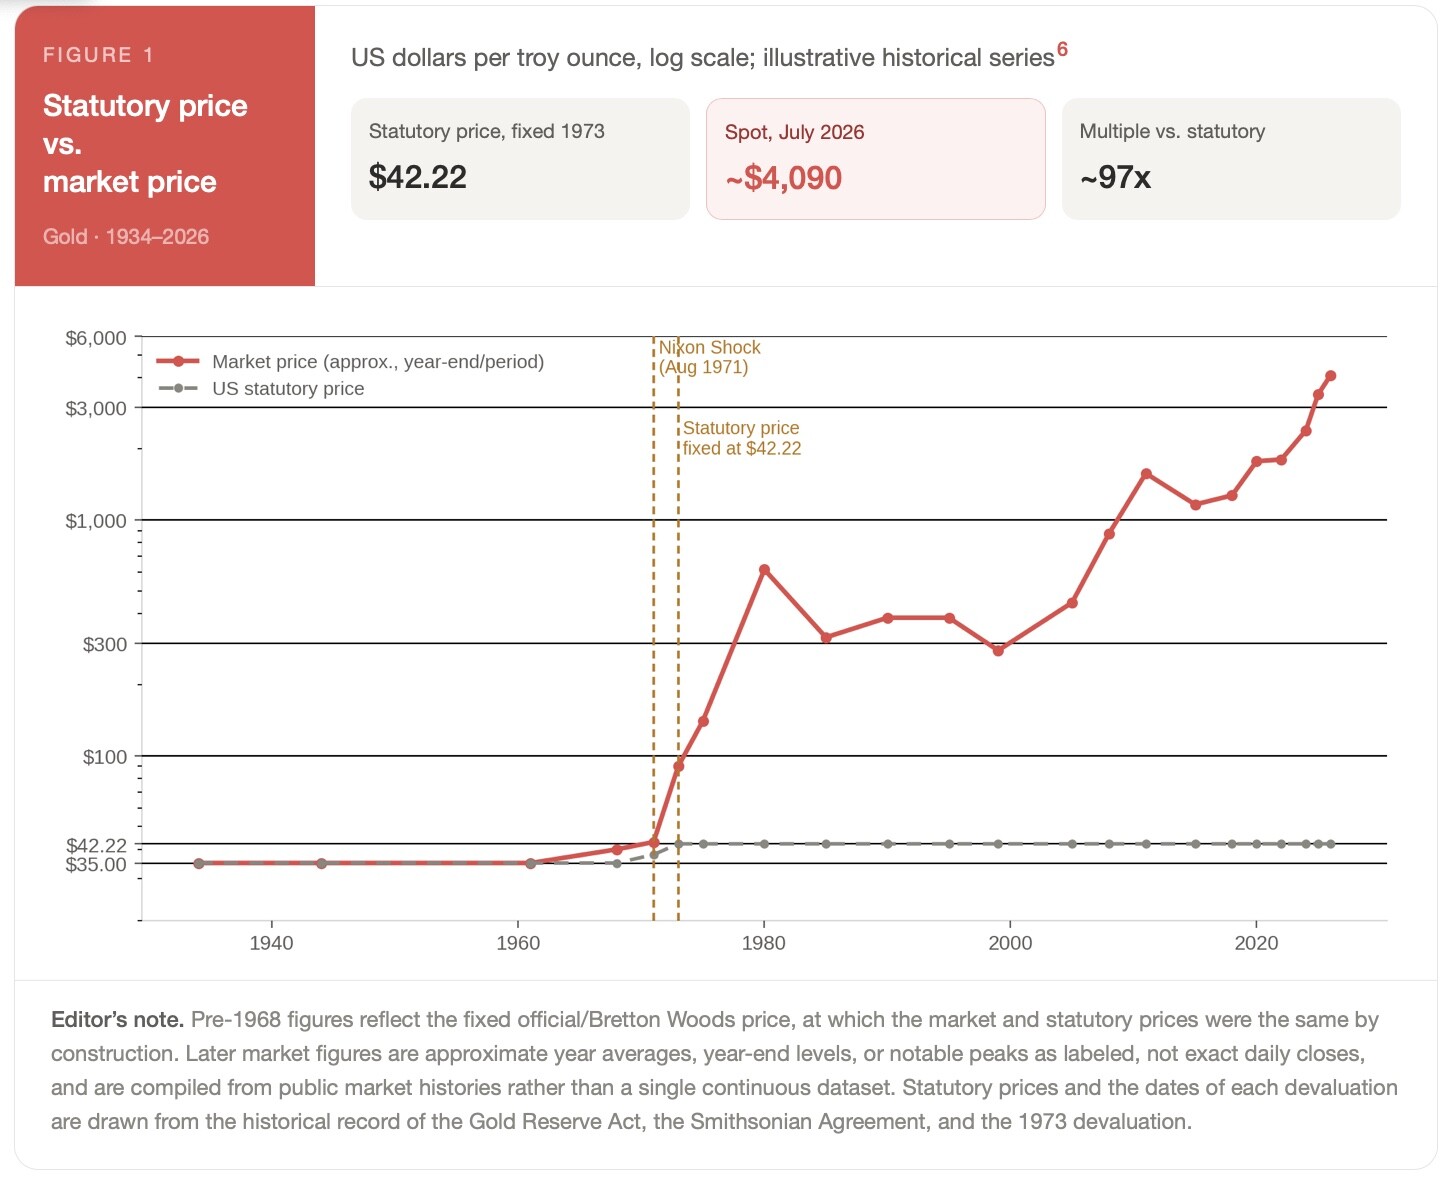
美国拥有约 8,133 公吨官方黄金,在美国财政部账面上仍按每盎司 42.22 美元计价,这一数字是国会 1973 年设定的,此后再未动过。黄金如今的交易价格接近每盎司 4,090 美元,是这一法定数字的近 100 倍。
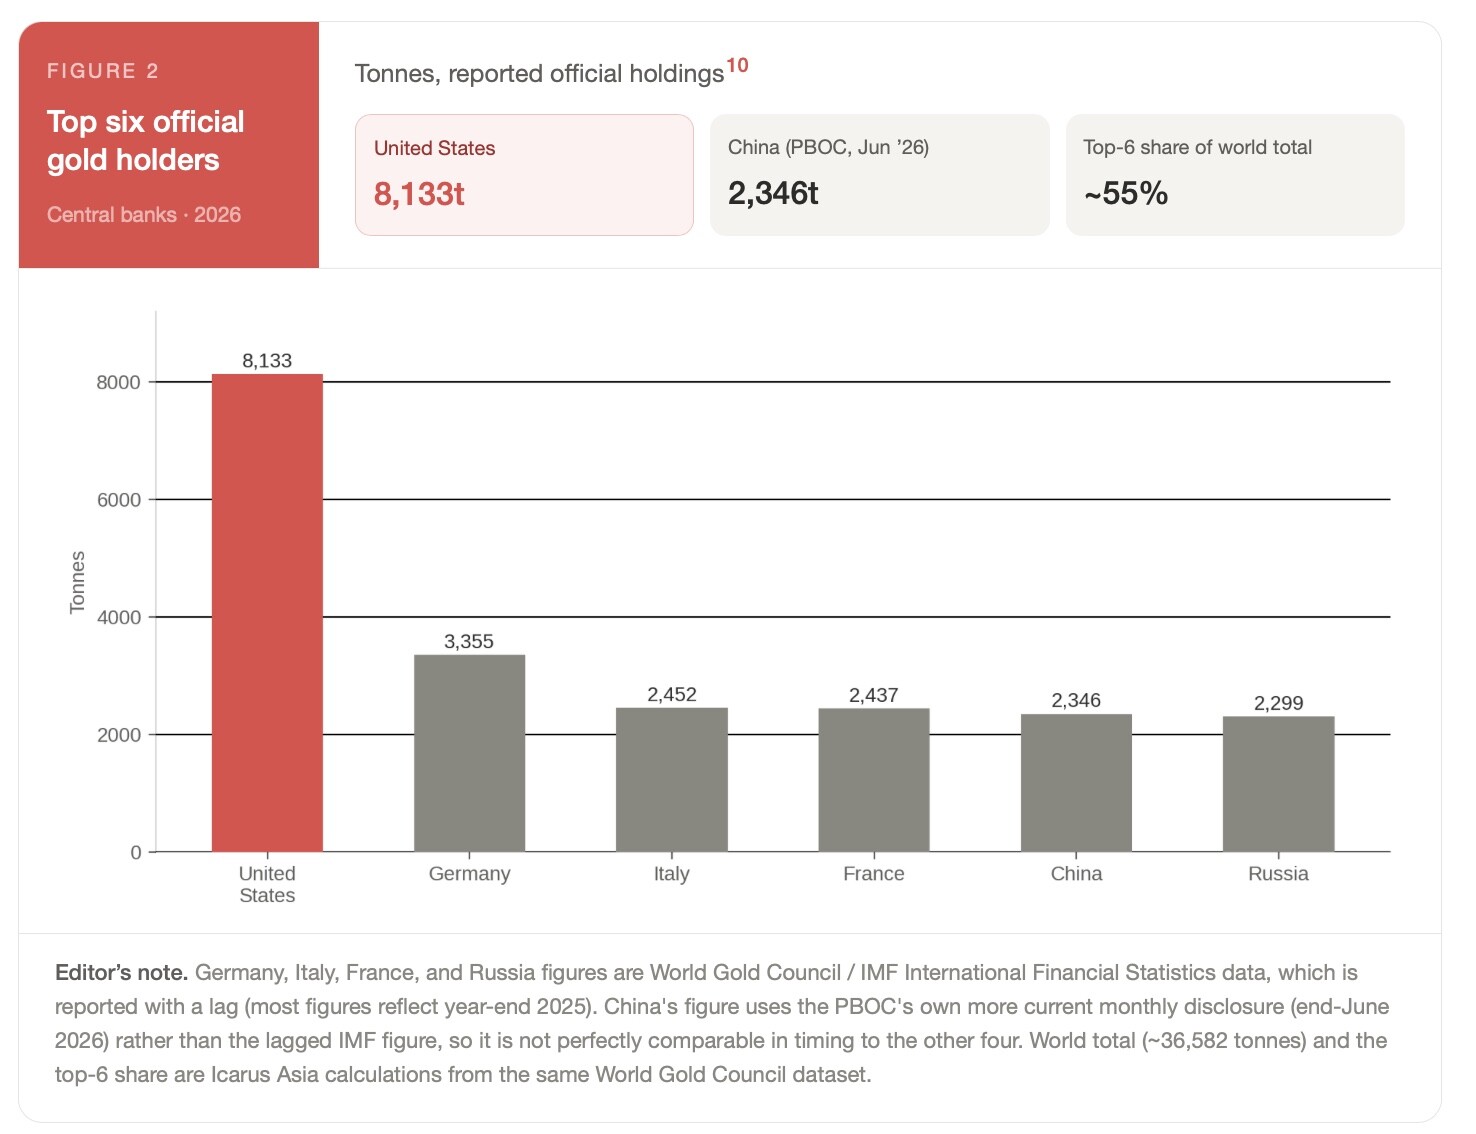
与此同时,中国央行从零开始建立了自己的头寸,已连续 20 个月买入黄金,截至 6 月底报告持有约 2,346 吨。再加上德国、意大利、法国和俄罗斯,这六个彼此大多互不信任的国家,持有全球央行所拥有黄金的一半以上。
黄金作为堡垒
中国的买入符合一场更广泛的转变,这场转变始于 2008 年金融危机,当时全球央行几乎在一夜之间,从二十年来持续卖出黄金转为持续买入。欧洲各国政府在 20 世纪 90 年代和 21 世纪初根据一项正式的销售协议抛售储备。
英国在 1999 年至 2002 年间出售了约一半的黄金,当时接近二十年来的价格低点,在伦敦至今仍被视为时机糟糕的代名词。该协议在 2019 年悄然终止,因为没有人愿意继续卖出。巴塞尔协议 III 的银行资本规则此后以更渐进的方式推动着同一方向:2025 年生效的美国新规则将实物黄金视为银行的一级流动性资产,与现金和政府债券相当,欧盟和英国则按各自更慢的时间表逐步引入这一地位。
随后在 2022 年,西方国家政府在俄罗斯入侵乌克兰后冻结了俄罗斯估计 3000 亿美元的外汇储备,北京、新德里和海湾地区的每一位储备管理者都得出了同样的教训:美元或欧元债权可以被别人的一个决定关停,而躺在自己金库里的一块金条则不会。2022 年和 2023 年,各国央行每年买入的黄金都超过 1,000 吨,约为此前十年速度的两倍。中国自己的连续买入只是一个格外有纪律的例子,华盛顿以外几乎所有人都已加入这一趋势。
随后在 2022 年,西方国家政府在俄罗斯入侵乌克兰后冻结了俄罗斯估计 3000 亿美元的外汇储备,北京、新德里和海湾地区的每一位储备管理者都得出了同样的教训:美元或欧元债权可以被别人的一个决定关停,而躺在自己金库里的一块金条则不会。
以下是把这种重叠视为机遇而非巧合的理由。
华盛顿与北京之间的大交易已经死了,而且已经死了很多年,具体说明原因是值得的。中国直到 2005 年一直将人民币盯住美元,此后十年里华盛顿一直指责北京人为压低盯住汇率。
携手更好
美国财政部在将近二十年里,一直在是否正式将中国认定为汇率操纵国之间摇摆,又退缩,直到 2019 年 8 月贸易战最激烈之时才这样做,结果五个月后又撤销了这一认定。中国在同一时期构建了自己的金融管道,从 2016 年进入国际货币基金组织的储备货币篮子,到自己的跨境支付系统,很大程度上是为了不再完全依赖华盛顿的体系。
这段历史都不会让如今的货币协议或贸易协议更容易达成。不过,它几乎全都与汇率体系及美元在其中的角色有关。黄金完全处于那场争斗之外,这恰恰是它依然开放的原因。
对美国已拥有的黄金的会计处理方式做一次技术性调整,并不要求任何一方政府做出另一方会称之为胜利的让步。
根据 1934 年的一项法律,财政部长可以向美联储发行与政府黄金存量美元价值相等的“黄金券”。提高法定价格,财政部就可以发行更多黄金券;美联储以同等金额记入财政部的现金账户,这纯属一笔会计分录,Icarus Asia 的报告估计,根据新价格落在何处,这可能产生 6500 亿美元至略高于 1 万亿美元的账面收益。没有黄金易手。无需通过任何法律。美联储自己的每周资产负债表上已有一个约 110 亿美元的黄金券账户,这与报告另行计算的数字几乎分毫不差。
它本身并不是免费的钱。
把财政部在美联储的账户记入资金,本身并不会让一美元的新货币进入流通;该账户与银行实际用于放贷的准备金是隔离的。只有当财政部开始花掉这笔余额时,通胀风险才会显现,就像市场已经在关注债务上限引发的现金波动如何推动银行准备金上升或下降一样。
报告的回答是,美联储已经拥有管理这种情形的工具,即其支付准备金的利率、隔夜逆回购工具的利率、其自身投资组合缩减的节奏,而这些都不需要为此临时发明。财政部也可以干脆不花这笔钱,而是把它存起来,作为应对债务上限的腾挪空间,这样既能获得资产负债表上的观感,又没有任何通胀风险,也并非巧合地避开了围绕如何处理万亿美元意外之财的政治斗争。
这一机制也不是假设性的,因为它不需要新的机构。
现成的解决方案
财政部财政服务局已经在管理黄金券项目。纽约联邦储备银行已经为这类账面分录担任财政部的财政代理。美联储自己的货币事务部已经在设定可管理由此产生的任何现金的利率工具。
在另一边,中国人民银行已经运行着储备规划机构,将不得不决定如何解读和回应美国的举动。这需要的每一个参与者都已存在,并且已在做某种形式的这项工作。这与要求两个政府建设新东西并彼此信任地去做,是另一种类型的提议。
这种狭窄的技术性协调也有过先例,尽管并不完美。
1985 年,美国、日本、西德、法国和英国在纽约广场饭店有意压低美元,结果好得近乎过头:日元升值之远、之快,以至于这五国政府在 1987 年不得不再次在卢浮宫会面,只为制止美元下滑。日本对那场日元冲击的应对,即廉价资金和大力刺激,助长了资产泡沫,使该国陷入失落的十年。
人们通常从广场协议中汲取的教训是,货币协调是危险的。
值得汲取的教训则要狭窄得多:相互竞争的经济大国之间协调一致的技术性货币行动并不新鲜,此前就曾在彼此好感并不比华盛顿和北京如今更多的政府之间做到过,其失败源于日本事后在国内的做法,而不是协调这一行为本身。黄金重估不带有广场协议的任何机制,因为汇率没有任何变动,也没有要求其他政府协同行动。但其基本论点,即信任有限的两个大国仍然可以共同执行一个狭窄的技术性步骤,已经被检验过一次。
黄金重估不带有广场协议的任何机制,因为汇率没有任何变动,也没有要求其他政府协同行动。
这一切本身都不能解决两国之间的任何问题。其狭窄性正是关键所在。
报告明确表示,它并不是提议重置汇率体系,也不是冲击美元作为世界储备货币的角色。它提议的是更狭窄、因而也更可行的事:就遏制汇率波动开展联合技术工作,扩大互换额度和流动性支持,并制定两国在市场冻结时如何沟通的共同规程。无法在关税上达成一致的两国政府,原则上仍可以就如何避免意外加剧金融危机达成一致。这是个很低的门槛。至今还没有人跨过。
无法在关税上达成一致的两国政府,原则上仍可以就如何避免意外加剧金融危机达成一致。
怀疑者会说这无关紧要,而且他们的论点确有道理。
并非没有风险
与真正锚定全球金融体系的数万亿美元美国国债和美元储备相比,黄金不过是舍入误差,对 1973 年价格标签的记账变更不会让任何一个利率或任何一个集装箱挪动分毫。重估也可能适得其反。
华盛顿上两次触动这一法定数字,即 1934 年和 1973 年,都是在如今已不复存在的固定汇率制度下对美元明确贬值,报告本身也警告说,债券投资者和外国政府可能将新的一次解读为“隐性贬值”,无论机制如何,仅仅因为前两次发生了什么。
它还驳斥了一个流行但错误的风险版本:商业银行无法按旧的法定价格从财政部买入黄金再按市场价格转手,因为财政部不会以任何价格向银行或公众出售黄金。
该风险的真实版本要狭窄得多,即私人投资者争相从纸黄金转向实物金条,这类压力曾在 2020 年 3 月和 4 月让伦敦和 Comex 交易所的期货与现货价差一度裂开。
这些警告都有道理,这也正是报告把这件事定位为技术性突破口而非外交突破的原因。两国政府都无需在国内作为让步来推销的小规模、可逆的步骤,恰恰是那种能经受现实政治考验的步骤。大的姿态则不能,这也是华盛顿和北京在货币问题上多年毫无进展的主要原因。
两国政府都无需在国内作为让步来推销的小规模、可逆的步骤,恰恰是那种能经受现实政治考验的步骤。
支撑国际货币基金组织 3% 预测的东西,比这个数字本身更令人不安。一个依赖国防开支和 AI 投资来避免停滞的世界经济,剩下的杠杆已经不多,而有能力拉动另一根杠杆的两个国家,恰恰也是共同拉动任何东西的经验最少的两个国家。
黄金本身解决不了这个问题。但它也许是双方都够得着、而又无需承认自己在伸手的唯一杠杆。
作者是 Icarus Asia 的研究与分析主管,Icarus Asia 是一家总部位于香港的风险与咨询企业。
来源
IMF modestly downgrading its outlook for the world economy this year,AP News。
U.S. Treasury-Owned Gold — Status Report of U.S. Government Gold Reserve,U.S. Treasury Fiscal Data;Status Report of U.S. Government Gold Reserve,Bureau of the Fiscal Service。
China's Central Bank Boosts Gold Reserves for 20th Straight Month,BigGo Finance;PBOC extends gold-buying streak to 20 months,China Daily。
Current price of gold: July 7, 2026,Fortune。
Central Banks Gold Reserves by Country,World Gold Council。
1999–2002 sale of British gold reserves,Wikipedia;Worst deal in UK history? 20 years since Brown sold Britain's gold,BullionByPost。
Gold Goes Full Reserve Asset As Basel III Elevates It To Tier 1 Status,Forbes;“As of July 1, 2025, gold will officially be classified as a Tier 1, high-quality liquid asset”,SYZ Group。
What is the status of Russia's frozen sovereign assets?,Brookings;Confiscation of Russian central bank funds,Wikipedia。
U.S. drops designation of China as currency manipulator,PBS NewsHour;Nothing to See Here: China No Longer 'A Currency Manipulator',CSIS。
Plaza Accord,Wikipedia;Louvre Accord,Wikipedia;“The Plaza Accord, 30 Years Later”,Jeffrey Frankel,NBER Working Paper。
Icarus Asia Research,“The Narrow Case for US–China Gold Diplomacy”(2026 年 7 月)。
免责声明
本文不构成投资建议。请自行研究,并咨询注册财务顾问。
读者评论
使用领英账号验证身份后即可发表评论。评论公开显示您的领英姓名和头像。请保持礼貌。