
仅供参考,不构成投资建议。 免责声明
站上 5%,又跌回下方
10 年期美国国债收益率周一触及 2007 年以来的最高水平。买家再度现身。接近 0.9 个百分点的期限溢价意味着,下一次测试将更难通过。
与 2023 年 10 月那次测试不同,这一次要实现持久的逆转,仅有诱人的名义收益率还不够。投资者需要看到能源冲击消退、美联储的应对被证明可信,或增长疲软到足以拉低预期的短期利率。95% 是一道强大的心理门槛,但它不是市场的法则。重要的是这一走势是有序且由增长驱动的,还是无序且由通胀和财政风险驱动的。
熟悉的水平,陌生的背景
基准 10 年期美国国债收益率周一升破 5%,为 2023 年 10 月以来首次,盘中最高触及 5.014%,随后买家把收益率压回该门槛之下。2 3这使该债券达到了 2007 年 7 月以来未曾见过的水平;若升破约 5.02%,将创下整个后金融危机时期的新高。10 13
值得关注的是随后的反转。2023 年 10 月,10 年期国债收益率短暂触及约 5.02%,当天收于约 4.84%;随着投资者回补空头头寸并买入久期资产,到年底降至约 3.79%。12 132026 年的这次测试带来的当日回落幅度较小,据 TradingEconomics,降至约 4.96%,这表明 5% 仍起着需求触发点的作用。但它尚未引发三年前那种看空头寸的投降式平仓。20
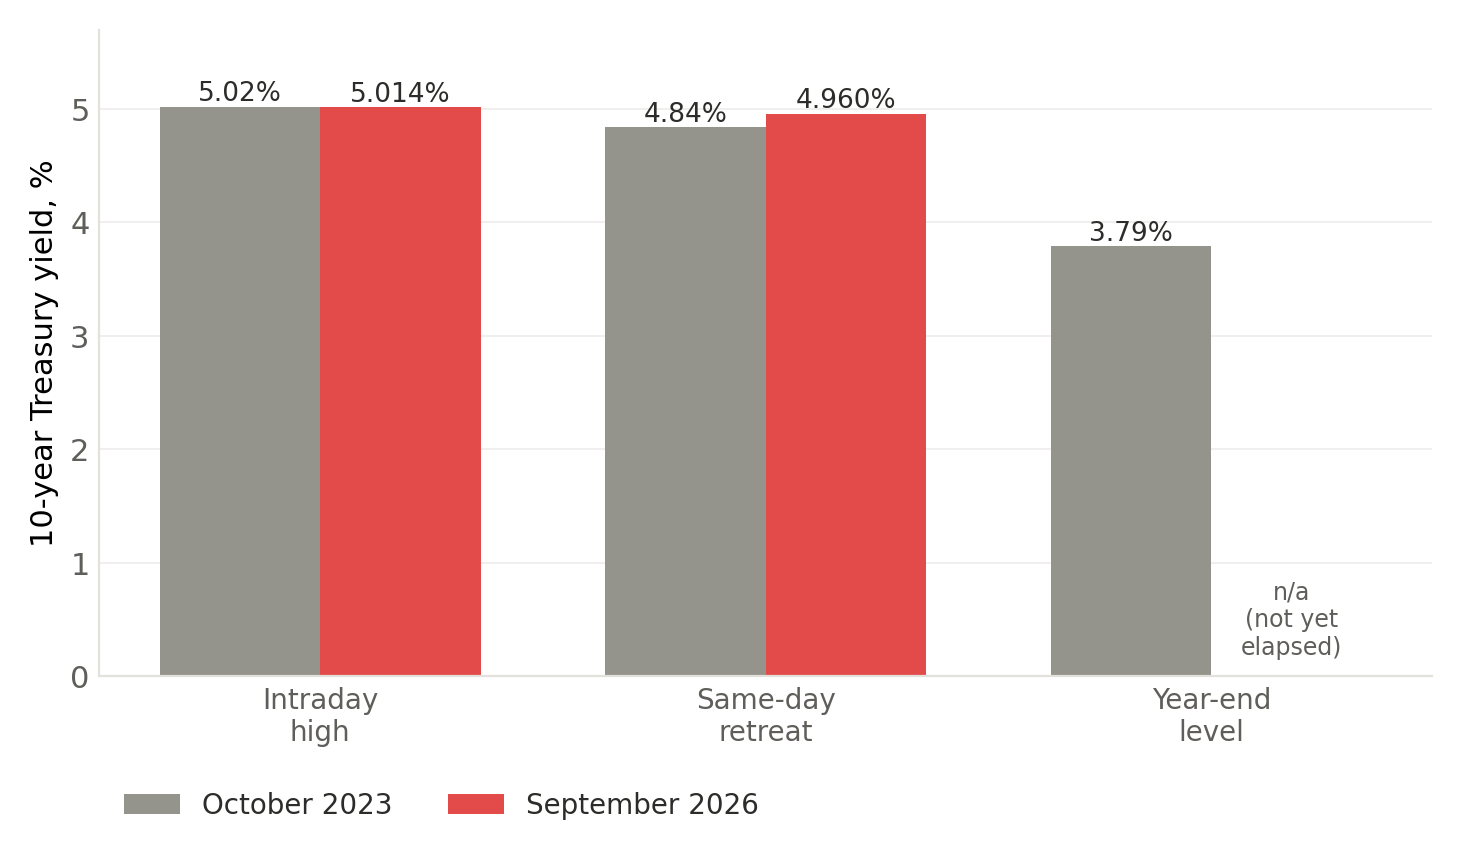
图 1:盘中高点和当日回落幅度在两次事件之间可直接比较。2023 年 10 月的年底水平(3.79%)反映了此后近三个月的通胀回落和对美联储转向的预期。2026 年尚无对应的数据点,因为这段时间尚未过去。来源:Wolfstreet、Investopedia、TradingEconomics。12 13 20
5% 究竟由什么构成
10 年期名义收益率大致等于债券存续期内预期的平均短期政策利率,加上期限溢价:后者是投资者因持有固定利率、长久期资产而不是滚动持有短期票据所承担的风险而要求的额外补偿。14达拉斯联储估计,6 月 10 年期期限溢价约为 60 个基点;到 9 月初,纽约联储 ACM 模型的估计已升至约 89 个基点。14 6
这两个估计来自不同的模型(达拉斯联储的期限融资溢价框架和纽约联储的 ACM 模型),因此从约 60 个基点升至约 89 个基点,既反映了久期风险的真实上升,也包含两者之间的一些方法差异。方向比变动的精确幅度更重要。
这一区别对接下来的走势很重要。由更强的预期增长推动的收益率上升,可以与健康的盈利和稳定的信用表现并存。由通胀或财政风险溢价推动的收益率上升则更具破坏性:它在无法保证名义现金流更强的情况下抬高了贴现率,并降低了美联储短期内开启降息周期的可能性。
先是油价,然后是通胀,再是美联储
能源首先引发了这一切。美国原油价格升至每桶 100 美元以上,布伦特原油逼近 90 美元高位至 100 美元的区间,引发全球债券抛售,原因是担心更高的能源成本会传导至更广泛的价格预期。15 18 月 CPI 报告强化了这种担忧:整体 CPI 环比上涨 0.4%,同比上涨 3.4%,其中汽油当月上涨 3.9%,能源指数同比上涨 16.3%。核心 CPI 环比 0.3%、同比 2.4%,没那么令人担忧。但整体通胀的加速已足以让近期加息看起来很可能发生。4 16
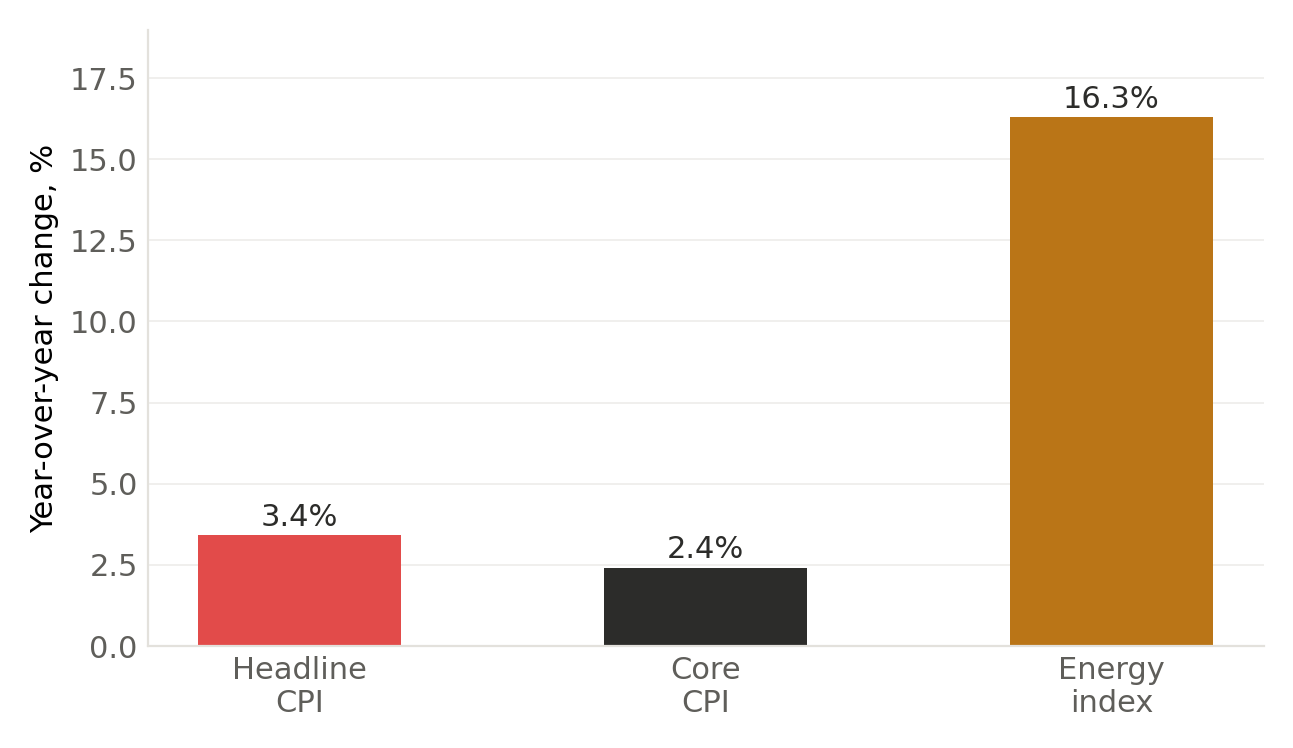
图 2:整体和核心数据均为经季节性调整的 12 个月变化;能源指数是 BLS 较宽泛的能源类别,而非较窄的汽油分项指数。来源:美国劳工统计局,2026 年 8 月 CPI 发布。16
经济学家随后迅速调整了预期。通胀数据公布后,Reuters 调查的经济学家中有 85% 预计美联储将在 9 月 15 日至 16 日的会议上加息 25 个基点,期货市场定价的加息概率接近 90%,并预计到 2027 年 7 月前还将再加息约四次。9这同时重新定价了收益率的两个组成部分:预期的短期利率路径,以及投资者对美联储实际行动幅度和速度所附加的不确定性溢价。
为什么反弹没有到来
财政背景解释了为何 10 年期国债在逼近 5% 时没有出现决定性的反弹。国会预算办公室预测 2026 财年联邦赤字为 1.9万亿美元,占 GDP 的 5.8%,公众持有的债务占 GDP 的 101%。净利息支出预计在 2026 年将超过 1万亿美元,并从今年占 GDP 的 3.3% 升至 2036 年的 4.6%。5 17
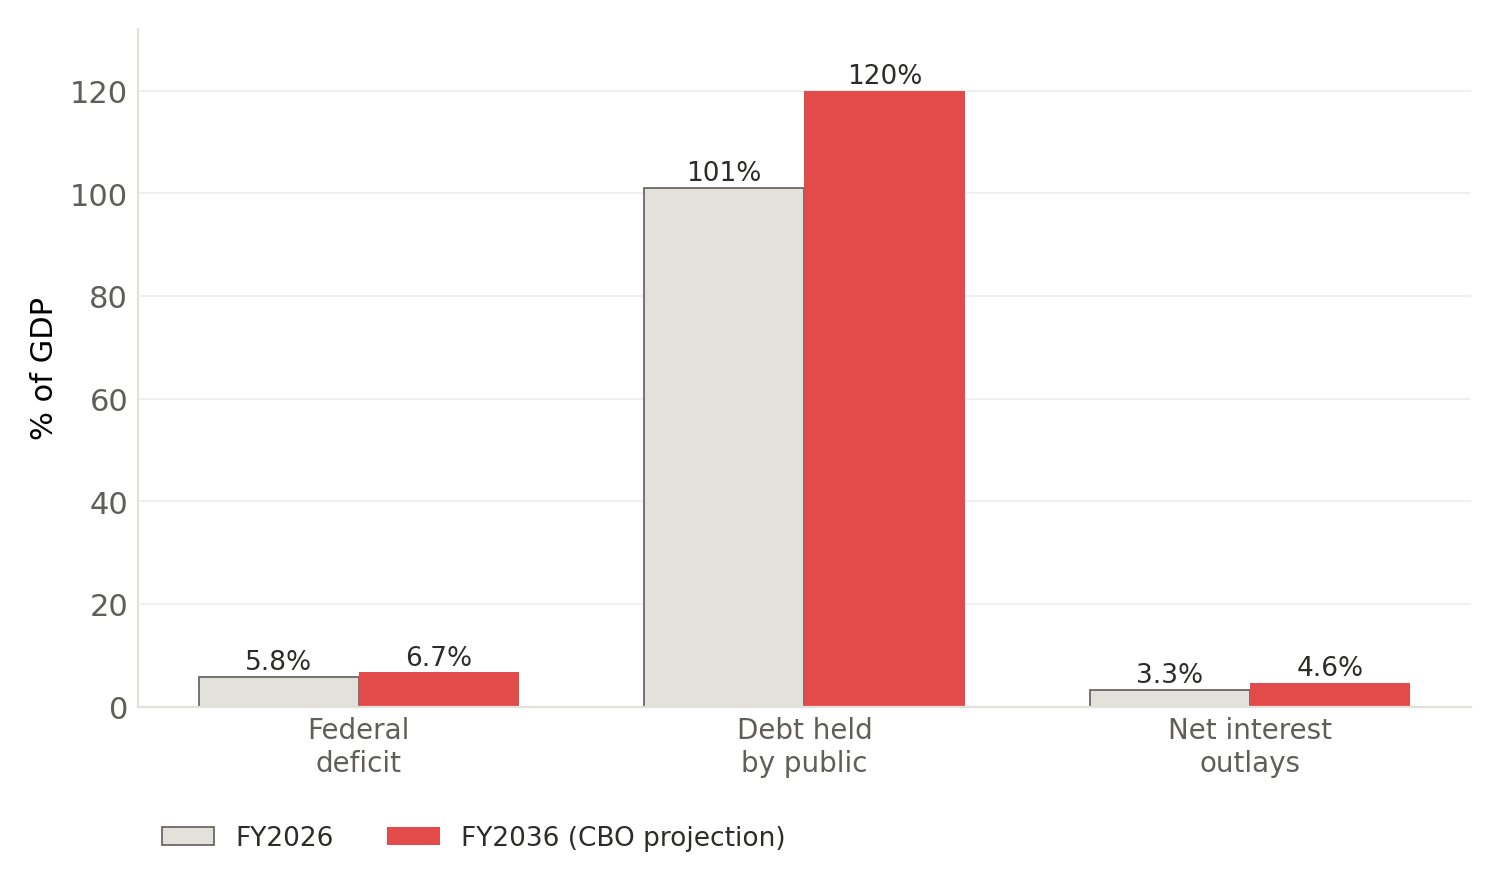
图 3:所有数字均为 CBO 基准预测,未来报告中可能修订。为便于比较,公众持有的债务与赤字和利息序列显示在同一个占 GDP 百分比的坐标轴上;请注意量级的差异。来源:Congressional Budget Office,The Budget and Economic Outlook: 2026 to 2036。5 17
这些数字既造成了供应问题,也造成了风险溢价问题。即使在没有衰退的年份,财政部也必须发行大量证券,而投资者必须判断,更高的利息成本是否会扩大未来赤字并需要更多发行。CBO 预测,到 2036 年,公众持有的债务将升至 GDP 的 120%,赤字将扩大至 GDP 的 6.7%,尽管基本赤字较小,这表明利息支出本身正越来越多地推动债务轨迹。17
拍卖规模显示了市场必须消化的体量。8 月的再融资发行了 3 年期、10 年期和 30 年期共 1250亿美元,其中包括 420亿美元的 10 年期国债,并从私人投资者那里筹集了约 287亿美元的新增现金。18 19财政部表示,名义附息债券和浮动利率票据的拍卖规模至少在未来几个季度应保持稳定。但在如今高企的债务存量下,“稳定”仍意味着大量持续的久期供应。18
私人部门借贷加剧了对资本的竞争。与人工智能基础设施相关的大量企业发债与主权借贷同时进行,这很重要,因为边际上的国债买家比较久期资产时,对照的不只是股票和现金,还有提供额外利差的投资级信用债。更强的私人信贷需求可能推高国债拍卖出清所需的收益率。1
为什么 2026 年比 2023 年是更难的考验
| 维度 | 2023年10月 | 2026年9月 |
|---|---|---|
| 当下的叙事 | “更高更久”,强劲的活动数据,六个月来的快速抛售 | 油价冲击,通胀坚挺,重新出现的美联储加息预期 |
| 5% 处的价格走势 | 当日从约 5.02% 回落至约 4.84%;年底约为 3.79% | 最高 5.014%,仅回落至 4.9% 高位区间 |
| 政策方向 | 加息周期接近尾声;通胀回落打开了降息的路径 | 市场定价 2023 年以来的首次加息,且可能还会有更多 |
| 通胀动能 | 从疫情后的峰值回落 | 整体 CPI 3.4%;能源指数同比上涨 16.3% |
| 财政 / 期限溢价背景 | 存在供应担忧,但空头回补占主导 | 债务超过 GDP 的 100%;期限溢价接近 0.9 个百分点 |
| 出现反弹所需的条件 | 有吸引力的收益率加上增长降温的证据 | 有吸引力的收益率可能需要油价、通胀、美联储可信度或增长走弱的确认 |
关键区别在于未来的政策路径。2023 年,5% 最终被证明足以抑制经济,并在紧缩周期成熟时吸引了买家。2026 年,市场面对的是新一轮通胀冲击,而对政策是否已具足够的限制性尚无信心,这意味着 5% 可能带来战术性需求,但尚未标志着周期高点。第二个区别在于构成:当期限溢价偏高且不断上升时,经济走弱并不会自动带来相应幅度的债券上涨,因为财政供应和通胀不确定性可以抵消较低的预期短期利率路径。这提高了出现“熊市陡峭化”的可能,即投资者要求更多的久期补偿,长期收益率相对于短端上升。
持续的 5% 究竟在哪里造成冲击
| 渠道 | 机制 | 收益率持续在 5% 以上的可能影响 |
|---|---|---|
| 住房 | 抵押贷款定价跟踪 10 年期国债收益率,加上提前还款、信用和波动风险的利差 | 随着 10 年期收益率逼近 5%,30 年期固定利率抵押贷款利率升至 7% 以上,使购房负担能力和成交量恶化21 |
| 股票 | 更高的贴现率降低了遥远现金流的现值 | 对长久期成长股、高杠杆企业和不及预期的盈利压力最大10 2 |
| 企业信用 | 国债收益率为企业票息设定了无风险底线 | 即使利差稳定,综合再融资成本也会上升;较弱的借款人在债务到期高峰处风险更大 |
| 联邦财政 | 新发债务和到期债务以更高利率逐步重新定价 | 不断上升的利息支出使赤字复合增长;CBO 已预测 2026 年净利息 >1万亿美元5 |
| 银行 | 更高的收益率提高再投资收入,但降低现有持仓的市值 | 对盈利的影响好坏参半;压力集中在久期未对冲或存款不稳定的银行 |
| 美元 | 更高的相对利率支撑美元;由财政风险推动的上行则可能反而削弱信心 | 方向取决于这一走势反映的是美联储的可信度,还是不断上升的主权风险溢价 |
| 新兴市场 | 更高的美国国债收益率抬高全球贴现率,并争夺美元资本 | 金融状况收紧,集中在高贝塔货币和储备薄弱的外部借款人身上 |
住房是国内传导最快的渠道。随着 10 年期收益率逼近 5%,30 年期固定利率抵押贷款的平均利率升破了 7%。21持续偏高的抵押贷款利率抑制了成交量,削弱了购房负担能力,并强化了仍持有较早期低票息抵押贷款的房主的“锁定”效应。22 23
股票的敏感度取决于盈利。即使 10 年期收益率逼近 5%,标普 500 指数仍保持韧性,强劲的利润增长抵消了部分估值压缩。只要名义增长和盈利保持稳健,这种态势就可以持续。但如果更高的收益率恰逢盈利走弱、信用利差扩大,或油价冲击本身造成利润率压缩,这种态势就会变得不稳定。11 24估值的算术已经相当苛刻:6 月底,一项估计将标普 500 指数的滞后盈利收益率定在接近 4.11%,而 10 年期收益率为 4.38%,这一负差意味着,股票估值需要用持久的增长来证明较低的当前盈利收益率是合理的。25
回购,却没有震慑效果
财政部将长端流动性支持回购的规模,从每次操作最高 20亿美元提高到至少 40亿美元,自 9 月 9 日起生效,部长 Scott Bessent 随后暗示购买规模可能更高。财政部已宣布 9 月将进行一次规模高达 60亿美元的操作。8 26市场的反应平淡,这本身就说明了问题。27
回购不是量化宽松。它们是以一种政府负债换取另一种政府负债,目的是改善市场流动性和运作,而不是消除私人投资者最终必须融资的底层供应。在净借款没有减少或期限结构没有调整的情况下,它们的效果主要体现在流动性和拍卖动态上,而不是长期均衡收益率上。如果市场开始认为,更大规模的回购是在试图锁定某一特定收益率,而不是平滑流动性,那可能会因引发对债务管理政策一致性的质疑而提高风险溢价,而不是降低它。
从这里出发的四条路径
回到 4% 高位区间
油价回落,整体通胀减速,美联储作出可信但有限的回应,增长数据走软。决定性的行情将表现为两年期收益率下降、盈亏平衡通胀率走软、期限溢价稳定至下降,而不仅仅是一天的避险反弹。
4.85%–5.20%
通胀维持在目标之上但不再加速,美联储逐步收紧,拍卖在没有混乱的情况下顺利出清。持有套利的买家在 5% 以上出现,而财政和发行方面的担忧将反弹限制在 4% 高位区间以下。这是抑制经济活动、但不迫使政策逆转的高收益率。
5.25%–5.50%
如果油价居高不下、通胀预期扩散、美联储看起来落后于形势,或长端拍卖显示需求疲弱,这种情形是可能的。一位策略师曾提出,在持续抛售的情况下存在 5.5% 的风险情形。1若同时伴随美元走弱则最令人担忧,这将表明投资者定价的是财政或通胀风险,而不是在奖励增长。
不在于水平,而在于模式
危险的结局并不是某个特定的收益率,而是收益率快速上升,同时出现互换利差扩大、拍卖尾差不佳、股市下跌、美元走弱和信用利差上升,这是一种跨资产模式,表明对久期吸纳能力的信心受损,有别于伴随坚挺股市和走强美元、有序上行至 5.25% 的情形。
这对投资组合意味着什么
在约 5% 的水平上,10 年期国债提供了实实在在的名义票息收益,也是对冲通胀回落或衰退的可信工具,但并不会自动变成低风险资产。以市场惯例的约八年修正久期粗略估算,收益率上升 50 个基点意味着价格下跌约 4%(未计票息和凸性),收益率下降相近幅度则带来相近幅度的涨幅,这是基于标准久期算术的示意计算,并非针对某一具体证券。
分阶段建仓久期资产,比把 5% 当作单一的二元信号更站得住脚。初始配置可以锁定改善后的票息收益和潜在的凸性;后续加仓可视油价、通胀盈亏平衡率、拍卖表现,以及期限溢价已停止攀升的证据而定。注重收益的投资者在长端供应溢价企稳之前,可能更倾向于中期品种或杠铃结构。
对股票而言,更有用的筛选标准是资产负债表和现金流的久期,而不是对整个资产类别的笼统判断。如果盈利预期修正保持正面,那么当前产生自由现金流、再融资需求低且具备真正定价能力的公司,比靠外部资本支撑的成长故事更能承受较高的主权贴现率。24对新兴市场而言,5% 的美国国债基准提高了所需的本币套利收益,并加剧了对油价、外部收支和储备充足度的敏感性;财政状况薄弱的大宗商品进口国面临最严峻的组合:更高的能源账单、输入型通胀和更紧的美元流动性。
需要监测的指标
- 美联储的反应
9 月加息的幅度、前瞻指引,以及货币政策委员会是将油价冲击视为暂时的,还是视为二次通胀的风险。9 - 油价的持续性
原油反转会消除眼前的催化剂;持续的三位数油价则使整体通胀和盈亏平衡通胀的风险保持高位。15 - 通胀构成
整体为 3.4%,核心为 2.4%:从能源扩散到服务和工资,比仅仅是汽油更为重要。4 16 - 期限溢价
9 月初接近 0.89 个百分点的估计,是判断此轮抛售属于结构性,还是主要是美联储路径重新定价的关键指标。6 - 拍卖质量
10 年期、20 年期和 30 年期拍卖的尾差、投标倍数、交易商承销量和间接投标人参与度,将检验真实资金的吸纳能力。 - 曲线形态
由前端引领的抛售意味着美联储路径重新定价;长端表现不佳则意味着期限溢价和财政压力。 - 跨资产确认
美元走强、信用保持韧性,指向增长 / 政策驱动的走势;美元走弱、信用利差扩大、股市下跌,则指向信心冲击。 - 抵押贷款利差
即使 10 年期收益率企稳,较高的波动率和提前还款的不确定性,仍可能使抵押贷款利率远高于国债基准。23
一次测试,而非突破
首次升破 5% 是一次测试,而非突破。买家守住了门槛,市场运作保持有序,收益率从盘中高点回落。但是,油价推动的通胀冲击、很可能出现的美联储加息、接近 0.9 个百分点的期限溢价,以及接近 GDP 6% 的赤字,使这一事件在结构上比 2023 年 10 月的飙升更具挑战性。2 3 5 6 9
若多次收于 2023 年高点之上,尤其是伴随熊市陡峭化的曲线和疲弱的拍卖,将表明 5% 不再是阻力位,而是一个新的、更高收益率体制的底部。
附录 A · 分析师说明
撰写:Icarus Asia Research
报告日期 / 版本:2026年9月14日 · v1.0
方法:将收益率分解(预期短期利率 + 期限溢价)应用于公开报道的市场数据、美联储的模型估计(达拉斯联储期限融资溢价、纽约联储 ACM 模型)、CBO 基准财政预测以及 BLS 通胀数据。情景区间是 Icarus Asia 自己对可能路径的设定,并非点预测。
关键假设:仓位部分的示意性价格敏感度计算采用约 8 年的修正久期;这是一种市场惯例,并非某一具体证券的实际久期。6 月和 9 月的期限溢价比较跨越了两种不同的建模方法(达拉斯联储与纽约联储 ACM);变动的方向比精确的差值更可靠。
附录 B · 一手来源核实
| # | 来源 | 类型 | 日期 | 所支持的论断 |
|---|---|---|---|---|
| 1 | Aggregated research brief (UST-10Y-year-5.md) | 研究聚合来源 | 2026年9月 | 背景综述;AI 基础设施借贷;策略师提出的 5.5% 风险情形 |
| 2 | Reuters,“US 10-year yields reach 5%, highest since 2023” | 通讯社 | 2026年9月14日 | 收益率升破 5%,为 2023 年 10 月以来最高 |
| 3 | CNBC / Tradeweb, US10Y quote page | 市场数据 | 2026年9月14日 | 盘中开盘价(4.955%)、最高价(5.014%)、最低价(4.934%) |
| 4 | U.S. Bureau of Labor Statistics, CPI Home | 政府统计 | 2026年8月 | CPI 一般参考数据 |
| 5 | Congressional Budget Office, The Budget and Economic Outlook: 2026–2036 | 政府报告 | 2026 | 2026 财年赤字(1.9万亿美元 / 占 GDP 的 5.8%)、公众持有债务、净利息支出 |
| 6 | FRED, Term Premium on a 10-Year Zero Coupon Bond (THREEFYTP10) | 联邦储备数据序列 | 2026年9月4日 | 10 年期期限溢价估计(约 0.89 个百分点) |
| 7 | CNBC,“U.S. Treasury yields: investors eye key inflation data” | 新闻 | 2026年8月10日 | CPI 公布前油价与收益率的早期联动 |
| 8 | U.S. Treasury, Press release (sb0607) | 政府新闻稿 | 2026年9月 | 将长端流动性支持回购的规模提高至至少 40亿美元 |
| 9 | Reuters,“Fed rate hike on Wednesday now likely, say economists” | 通讯社 | 2026年9月14日 | 85% 的经济学家预计加息;9 月 15 日至 16 日会议的期货定价 |
| 10 | Business Insider,“Key Bond Yields Are Inching Toward 5%” | 新闻 | 2026年9月 | 将 5% 作为市场关注水平的框架;股票估值压力 |
| 11 | CNBC,“10-year Treasury yield hits 5% for the first time since 2023” | 新闻 | 2026年9月14日 | 标普 500 指数在接近纪录高位的同时收益率上升,表现出韧性 |
| 12 | Wolfstreet,“The 10-Year Treasury Yield Briefly Makes it over 5%” | 市场评论 | 2026年9月14日 | 2023 年 10 月的比较;5% 作为一个水平的历史背景 |
| 13 | Investopedia,“10-Year Treasury Yield Breaches 5% Before Retreating” | 新闻 | 2026年9月 | 2007 年 7 月以来最高;2023 年 10 月的反转数据(5.02% 至 4.84%,年底 3.79%) |
| 14 | Dallas Fed,“Term funding premium: Time is money” | 联邦储备研究 | 2026年6月 | 期限溢价定义;6 月约 60 个基点的估计 |
| 15 | Morningstar / Dow Jones,“U.S. 10-Year Treasury Yield Nears 5% as Oil Fuels Inflation Fears” | 新闻 | 2026年9月 | 油价推动的全球债券抛售 |
| 16 | U.S. Bureau of Labor Statistics, CPI Summary, August 2026 | 政府统计 | 2026年8月 | 整体 CPI 同比 3.4% / 环比 0.4%;核心同比 2.4% / 环比 0.3%;能源同比 +16.3%;汽油环比 +3.9% |
| 17 | Congressional Budget Office, The Budget and Economic Outlook: 2026–2036 (alt. edition) | 政府报告 | 2026 | 债务占 GDP 比重到 2036 年升至 120%;赤字扩大至 GDP 的 6.7% |
| 18 | U.S. Treasury, Quarterly Refunding Statement (sb0590) | 政府新闻稿 | 2026 | 8 月再融资,3 年期、10 年期、30 年期共 1250亿美元;拍卖规模的前瞻指引 |
| 19 | Econolens,“Treasury's August Refunding: $125 Billion Raised” | 市场评论 | 2026 | 420亿美元的 10 年期国债;从私人投资者筹集约 287亿美元新增现金 |
| 20 | TradingEconomics, US 10-Year Treasury Note Yield | 市场数据 | 2026年9月14日 | 2026 年 9 月 14 日收益率回落至 4.96% |
| 21 | CNBC,“The Fed is likely to raise interest rates as inflation persists” | 新闻 | 2026年9月14日 | 30 年期固定利率抵押贷款利率升破 7% |
| 22 | Nevada Real Estate Group,“How the 10-Year Treasury Moves Mortgage Rates” | 行业博客 | 2026 | 2026 年 9 月 10 日 10 年期收益率触及 4.91%;抵押贷款利率联动 |
| 23 | Brookings,“High mortgage rates are probably here for a while” | 政策研究 | 2026 | 抵押贷款与国债利差的历史分析 |
| 24 | Benzinga,“Why Stocks Could Survive A Fed Hike And 5% Treasury Yields” | 新闻 | 2026年9月 | 在 100 美元油价和收益率上升的背景下标普 500 指数的韧性 |
| 25 | CurrentMarketValuation.com,“Earnings Yield Gap” | 市场数据 / 模型 | 2026年6月数据 | 标普 500 指数滞后盈利收益率(约 4.11%)对比 10 年期收益率(4.38%) |
| 26 | Reuters,“Treasury's Bessent says upsized bond buybacks could increase further” | 通讯社 | 2026年8月20日 | 回购规模提高至至少 40亿美元;有进一步提高的可能 |
| 27 | Axios,“Treasury buyback fails to shock and awe the bond market” | 新闻 | 2026年9月10日 | 市场对扩大回购规模的公告反应平淡 |
数据来源说明。本报告中的市场水平、CPI 数字、CBO 预测和联邦储备模型估计,均取自附录 B 所列的一手和二手来源,截至上述各自的发布日期。第 09 节中的情景区间和久期敏感度示意,是 Icarus Asia 自己的分析设定,并非第三方预测。
前瞻性陈述。本报告包含基于当前假设和估计的前瞻性陈述。实际结果可能与此存在重大差异。Icarus Asia 对本分析的完整性或准确性不作任何陈述。本报告不构成投资建议。
利益冲突。Icarus Asia Research 与本报告提及的任何发行人均无投资银行业务关系。不持有所讨论证券的任何头寸。读者在做出投资决定之前,应自行核实所有信息。
读者评论
使用领英账号验证身份后即可发表评论。评论公开显示您的领英姓名和头像。请保持礼貌。