
仅供参考,不构成投资建议。 免责声明

美联储 9 月 16 日自 2023 年以来首次加息。美联储主席 Kevin Warsh 表示,金融状况仍然不算紧,而如今表态的官员、策略师和央行人士都怀疑,加息四分之一个百分点能否遏制真正推高物价的成本。
当记者再次追问,美联储为何要在一个连他自己都形容为强劲的经济中加息时,Kevin Warsh 早就准备好了一句话。这位美联储主席说,央行只是在“撤掉一剂宽松”,这个措辞经过精心挑选,为的是避开“紧缩”这个词。
在 9 月 16 日作出这样的区分显得古怪。就在这一天,美联储自 2023 年 7 月以来首次上调基准利率,将目标区间上调四分之一个百分点,至 3.75% 至 4%,投票结果一致通过。按美联储自己偏好的衡量指标,7 月的通胀率为 3.7%,接近央行目标的两倍。8 月汽油价格再度跳涨。当一名记者追问 Warsh,金融状况是否已紧到足以起作用时,他承认自己“很难”称之为限制性的。
这种矛盾才是当天真正的新闻。
按兵不动三年之后,美联储终于行动了,但其幅度和理由,让人对这是否足够留下了疑问。Warsh 的这四分之一个百分点,能否让央行在未来 12 个月跑在通胀前面,美联储官员不愿作出承诺。
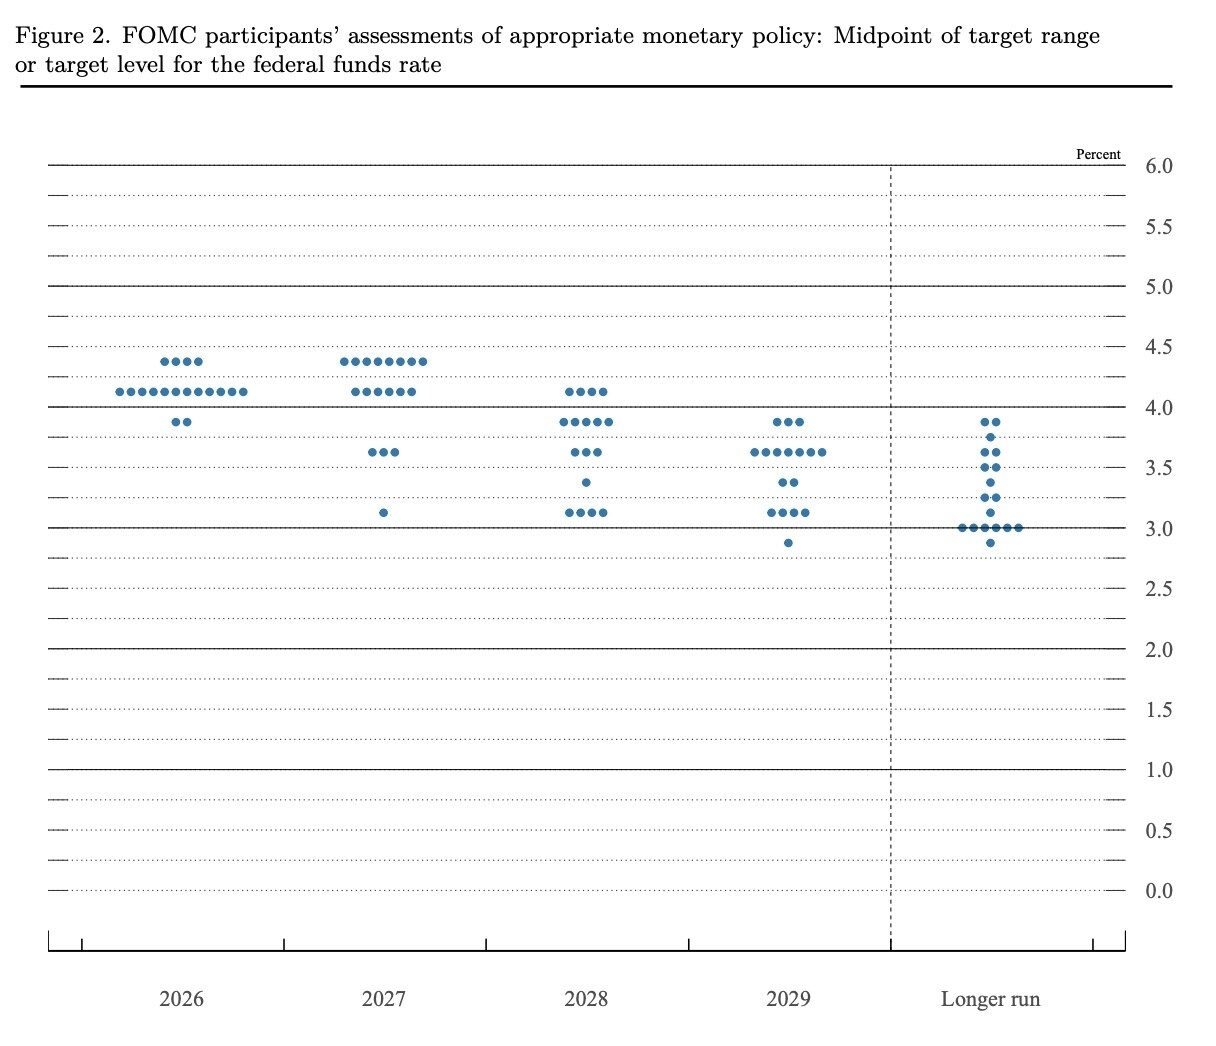
当天提交预测的 18 位政策制定者中,有 16 位在点阵图中至少预期年内再加息一次四分之一个百分点,而官员中位数预计,通胀要到 2029 年才会回到 2%。
通胀的幽灵
Warsh 所对抗的通胀有其特定的形态。
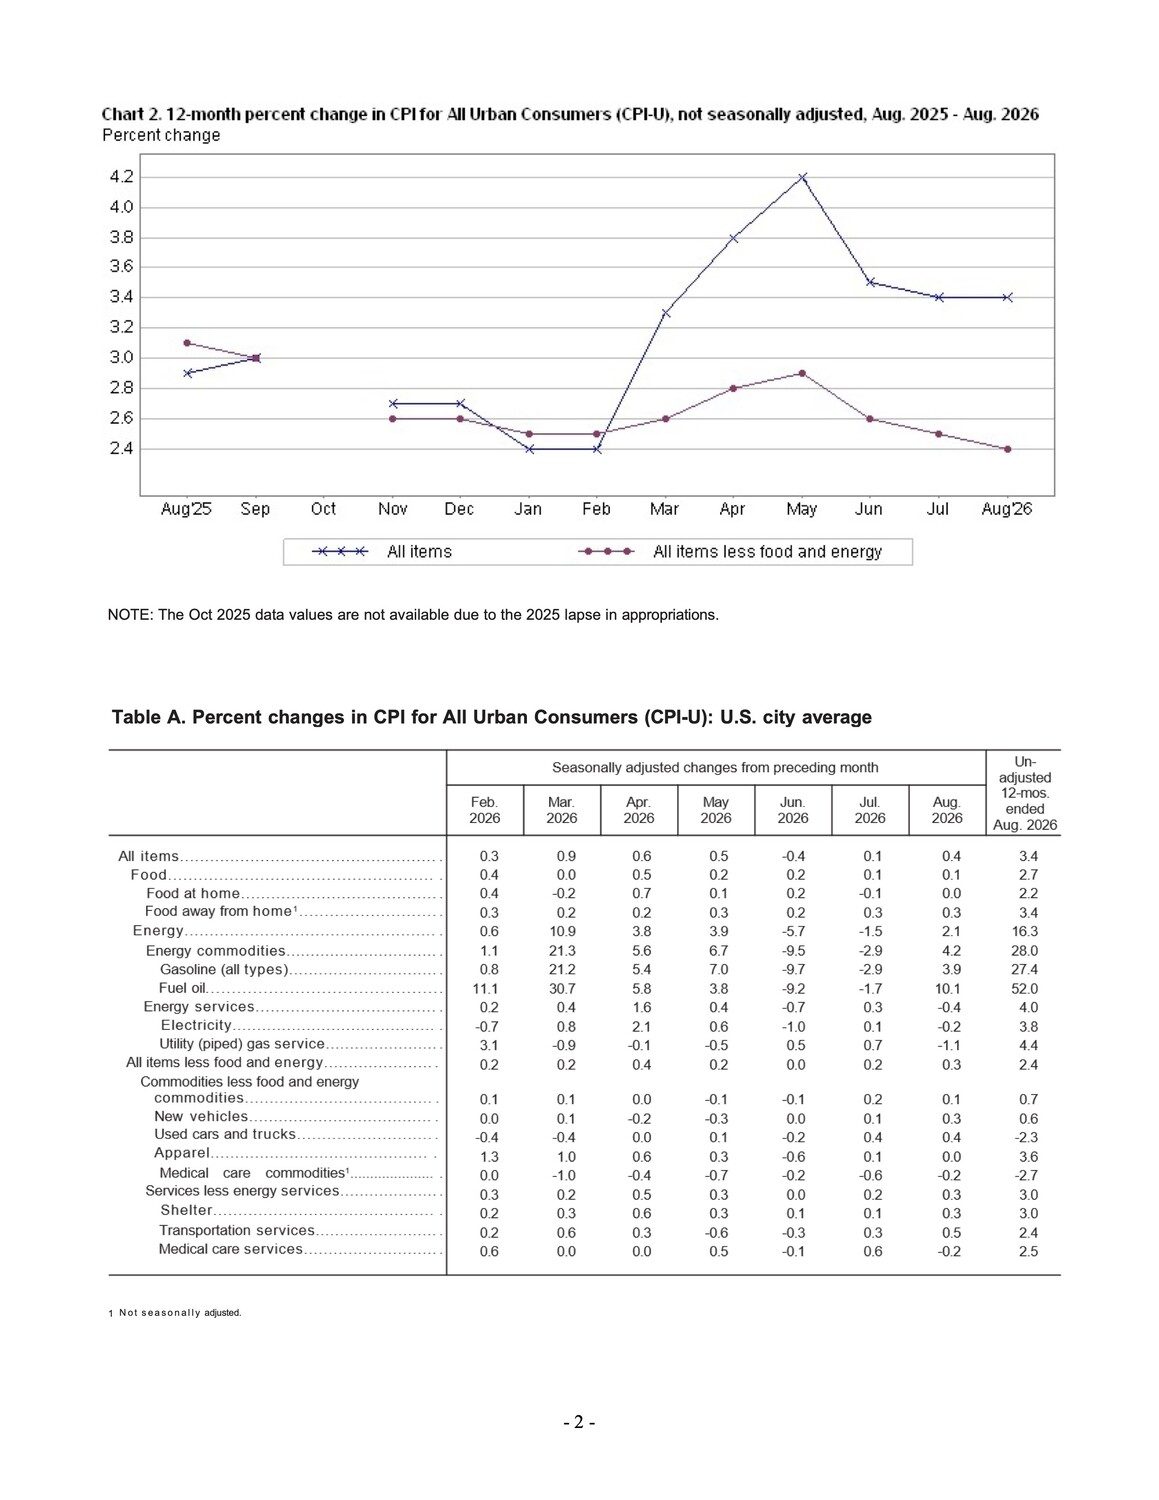
8 月消费者价格同比上涨 3.4%,与 7 月持平,但其构成讲述了一个更尖锐的故事。仅当月汽油价格就跳涨 3.9%,按劳工部的核算,推动了整个整体涨幅的三分之一以上。能源成本整体同比上涨 16.3%。
剔除食品和能源的核心通胀实际上略有缓和,从 2.5% 降至 2.4%。美联储官员认为,这说明压力是集中的,而不是在整个经济中蔓延,至少目前如此。
美联储偏好的衡量指标,即个人消费支出价格指数,走得更热。 即使实际消费支出几乎没有变动,7 月 PCE 整体读数仍达 3.7%,核心读数为 3.3%。
这一切并没有伴随可能会促使人们谨慎的那种劳动力市场疲软。
8 月就业报告显示,雇主新增 162,000 个岗位,约为预测者预期的三倍,失业率保持在 4.1%,工资同比上涨 3.1%,这一速度显然尚未加速到美联储最担心的那种工资-物价螺旋。
官员们指出,劳动力市场仍有余地,通胀却依然远高于目标,这样的组合就是他们的理由。
Warsh 在会后讲话中估计,8 月整体个人消费通胀将接近 3.6%,核心通胀按该指标为 3.2%,按另一项消费者价格指数为 2.4%。
“太多类别,”他说,“无论按 6 个月还是 12 个月计算,涨幅仍在 3% 以上。”一个有韧性的经济让美联储有空间去落实物价稳定,暂时不必担心就业市场。
加息对抗通胀的逻辑由来已久,在一定限度内也经受过充分检验。
更高的借贷成本会使需求降温,更强的美元会使进口品更便宜,而更紧的金融状况最终会体现为物价涨幅放缓。但当前的问题与 2021 年和 2022 年由需求推动的飙升不同,它根源于美联储无法直接触及的能源和关税成本。
加息无法降低石油价格,也无法取消关税。
移动的球门
在 Yahoo Finance 的 Brian Sozzi 报道的一份报告中,掌管 BlackRock 固定收益业务、本人也曾被考虑担任 Warsh 现任职位的 Rick Rieder 认为,目前造成最大损害的类别,即能源、保险、医疗和教育,恰恰是最不可能对联邦基金利率变动作出反应的类别。
“显然,能源、保险、医疗和教育今天正面临并传导更高的成本,”Rieder 写道。“美联储面临的挑战,是用它的工具箱来对抗这一点。”
他援引旧金山联储的研究称,仍在自行降温的通胀部分是与需求相关的部分,而停留在目标之上的部分,则是借贷变贵时纹丝不动的部分。
房东不会因为美联储加息而降租。医院也不会降价。即便如此,Rieder 的结论是,按兵不动并不是更好的选择:“今后无所作为不会是首选路径。”
今后无所作为不会是首选路径——BlackRock 固定收益首席投资官 Rick Rieder
同一周,Barclays 美国股票策略主管 Venu Krishna 从企业账本而非家庭账本的角度,提出了一个相关的问题。
他警告说,科技公司争相建设人工智能数据中心推高了内存芯片价格,这将在 2027 年之前持续挤压企业利润率,而任何可能的利率路径都改变不了这一点。
“一些最大内存买家最近的评论表明,更高的成本假设开始向明年蔓延,”Krishna 说。
Apple 把近期毛利率受压全部归因于预计将持续的更高内存成本。HP 告诉投资者,内存和存储将继续吞噬其制造产品支出中更大的份额。既生产也购买内存芯片的 Samsung 表示,预订订单显示 2027 年的供应缺口将比今年更大。
这种短缺深入芯片供应链。无论美联储对利率采取什么行动,它都会持续体现在季度财报中。
双刃剑
加息能做到的,是阻止供给冲击演变成更糟的局面,即公众对通胀的底层预期发生转变,进而影响企业和工人基于这些预期设定的工资和价格。
这是保加利亚国家银行副行长 Petar Chobanov 在国际清算银行 2 月发布的一篇演讲中提出的观点。
他认为,当供给冲击反复出现时,央行不能再简单地“透过”它们看问题,因为一旦工资抵抗和利润率保护站稳脚跟,这样做有可能引发他所说的“内生性通胀持续”。他提出,相关问题不在于某次冲击源于供给还是需求,而在于工资、价格和预期是否仍然看起来与最终回到目标相一致。
Chobanov 认为,当供给冲击反复出现时,央行不能再简单地“透过”它们看问题,因为一旦工资抵抗和利润率保护站稳脚跟,这样做有可能引发他所说的“内生性通胀持续”。
按这一检验标准,9 月 16 日的情形喜忧参半。
债券市场对预期通胀的衡量,若说有什么的话,是令人安心的。五年期和更长期的市场隐含指标都徘徊在 2% 出头到中段的区间,说明交易员并未计入通胀格局的持久变化。
但家庭讲述的是另一个故事。
纽约联储 8 月进行的消费者调查发现,一年期通胀预期稳定在 3.6%,五年期预期为 3.0%,水平偏高但没有变动。
密歇根大学在美联储决议前几天发布的 9 月初步调查,发现了更令人担忧的情况。
一年期通胀预期从上月的 4.0% 跳升至 4.6%,为 6 月以来的最高读数,而整体消费者信心则降至有记录以来最疲弱的水平之一。
平静的市场与焦虑的家庭之间的分歧,几乎就是公开加息并解释原因的全部意义所在:展示足够的决心,不让焦虑版本的故事占上风。
钢丝上的人
到美联储投票时,市场已经不再等着看它会怎么做。
UBS 在 9 月 7 日给客户的报告中,在强于预期的就业报告之后,将 9 月加息的概率从大约 50% 上调至约 60%,推翻了此前建议客户在利率下降前锁定债券收益率的做法,该行已不再预期这一押注会获得回报。
Reuters 报道,随着油价攀升、加息预期成形,美国国债收益率和美元在决议前几天上扬,10 年期美国国债收益率升至 2007 年以来的最高水平。UBS 修订后的预测显示,两年期美国国债收益率到 2027 年中将升至约 4.25%,比该行仅数月前的预测高出整整一个百分点。
实际上,美联储投票时,这四分之一个百分点已经计入了市场价格,这也是它对金融状况的增量影响可能小于表面数字所示的原因之一。最重要的紧缩已经逐步发生,因为交易员在前一周一直在为美联储即将采取的行动定价。
9 月 16 日最能说明问题的数字,也许不是那四分之一个百分点本身,而是与美联储通胀目标相连的那个年份:2029。
这是美联储官员中位数现在预计通胀达到 2% 的时间,比央行最近的 6 月预测晚了一年。
与此同时,美联储自己的预测显示,按其偏好的衡量指标,2027 年底通胀为 2.3%,有所好转但仍未达标,政策利率在该年一直保持在 4.1% 附近,比美联储对自身长期中性水平的估计高出整整一个百分点。
关于货币政策实际如何在经济中传导的研究,有助于解释这种谨慎。
旧金山联储 2024 年的一项分析发现,加息之后,反应最灵敏的价格通常要约 18 个月才开始出现可衡量的下行压力;更广泛的整体价格指标则接近两年。
按这项研究判断,2026 年 9 月实施的加息,预计要到 2028 年的某个时候才会对通胀显现最明显的效果,远在更为迫切的 12 个月窗口之外。
按这项研究判断,2026 年 9 月实施的加息,预计要到 2028 年的某个时候才会对通胀显现最明显的效果,远在更为迫切的 12 个月窗口之外。
一年之内可能发生的事,要通过更快的渠道,如预期、美元、资产价格、信贷成本和可得性。这些变化很快,而按其中几项衡量,更强的美元、上升的收益率、偏高但没有失控的通胀预期,9 月的加息以及预期它的市场变动,在投票尚未进行之前就已经发挥了部分作用。
美联储官员将在未来几个月观察几件事,以判断这一举措是否奏效,其中没有一件像下个月的通胀报告碰巧走低那么简单。
三个月和六个月年化的核心通胀需要明显降到 12 个月速率之下。除能源和住房之外的服务业通胀目前接近 3%,需要缓和,以证明能源冲击没有蔓延到更广泛的经济。工资增速需要继续放缓,同时失业率不能从目前的 4.1% 大幅上升。而家庭通胀预期,尤其是密歇根大学 9 月调查中录得的跳升,需要回落,而不是继续攀升。
18 位政策制定者中有 16 位预计年底前会再次加息,而官员中位数预计要到 2029 年才能达到美联储的目标。
这未必意味着胜利。
也许进退两难的 Warsh 说得最贴切,他说金融状况尚未具有限制性。
9 月 16 日宣布的这四分之一个百分点,是回答美联储能否跑赢这一轮通胀的开头,而不是结尾。
作者是 Icarus Asia 的执行董事兼研究与分析主管,Icarus Asia 是一家独立的金融研究与市场分析公司,专注于宏观经济洞察、结构性固定收益分析,以及亚洲和全球资本市场的流动性趋势。
免责声明:非投资建议。请自行研究,并咨询注册投资顾问。
来源
Bank for International Settlements. "Petar Chobanov: Back to Basics — Interest Rates, Price Stability and Supply Side Shocks." 演讲,2026 年 2 月 18 日。
Board of Governors of the Federal Reserve System. "Federal Reserve Issues FOMC Statement." 新闻稿,2026 年 9 月 16 日。
Board of Governors of the Federal Reserve System. "September 16, 2026: FOMC Projections Materials, Accessible Version." 2026 年 9 月 16 日。
Board of Governors of the Federal Reserve System. "Transcript of Chair Warsh's Press Conference Opening Remarks." 2026 年 9 月 16 日。
Bureau of Economic Analysis. "Personal Income and Outlays, July 2026." 2026 年 8 月。
Bureau of Labor Statistics. "The Employment Situation — August 2026." 2026 年 9 月。
Federal Reserve Bank of New York. "Medium-Term Inflation Expectations Tick Down; Unemployment Expectations Deteriorate." Survey of Consumer Expectations,2026 年 9 月 8 日。
Federal Reserve Bank of San Francisco. "How Quickly Do Prices Respond to Monetary Policy?" Economic Letter,2024 年 4 月。
Reuters. "Dollar Near Two-Week High as Oil Surge Lifts Yields, Fed Hike Bets." 2026 年 9 月 15 日。
Reuters. "Fed Hikes Rates in Search of 'Timelier' Drop in Inflation, Sees More Tightening Ahead." 2026 年 9 月 16 日。
Sozzi, Brian. "Top Strategist Thinks the Federal Reserve Interest Rate Hike Won't Fix This Huge Earnings Risk." Yahoo Finance,2026 年 9 月 17 日。
Sozzi, Brian. "Why This Former Contender for the Fed Chair Job Thinks Kevin Warsh Has a Huge Problem on His Hands." Yahoo Finance,2026 年 9 月 17 日。
UBS Chief Investment Office. "Strong US Jobs Data Likely to Tip the Balance for the Fed." 2026 年 9 月 7 日。
University of Michigan. Surveys of Consumers,2026 年 9 月初步结果,载于 "Preliminary: Consumer Sentiment Decreased 3.9 Points in September," ABA Banking Journal。2026 年 9 月。
Yahoo Finance. "Fed Raises Interest Rates by a Quarter Point in Unanimous Decision, Marking First Hike in 3 Years." 2026 年 9 月 16 日。
读者评论
使用领英账号验证身份后即可发表评论。评论公开显示您的领英姓名和头像。请保持礼貌。