
仅供参考,不构成投资建议。 免责声明
美国财政部长 Scott Bessent 表示,财政部扩大的债券回购只是提供流动性支持,并非暗中限制长期债券收益率的举动。尽管其运作机制大体印证了这一说法,但一位正在与自身信誉问题缠斗的美联储主席,以及一场为捍卫日元而进行的平行干预,让这番安抚变得复杂。
本月某个时候,美国财政部翻出自己的历史,买回了一只几乎被所有人遗忘的债券。
那是一只多年前发行的 30 年期债券,票面利率 1.875%,如今每 1 美元只值 52.375 美分。为支付 9170 万美元的成本,政府以约 4% 的利率借款。据资深分析师兼记者 Wolf Richter 称,这只债券每年为财政部带来约 330 万美元的利息成本。而为赎回它所发行的债务,每年的成本却将约为 370 万美元。Richter 报道央行和政府债务已近二十年,他得出了一个令人不安的结论:美国政府刚刚花了真金白银,让自己的利息账单略微变大了。
当然,财政部并没有这样描述。
在 8 月 19 日发布的一份通告中,特朗普政府的财政部只是表示,其在收益率曲线 10 至 30 年期段的“流动性支持”回购,每次操作的最高规模至少翻倍,从 20 亿美元上限提高到 40 亿美元,自 9 月 9 日起实施,持续至 11 月第一周。
从表面上看,这一举动不过是例行的日常管理,是一种吸收非流动性的非新发债券的机制,这些债券交易商一直难以在资产负债表上持有。财政部在措辞上小心翼翼,声明无意捍卫任何特定的收益率水平。
但数小时之内,华尔街交易台上和客户报告中的讨论就已远远越过“流动性”一词,转而落在一个完全不同的说法上:收益率曲线控制。
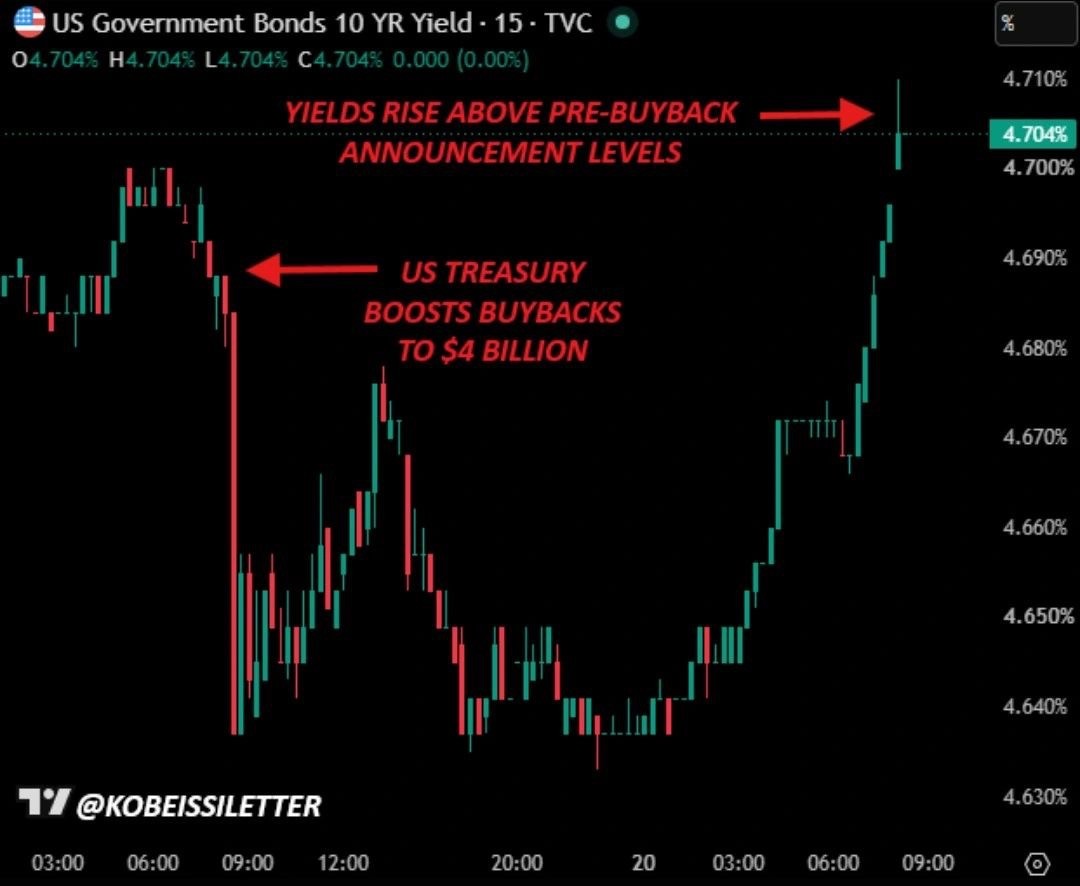
这是美联储在 1942 年至 1951 年间曾用来压低政府自身借款成本的战时应急工具,日本自 2016 年以来也以某种形式推行这项政策。到次日,财政部长 Scott Bessent 自己就公开这样说了,并承认这项操作的规模可能扩大到 40 亿美元以上。30 年期收益率在最初公告时曾下跌多达 9 个基点,此时已回吐了超过一半的跌幅。
8 月 19 日发生的事究竟算不算收益率曲线控制,还是仅仅是朝这个方向迈出的第一步,已成为今年固定收益市场上最具影响的争论之一。事实证明,这一争论取决于意识形态的成分较少,更多取决于一个更狭窄、更容易验证的问题。
究竟是谁在捍卫什么,用的是谁的钱。
折价
Wolf Richter 在其网站 WolfStreet 上记录央行和政府债务已近二十年,他对这笔特定交易做了算术,得出的结论与困扰收益率曲线控制论者的结论大相径庭。
他的异议并不是财政部的回购计划变得过于激进。而是相对于它声称要管理的债务来说,这个计划几乎不存在。
8 月公告新增的购买力约 140 亿美元,分摊在三个月内,仅占期限在十年或以上的逾 10 万亿美元美国国债的约 0.14%。而且由于财政部是靠发行更昂贵的新债来为购买提供资金,从而回收廉价的旧债,这笔交易可能提高而不是降低政府的近期利息成本,上述 1.875% 债券一例所展示的正是这一算术。
Richter 的长期读者都知道他不排斥生动的措辞(他的网站此前叫 Testosterone Pit),他把整个操作称为“障眼法”。或者说,这是一种与其说针对存量债务,不如说针对为其定价的交易员心理的把戏。
Richter 的怀疑并非凭空而来。
在 Janet Yellen 任内,财政部于 2024 年 4 月启动了这种方式的回购,此前去年 10 月 10 年期收益率曾短暂触及 5%,之后仍继续攀升。Bessent 的财政部已在 2025 年夏天将这一操作的上限翻过一次,从 10 亿美元增至 20 亿美元,此前刚进行了一次当时被称为财政部史上最大的回购。这同样没能阻止攀升。在最近这次翻倍之前的几天,30 年期收益率在 5.3% 附近交易,为 2007 年以来的最高水平。
运营 FedWatch Advisors 并撰写名为 Yield Curve Controller 通讯的 Ben Emons, MBA, MsF 用另一组数字做了分析,结论介于 Richter 的不屑与别处流传的警报之间。
据他计算,在 9 月 9 日至 11 月 4 日期间,财政部将回购约 640 亿美元 10 至 30 年期债券,同期发行约 1680 亿美元新的长端债务,回购与发行之比在 35% 至 40% 之间。在最近两个可比周期,即 2000 年至 2002 年以及 2024 年至 2026 年,这一比率接近 8% 至 12%。
换句话说,不管这是什么,它都不是财政部此前执行过的那种规模的操作。
骗子的扑克牌
市场方面并未把这一公告当作日常事务管理来对待。
Emons 把最初的反应描述为“扭曲式变平”。曲线上从 2 年期到 30 年期的收益率下降了约 10 个基点,交易员特别将这种形态与旨在限制利率的干预联系在一起,而非例行的缓解交易商压力的操作。
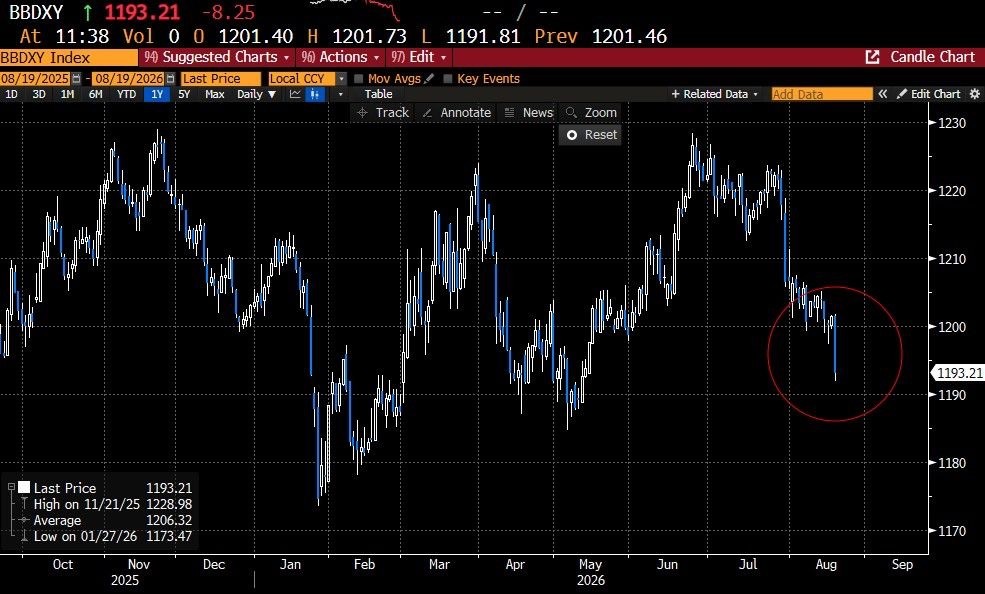
当天黄金上涨超过 2%。以 ICE 指数衡量的美元滑落至 98.8 左右,过去一个月下跌约 2%。
这一切都不像市场对普通债务管理的漠然置之。
1942 年究竟发生了什么
这种混淆是可以理解的。
“收益率曲线控制”一词被使用得相当随意,几乎可以用来形容任何影响债券价格的官方努力。真正的版本有相当精确的定义,而美国只实行过一次。
1942 年 4 月,财政部为一场全球战争筹资,不愿在此期间让自身借款成本上升,美联储同意将国库券利率钉在百分之三八分之一,并把长期政府债券收益率限制在 2.5%。
使这一安排成为真正的收益率曲线控制的,不只是政府在买债,政府买债有各种各样的原因。而是美联储承诺不惜一切代价捍卫一个价格。
它随时准备购买守住这一上限所需数量的债券,这意味着其自身购买的数量不再是美联储事先选择的东西。它变成了市场要求的任何数量。钉住收益率的央行,是把自己的资产负债表无限期地服从于一个价格目标的央行,不管这对货币供应有何影响。
它在一段时间内奏效了。
随后,随着通胀在 1940 年代末加速,将长期利率维持在 2.5% 变得越来越不符合任何像样的货币政策,财政部和美联储花了数年争论如何让央行摆脱一项它已无法维持的承诺。1951 年 3 月的协议终于解除了美联储的义务。收益率上升。信任这一挂钩的债券持有人承担了损失。美联储重获独立,但清算到来时,并非没有代价。
以这一标准衡量,财政部 8 月 19 日宣布的操作几乎在真正的挂钩的每项检验中都不及格。没有宣布任何收益率水平。没有承诺购买无限数量的任何东西。购买有上限,有日期,并局限于一份特定的较旧的非新发证券名单,而不是真正决定市场价格的当前基准债券。
而且,最根本的是,财政部不能像央行那样创造货币。它用来回购债券的每一美元都必须先借来,利率则是当天市场碰巧开出的任何水平。
相比之下,美联储购买债券时,是给卖方银行记入新的准备金,扩大自己的资产负债表,进而扩大货币供应。财政部回购与美联储购买触及的是国家账本的两侧,资金来源的机制完全不同,对经济中存在多少货币的后果也完全不同。
这种区别不是单纯的技术细节。这正是 1942 年的安排需要美联储配合的全部原因,也是这一次,至少在纸面上,不需要的原因。
承压的主席
收益率曲线控制论点中更持久的版本,从来不是真的孤立地针对 8 月 19 日。
它关乎财政部和美联储是否正在滑向一种即使无人宣布也起着挂钩作用的安排。财政部通过回购向长端施压,并越来越多地通过短期国库券为自己融资,而美联储则悄悄提供足够的流动性,使由此产生的国库券发行浪潮永远不会堵塞曲线的前端。
如果这种模式持续下去并变得可预测,投资者可能会在任何官员使用“目标”一词之前很久,就开始为长期收益率隐含的上限定价。固定收益市场近期的走势表明,交易员已经在抢在 Bessent 和 Warsh 之前行动。
然而,这一说法的麻烦,至少目前来说,在于目前坐在美联储主席办公室里的那个人。
Kevin Warsh 于 5 月 13 日经参议院以 54 比 45 的投票确认为美联储主席,接替 Jerome Powell。他上任时带着一个名声,这是经过数月鹰派言论建立起来的,说他会比前任把船开得紧得多,当时一些报道称之为央行的“政权更迭”。
但在 7 月 29 日,他召开的新闻发布会并没有按这一名声让华尔街预期的方向展开。Bank of America 在对此次露面的评估中称之为“央行通胀信誉冲击”,Fortune 随后引用了这一说法。
Warsh 拒绝为美联储自己的前瞻指引辩护,提出了使用其他通胀指标的可能性,并暗示更高的债券收益率已经替他完成了一部分抗通胀的工作,这些含糊其辞、闪烁其词的回答,出自一位数月来一直承诺相反做法的主席。
债券义警登场
债券市场往往以自己的不确定性回应不确定性,这一次也不例外。
长期活跃于华尔街的经济学家 Edward Yardeni 次日对 CNBC 表示,Warsh 没有通过“他的第一次考验”,因为被交易员称为债券义警的力量把收益率推高而不是推低。
据 Fortune 转述,Bank of America 自己的结论近乎悖论。
Warsh 在那场新闻发布会上耗费的信誉,实际上提高而不是降低了美联储 9 月加息的概率,因为重建信任现在可能恰恰需要一种真正宽松、对收益率曲线控制友好的美联储会想要避免的那种鹰派举动。
一家悄悄与财政部协调以压低长期收益率的央行,通常不会召开一场把这些收益率推高的新闻发布会。华尔街对 Warsh 表现的解读表明,这位主席现在必须证明自己的独立性,而不是展示他的合作。
第二个约束朝着同一方向。
一份名为 Capital Wars 的 Substack 在题为“The Warsh Pivot”的文章中认为,Warsh 确实有意恢复缩减美联储资产负债表,文章称这一立场使他与 Bessent 以及投资人 Stanley Druckenmiller 站在一起。
但据同一分析,银行准备金已接近美联储认为的最低充足水平,这正是 2025 年末引发回购市场紧张的区间。文章认为,再进一步施压,美联储就有可能面临流动性事故,而不是有序的缩表。它的结论是,实际结果是一个被困在宽松与紧缩之间灰色地带的央行,远未达到真正的财政部与美联储收益率曲线控制安排所需要的自由流动的宽松。
另一条战线
这个故事中有一块几乎从不进入收益率曲线控制的辩论,部分原因是它在外汇市场而不是国债市场上展开,而它可能是更紧迫的一块。
8 月 3 日,美国和日本确认联合干预以支持日元,当时日元一直滑向令两国首都的政策制定者警觉的水平。
据当时的报道,日本买入了超过 500 亿美元的本币。美国买入估计 50 亿至 100 亿美元,资金来自出售欧元而不是美元,这一选择避免了直接削弱财政部同时在国内努力维持信誉的那种货币。Bessent 随后敦促 Warsh 的美联储扩大 FIMA 回购工具,该机制允许外国央行以美国国债为抵押借入美元,而不是直接出售美国国债来筹集现金。
追溯下来,其逻辑并不复杂。日本持有逾 1 万亿美元的美国国债,比任何其他外国债权人都多。
如果日元继续走弱,如果日本财务省需要美元来捍卫日元,筹集美元的最快途径就是出售这万亿美元持仓的一部分,这一举动会在财政部正在进行一项旨在压低收益率的国内操作的同一时刻,推高美国长期收益率。
Ed Yardeni 把这种局面比作“一座巨大的叠叠乐塔,日元是其中承重的一块”。
经济学家 Robin Brooks 在 Forbes 同一篇文章中被引述,他认为,即使利差朝着有利于日元的方向变动,日元仍持续疲弱,指向的是结构性问题,而不是一时的波动。
无论 8 月 19 日的回购还有什么别的真相,它并非孤立发生。Bessent 实际上同时在进行两项压制久期的操作,一项在国内,一项在国际,每一项都依赖另一项不要瓦解。
声称它已经在发生的怀疑者
并非所有人都接受这样的前提:收益率曲线控制,即使是某种非正式的意义上,仍是尚在地平线上的发展。
金融 Substack capitalistpigcollective 上一篇广为流传的文章提出了完全相反的主张。
即美联储已经在运行一种事实上的版本,而且已经有多年,通过灵活的通胀目标制、酌情而非基于规则的资产购买,以及文章最倚重的机制,即美联储常备回购工具和逆回购工具同时运作。
该论点称,同时运行两者,使美联储能够随意在曲线上任一方向报价,在不宣布任何数字的情况下实现功能上接近收益率挂钩的效果。这篇文章与本文一样借用了 1942 年的比较,却得出了截然不同的结论:控制的框架早已悄悄搭建,8 月 19 日只是更多人注意到它的时刻。
这一论点属于一位作者,而不是美联储,也不是任何可辨认的市场共识,应当把它当作挑衅而不是既定事实来读。
但这是一个有用的提醒:即使在同意华盛顿尚未宣布收益率曲线控制的人当中,对于其实质有多少已经就位、只是没有贴标签,也存在真正的分歧。
Bank of America 的 Michael Hartnett 一直在传阅一个截然不同的历史框架,他的报告在交易台上流传,一些市场专业媒体对其作了摘要。
Hartnett 没有回溯到 1940 年代,而是指向 1970 年代初,当时 Richard Nixon 向美联储主席 Arthur Burns 施压,要求在 1972 年大选前放松政策,这一人情为随后十年的通胀埋下了伏笔。
据 Hartnett 所述,全球政府债券正经历自 1998 年以来最糟的一段时期,英国金边债券收益率接近 5.6%,美国 30 年期接近 5%,而 Bank of America 调查的投资者中,微弱多数现在预计央行最终将采取某种形式的收益率曲线控制,以管理这些债务的成本。
调查的具体数字需要谨慎对待,因为它来自对 Hartnett 报告的二手报道,而非报告本身。
但其背后的直觉,即政治压力而不是战时需要,可能最终迫使央行就范,描述的是一种与 1940 年代类比通常所暗示的截然不同的机制。两组评论者会借用两种完全不同的历史类比来描述同一事件,这本身就说明了这个框架仍然多么不稳定。
什么才能真正证明
剥去历史类比,这场争论归结为一个可检验的模式,一个这场辩论中两个阵营都可能接受为公平的标准。
传统的债务管理是这样的:操作规模保持稳定且适度,遵循固定的再融资季度日历,财政部自己的措辞也只用“流动性”和“市场运作”之类的词。
更接近收益率曲线控制的东西则会有所不同。
回购规模专门在长期收益率上升时升级,净发行持续转向国库券,美联储资产负债表停止缩小或开始扩大以适应国库券供应,购买数量成为收益率变动的函数,而不是事先固定的数字。
以这个标准看,8 月 19 日更接近第一类而不是第二类,至少目前如此。它仍然是一项有计划的、有上限的、针对非新发债券的操作,而不是对价格的无限度捍卫。不过,有两个细节说明应当密切关注而不是弃之不顾。一是 Bessent 次日自己的评论,即这项操作可能超过 40 亿美元,这是最接近承认规模其实并不固定的公开表态。另一个是 Ben Emons 计算出的比率:无论财政部选择怎么称呼它,回购计划正以新发行历史占比的三到四倍运行。
1951 年协议值得记住,原因与战时金融毫无关系。
它提醒人们,压制一个价格,无论理由多么善意,都不会让潜在的成本消失。
它只是决定由谁支付,以及何时支付。
1951 年,答案是债券持有人,他们承担了损失,因为收益率终于上升到市场多年来一直想要的位置。
当前这场争论的参与者,无论是 Bessent、Warsh,还是实时争论这一问题的交易员,没有一个人大声说出这次将由谁来买单。
这才是真正值得问的问题,而 8 月的回购本身并不能回答它。
作者是 Icarus Asia 的执行董事兼研究与分析主管,Icarus Asia 是一家总部位于香港、面向金融服务、银行和科技行业的专业咨询合作伙伴。
免责声明:不构成投资建议。请自行研究并咨询注册理财顾问。
来源
Al Jazeera. “Japan and US confirm rare joint intervention to prop up yen.” Al Jazeera,2026 年 8 月 3 日。aljazeera.com
Al Jazeera. “Kevin Warsh confirmed as new US Federal Reserve chair amid controversy.” Al Jazeera,2026 年 5 月 13 日。aljazeera.com
capitalistpigcollective. “The Fed and YCC in Everything But [Name].” capitalistpigcollective(Substack),2026 年 8 月。capitalistpigcollective.substack.com
Capital Wars. “The Warsh Pivot.” Capital Wars(Substack),2026 年 8 月。capitalwars.substack.com
CNBC. “Fed Chairman Kevin Warsh fails first test as ‘Bond Vigilantes’ drive yields higher, says Ed Yardeni.” CNBC,2026 年 7 月 30 日。cnbc.com
CNBC. “Kevin Warsh wins Senate confirmation as the next Federal Reserve chair.” CNBC,2026 年 5 月 13 日。cnbc.com
CNBC. “Treasury announces upscaled buyback operation for longer-term debt sending yields lower.” CNBC,2026 年 8 月 19 日。cnbc.com
CNBC. “Bessent says Treasury buyback operation could be more than $4 billion.” CNBC,2026 年 8 月 20 日。cnbc.com
CNBC. “Bond yields edge higher as traders digest Treasury debt buyback plan.” CNBC,2026 年 8 月 20 日。cnbc.com
CNN. “Kevin Warsh confirmed as Fed chair, succeeding Jerome Powell.” CNN,2026 年 5 月 13 日。cnn.com
CNN. “The bond market to Kevin Warsh: What are you doing about inflation?” CNN,2026 年 7 月 29 日。cnn.com
CryptoBriefing. “US dollar weakens after Treasury buyback plan, gold outlook rises.” CryptoBriefing,2026 年 8 月。cryptobriefing.com
Emons, Ben. “Yield Curve Controller.” Yield Curve Controller(Substack),2026 年 8 月 19 至 20 日。benemons.substack.com
Fortune. “Fed Chair Kevin Warsh talks a big game, but this market indicator will tell you if Wall Street trusts him after he caused a ‘credibility shock.’” Fortune,2026 年 8 月 1 日。fortune.com
Fortune. “Scott Bessent fired a currency bazooka, but global finance still looks like a ‘giant Jenga tower’ propped up by a Japanese yen that's in deep trouble.” Fortune,2026 年 8 月 15 日。fortune.com
iTiger. “Why is Wall Street Quietly Positioning in Safe-Haven Assets? BofA's Hartnett: ‘Nixon Replay’ Under U.S. Bond Pressure.” iTiger,2026 年 8 月。itiger.com
NPR. “Senate confirms Kevin Warsh as next chair of the Federal Reserve.” NPR,2026 年 5 月 13 日。npr.org
Richter, Wolf. “Bessent Doubles Yellen's Hocus-Pocus Treasury Buybacks, Swapping Old Cheap Debt at a Discount for New Expensive Debt.” WolfStreet,2026 年 8 月 19 日。wolfstreet.com
The Dark Side of the Boom. “Treasury Steps into Fed's Shoes: Bessent Fires $10 Billion Bazooka to Calm Bond Market's Tantrum.” The Dark Side of the Boom(Substack),2025 年。thedarksideoftheboom.substack.com
TradingEconomics. “United States 30 Year Bond Yield.” TradingEconomics,2026 年 8 月 21 日访问。tradingeconomics.com
美国财政部。“Treasury Announces Increased Sizes of Nominal Long-End Liquidity Support Buybacks Beginning September 9.” 新闻稿,2026 年 8 月 19 日。home.treasury.gov
读者评论
使用领英账号验证身份后即可发表评论。评论公开显示您的领英姓名和头像。请保持礼貌。