
仅供参考,不构成投资建议。 免责声明
借来的时间
联合干预在四个交易日内将美元兑日元从 40 年低点拉了回来。但日本的财政负担、由能源推高的贸易逆差,以及与华盛顿之间的利差,一点都没有变。
一次逼空,而非转折
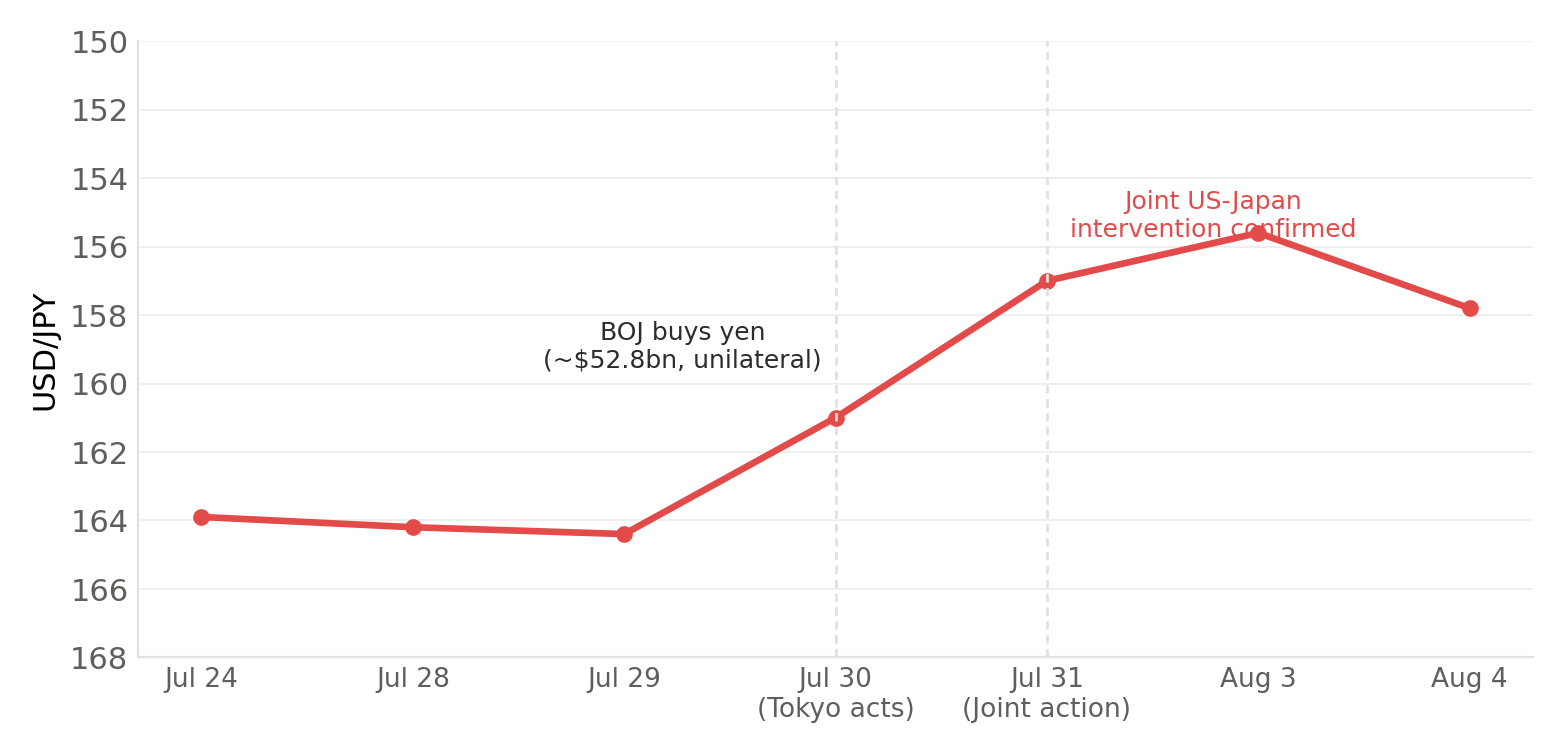
日本与美国自 1998年6月以来首次联手买入日元。东京率先行动,7月30日(周四)估计花费了 528亿美元。华盛顿在周五跟进,两国政府在 8月3日(周一)确认了这次联合行动。日元在7月下旬一度跌至约 164 日元兑 1 美元,为约 40 年来对美元的最低水平;在联合行动当天反弹至约 157,并在随后的周一盘中触及接近 155 的低点。
它奏效了,持续了四天。但它没有触及日元跌到 164 的根本原因:接近 GDP 228% 的债务负担、仍在因油价推高的能源账单而流血的贸易收支,以及东京的短期利率即便在日本央行收紧周期之后,仍比华盛顿低整整一个百分点。为本报告征询意见的每一位经济学家和策略师,无论来自 Northeastern University、ING、Peterson Institute、Official Monetary and Financial Institutions Forum 还是 Japan Economy Watch,都得出了大同小异的结论:干预能够平抑无序的波动,却无法逆转由基本面驱动的趋势。
我们的基准情形是,美元兑日元在未来几个季度将再度走弱,除非两件事同时发生:美国数据疲软到足以让美联储不再进一步加息,以及日本与华盛顿的利差因与外汇干预毫无关系的原因而收窄。二者缺一,这一事件很可能会被人们记成 ING 的 Chris Turner 和 Michiel Tukker 所概括的那样:一次放缓美元升势而非逆转它的尝试。
究竟发生了什么,涉及谁
先看时间线,因为最初 72 小时的媒体报道把它搞乱了。7月30日(周四)纽约交易时段,日本财务省单方面入市干预,对美元买入估计 8.45万亿日元(约 528亿美元),这一数字基于日本央行账户数据与货币经纪商预测的比对。3,6这很可能是东京有史以来规模最大的单日干预。日本央行同日召开会议,将政策利率维持在 1%,没有按一些交易员的定价上调至 1.25%。6干预出现在该决定公布后的数小时内,而非之前。
美国在 7月31日(周五)加入。财政部长 Scott Bessent 在 X 上发帖确认了这一行动,称“周五的协调外汇行动遏制了日元的无序波动”,并称“我们将毫不犹豫地参与进一步的联合干预”。1当天内阁会议上,路透社拍到 Bessent 面前的一本便笺,上面写着:“待办:买入日元 50亿至100亿美元。”华盛顿没有披露实际金额。1,3,6日本财务省在 8月3日(周一)公开确认了这次协调行动。
ING 的 Turner 和 Tukker 称,这是自 2011年3月震后干预日元以来首次由七国集团协调的外汇干预,也是自 1998年6月以来首次美日联手买入日元;当时亚洲金融危机之中,美元兑日元正逼近 150。2这一次的操作方式还有个不寻常的转折:纽约联储据报没有直接卖出美元,而是代表财政部卖出其储备中的欧元,为买入日元融资。2,3三位美国前官员对 Fortune 公开表示,这种做法很奇怪。曾任财政部负责国际事务的助理部长的 Edwin Truman 称之为“怪异”,并认为“卖出第三种货币的效果不如直接卖出美元”。3Peterson Institute for International Economics 的高级研究员 Robin Brooks 说得更尖锐:“依我看,这种花样削弱了美国参与的效力。外汇干预是一场信心游戏。你最不希望的就是给市场任何提出疑问的理由。”3
谁的钱,多少钱
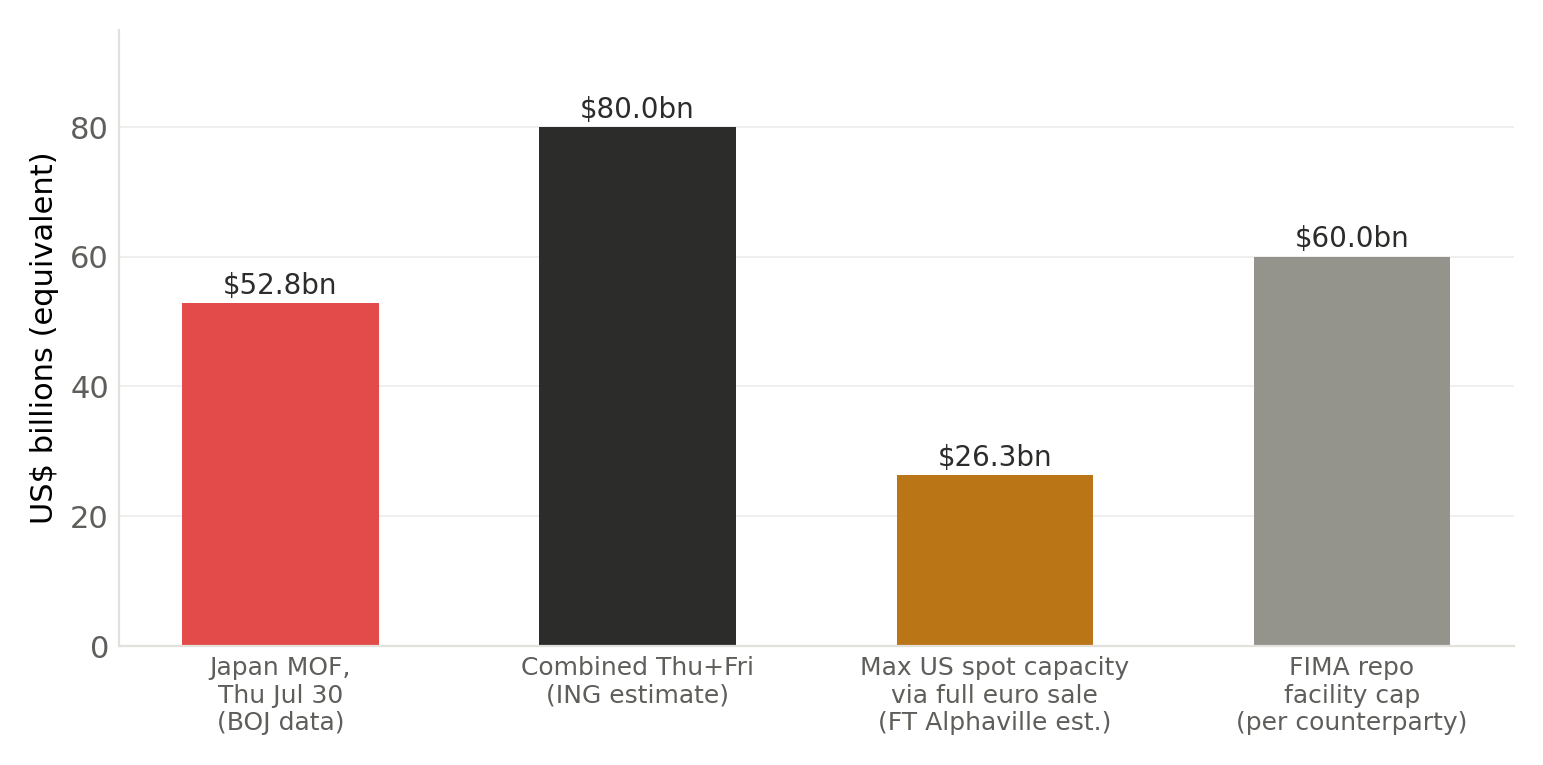
Toby Nangle 为 FT Alphaville 所做的分析认为,日本周四的操作规模约为 528亿美元,与 Bloomberg 根据日本央行账户数据得出的数字一致。3Richard Katz 在接受 CNN 当天采访后,在其 Substack 专栏 Japan Economy Watch 上援引日本央行数据称,东京在那次操作中卖出了近 590亿美元以买入日元,该估计采用了不同的数据口径,略高一些。6ING 自己对周四和周五合计的统计显示,日美两国的干预总额接近 800亿美元等值。2
美国一侧的数字很快变得模糊,而这本身就说明问题。Nangle 指出,美国外汇储备总额约 380亿美元,分属财政部的外汇稳定基金(ESF)和美联储的公开市场账户(SOMA),其中约 69% 为欧元资产,其余为日元资产。2,3财政部自己公布的 2026年7月下旬国际储备头寸数据与此高度吻合:两个账户的欧元持有量(证券加存款)合计约 260亿美元,日元约 120亿美元,欧元占比约为 69%。如果纽约联储把两个账户里的欧元资产全部变现来为买入日元融资,Nangle 算出的最大即期规模约为 263亿美元,还不到日本周四单日操作规模的一半。3
ING 和 FT Alphaville 都指出,华盛顿本可以改用远期交易,这样名义交易额可以远远超过现金储备的上限,代价是形成纯粹的欧元净空头头寸,并集中暴露于交易商银行的对手方风险。2,3无论哪种方式,结论都一样:这次行动的美国部分是为了发出信号而设计的,而不是要靠交易量去推动汇率。在财政部工作了四十年、如今担任 Official Monetary and Financial Institutions Forum 美国分部主席的 Mark Sobel 向 Fortune 直言:“美国入市支持日元是不明智的,即便这样做能赚一点小钱,除非它是日本解决日元疲软根本问题的计划的一部分。毕竟,财政部的外汇稳定基金不是对冲基金。”3
FIMA 选项,以及 Bessent 为何想把它做大
日本是美国国债最大的外国持有者,持有量超过 1.14万亿美元。1要筹集干预所需的美元而卖出其中任何有意义的一部分,都会在华盛顿最承受不起的时刻推高美国国债收益率,因为美国赤字创下纪录,新发债券又一向依赖外国买家来消化。2替代方案是美联储的 FIMA 回购工具,它允许外国央行以美国国债为抵押借入美元,期限最长七天,而不必直接卖出债券,每个交易对手的上限为 600亿美元。2Bessent 公开推动将该工具“扩容”,这说明现行上限确实限制了东京在不直接动用其美国国债持仓的情况下,以这种方式能筹到多少干预火力。2如果干预需要以接近周四的规模反复出现,这 600亿美元的天花板很快就会受到考验。
干预没有触及的基本面
Northeastern 的经济学与公共政策荣休教授 William Dickens 把学界共识说得再直白不过:“经济学家压倒性的看法是,当干预试图阻止由基本面驱动的贬值时,那就是傻瓜的游戏。”1推动日元贬值的有三股力量,在 7月30日和31日,没有一股发生变化。
制约其他一切的债务负担
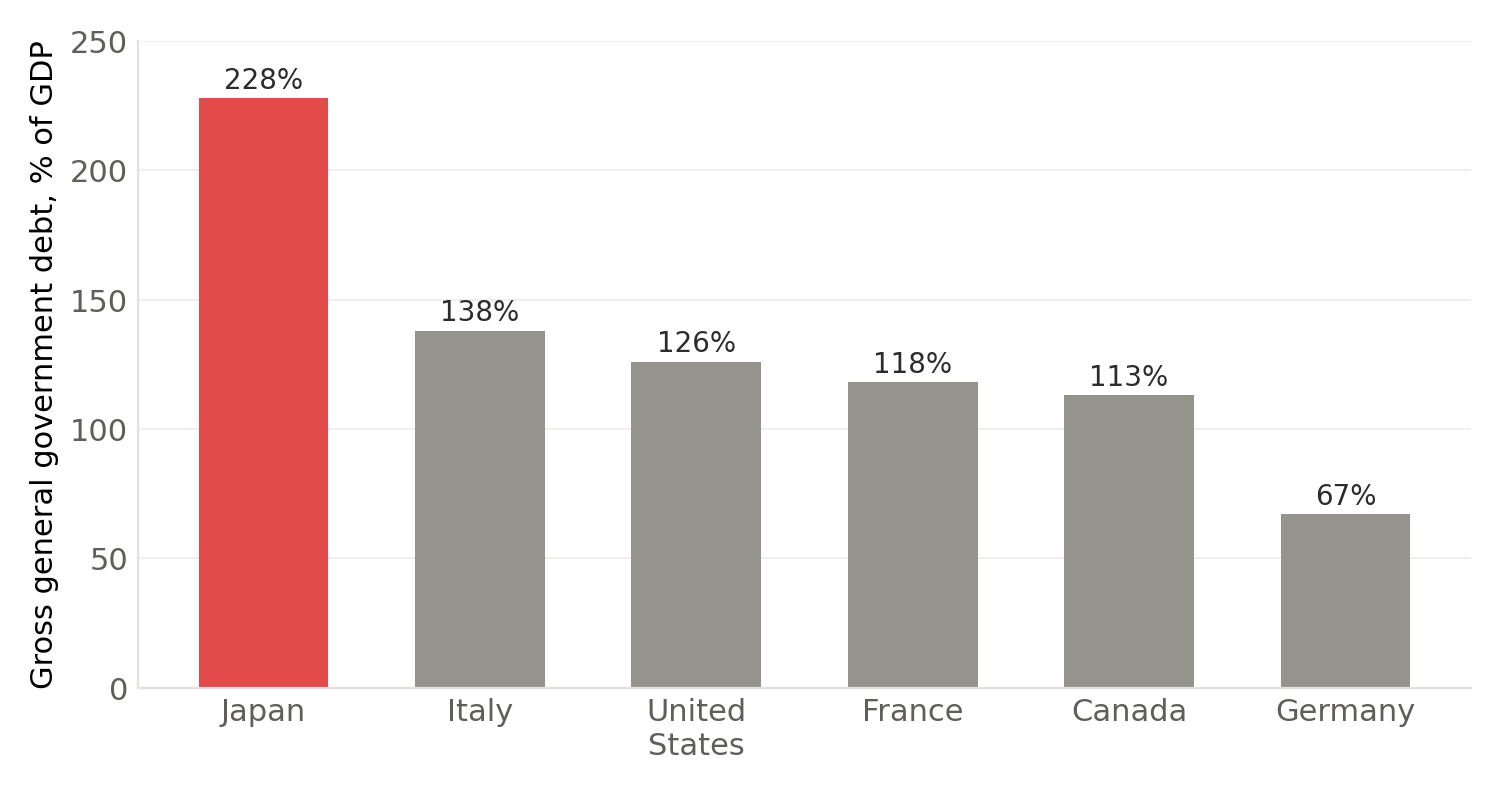
根据国际货币基金组织最新的第四条磋商,日本 2026年政府总债务占 GDP 的 227.8%,是发达经济体中最高的,且遥遥领先。1在 Northeastern 研究国际金融的 Fabricius Somogyi 阐述了其中机制:日本央行多年来一直买入政府债券以压低收益率,因为利率上升会让这笔债务存量的再融资成本大幅攀升。1这才是日本央行以四分之一个百分点的幅度逐步行动的真正原因,尽管通胀和疲软的货币都在要求更快收紧。老龄化和人口萎缩又增添了第二重约束:养老金和医疗支出上升,而税基在缩小,即便央行想更快加息,财政政策收紧的空间也变窄了。1
从未松动的能源账单
日本几乎所有原油都靠进口,国内几乎不做炼化。伊朗战争和华盛顿的关税体制都在 2026年推高了全球能源价格,而日本别无选择,只能用美元付账。1William Dickens 对此直言不讳:只要油价居高不下,日本就会出现“巨额贸易逆差”,不断拖累日元,干预与否都一样。至于能源背景不变的情况下局面如何收场,他的看法很严酷:“在这种情形下,投机者几乎总是赢家。”1
不再能解释汇率的利差
标准说法把日元疲软归因于美日利差:以廉价的日元融资,投向收益率更高的美元资产,是教科书式的套息交易,多年来一直是这个市场的真实特征。1,2,7BNP Paribas Fortis 比利时投资服务主管 Frank Claus 三十年来一直在观察这一渠道,他提示了二阶风险:如果套息交易被快速平仓,伴随日元急剧升值,股市、债券收益率和整体金融状况都会随之波动。货币冲击很少只停留在外汇市场内部。7
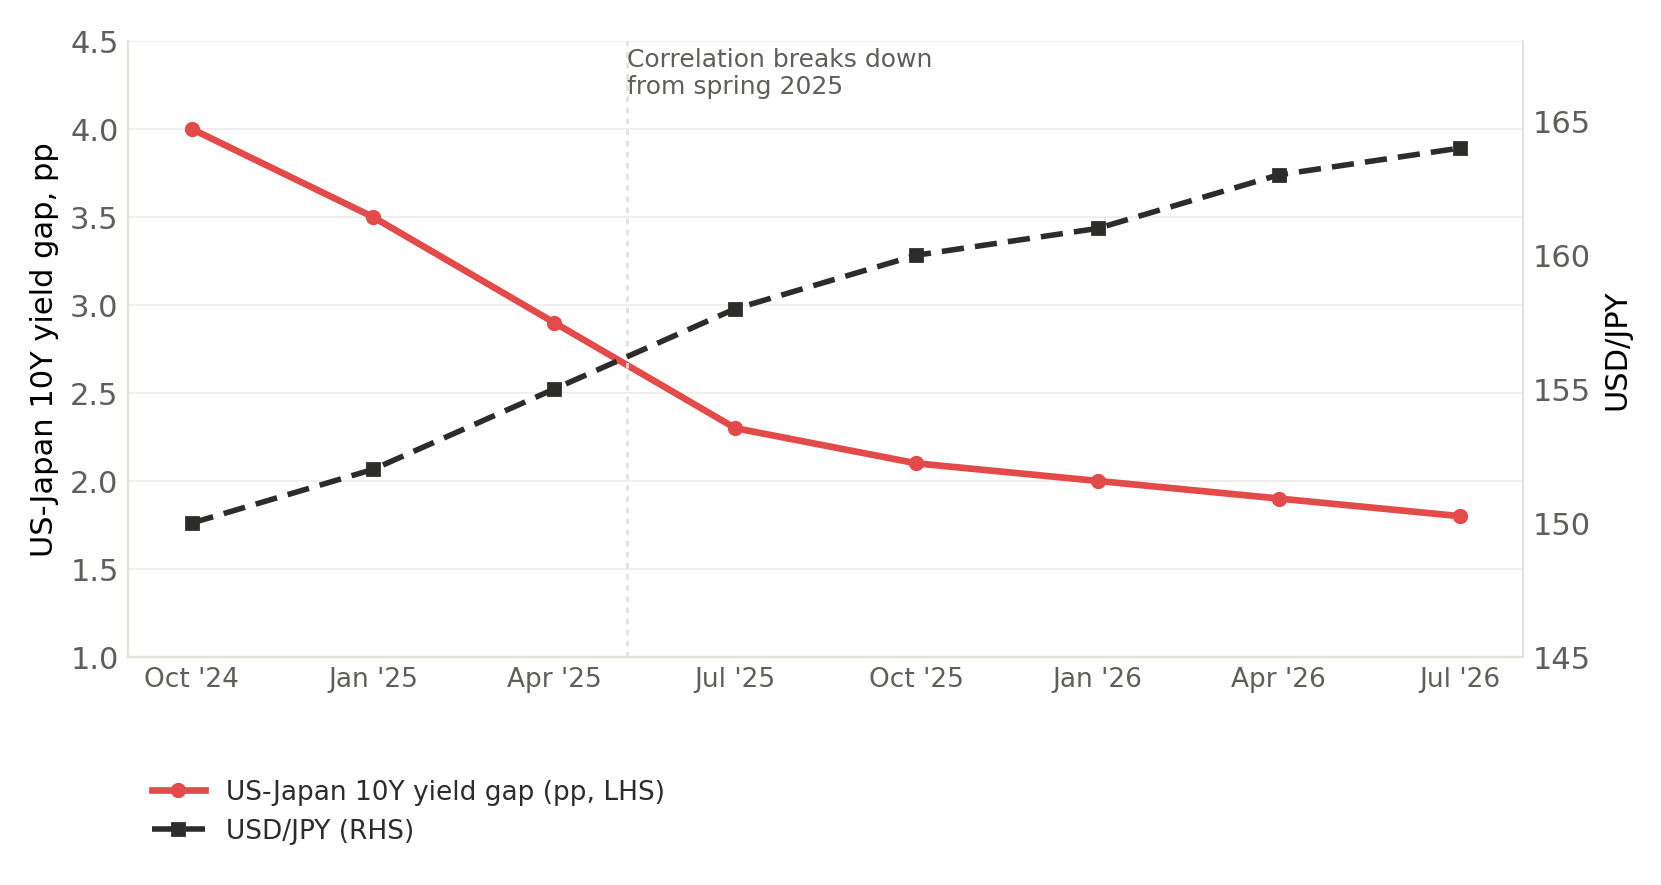
Richard Katz 的数据让这个简单版本的故事变得复杂。美日 10 年期收益率差从 2024年10月的约 4 个百分点,收窄了一半,到干预时已不足 2 个百分点。按教科书逻辑,这本应让日元走强。结果日元反而进一步走弱,从约 150 跌到 164。6Katz 的解读是:“媒体引述的许多专家只盯着一个基本面,即美日利差。他们认为,如果日本央行加息,将大大提振日元……[但]数据显示,日本加息并不足以在很大程度上扭转日元的跌势。”6Bessent 本人似乎持更简单的那种理论。据 Katz 称,他曾公开表达对日本央行将再次加息的“预期”,以及对央行落后于形势的担忧。6如果 Katz 说得没错,即这种相关性在 2025年春季已经失效,那么仅靠日本央行加息,无法带来华盛顿可能指望的持久升值。
“在这种情形下,投机者几乎总是赢家。”William Dickens,Northeastern University
利率渠道:是什么在推高日本国债收益率
日本 10 年期国债收益率一路攀升至上世纪 90 年代初以来的水平,30 年期收益率在 2026年屡创纪录,背景是日本央行的量化紧缩和债券购买减少,令市场流动性吃紧。2ING 的利率团队指出了一个具体且可衡量的症状:G10 各货币两年期远期掉期曲线的斜率通常同向变动,但日元曲线目前明显比同侪陡峭得多,这表明投资者在要求更高的期限风险溢价,才愿意持有长期日元敞口。2
这部分溢价有一部分是本土的,与日本自身的债务动态有关。另一部分是输入的。Kevin Warsh 于 2026年5月13日以 54 比 45 的参议院投票被任命为美联储主席,是现代美联储主席任命中票数最接近的一次,他任职初期的特点是,即便他保持政策利率不变,美国国债长端收益率仍不断上升,财经媒体把这一模式描述为债券市场对其抗通胀信誉的质疑。430 年期美国国债收益率在 7月30日收于 5.21%,为 2007 年以来最高,纽约联储自己的期限溢价估计仅在 7月就上升了 26 个基点,基本上解释了该月 10 年期收益率的全部涨幅,而其中没有任何部分来自预期政策利率。4,5纽约联储前行长 Bill Dudley 用平实的话说出了市场现在收取的是什么:长端更高的风险溢价。Bank of America 的经济学家和 Apollo 的 Torsten Slok 对这一走势的解读相同。4
Japan Macro Advisors 的 Takuji Okubo 已将此纳入其日本国债曲线模型,称之为“Warsh 因子”:一个一个标准差的风险溢价冲击,他假设该冲击自 Warsh 5月就任以来一直在累积,将持续累积到 11月,然后随着 FOMC 其他成员对他的约束而回落一半。5按他的数字,这将使 2026年底的 10 年期和 30 年期日本国债预测上调 10 至 15 个基点。他的主要预测假设日本央行在 10月加息至 1.25%,并在 2027年3月加息至 1.5% 的终点利率,据此,10 年期日本国债收益率将从 2026年7月的 2.82% 升至年底的 3.12%,并在 2027年底达到 3.28%;30 年期则从 4.33% 升至今年年底前后接近 4.5% 的峰值,随着 Warsh 冲击部分消退,到 2027年底回落至 4.02%。另一种情景是日本央行更快加息至 1.75% 的终点利率,这将更多地抬升曲线的前端和中段,而非长端:到 2027年底,10 年期多上行约 15 个基点,30 年期多上行不到 10 个基点。5Okubo 明确表示,Warsh 因子具有不确定性,会随着 FOMC 内部动态的演变而修正;具体的基点路径应视为一位分析师的模型,而非市场共识预测。
这样的美国期限溢价上升不会止步于美国国界。它会抬高各地久期资产的必要回报,日本国债也不例外;而日本国债曲线变陡,又使得汇率对冲后的美国国债对日本投资者而言相对不如国内日本国债有吸引力,这一点很重要,因为美债需求历来有很大一部分来自日本。2实际的含义是:日本央行单独加息并不能简化这幅图景。东京短端政策利率上升可能缩小与华盛顿的近端利差,这本身就对汇率有支撑。但如果长端期限溢价在同一个全球风险重新定价的渠道中持续上升,日本国债曲线就会进一步变陡,持有日本久期的感知风险也随之上升,这可能抵消加息本身对日元的一部分好处。2日本国债收益率和期限溢价的上升,也提高了日本机构随着时间推移将更多资产组合转向国内日本国债的可能性,边际上减少对汇率对冲后美国国债的需求,并反馈到美国收益率上,再从那里回到美元兑日元。2
为什么政治因素指向不会有更大规模的行动
目前这是华盛顿与东京之间的双边行动,而非七国集团或二十国集团行动,ING 预计在今年余下的时间里仍会如此。首相 Sanae Takaichi 以增长优先的财政议程,加上多年的宽松货币政策,使许多二十国集团成员倾向于认为日元疲软是日本自己造成的问题,而不是需要集体行动的市场失灵。2,3下一个可能推动更广泛行动的预定场合,是在北卡罗来纳州阿什维尔举行的二十国集团财长和央行行长会议,副手级会议在 8月29日至30日举行,部长和行长级会议在 8月31日至 9月1日举行。2ING 认为,鉴于二十国集团一贯主张汇率应由市场决定、除非出现明显的无序状况,这次会议给出明确多边支持的可能性很低。应把阿什维尔视为检验政治意愿的关卡,而不是新的多边外汇机制的可能触发点。2
不过,有一个值得关注的先例,大多数关于这一事件的报道都没有提到它。2025年10月,美国财政部向阿根廷提供了一笔由 ESF 支持的 200亿美元互换额度,并动用该基金帮助稳定该国中期选举前的比索;阿根廷最终提取了约 25亿美元,并在年底前全额偿还。2,3Turner 和 Tukker 把这两起事件放在一起解读,认为这是关于财政部自身态度的信号,而不只是关于日本:“综合来看,阿根廷和日本这两起事件表明,财政部越来越愿意动用 ESF 来支持更广泛的经济和地缘政治目标。这标志着对过去二十来年美国外汇政策大体上相对被动状态的明显背离。”2他们也提醒不要把这种比较推得太远。阿根廷当时面临的是严重的国际收支危机;日本仍是世界上最大的债权国之一,华盛顿愿意支持日元,更合理的解释是认为日元已远远跌破其基本面所能支撑的水平。ING 直接这样说:“我们同意 Bessent 的看法,即日元仍被显著低估。”2这对于一份主要围绕干预为何失败而写的报告而言,是一个有益的纠偏。怀疑者与财政部在诊断上是一致的:一种相对公允价值偏便宜的货币。他们的分歧在于,在即期市场买入它是否就是解药。
ING 自己关于什么可能真正奏效的建议颇有意味,因为它不是干预。2024年日本对 NISA 免税投资账户的改革,让散户储蓄者更容易投资海外股票,这一转变确实加剧了压制日元的资本外流。2ING 认为,一项朝相反方向努力的政策,即扩大日本国债等国内资产对日本散户储蓄者的吸引力,长远来看对日元的帮助会比再来一轮外汇买入更大。这是一种针对储蓄流向的结构性修复,而非对即期汇率的一次性冲击,也是东京可以掌控而华盛顿不能的那类政策杠杆。
上一次干预究竟教会了我们什么
最有参考价值的先例不是 2024年,而是三个月前。日本在4月和5月已经花费了估计 700亿美元卖出外汇,美元兑日元依然创下 164 的新高。2这是支持本报告论点的最有力的单一证据,而且它来自 ING,不是我们:一次数百亿美元的单边干预,自己连防线都没守住,更不用说逆转趋势。本周的联合行动比 4月至5月那次多出来的,是美国参与所带来的信号价值,而不是更多的火力。日本 2024年的干预行动是这套打法确实奏效的先例,ING 坦率地说明了原因:它恰逢美国利率周期出现真正的转向,数据走软为当年晚些时候美联储三次降息 25 个基点扫清了道路。2干预争取了时间,也平滑了过渡。但它自己并不是扭转趋势的那个因素。这一次,美国一侧尚未发生任何类似情况。ING 的内部预测是,美元兑日元到 2026年底降至 158,到 2027年底降至 152,但这一判断明确以美国数据疲软到足以让美联储按兵不动、此后利差进一步收窄为前提。2去掉这些前提,用 Turner 和 Tukker 的话来说,“即便是协调干预,也有可能被记成又一次放缓美元升势而非逆转它的尝试。”2
Katz 在与 CNN 访谈同一天发表的 Substack 评论,从另一个角度得出了相近的结论。他引述的媒体中的大多数专家怀疑这一走势能否维持超过短暂的时间。这次联合行动很可能比日本单独干预带来更大的心理冲击,因为它让交易员“心生几分恐惧”,担心华盛顿现在也押了身家,而 Katz 预计这将争取到比东京单独行动更长的时间。6但它没有触及自 2021年初以来已使日元贬值约三分之一的基本面:食品和能源进口成本上升,以及出口部门的竞争力仍依赖于如此便宜的货币。6
市场含义与仓位布局
近期(数周至约三个月)
应将大规模的日元空头头寸视为易受进一步逼空冲击。Bessent 表示华盛顿不会犹豫再次干预,而东京的公开表态和 ING 对形势的解读都表明,如果美元兑日元重新测试 164 附近,或以当局认为无序的方式波动,再次入市的门槛会更低。1,2美国的参与仍受储备规模限制,因此任何重演都更可能依靠信号和 FIMA 渠道,而不是纯粹的即期交易量,至少要等到 Bessent 如愿获得他要求的扩容工具。2任何引发日元急剧升值的新一轮干预,都有可能迫使以日元融资的套息头寸部分平仓,并外溢至新兴市场外汇、信用利差和全球股市,这是 Frank Claus 从从业者角度反复提示过的动态。7,1,6在这一时段内,围绕美国数据发布和美联储沟通的仓位值得给予额外权重:政策意外叠加在干预事件之上,比干预本身更有可能成为剧烈短期波动的来源。
中期
我们的基准情形,综合 ING、Northeastern 和 Katz 的独立分析,它们指向同一点,即日元将逐步重新走弱,除非美国的经济活动和通胀数据疲软到足以排除美联储进一步加息的可能。1,2,6日本国债期限溢价上升,意味着日本长端收益率相对近期历史将保持高位,这应该会在边际上继续把国内机构需求拉向日本国债、远离汇率对冲后的美国国债,这种轮动可能增加美国收益率的压力,同时直接支撑日本国债。2从现在起最可能的路径看起来是一个序列:干预驱动的逼空,随后是随着底层基本面重新发挥作用而再度出现的日元疲软,必要时反复上演。1,2,6
我们在关注什么
- 美国数据与美联储路径。与 Warsh 领导的美联储能否守住阵线有关的经济活动、通胀和劳动力市场数据,因为在不进一步加息的情况下利差收窄,是 ING 自己认定美元兑日元持续走低的前提条件。
- 日本国债期限溢价与美日差异。特别关注 10 年期和 30 年期日本国债的点位。它们包含了市场为美联储主席不确定性所收取的各种溢价,并决定了日本国债与汇率对冲后美国国债之间的相对价值。
- 日本机构资金进出美国国债的流向,以及 FIMA 的使用情况。日本持有的美国国债大幅减少,或是要求提高 600亿美元的 FIMA 上限,都将表明干预正在使日本自身的资产负债表承压。
- ESF 8月30日的披露。依法,财政部必须在月末后 30 天内向国会报告 ESF 的月度财务报表,包括新协议和负债。涵盖 7月的报告预计在 8月30日前后发布,是首次真正看到美国究竟买了什么的机会。
- 套息交易仓位。关注新兴市场外汇、信用利差和全球股市,看未来每次干预事件前后是否出现以日元融资的套息平仓迹象,而不仅仅是美元兑日元本身。
- 油价与日本贸易收支。只要能源成本居高不下,Dickens 的论点就成立:不论是否干预,贸易逆差都会持续拖累日元。
- NISA 改革与日本储蓄流向。任何旨在扩大国内资产对日本散户投资者吸引力的政策举措,按 ING 的说法,对日元的结构性帮助都比再来一轮外汇买入更大。留意东京在这方面的信号。
- 阿什维尔会议的二十国集团/七国集团信号。我们认为获得明确多边支持的可能性很低,但这次会议是对其他二十国集团成员愿意为日元走强耗费多少政治资本的真正检验。
结论
联合干预做到了干预擅长的事情:它打断了单边市场,迫使头寸平仓,并为东京和华盛顿争取了时间,让两边都能被看到正在应对一场在太平洋两岸都已在政治上令人不安的汇率变动。它没有触及日本的债务负担、能源账单,以及越来越多证据表明已无法单独解释汇率的利差。除非美国数据和利率周期出现真正的转向,我们的基准情形是,一旦当前的逼空行情走完,日元将继续下滑,而这一事件将与过去三十年的干预剧本归入同一类:能买来数周时间,却不是趋势逆转的证据。
本报告反映了 Icarus Asia 对截至 2026年8月4日的一手报道、官方数据和第三方研究所做的独立分析与综合。预测数字(例如 ING 的美元兑日元路径)代表发布时有效的第三方内部观点,可能会有修订。本文件仅供机构客户参考,不构成投资建议、研究推荐,也不构成对任何证券或货币进行交易的招揽。
- Tanner Stening,“US-Japan joint intervention in the yen may have worked, for now, experts say,” Northeastern Global News,2026年8月3日。
- Chris Turner 和 Michiel Tukker,“Washington joins the fight for the yen,” ING Think,2026年8月3日;补充材料为 ING FX Talking 内部预测。
- Toby Nangle,“How big was the American JPY intervention?,” FT Alphaville,2026年8月;Mia Osmonbekov,“America's 'weird' and 'unwise' intervention in the Japanese yen,” Fortune,2026年8月3日(引述 Mark Sobel、Robin Brooks 和 Edwin Truman)。
- Kevin Warsh 的任命投票(54 比 45,2026年5月13日)依据 CNBC,“Kevin Warsh wins Senate confirmation as the next Federal Reserve chair,” 以及 C-SPAN 参议院点名投票报道。早期任期的背景依据 CNBC(“Analysis: Fed Chairman Warsh's credibility in question,” 2026年7月29日;“Markets heard a dovish Kevin Warsh,” 2026年7月31日)和 CNN Business(“The bond market to Kevin Warsh,” 2026年7月29日)。
- Takuji Okubo,“The Warsh Factor in the JGB Curve,” Japan Macro Advisors(Substack),2026年8月3日,以及随附的图表数据包。预测数字为 Okubo 的自有模型输出,截至发布时有效,并明确可能修订;应视为一位分析师的内部观点,而非共识估计。
- Richard Katz,“CNN Interviews Me On Joint US-Japan Intervention To Strengthen the Yen,” Japan Economy Watch(Substack),2026年8月4日。
- Frank Claus,LinkedIn 帖子,“Three Decades in Financial Markets Have Taught Me One Lesson: Never Underestimate Currencies,” BNP Paribas Fortis,2026年8月。
读者评论
使用领英账号验证身份后即可发表评论。评论公开显示您的领英姓名和头像。请保持礼貌。