
新闻 · 利率与外汇 · 日本, 美国
东京的漂移可能动摇全球套利交易
日本首相 Sanae Takaichi 宣布追加支出以帮助民众渡过高物价难关,或许为自己争取到了时间。但她的支出意愿正受到全球投资者的密切关注,因为这对支撑美国科技股的日元融资头寸是一个危险信号。
仅供参考,不构成投资建议。 免责声明

日本首相 Sanae Takaichi 宣布追加支出以帮助民众渡过高物价难关,或许为自己争取到了时间。但她的支出意愿正受到全球投资者的密切关注,因为这对支撑美国科技股的日元融资头寸是一个危险信号。
首相 Sanae Takaichi 面临着一个与民主政治一样古老的困境:能源价格正在重创家庭预算,选举临近,选民要求纾困。5月下旬,她宣布追加 3万亿日元 的支出,约合 190亿美元,用于补贴电力和燃料成本,此举旨在选民投票之前缓解眼前的压力。
不过,她小心翼翼地向市场保证,这一财政措施不会扩大政府的整体借款规模。她解释说,资金将来自好于预期的税收收入以及其他方面赤字的减少——按她的说法,这是一次不会带来财政后果的财政调整。
市场并不买账。
几天之内,日本 10 年期国债收益率攀升至约 2.7%,为三十年来未见的水平。预算公告本身规模太小,不足以引发如此变动;真正令人担心的,是它所揭示的政治动机。政府表明了愿意靠花钱走出危机,而此时日本央行正试图把通胀从经济中挤出去——这是财政与货币当局之间根本性的错位。
财政冲动与货币克制之间的这场碰撞,其影响远远超出东京,冲击着全球市场最重要的隐含假设之一的根基:日本将继续成为廉价资金的可靠来源。这一预期通过数十亿笔交易经年累积而成,取决于政治上的克制和稳定的利率。Takaichi 的预算表明,两者都不能想当然。
财政冲动与货币克制之间的这场碰撞,其影响远远超出东京,冲击着全球市场最重要的隐含假设之一的根基:日本将继续成为廉价资金的可靠来源。
更深层的含义涉及日本央行的回旋余地。
如果政府随时准备在政治压力增大时动用财政措施,那么央行就不能假定自己拥有大幅收紧的空间。这一算计对金融界规模最大、影响最深远(尽管基本上不可见)的赌注之一至关重要:日元套利交易,这一策略取决于日本是否愿意维持低利率,同时投资者把借来的日元投向海外收益率更高的资产。
日本央行面临着真正的两难。
通胀依然顽固,该行已下调对2026财年的增长预测,从 1% 降至仅 0.5%,同时将核心通胀预测上调至 2.8%——这样的组合通常要求货币紧缩。然而,利率每上调一个基点,日本庞大债务的负担就加重一分,同时也招来要求政府追加支出以缓冲家庭由此承受的痛苦的政治压力。反馈循环显而易见,它限制了央行果断行动的能力。
对于持有日元融资头寸的众多投资者而言——这个群体远比传统观念认为的庞大——这些约束意义重大。
一桩动荡的交易
日元套利交易的机制看似简单,实则不然。
以接近 0.25% 的利率在日本借款,把所得兑换成美元,购买收益率 5.2% 的美国国债,赚取利差。十多年来,这种简单的套利成为全球金融中最拥挤的交易之一,其持仓最终超出了单一策略的传统概念。
在这样的规模下,这笔交易发挥的是结构性得多的作用。研究显示,在海外借入的日元与美国信贷状况的相关性,高于与东京自身因素的相关性——这意味着当信用利差走阔或股市波动率飙升时,套利头寸会同步平仓,形成一条把日本货币状况与纽约风险偏好直接联系起来的传导机制。
这一策略有一个根本性的脆弱点:两种货币之间利差的崩塌。
当日本收益率上升、美国收益率下降或日元走强时,利润空间会以惊人的速度被侵蚀。2024年8月的事件以浓缩的形式展示了这一动态。日本央行仅加息 15 个基点后,全球套利交易者就突然面对一道算术题:利差收窄,头寸的吸引力下降。更糟的是,随着交易者争相平仓,他们买入日元偿还贷款,推动日元大幅走高,引发恶性反馈循环。
据市场研究引用的摩根大通分析,全球 65% 至 75% 的套利头寸在数日内平仓。被迫平仓在全球市场层层传导,VIX 飙升至 60 以上,日本股市单日暴跌 12%。
这一事件只持续了短短几周,却暴露了体系中嵌入的杠杆规模,以及这种杠杆对日本央行意外之举的敏感程度。最清楚的并非一次暂时的错位,而是一个结构性问题:一种奖励自满、惩罚突然变化的政策格局。套利交易在数学上仍然有吸引力——利差依然约为 5 个百分点——但安全边际已明显被侵蚀。
Takaichi 的城堡
剥去修辞的外衣,Takaichi 的预算传递出一个清晰的信息:日本央行不能假定政府会接受激进货币紧缩带来的痛苦。
由于中东紧张局势,能源价格居高不下,推高进口成本,使通胀持续,同时家庭实际收入收缩。在正常情况下,央行在这种背景下只会收紧——痛苦是必要的,控制通胀至高无上。但日本所处的地形不同。
在 122.3万亿日元 的一般账户预算中,偿债成本已经增加超过 10%,而预算预测中嵌入的利率假设已升至 3%,为近三十年来的最高水平。每一次加息都收紧财政约束;每一次对家庭收入的挤压,都会产生追加支出的政治压力。这个循环不言自明,它缩小了日本央行的有效政策空间。
Takaichi 的决定远非鲁莽,而是理性的政治算计——危险恰恰在于此,对于持有日元融资头寸的投资者尤其如此。
Takaichi 的决定远非鲁莽,而是理性的政治算计——危险恰恰在于此,对于持有日元融资头寸的投资者尤其如此。
本周央行官员齐聚东京之际,日本央行行长 Kazuo Ueda 警告说,暂时性的能源冲击可能持续下去。日本央行此前已表示将保持“依赖数据”,这是对在监测政治阻力的同时循序渐进行动的委婉说法。这意味着紧缩会缓慢推进,从而创造出一种条件,使套利利差可能比经济基本面所显示的更长时间保持盈利。但在这句话里,“可能”一词承担了相当大的分量。
当利差崩塌时
不妨考虑一个合理情景的算术。
美国经济放缓——不是崩盘,只是增长走弱到足以促使美联储降息。美国国债收益率从 5.2% 逐步降至 4.5%。套利盈利能力消失。一些头寸开始逐步平仓。
与此同时,如果 Takaichi 或其继任者面临更严重的能源冲击或更深的家庭困境,又会出台另一轮支出方案。债券投资者察觉到财政漂移,要求更高的补偿。日本国债收益率从 2.7% 升至 3.2%。原本代表 5 个百分点套利利润的利差,收窄至 1.3 个点——在这一水平上,这笔交易不再合理。
头寸开始大规模平仓。交易者抛售美元计价资产以筹集现金,买入日元偿还贷款,引发自我强化的循环:日元走强传导为杠杆头寸的追加保证金通知,造成被迫抛售,进而加速日元升值。
在2024年8月的平仓中,美元/日元汇率与 VIX 呈现 -0.92 的负相关——日元走强的同时,股市波动率完全同步地飙升。
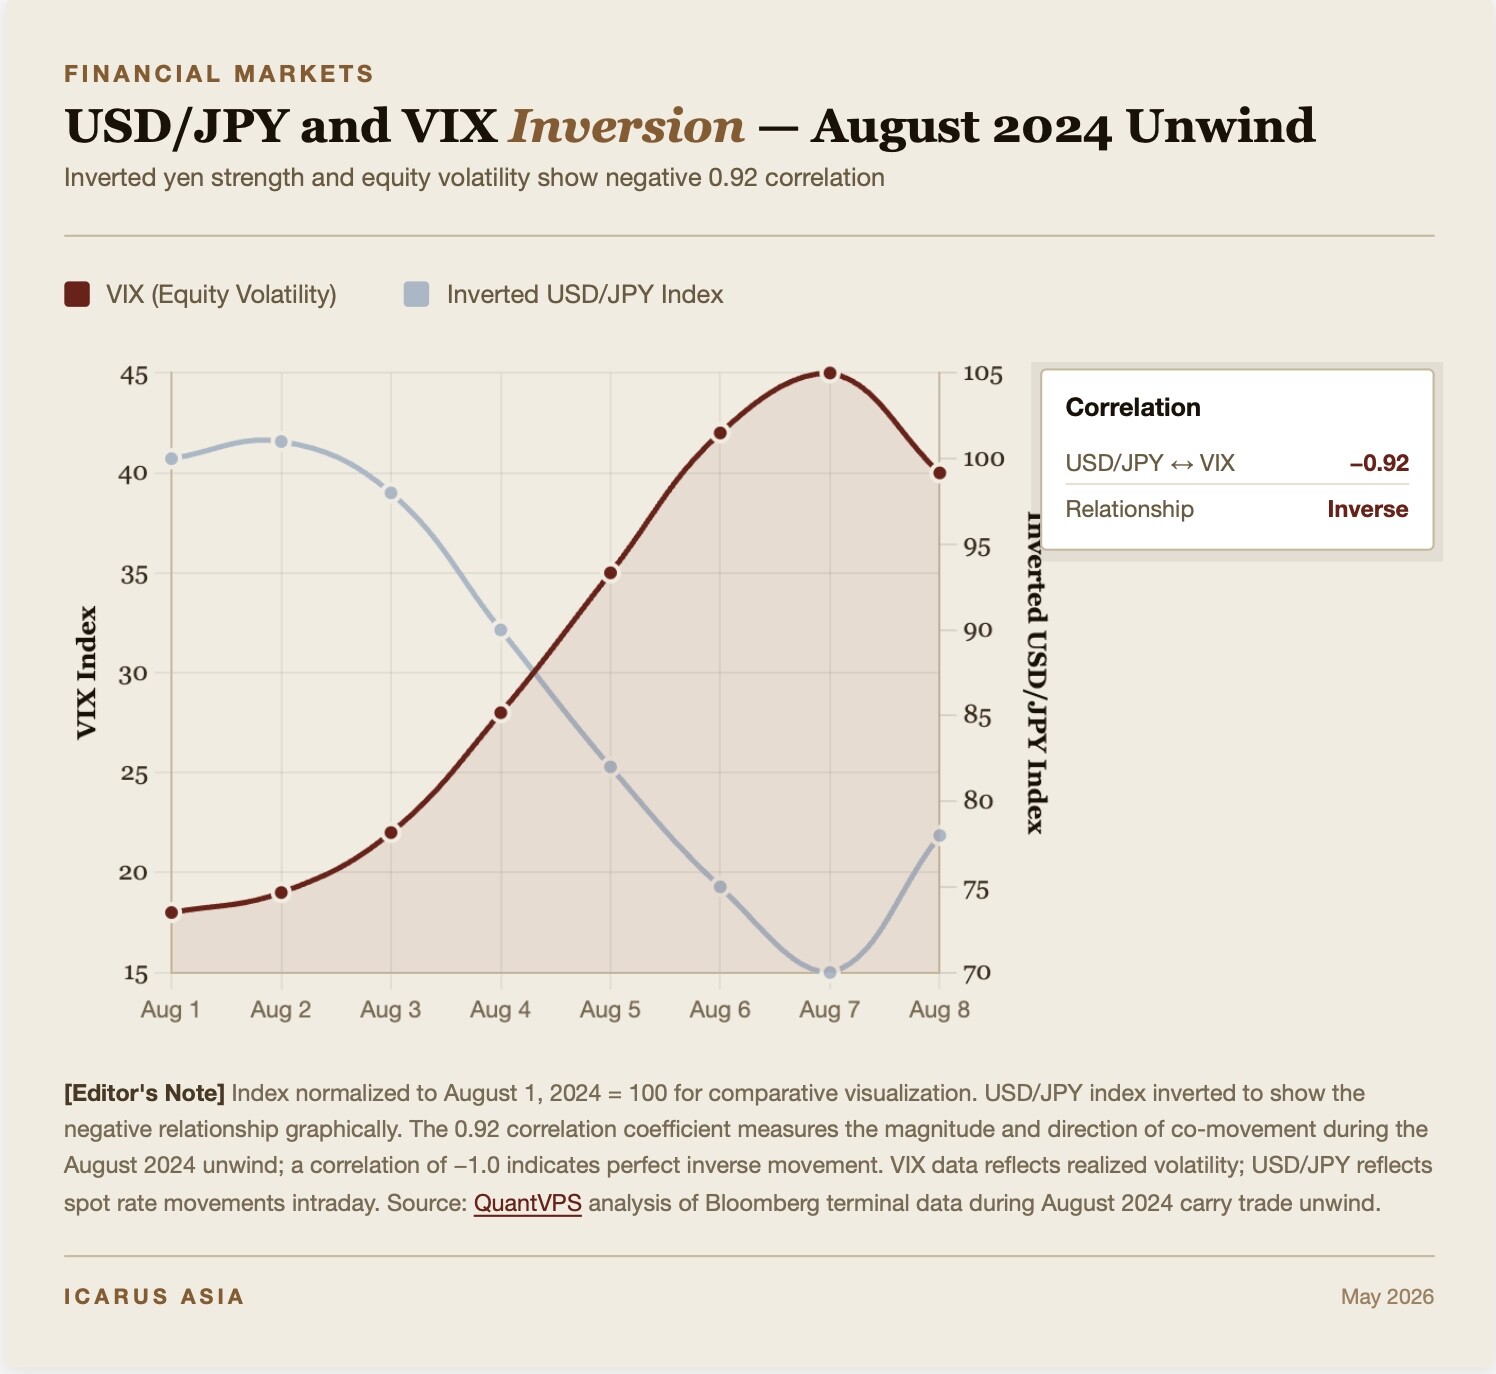
据市场研究引用的分析,无序平仓将同时出现“日本的高借款成本、日元走强和全球资产价格下跌”——三者同时发生,造成的是流动性危机,而不仅仅是一次调整。
对美国股市,尤其是吸纳了大量日元融资资金流的科技股和高增长股而言,后果将十分严重。问题不在于这样的平仓是否可能发生,而在于当前的股票估值是否充分反映了这一尾部风险。
比以前更好
然而,这并非2024年8月的简单重演。市场结构已发生了细微但有意义的变化。
在上一次事件中蒙受损失的套利交易者已降低杠杆并增加了对冲,每天监控风险敞口,而不再假定这笔交易会永远存在。鉴于完全暴露的交易者减少,规模相似的日本央行意外之举,引发的平仓可能小得多。
更重要的是,日本国债的境内机构持有结构提供了可观的吸纳能力。日本约 88% 的债务由境内持有,其中日本央行持有过半,境内寿险公司、银行和养老基金再持有 40%。它们不是被动交易的边缘参与者,而是结构性持有人,其回报要求在当前收益率水平上得到满足。持有收益率 2.3% 的 30 年期日本国债的寿险公司,已经得到可接受的回报,没有出逃的动机。
这一点意义重大。
与依赖外国资金流的新兴市场不同,日本有能力吸收外部冲击。由外资重新定价驱动的抛售,很可能会被境内买家吸收——也许不情愿,也许是以更高的收益率,但终究被吸收,提供了更脆弱经济体所缺乏的稳定力量。
日本寿险公司一直在调整持仓,步伐有节制,随着收益率上升,从超长期债券转向中期债券——这种调整看起来是有序的,而不是恐慌性的。日本央行尽管压力不断增加,仍表示打算循序渐进,行长 Ueda 拒绝把自己锁定在预设时间表上,并保留在情况急剧恶化时暂停的灵活性。
简言之,存在能够吸收压力的机制。如果多重压力同时汇聚,它们能否有效运转,仍是一个悬而未决的问题。
薄弱的多头论据
维持套利头寸的投资者认为,这一策略从根本上仍然有利可图,并可能继续如此。5 个百分点的利差仍处于有吸引力的水平,日本境内买家继续吸纳债券,日本央行也会对在衰退中收紧犹豫不决。
这些观点有一定道理,但建立在越来越脆弱的基础之上。
据对货币市场动态的分析,日元不再是纯粹的避险货币。它如今是一种融资货币,在真正的避险时期走强,并不是因为它本身安全,而是因为套利头寸正在平仓。在全球信贷危机中,日元仍可能升值,只是原因极为不利。
此外,外国投资者在日本国债拍卖中变得越来越举足轻重,同时也带来了对价格的敏感性。美国信用利差的大幅走阔很可能引发抛售而非买入,推高日本国债收益率,并压缩使长期债券最初具有吸引力的期限溢价。
因此,多头情形要求:利率稳定、美国信贷状况不恶化、政府克制不再追加支出,以及日本央行的紧缩在不破坏金融状况的前提下管理妥当。每一个假设单独看都说得通;合在一起,则要求一条极为狭窄的前进路径。
真正的利害所在
从经济上讲,这份补充预算只是一个微不足道的调整。从政治上讲,它传递了大量信息。
它向日本央行表明,不能假定财政纪律。它向债券投资者发出警告,更多支出方案可能随之而来。它告诉套利交易者,使融资头寸有利可图的基础条件正在改变。
对持有以借入日元购买的科技股的美国投资者而言,含义很直接:利润完全取决于日美利率之间 5 个百分点的利差。这一利差面临来自两个方向的脆弱性——日本央行收紧会使其收窄,而美国经济放缓则同时迫使投资者退出。
这笔账毫不留情。
债券市场已开始定价其中一部分风险;日本国债收益率接近历史高位,而股票估值表明市场对持续的金融稳定普遍感到安心。然而,持仓数据显示套利交易者只是降低而没有消除风险敞口,说明对下行风险的认识并不完整。
这一风险不再藏在隐秘的渠道或晦涩的机制中。任何提出恰当问题的人都看得见。仍不确定的是,市场是否已对其充分定价。
按当前估值,答案似乎是否定的。
作者是 Icarus Asia 风险与分析主管,Icarus Asia 是一家总部位于香港的风险与咨询公司
不构成投资建议。请自行研究。
来源
CNBC: Japan's Takaichi unveils $19 billion extra budget, reassures on bond issuance
CNBC: Bank of Japan raises benchmark rates to highest in 30 years
Nikkei Asia: Japan long-term bond yields hit record highs amid fiscal concerns
MenthorQ: The Yen Carry Trade and Its Global Implications Guide
BIS Bulletin: The market turbulence and carry trade unwind of August 2024
StoneX: Yen Carry Trade Unwind Threatens U.S. Dollar Stability
Insurance Business: Japan midsize life insurers cut exposure to superlong government bonds
CNBC Africa: Safe-haven currencies might not be so safe after a volatile year
Yahoo Finance: Foreign Traders Seize on Japan Bonds, Sparking Volatile Era
读者评论
使用领英账号验证身份后即可发表评论。评论公开显示您的领英姓名和头像。请保持礼貌。