
仅供参考,不构成投资建议。 免责声明
联合干预或许在四个交易日内把美元兑日元从 40 年低点拉了回来。但它仍未触及日本财政负担的主要成因,即能源驱动的贸易逆差,以及与华盛顿之间的利差
指令只有四个词,是手写的:“待办:买入日元 50–100 亿美元。”
7 月 31 日内阁会议上,一名 Reuters 摄影记者在财政部长 Scott Bessent 面前的便笺本上拍到了这行字。就在这一天,美国加入日本的行动,托举一种刚刚跌至对美元约 40 年来最弱水平的货币。
日本此前已经完成了大部分重活。
7 月 30 日星期四,日本财务省抛售约 528 亿美元买入日元,这是东京有史以来规模最大的单日干预,数据来自 FT Alphaville 引述的日本央行数据。
美国于次日加入。
据撰写 Japan Economy Watch 通讯的 Richard Katz 称,在华盛顿一方的行动于那个周五公开前数小时,日本央行将政策利率维持在 1%,没有实施一些交易员预期的加息四分之一个百分点。日本财务省于次周一,即 8 月 3 日,公开确认了联合行动。
荷兰国际集团(ING)称,这是两国政府自 1998 年 6 月以来首次联手买入日元,当时正值亚洲金融危机,日元兑美元汇率跌破 150。从一个角度看,这次行动奏效了。美元兑日元在 7 月下旬一度滑落至约 164,到周五收盘反弹至约 157,次周一盘中触及近 155 的低点,数据来自美联储汇率数据。
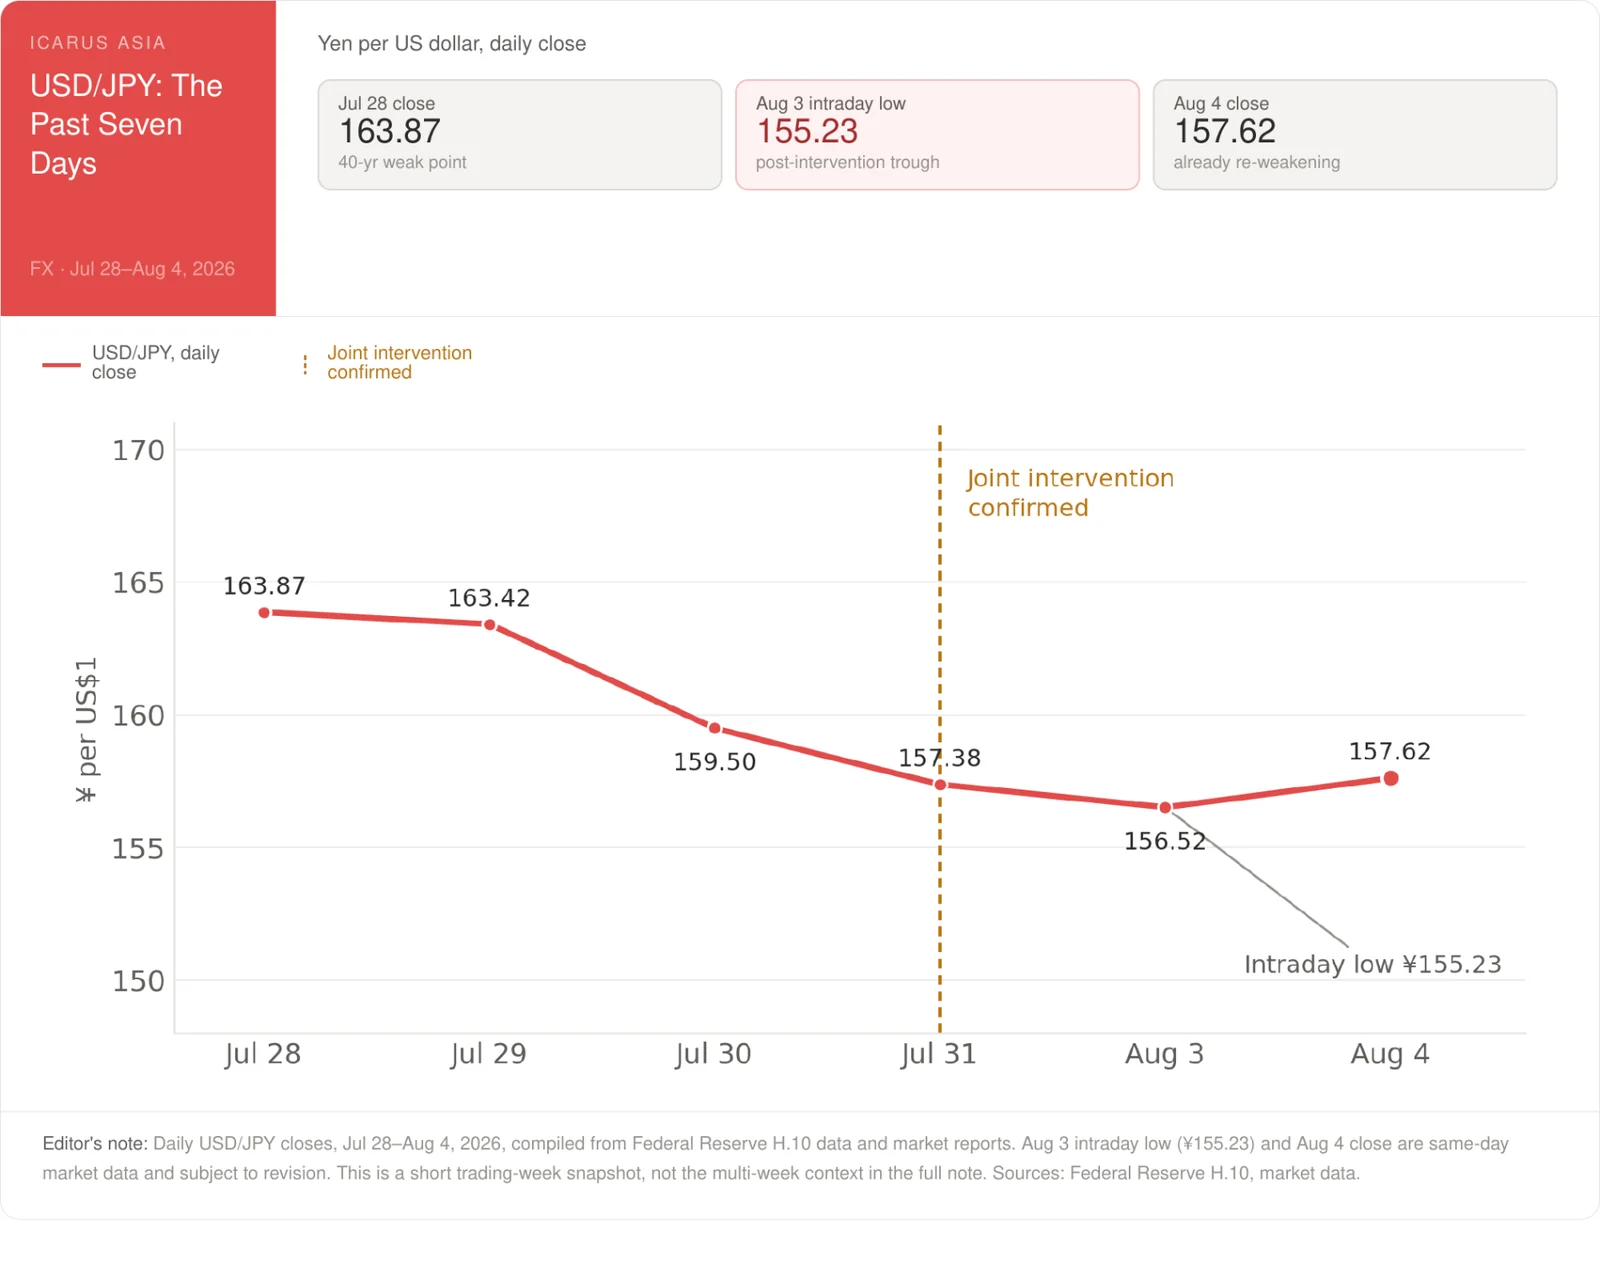
随后的问题是,这四天的货币支撑究竟要解决什么。
西西弗斯式的任务
“经济学家压倒性的看法是,当试图阻止由基本面驱动的贬值时,干预货币市场是傻瓜的游戏,”东北大学(Northeastern University)经济学与公共政策荣休教授 William Dickens 对 Northeastern Global News 说。
这里起驱动作用的有三大基本面,而在 7 月的最后一周,它们没有一个发生变化。
第一是债务。
据 Northeastern Global News 报道,国际货币基金组织的数据显示,日本 2026 年的政府总债务为 GDP 的 227.8%,轻松位居发达经济体之首。(国际货币基金组织另一份《世界经济展望》数据库给出的数字更接近 204%,这一差距反映的是债务口径不同,而非事实争议。无论哪个数字,说明的都是同一个问题。)
东北大学研究国际金融的 Fabricius Somogyi 对该媒体表示,日本央行多年来一直买入国债,专门为了压低收益率,因为利率上升过快会使该债务的再融资成本大幅上升。这才是日本央行以四分之一个百分点的步伐前行背后的真正约束,而不是为谨慎而谨慎。
第二是能源。
日本几乎所有原油都依赖进口,国内几乎不炼制。Northeastern Global News 报道称,部分由伊朗战争和华盛顿的关税推高的全球价格,意味着日本别无选择,只能继续以美元付账。“在这种情形下,投机者几乎总是赢家,”Dickens 在描述一种支撑持续贸易逆差的货币会遭遇什么时说。
在这种情形下,投机者几乎总是赢家 - William Dickens,东北大学经济学与公共政策荣休教授
第三是华盛顿与东京之间的利差,而在这一点上,教科书式的解释开始失灵。
Katz 在他就干预问题接受 CNN 采访的同一天,在 Japan Economy Watch 上撰文指出,两国 10 年期收益率差实际上从 2024 年 10 月到今年夏天收窄了一半,从约 4 个百分点降至不到 2 个百分点。
按标准模型,这种收窄本应使日元走强。但日元反而继续下跌,从 150 左右跌到 164。
“媒体上引述的许多专家只关注一个基本面,即美日利差,”Katz 写道。“他们认为,如果日本央行加息,将大大提振日元。”他认为,与这一观点相反,“数据显示,日本加息不足以大幅扭转日元的跌势。”
数据显示,日本加息不足以大幅扭转日元的跌势。 - Richard Katz,Japan Economy Watch
这次干预背后的算术也带来了自己的疑问。
拆东墙补西墙
Toby Nangle 在 FT Alphaville 撰文计算,美国的外汇储备总额,分别由财政部的外汇平准基金和美联储自己的账户持有,合计约 380 亿美元,其中约 69% 是欧元,而不是日元或美元。
Nangle 估算,如果纽约联储清算两个账户中的全部欧元资产,可筹集约 263 亿美元的即期额度。这还不到日本周四单笔交易规模的一半。FT Alphaville 和 Fortune 均报道称,美联储并未直接抛售美元,而是据称代财政部出售储备中的欧元来筹措其份额。
Nangle 估算,如果纽约联储清算两个账户中的全部欧元资产,可筹集约 263 亿美元的即期额度。 - Toby Nangle,FT Alphaville
Fortune 征询了多位前官员,他们都称这种操作方式很古怪。
前财政部负责国际事务的助理部长 Edwin Truman 用了“怪”这个词,他对 Fortune 说,出售第三种货币的效果不如直接出售美元。
彼得森国际经济研究所(Peterson Institute for International Economics)高级研究员 Robin Brooks 在 Fortune 引用的一篇 Substack 文章中说得更直白。
“依我看,这种曲折做法削弱了美国参与的效力。外汇干预是一场信心游戏。你最不想做的,就是给市场任何理由去提出疑问。”在财政部工作了四十年、现任官方货币与金融机构论坛(Official Monetary and Financial Institutions Forum)美国分支主席的 Mark Sobel,在给 Fortune 的邮件评论中,把这说成是职责权限问题,而非技术问题:“财政部的外汇平准基金不是对冲基金。”
储备算术指向美联储的 FIMA 回购工具,该工具允许外国央行以美国国债为抵押借入美元,期限最长七天,无需直接出售债券,据 ING 称,目前每个交易对手的上限为 600 亿美元。
Bessent 已公开推动提高这一上限,这表明如果东京需要再次以周四的规模行动,上限可能很快就会成为约束。直接出售美国国债是显而易见的替代办法。
一场打地鼠游戏
日本持有的美国国债超过 1.14 万亿美元,是所有国家中最大的外国持仓,数据来自 Northeastern Global News 引述的美国政府数据。但这样做会推高美国收益率,而此时的华盛顿正处于创纪录赤字之中,亟需外国买家持续出现。
这些收益率本身还有一条并行的故事线。
据 CNBC 报道,参议院于 5 月 13 日以 54 比 45 的票数确认 Kevin Warsh 出任美联储主席,这是现代以来美联储主席获确认的最接近的票差。尽管他一直维持政策利率不变,但长端美国国债收益率在他上任初期持续攀升。据 Japan Macro Advisors 的 Takuji Okubo 汇编的债券市场数据,30 年期收益率 7 月 30 日收于 5.21%,为 2007 年以来的最高水平。
Okubo 在其日本国债预测模型中加入了他所称的“Warsh 因子”:他估计这一风险溢价冲击自 5 月起不断累积,并将持续累积至 11 月,到年底将使日本 10 年期和 30 年期国债收益率上升约 10 至 15 个基点。Okubo 表示,这是他自己的模型,而非市场共识。但这一方向与日本自身债券市场已经出现的情况相符,今年日本 30 年期国债收益率已多次创下纪录。
对于当前的紧张局面消退之后会发生什么,近期已有先例,而且并不令人乐观。
ING 指出,日本在 4 月和 5 月已为单方面干预日元花费约 700 亿美元。但几个月后,美元兑日元仍然创下 164 的新高。ING 负责外汇研究的 Chris Turner 和 Michiel Tukker 认为,日本用这套办法唯一一次真正的成功发生在 2024 年,主要是因为恰逢美国利率周期出现真正的转折,而不是干预本身改变了什么。
他们在 ING Think 的报告中写道,如果现在没有类似的转折,“即便是协调干预,也有可能被人记住为又一次试图减缓而非逆转美元升势的尝试。”
两国政府究竟买了什么,最清晰的证据会按其自身的时间表浮出水面,无论此前市场如何波动。
根据《黄金储备法》,财政部长必须在月末后 30 天内向国会披露外汇平准基金的月度财务报表,Nangle 在 FT Alphaville 上特别指出了这一要求。
涵盖 7 月的报告预计在 8 月 30 日前后发布,将首次真正披露华盛顿买入了什么、又是如何买入的。
作者是 Icarus Asia 研究与分析主管。Icarus Asia 是一家独立的咨询与金融研究公司,专注于战略咨询、地缘政治风险评估、宏观经济分析和企业调查。
阅读我们的完整报告,请点击此处 - https://icarusasia.com/research/us-japan-yen-intervention
请注意 -- 该研究仅向自行声明符合认可投资者资格的认可投资者提供。零售投资者不得查阅该研究。
免责声明:绝非投资建议。请自行研究,并咨询注册财务顾问。
来源
C-SPAN. "Senate Confirms Kevin Warsh as Fed Chair, 54-45." Video, May 13, 2026. https://www.c-span.org/clip/us-senate/senate-confirms-kevin-warsh-as-fed-chair-54-45/5200274
CNBC. "Kevin Warsh Wins Senate Confirmation as the Next Federal Reserve Chair." May 13, 2026. https://www.cnbc.com/2026/05/13/kevin-warsh-wins-senate-confirmation-as-the-next-federal-reserve-chair.html
International Monetary Fund. "IMF Executive Board Concludes 2026 Article IV Consultation with Japan." Press Release No. 26/105, April 3, 2026. https://www.imf.org/en/news/articles/2026/04/02/pr-26105-japan-imf-executive-board-concludes-2026-article-iv-consult
International Monetary Fund. World Economic Outlook Database, April 2026. https://www.imf.org/en/publications/weo
Katz, Richard. "CNN Interviews Me On Joint US-Japan Intervention To Strengthen the Yen." Japan Economy Watch(Substack), Aug. 4, 2026.
Nangle, Toby. "How Big Was the American JPY Intervention?" FT Alphaville, Financial Times, Aug. 2026. https://www.ft.com/content/e279135e-cd6e-46d4-b80b-2e6b0c0901a9
Okubo, Takuji. "The Warsh Factor in the JGB Curve." Japan Macro Advisors (Substack), Aug. 3, 2026, with accompanying chart-data pack.
Osmonbekov, Mia. "The U.S. Is Using Euros, Not Dollars, to Prop Up the Yen, and It May Backfire." Fortune, Aug. 3, 2026. https://fortune.com/2026/08/03/yen-dollar-intervention-euros-bessent-japan-debt-yields/
Stening, Tanner. "US-Japan Joint Intervention in the Yen May Have Worked — for Now, Experts Say." Northeastern Global News, Aug. 3, 2026.
Turner, Chris, and Michiel Tukker. "Washington Joins the Fight for the Yen." ING Think, Aug. 3, 2026.
读者评论
使用领英账号验证身份后即可发表评论。评论公开显示您的领英姓名和头像。请保持礼貌。