
新闻 · 利率与外汇 · 美国
Scott “现在我就是庄家”Bessent 试图与债券市场决斗。市场正在反击。
一笔 60亿美元的回购本应安抚 29万亿美元的债券市场。结果 10 年期收益率却收于 2023 年以来的最高水平,提醒人们,即便是位高权重者,数学也有办法教他们学会谦卑。
仅供参考,不构成投资建议。 免责声明

周二傍晚,在华盛顿,面对 Breitbart News 一场活动上的友好听众,财政部长 Scott Bessent 试图解释,过去三周他的部门对债券市场做了什么,以及为什么没有达到他想要的效果。
“我的工作是努力把事情推回均衡,”Bessent 说。“我不认为我能改变均衡价格,”他补充道。“但没有什么东西是永远处于均衡的。”
这在某种意义上是一种承认。
六周前,Bessent 的财政部出手稳定一个已经抛售数月的债券市场,将其长端回购操作的规模翻倍,并买入较早发行、更难交易的政府债券,以理顺全球最大债务市场的管道。
当天收益率下降。然后又涨了回去。
到 9 月 9 日,财政部更进一步,将单次操作的规模提高了两倍,达到 60亿美元,基准 10 年期收益率非但没有下降,反而升至 4.8528%,为 2023 年 11 月以来的最高收盘水平,这使得政府自身的借贷在它试图证明自己掌控了市场的同一天变得更加昂贵。
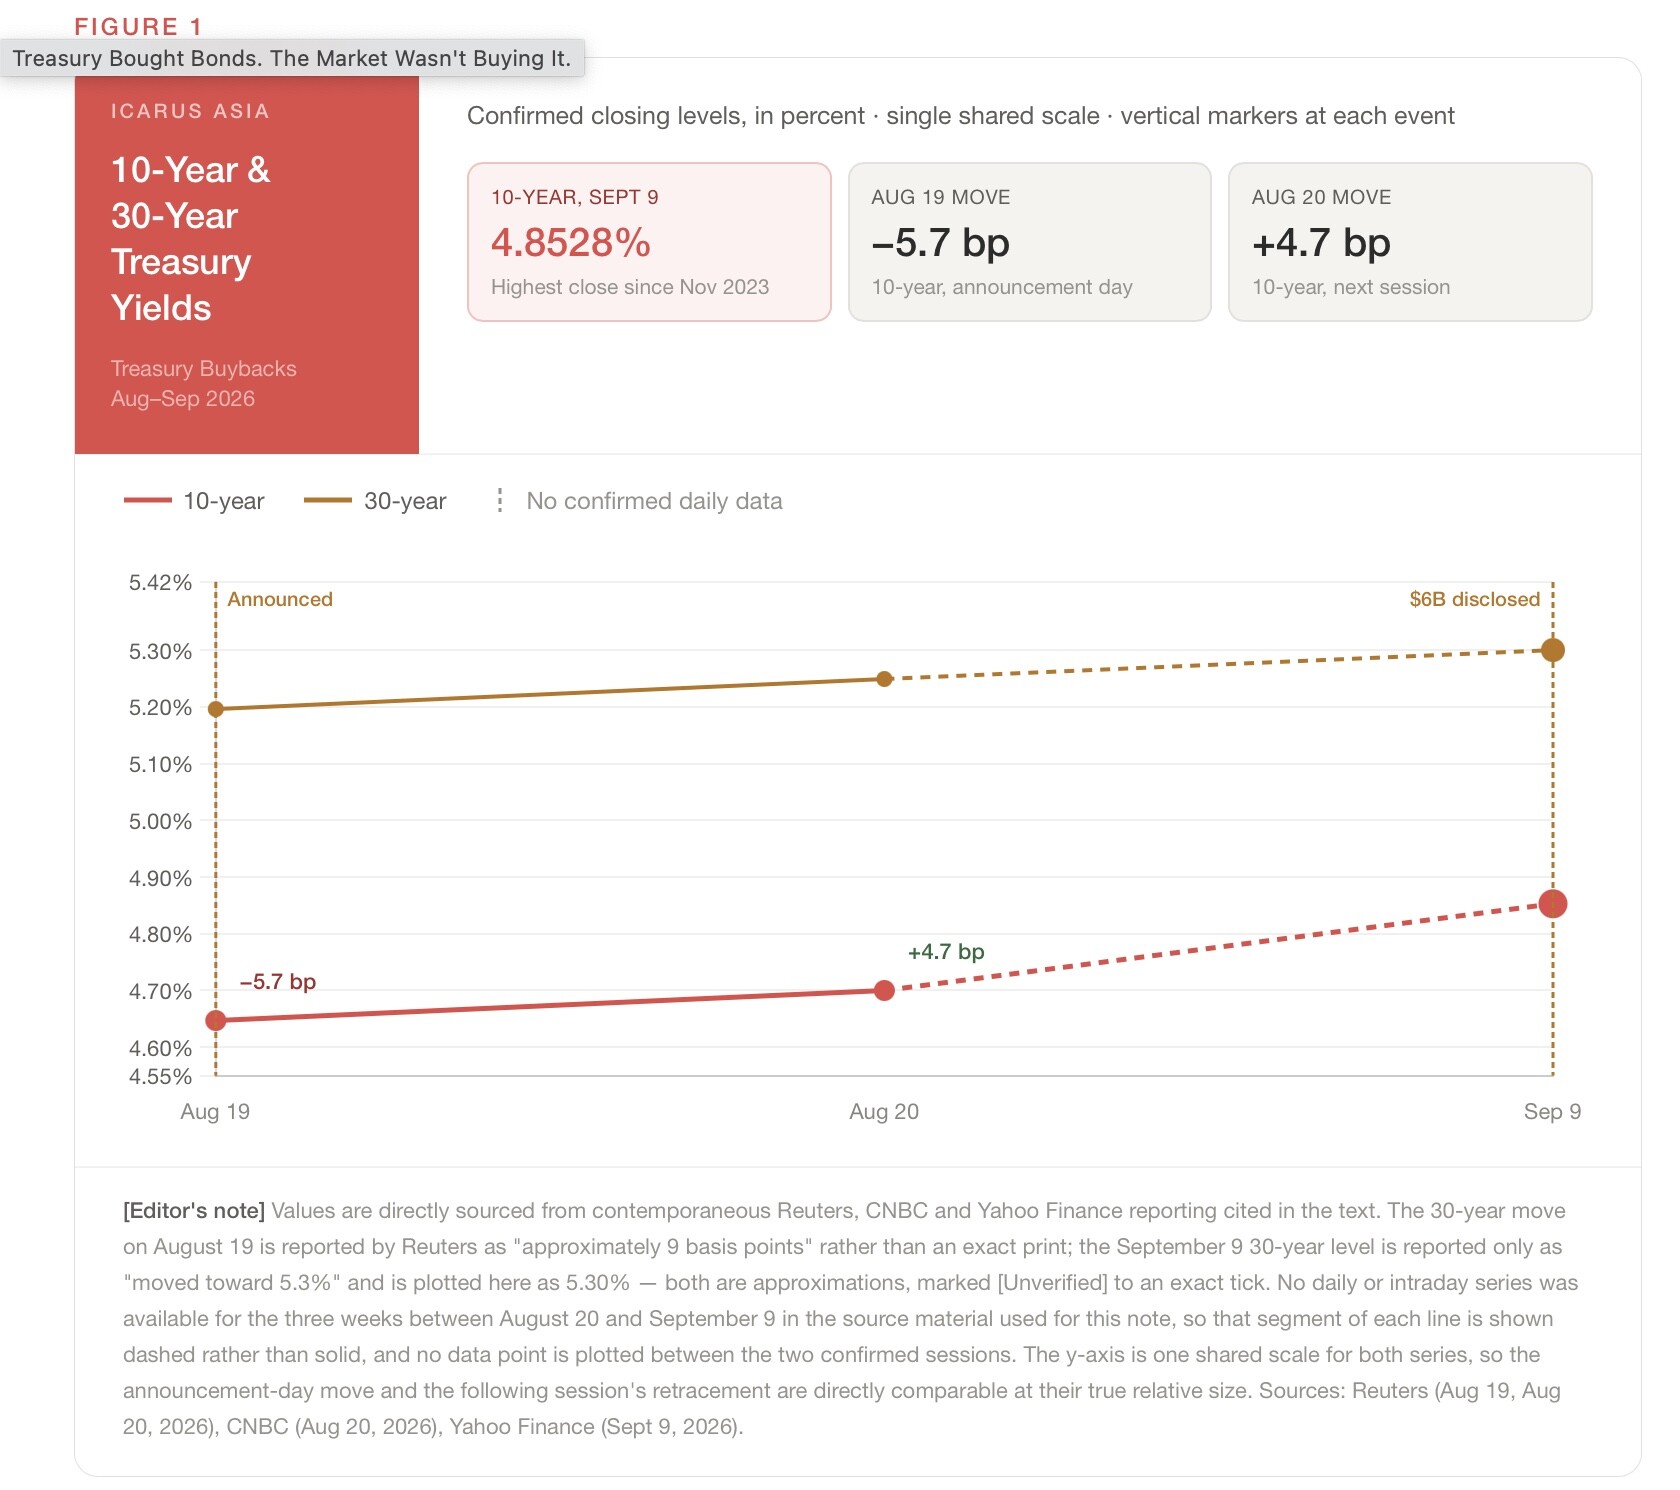
Bessent 的意图与市场的实际表现之间的落差,如今成了从香港到纽约的研究笔记的主题,其中大多数得出了同一个结论:一个旨在平滑 29万亿美元市场流动性的购债计划,从来就不可能大到足以改变收益率的落点,而过去三周是迄今最清楚的证据。
当你把精灵放出了瓶子
“财政部创造了一个它现在必须不断喂养的东西,”Steven Zeng, CFA,Deutsche Bank 的策略师,在 9 月公告之后对 The Wealth Advisor 表示,他描述的是一个在不到一个月内从 20亿美元升级到 40亿美元再到 60亿美元、却始终没能追上交易员开始预期的水平的计划。
在几位分析师的复述中,这种预期问题才是真正的故事。8 月 19 日财政部将回购上限翻倍时,是意外本身发挥了作用。
10 年期收益率在单个交易日内下降了 5.7 个基点,是长端数周来最剧烈的变动。但意外是一种消耗很快的资源。到次日早晨,10 年期收益率已回吐 4.7 个基点,Reuters 描述的是一个再次担心通胀和政府债务负担的市场,而正是这些担忧,在公告前几天把 30 年期收益率推到了 19 年高点。无论回购修复了什么,它都没有修复这一点。
财政部从一开始就把这个计划包装成比压低利率的工具更为狭窄的东西。
该部门 8 月的声明称,目的是在其“收到大量高质量报价”的市场板块增加流动性,这是官僚用语,指的是买入已变得难以交易的较早发行债券,而不是支撑投资者实际关注的证券价格。
财政部 8 月 2 日公布的自身借款预估显示,7 月至 9 月当季私人持有的净借款为 7390亿美元。60亿美元的购买相对这个数字只是个四舍五入的误差,约为其 123 分之一。少数研究机构,包括总部位于香港的研究机构 Icarus Asia(其分析首次详细列出了这一比例),在 9 月披露后的几个小时内就指出了这一点。
Rebecca Patterson,Council on Foreign Relations 的高级研究员,用更直白的话表达了怀疑。
她认为,回购“更多是信号而非实质”。她写道,即便规模是财政部所承诺的两倍,这些购买也“会被吸纳进推动价格和收益率的更广泛的供需动态之中”,而在她看来,这些动态归根结底是发达世界的债务与 GDP 之比正在突破 110%,以及愿意持有这些债务的外国买家群体不断萎缩。
Patterson 指出,外国投资者仍持有约 30% 的未偿美国国债,这意味着华盛顿的财政轨迹不再只是华盛顿自己需要处理的问题。再多的二级市场整理也改变不了这笔账。
也算不上徒劳
这一切并不意味着回购计划完全没有意义。
自 2024 年以来,财政部已进行了五十多次此类操作,仅有两次未能达到其最大购买规模,这证明交易商确有需求,尽管范围狭窄,他们急于卖出较早发行、流动性较差的债券。
过去三周所显示的,是“狭窄”这个词的分量。
一个能收窄某只具体的 17 年期国债利差的计划,与一个能压低人们实际用来为抵押贷款和企业债务定价的那个收益率的工具,不是一回事。像 8 月大部分时间里的市场传闻那样把二者混为一谈,注定会以 9 月 9 日那样的失望收场。
Bessent 本人并未放弃把市场比作正在发烧的说法。
他否认这些购买等同于量化宽松,对 Breitbart 的听众表示,即使在抛售之后,美国国债的表现仍优于欧洲政府债券,并把近期的波动描述为投机过度,而不是对美国财政政策的裁决。
这种说法能否在 11 月 4 日的下一次季度再融资时过关,是每一个覆盖利率的华尔街交易台都将提出的问题。
财政部表示,较大的操作规模将持续到那时。此后会发生什么,按其自己的说法,仍在实时决定之中。
正如部长所说,没有什么东西是永远处于均衡的。
作者是 Icarus Asia 的执行董事兼研究与分析主管,Icarus Asia 是一家总部位于香港的金融研究与战略咨询公司。
免责声明:绝非投资建议。请自行研究,并咨询注册金融顾问。
来源与说明
Bessent, Scott. Interview by Hannah Knudsen. “Exclusive — Secretary Scott Bessent: U.S. Bond Market Under Trump 'Best Performing in the World,' 'Inflation Expectations Are Flat to Down.’” Breitbart News, 2026年9月8日。
Brettell, Karen. “US Treasury to buy up to $6B in Sept 10 buyback operation.” Reuters, 2026年9月9日。(Reuters 通讯稿;由 Virginia Business 转载,其页面标注了报道署名。)
Icarus Asia Research. “Treasury Bought Bonds. The Market Wasn't Buying It.” 2026年9月10日。
Patterson, Rebecca. “What the Treasury's Buyback Surprise Says About the Bond Market.” Council on Foreign Relations, 2026年8月20日。
Reuters. “US yields head lower after Treasury offers liquidity support.” 2026年8月19日。
Reuters. “US Treasury buyback briefly eases bond rout as debt worries persist.” 2026年8月20日。
U.S. Department of the Treasury. “Treasury Announces Increased Sizes of Nominal Long-End Liquidity Support Buybacks Beginning September 9.” 新闻稿,2026年8月19日。
U.S. Department of the Treasury. “Treasury Announces Marketable Borrowing Estimates.” 新闻稿,2026年8月3日。
The Wealth Advisor. “Bessent Tripled Treasury Buybacks. The Bond Market Still Wanted More.” 2026年9月9日。
读者评论
使用领英账号验证身份后即可发表评论。评论公开显示您的领英姓名和头像。请保持礼貌。