
新闻 · 利率与外汇 · 日本
日本斥巨资支撑日元,但还不够
7 月初,1 美元可兑 162.5 日元,距离 7 月 1 日创下的四十年高点只差一点点。经历了三年的强势美元,日元如此疲软本身并不令人意外。
仅供参考,不构成投资建议。 免责声明
创纪录的汇市干预和 1995 年以来最高的利率,都未能阻止日元下滑,日元处于 20 世纪 80 年代中期以来的最低水平,暴露出东京单凭一己之力所能做的有限。
7 月初,1 美元可兑 162.5 日元,距离 7 月 1 日创下的四十年高点只差一点点。经历了三年的强势美元,日元如此疲软本身并不令人意外。令人意外的是,尽管日本政府使出了浑身解数,日元仍然这么弱。
日本央行结束八年近零利率以来已加息三次,6 月将政策利率升至 1%,为 1995 年以来最高。财务省一再干预汇市,最近一次是今年春天,单月花费前所未有的 11.73 万亿日元,约合 736 亿美元,这一纪录打破了不到两年前创下的纪录。
可日元仍然只收复了自 2016 年以来失去部分的一小块,当时 1 美元约兑 101 日元。
日本所做的与日元所走的之间的落差,更多反映的是任何一个国家所能掌控范围的局限,而不是东京缺乏魄力。经济学称之为三难困境:一个国家不能同时实行自主的货币政策、保持资本市场对世界开放,以及稳住本币汇率。日本选了前两项。日元就是代价。
日本所做的与日元所走的之间的落差,更多反映的是任何一个国家所能掌控范围的局限,而不是东京缺乏魄力。
这一代价如今几乎触及日本经济的每个角落,并开始重塑围绕它的政治。汽车制造商悄悄欢迎日元疲软,尽管它们公开游说希望出现相反的局面。持有数万亿美元外国债券的保险公司,面临着对冲决策,这些决策既可能缓冲一次逆转,也可能猛烈加速一次逆转。而日本用来衡量还能进一步捍卫日元多久的基准,即 1.31 万亿美元的外汇储备,一旦看清其中有多少是真正的现金、有多少被绑在美国国债上,就没有头条数字所暗示的那么庞大。
每一次干预买到的是时间,而不是解决方案。
日元疲软的根源在于日美利率之间的差距,今年年中美国利率为 3.5% 至 3.75%,即使日本加息三次,也仍不到美国的一半。这一差距催生了多年的套利交易,即投资者借入廉价日元购买收益率更高的美元资产,这种交易只有在利差收窄或冲击迫使投资者提前平仓时才会解除。最近最剧烈的例子出现在 2024 年 8 月,在一次意外的利率调整之后,日元兑美元在约三周内从 161 升至约 141.7,随后几个月内又漂回 160 附近。
而日本用来衡量还能进一步捍卫日元多久的基准,即 1.31 万亿美元的外汇储备,一旦看清其中有多少是真正的现金、有多少被绑在美国国债上,就没有头条数字所暗示的那么庞大。
财务大臣 Satsuki Katayama 一直试图让市场猜不透,而不是划出一条明确的底线,她对记者说日本“随时准备采取行动”,但没有说明具体水平。财务省首席货币官员 Atsushi Mimura 在今年春天一次干预前几天,向投机者传达了更直白的信息:“如果你想脱身,这是我最后的忠告。”这番话针对的与其说是普通家庭,不如说是对冲基金和动量交易者,他们做空日元的押注让日本的任务变得更加艰难。
在幕后,日本的出口游说集团并不像看上去那样一致支持日元疲软。
日本最有影响力的商业联合会 Keidanren 的会长 Yoshinobu Tsutsui 在 1 月对记者说,“从长远来看,朝更强的日元方向调整会更好”,这番话出自一个组织的负责人之口,实在引人注目,因为该组织的成员包括从当前汇率中大获其利的汽车制造商。
据 Yahoo Finance 报道,仅丰田一家,兑美元汇率每变动约 1 日元,营业利润就增加约 500 亿日元,如果日元保持在当前水平附近,五大上市汽车制造商合计可增加 58 亿美元的收益。这些收益并未体现为广泛的盈利强劲。上一财年,这些公司合计净利润下降超过三分之一,因为美国关税和中国竞争吞噬了汇率带来的意外之财。
对普通家庭来说,账更简单,也更糟。
日本几乎所有石油和大部分天然气都依赖进口,日元疲软使两者更加昂贵,而此时以色列、美国与伊朗之间的战争已将油价大幅推高。政府已推出约 17.7 万亿日元的补贴和工资支持来缓冲冲击,这是针对货币问题的财政补丁,而非解决之道。
华盛顿的帮助没有保证。
联合干预,即美联储与日本央行一同买入日元,历来是最有效的单一工具,据报告引用的经济学家 Rasmus Fatum 和 Michael Hutchison 的研究,这使干预成功的几率大致翻倍。
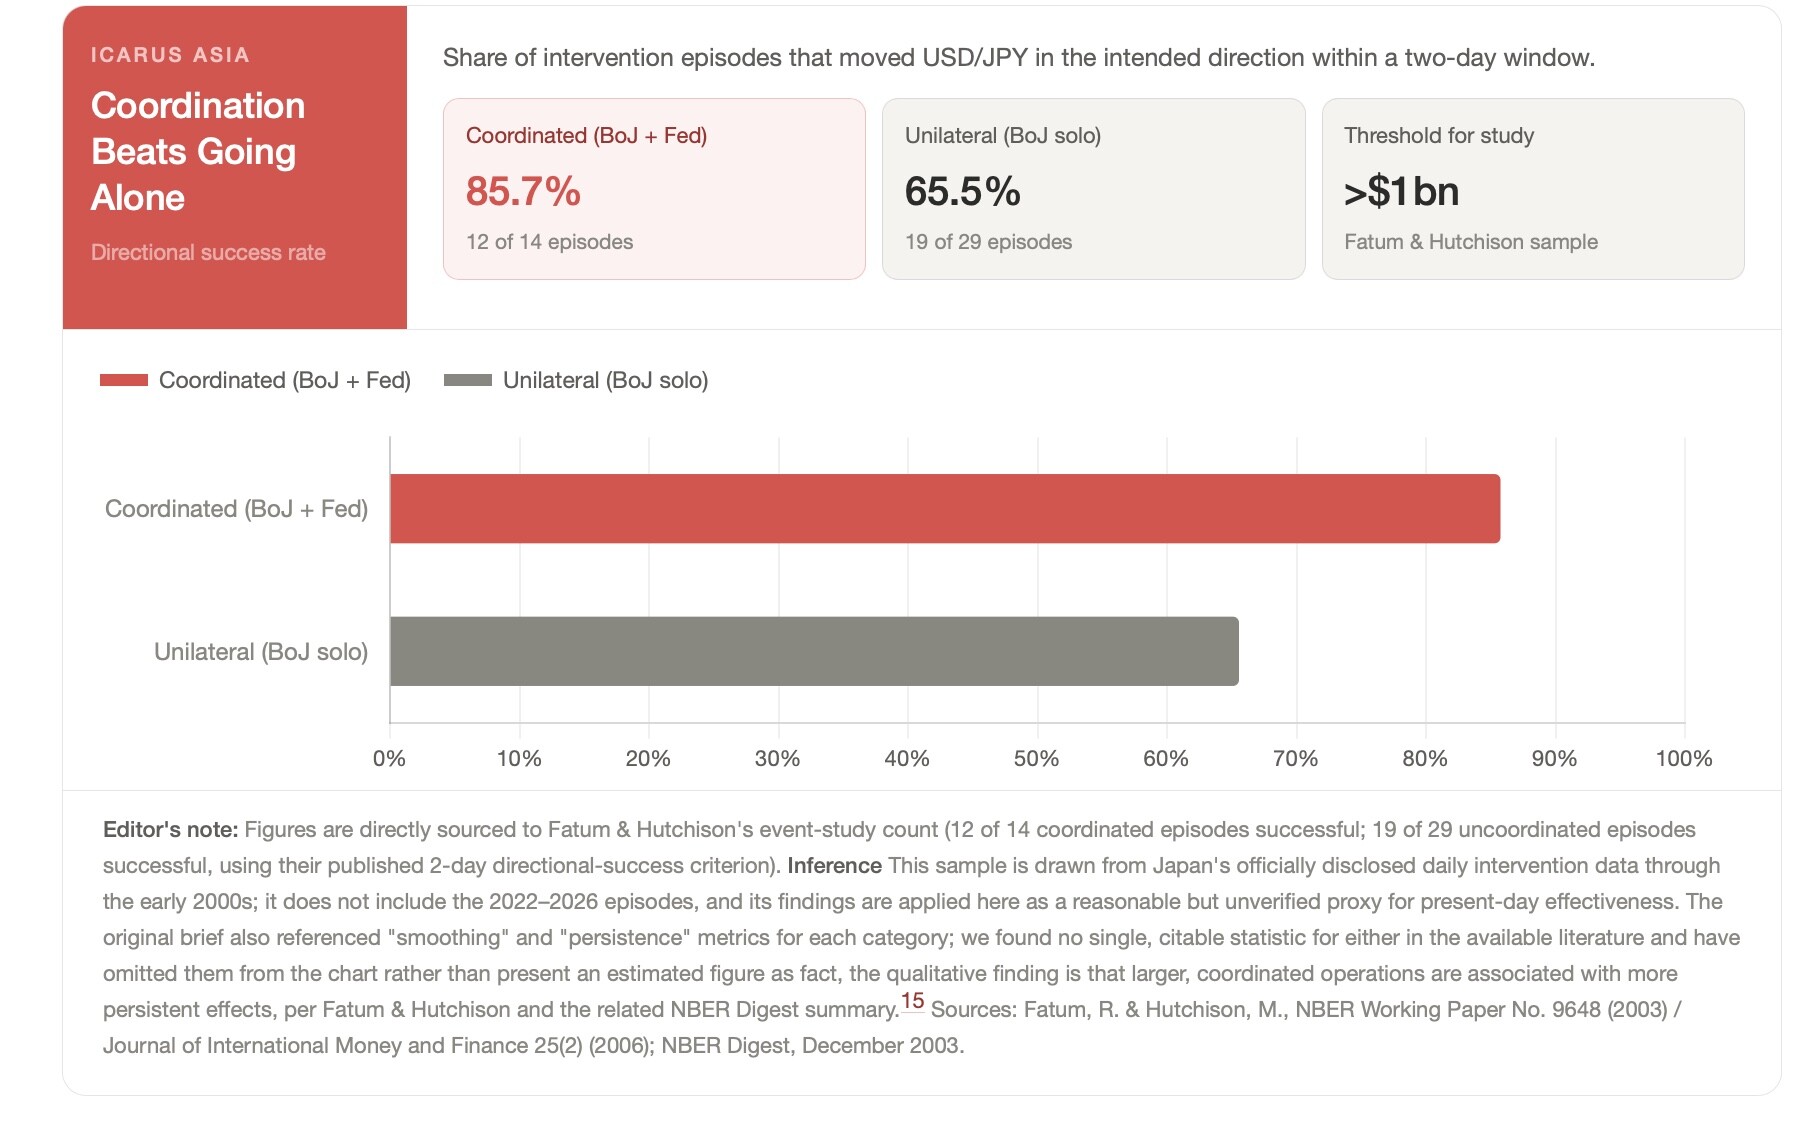
但美联储正在打自己的通胀之仗,部分由关税和能源冲击推动,美元走弱会与这一目标背道而驰。截至 1 月的一年里,美元兑主要货币已经下跌约 10%,尽管美国官员一直坚称支持强势美元。
这使日本基本上只能靠自己,而它的储备并不像看上去那么深厚。1.31 万亿美元中有很大一部分是美国国债而非现金,大规模抛售这些债券以筹集美元,会增加对本已对利率敏感的美国国债市场的供给,这一举措有可能推高美国收益率,拉大削弱日元的那个利差。
这一切并不意味着日本无计可施,只是说明没有一项办法能单独奏效。一条可信的升至 2% 政策利率的路径、选择最能出其不意的时机持续干预、在时机允许时与华盛顿机会性地协调,以及为降低日本对进口能源的依赖而进行结构性改革,每一项都会一点点削弱这个问题。合在一起,它们或许终将缩小这一差距。
单靠其中任何一项都没能做到,日元的下一步走向,可能既取决于东京接下来做什么,也同样取决于华盛顿和德黑兰的决定。
作者是 Icarus Asia 的研究与分析主管。他此前曾为 CNBC、Dow Jones 和 The Wall Street Journal 报道外汇市场。
依据 Icarus Asia Research 2026 年 7 月的政策简报 “Resolving Japan's Impossible Trinity”。数字和引语取自该报告的来源材料,包括日本央行和财务省的披露、美国财政部的半年度汇率报告,以及其中引用的具名新闻机构。
免责声明
不构成投资建议。请咨询注册理财顾问,并自行研究。
读者评论
使用领英账号验证身份后即可发表评论。评论公开显示您的领英姓名和头像。请保持礼貌。