
仅供参考,不构成投资建议。 免责声明
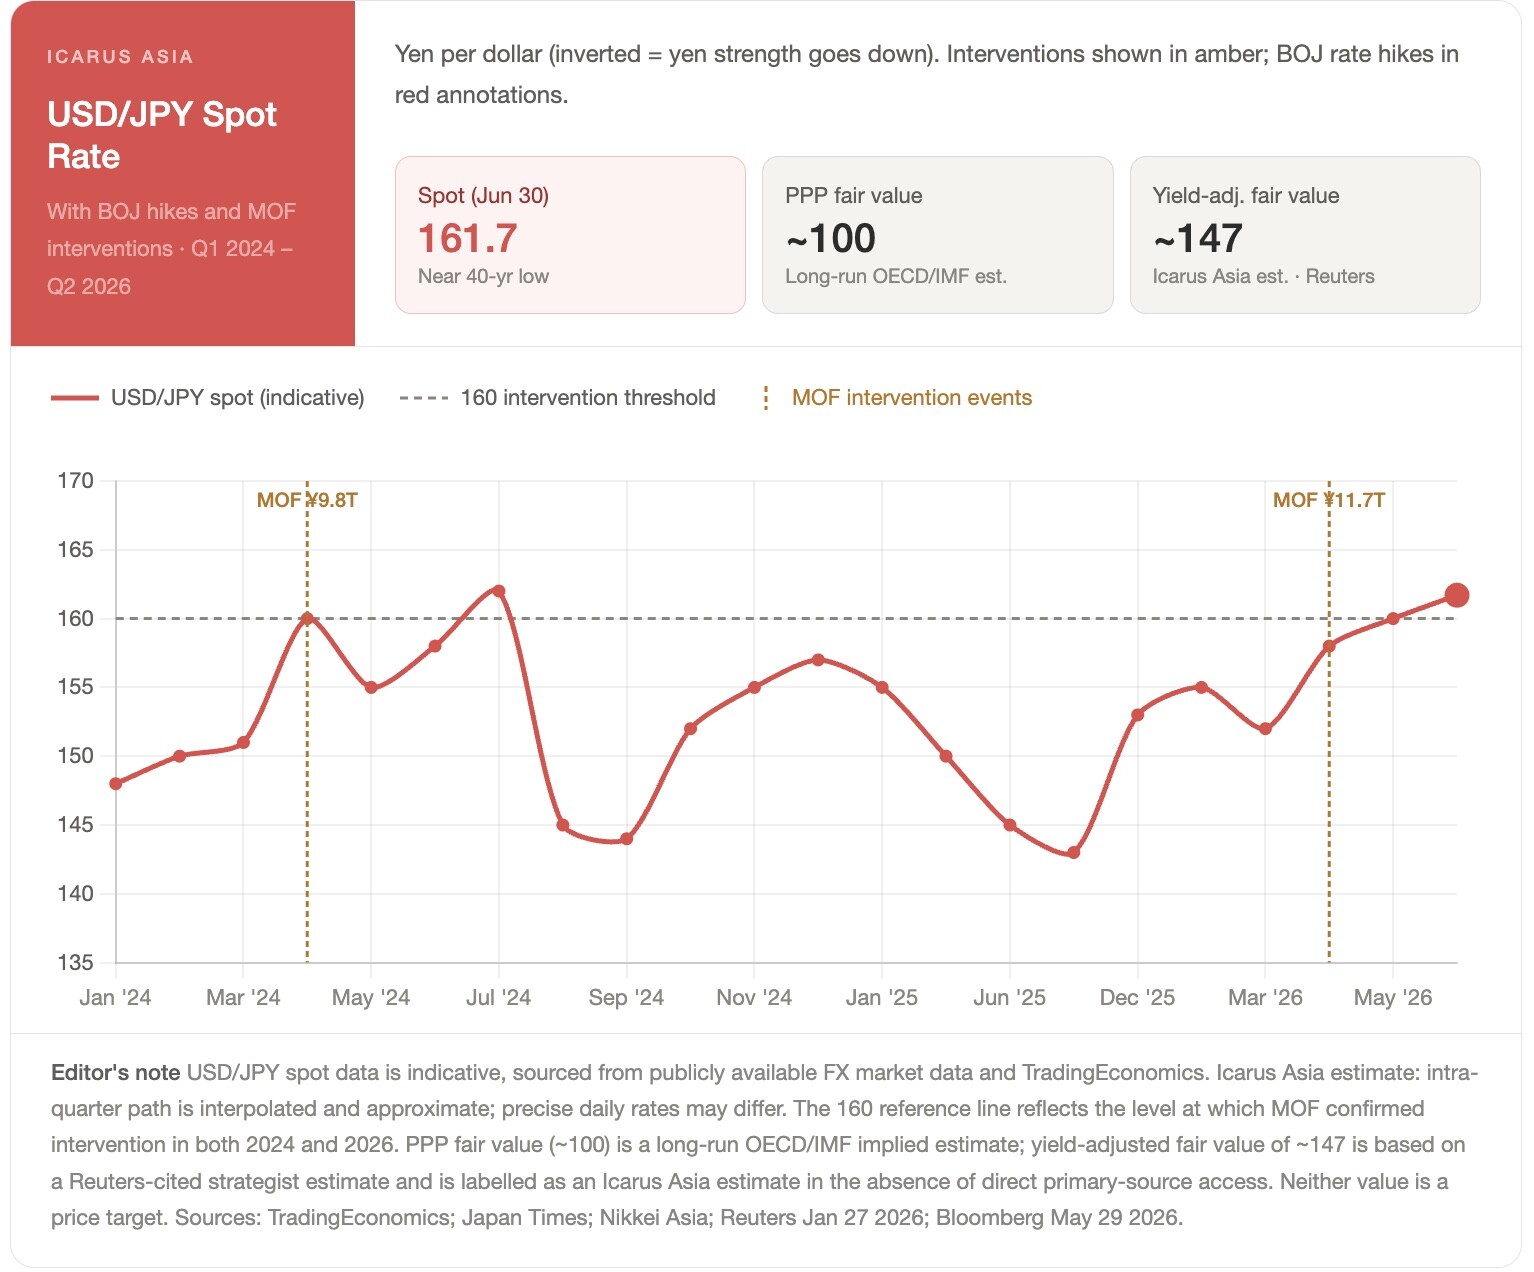
周二,日元兑美元跌至 1986 年以来的最低水平,触及 162.50,随后在纽约交易时段收于 162.42,延续了一轮下滑;这轮下滑已经挺过了日本有史以来规模最大的汇率干预、一次日本央行加息,以及东京数月来关于当局随时准备采取行动的警告。
日本财务省在 4 月 28 日至 5 月 27 日期间花费 11.73万亿日元(736亿美元)捍卫日元。干预当日日元大幅反弹,但只是短暂的。随后套利交易者卷土重来。到周二,财务大臣 Satsuki Katayama 再次对记者表示,当局“随时准备采取适当应对”,这与东京过去两年每次重大干预之前使用的措辞如出一辙。擅长解读这套剧本的市场继续在卖。
这一模式提出了东京尚未回答的问题:如果日本历史上规模最大的单月汇率保卫战都守不住防线,接下来会怎样?
完美风暴
日元兑美元已连续四个季度下跌,仅第二季度就下跌 2.3%,这反映出套利交易在某些衡量标准下,比近十年来的任何时候都更根深蒂固。美国商品期货交易委员会截至 6 月 23 日当周的数据显示,非商业投机者在日元期货中持有 146,104 手净空头头寸。6 月早些时候,这一数字一度达到 150,132 手,为 2017 年以来未见的水平。总空头为 259,800 手,而总多头仅为 113,700 手,这一比例让市场严重一边倒。
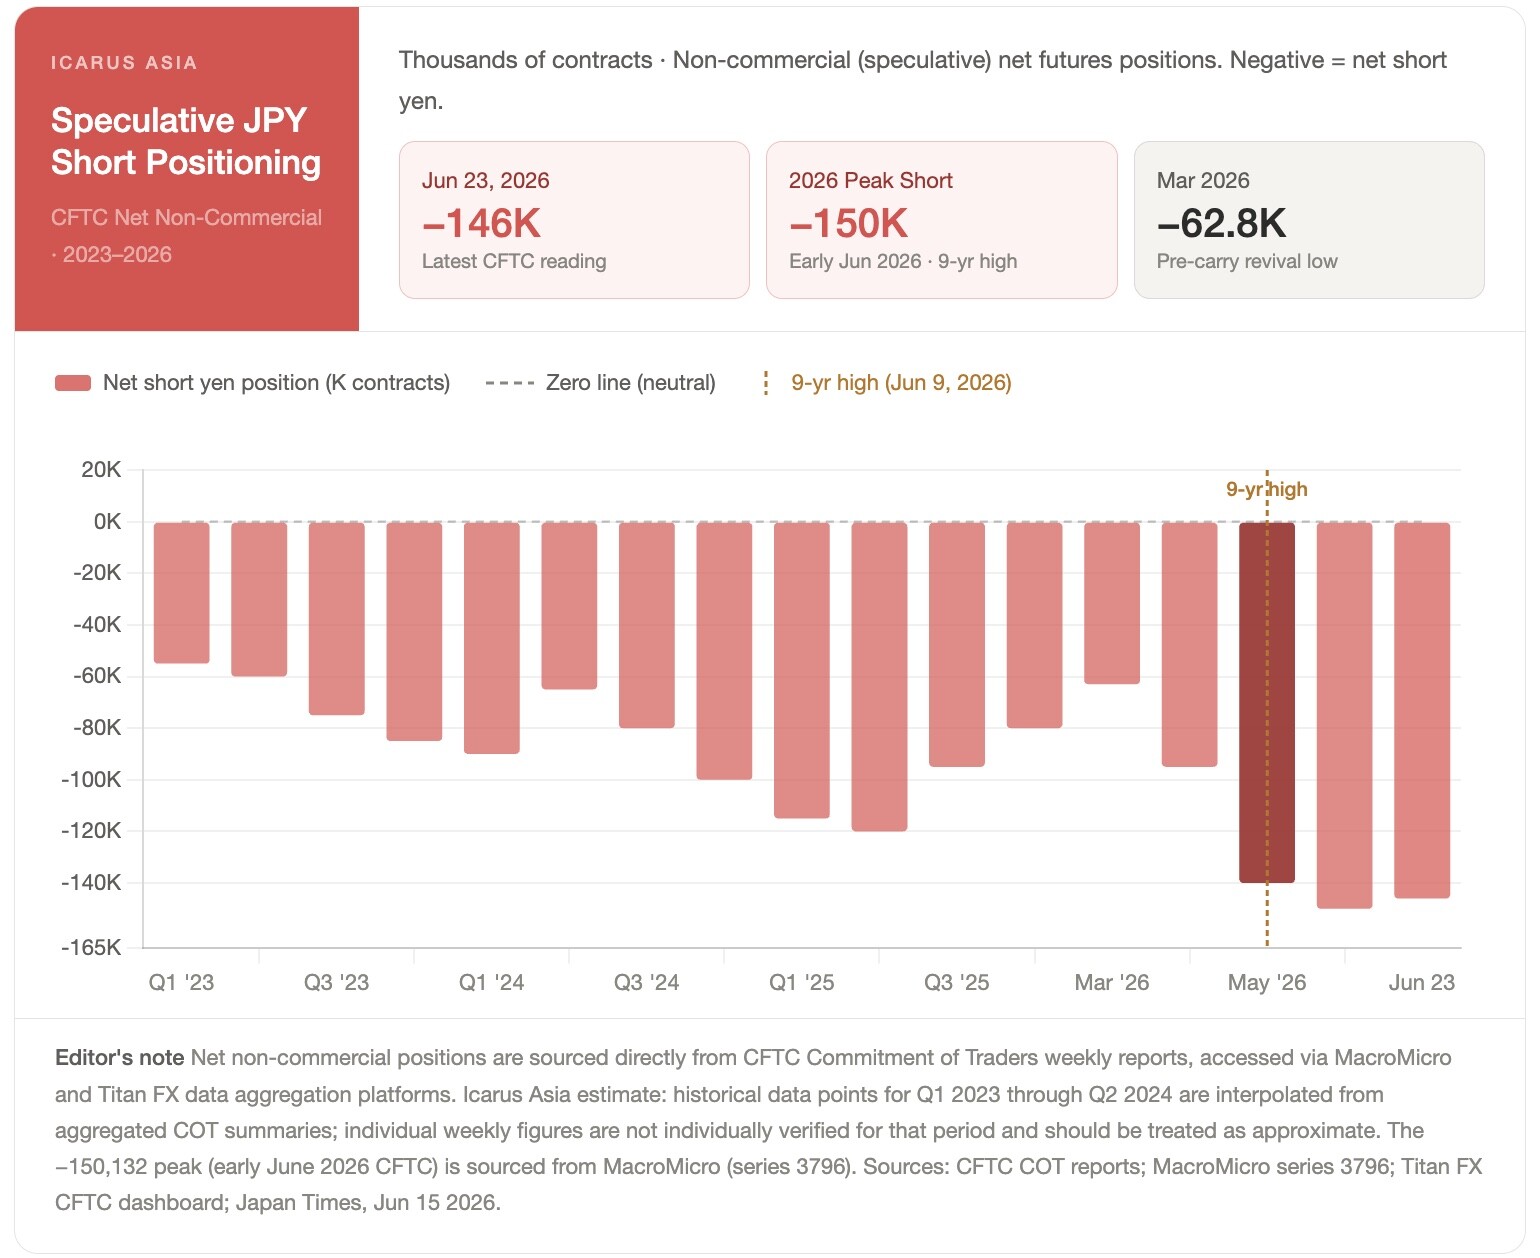
这笔交易的逻辑很简单。
日本央行在 6 月的会议上将政策利率上调至 1.0%,为 1990 年代中期以来最高,并以 7 比 1 的投票结果表明了继续加息的真实决心,但日本的利率仍远低于美国。投资者以低廉成本借入日元,将所得资金投向收益率更高的货币或资产,并赚取差额。只要这一利差持续、即期汇率保持高位,收益就会源源不断。
“美元是目前的主要故事,美元 / 日元是关键焦点,”MUFG 高级外汇分析师 Lee Hardman 在接受 Reuters 采访时说。“我们认为他们会在某个时候再次入场,尽管 4 月和 5 月的行动并没有真正逆转趋势,所以这也许让他们更不情愿了。”
美联储的政策是让这笔交易延续的部分原因。
美国通胀仍高于目标,经济在增长,美联储最新的季度预测显示,19 位决策者中有 9 位预计年底前会加息。市场已在为这些加息定价。周二美元指数上涨 0.15% 至 101.26,有望录得 1.4% 的季度涨幅。
戳穿虚张声势
在此背景下,周二东京的口吻明显克制。
Katayama 重申了随时采取行动的准备,但没有使用历史上在入市买入操作之前出现的那种升级措辞。
Corpay 的首席市场策略师 Karl Schamotta 认为这番表态是刻意的选择。“Katayama 的言论回避了买入行动之前常见的措辞升级,只是重申当局随时准备采取应对,”他对 Reuters 说。
时机很重要。
周四将公布美国 6 月非农就业报告,这是本周主要的经济事件,经济学家预计新增就业 11 万人,失业率保持在 4.3%。连续三个月的就业增长高于预期,强化了美联储保持鹰派的理由。周五是美国的独立日假日,届时外汇市场的流动性会急剧变薄。
Schamotta 指出,这些条件可能是一把双刃剑。“周四的非农就业报告和周五的独立日假日(届时美国的流动性会大幅变薄)可能为打乱投机性空头头寸的节奏提供有吸引力的机会,”他说。
一场不友善的平仓?
使套利交易的持续性变得复杂的,是一组在纸面上并不支持日元如此疲软的基本面。
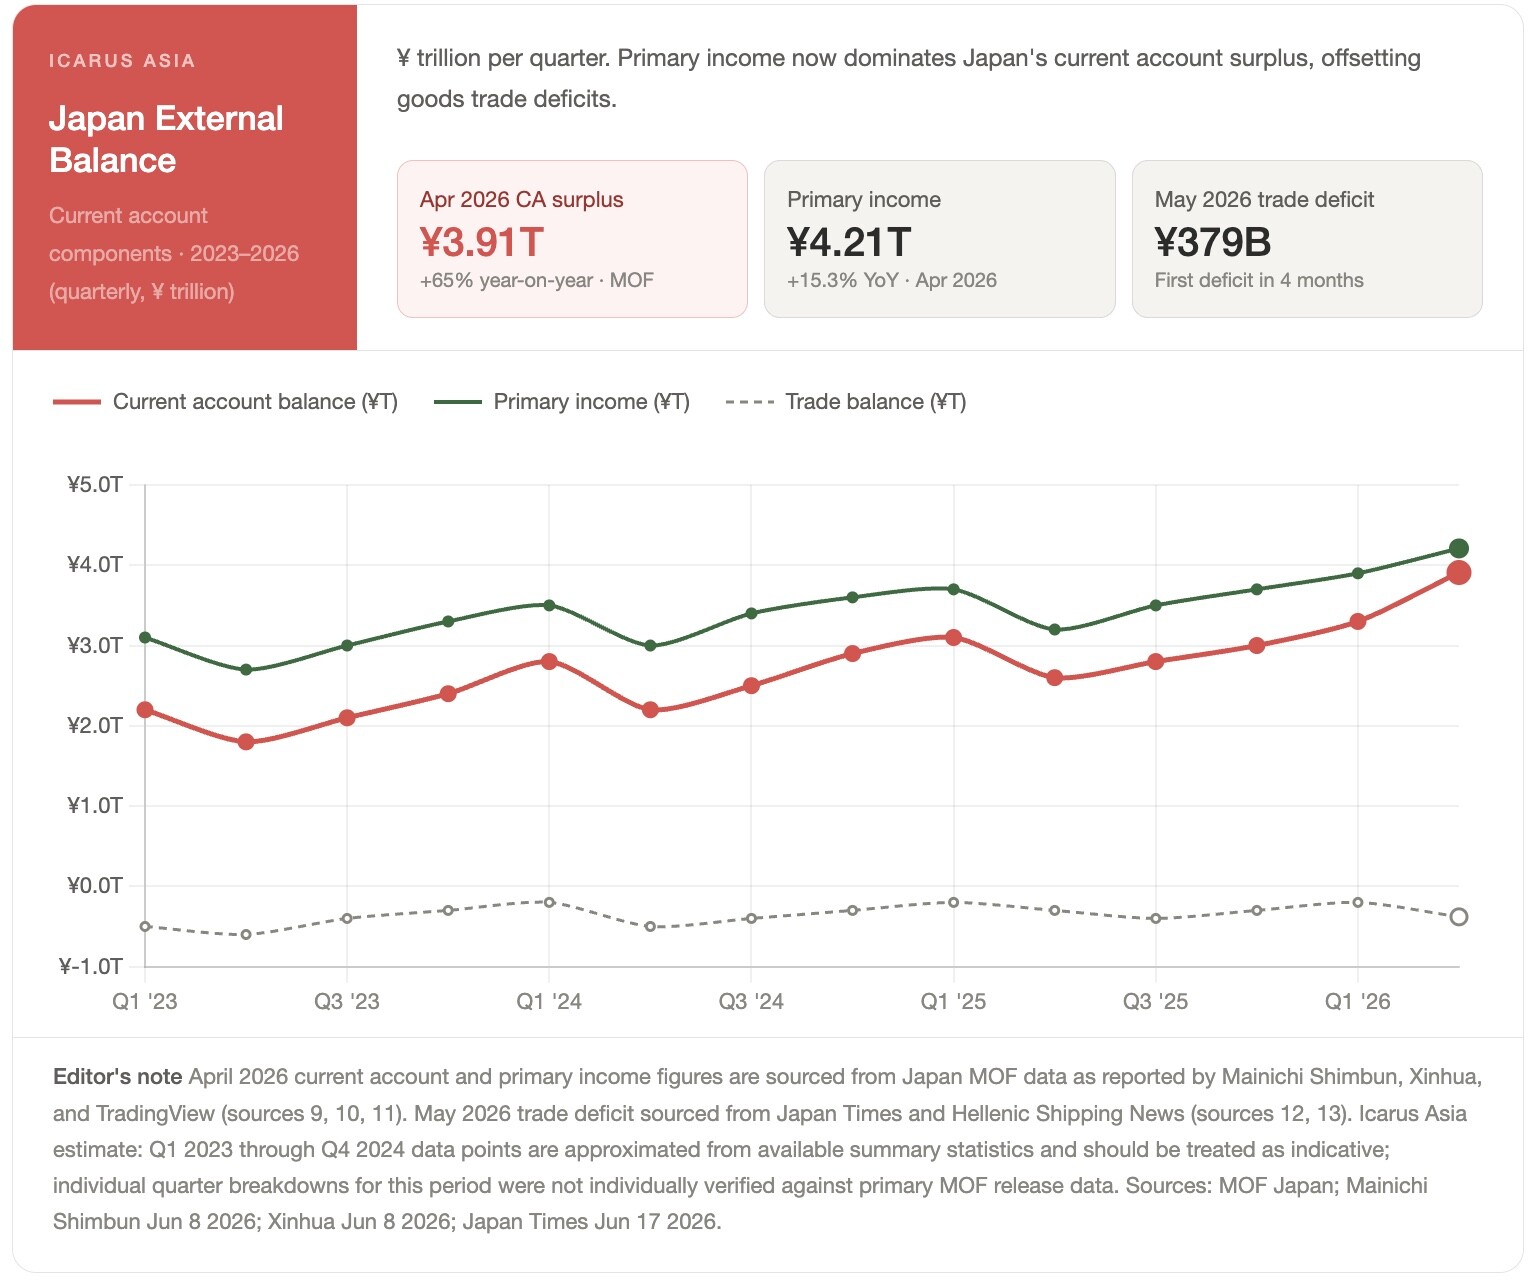
日本 4 月经常账户盈余达 3.91万亿日元,同比增长 65%,推动因素不是出口竞争力,而是初次收入,即日本从其庞大的海外投资持仓中获得的回报,仅 4 月就同比增长 15.3%,达 4.21万亿日元。
国际清算银行公布的日本实际广义有效汇率,5 月为 65.93(以 2020 年=100 计),接近数十年来的低点。按购买力平价模型,美元 / 日元的公允价值在 100 到 149 之间。市场在 162。
2010 年代主导市场的日元疲软的结构性理由,在很大程度上建立在日本在能源冲击中持续出现经常账户赤字以及持续的对外投资之上。这一理由现在大为削弱。外部收支正在支撑日元。利率在上升。市场却没有调整。
迎接冲击
对于仍持有 160 以上大额未对冲做空日元敞口的投资者,问题在于套利收益是否仍足以补偿这个越来越像尾部风险的头寸。
投机性空头头寸处于九年来的极端水平。日本央行不再被钉在零利率,6 月以 7 比 1 投票,市场将此解读为还会进一步加息的信号。
日本政府如今已两次证明(2024 年和今年春天),当即期汇率逼近 160 时,它会大规模干预,并承诺做得更多。今年早些时候的报道称,东京曾要求纽约联储对美元 / 日元进行评估,这是七国集团协调外汇行动之前的一个程序性步骤。
这一切并不意味着这笔交易会立刻崩溃。套利错配可以持续数年。购买力平价不是择时工具。但结果的分布已经改变。日元的交易水平与基本面所指向的水平之间的差距,从未无限期持续过。
拥挤的仓位、一家不再被钉在零利率的央行,以及一个已展现出大规模干预意愿的政府,都提高了美元 / 日元下一次 10% 的波动是下跌而非上涨的概率,而且一旦到来,来得会很快。
我们正在目睹的,可能是一轮全球性非美元货币走弱周期的开端:强势美元和不断扩大的财政赤字使本币走弱。华尔街将押注严重依赖原油的经济体。
秃鹫正在盘旋。问题是,日本和处于类似困境的其他国家,能否反击。
作者是总部位于香港的风险与咨询机构 Icarus Asia 的研究与分析主管。
如需阅读我们的完整研究笔记及仓位框架,请点击下方图片:
免责声明
不构成投资建议。 请自行研究,并咨询注册金融顾问。
来源与说明
MQL5 Economic Calendar — CFTC JPY Non-Commercial Net Positions,2026年6月23日: mql5.com
Titan FX Research — JPY IMM Futures Positions and USD/JPY Chart: research.titanfx.com
Nikkei Asia — Japan confirms record $73bn yen-buying intervention in April–May: asia.nikkei.com
Bloomberg — Japan Used Record $73.6 Billion to Support Yen in Past Month,2026年5月29日: bloomberg.com
Japan Times — Japan used record $73.6 billion to support yen over past month,2026年5月30日: japantimes.co.jp
TradingEconomics — Japanese Yen Quote,2026年6月29日: tradingeconomics.com
OECD — Purchasing Power Parities (PPP): oecd.org
IMF World Economic Outlook(2026年4月)— Implied PPP conversion rate: imf.org
Reuters — Yen intervention risk still looms large,2026年1月27日: reuters.com
Mainichi Shimbun — Japan April current account surplus at 3.91 tril. yen on overseas investments,2026年6月8日: mainichi.jp
Xinhua — Japan logs current account surplus of 24.4 bln USD in April,2026年6月8日: english.news.cn
Japan Times — Japan's trade balance swings to deficit as yen inflates imports,2026年6月17日: japantimes.co.jp
Hellenic Shipping News — Japan trade balance shrinks less than expected in May as exports surge: hellenicshippingnews.com
LinkedIn / CNBC — BOJ Raises Policy Rate to 1% Amid Inflation Concerns: linkedin.com
TradingEconomics — Japan Interest Rate: tradingeconomics.com
Oxford Economics — Japan faces further BoJ rate hikes — but how much?: oxfordeconomics.com
FRED / BIS — Real Broad Effective Exchange Rate for Japan (RBJPBIS),2026年5月: fred.stlouisfed.org
Japan Times — Yen short bets jump to nine-year high as carry trade revives,2026年6月15日: japantimes.co.jp
CNBC — Japan confirms first currency intervention since 2022,2024年5月31日: cnbc.com
CNBC 视频 — UBS outlines scenario for risk of yen carry trade unwind,2026年4月28日: cnbc.com
MacroMicro — CFTC Japanese Yen Non-Commercial Net Position,序列 3796: macromicro.me
Bloomberg — BOJ Is Said to Mull June Rate Hike With Another Possible in 2026,2026年6月4日: bloomberg.com
CME Group — The Yen Carry Trade and the Bank of Japan's Dilemma,2026年5月5日: cmegroup.com
Titan FX — USD/JPY Tests 162 as Strong U.S. Data Supports the Dollar: titanfx.com
Bruegel — The implications of the weakening Yen: bruegel.org
TradingView — Japan Current Account Surplus Tops Estimates: tradingview.com
读者评论
使用领英账号验证身份后即可发表评论。评论公开显示您的领英姓名和头像。请保持礼貌。