
ニュース · 金利・為替 · 日本
日本の静かな円防衛
2026年の過去最大規模の介入は、日本の防衛的な経済戦略の限界を浮き彫りにした。インフレを助長する円安と、積極的な利上げを阻む脆弱な債務負担の板挟みのなかで、東京は戦術的な介入と、金利以外の手段の増え続けるリストにますます頼り、不安定ながら管理された均衡を保とうとしている。
情報提供のみを目的としており、投資助言ではありません。 免責事項

先の春の終わり、円がドルに対して160円を割り込むと、日本の当局は過去最大の為替介入に踏み切った。
4月から5月のわずか数週間で、財務省は円買い・ドル売りに11.7兆円(約730億ドル)を投じた。ドル円は急反発し、一時155円台半ばを付けたが、その後はゆっくりと再び上昇に転じた。介入は初めてではない。2022年と2024年の介入を合わせると、確認されている総額はすでに34兆円超、2000億ドルを超えていた。
円安を経済の支えとして使うことに長く慣れてきた国にとって、円の長引く下落は、より手に負えない問題に変わった。
日本の政策当局は板挟みにある。円を支えるのに十分な速さで利上げすれば、巨額の政府債務の負担に火を付けかねない。そのため当局は、より繊細な手段に頼ってきた。為替介入、調整された量的引き締め、釘を刺すような口先介入、そして債券市場の機能停止を防ぐ技術的な措置である。
この手法は、管理された下落にほかならない。輸出企業を支え、借り入れコストを抑えられる程度には弱いが、国内の怒りや国際的な摩擦を招くほど弱くはない円である。
2026年初めの出来事は、この力学がいかに定着したかを浮き彫りにした。
日本銀行(日銀)は約589兆円の日本国債(JGB)を保有し、日本の債務は先進国のなかでも最も重い部類に入るため、積極的な利上げは依然として危うい選択肢だ。代わりに財務省が最前線の対応役となり、外貨準備を繰り返し使って円安の勢いを和らげてきた。
自己強化的な循環
巨額の公的債務のため、日銀は長く、大量の国債購入で長期金利を抑えてきた。この政策は借り入れコストを管理可能な水準に保つ一方、米国に比べた低金利を維持し、円を調達通貨とするキャリー取引を促して、円を着実に押し下げる。円安が加速すれば輸入物価が上がり、インフレが家計を圧迫し、政治的な圧力が高まる。反射的に出てくるのが介入で、外貨準備のドルを売って円を買う。衝撃は与えるが、根底にある力を変えることはまれだ。
ブルッキングス研究所のアナリストは、この厄介な矛盾を指摘している。
日銀が利回りに上限を設ける取り組みは、円を弱める金利差を広げる。財務省はその後、その悪影響の一部を取り消そうと外貨準備を使う。政策の二つの腕は、しばしば逆方向に引き合う。
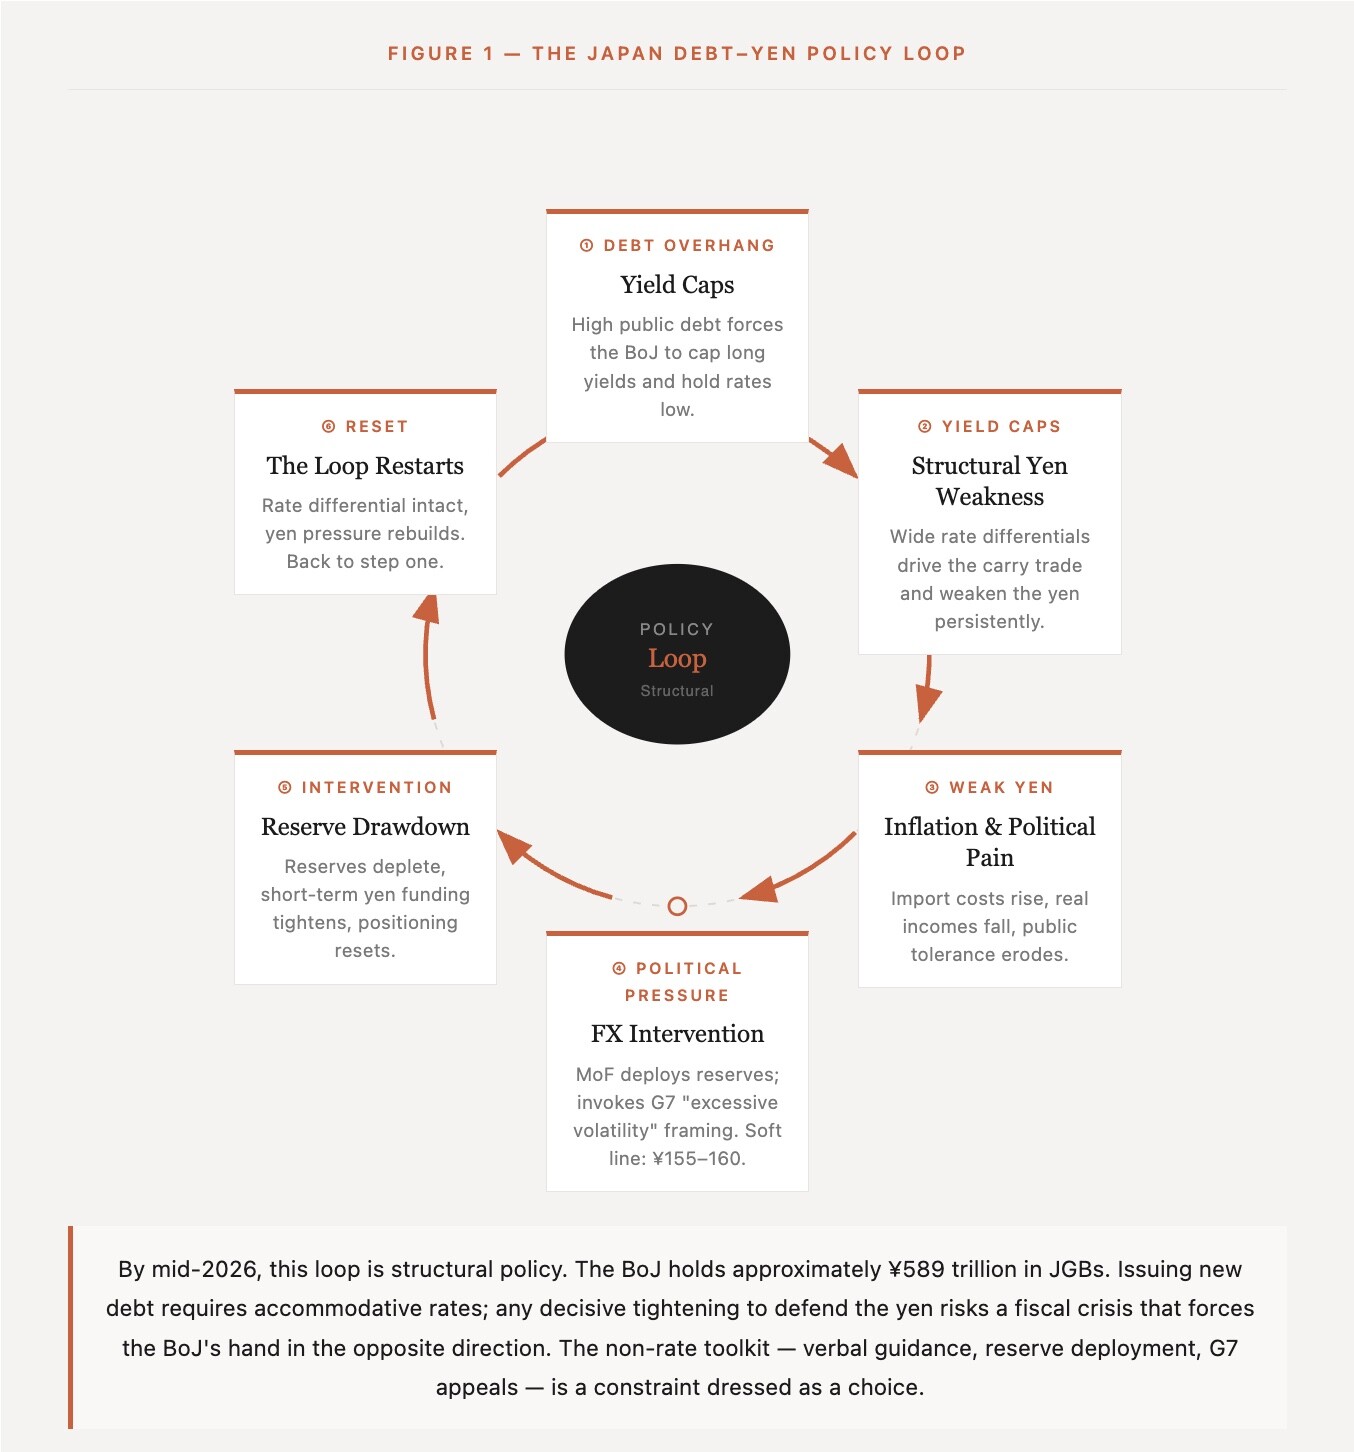
責任の分担は意図的な設計である。
財務省がいつ動くかを決め、日銀が外国為替資金特別会計を通じて実行する。この仕組みにより、当局は金融政策や脆弱な国債市場の均衡をすぐに乱すことなく、為替の動きに対応できる。
過去最大の介入と戦術的な一撃
日本の円買い介入は、2022年9月と10月に再開され、ドル円が152円に迫るなか9.18兆円が投じられた。2024年は、春と夏の介入が13兆円を超えた。2026年の介入は規模の大きさで際立ち、単一の期間に11.7兆円が集中した。日本がこれまでに行った確認済みの介入では最大である。
タイミングは意図的だ。当局は、東京市場の休場日や取引の薄い夜間など、取引が細る時間帯に動いて効果を引き延ばすことが多い。結果は目覚ましいことがある。
直近の局面では、円は一夜にして数円上昇し、レバレッジを掛けたキャリー・ポジションに損失を負わせ、トレーダーに見直しを迫った。過去の介入を調べた研究によれば、大規模で集中的な介入は1日で為替レートを数円動かすことがあり、変動率の上昇が数日から数週間続くこともある。
それでも、猶予は短命に終わりがちだ。直後の驚きが薄れると、金利差、世界的なリスク選好、商品コストといった見慣れた圧力が再び現れる。介入は息継ぎの時間を買い、ポジションをリセットする。長期的な筋書きを書き換えることはまれだ。
資金調達の仕組みも、もう一つの刃になる。
財務省がドルを売って円を買うと、当初は銀行システムから流動性が吸収される。日銀は政策運営を守るため、時間をかけてその影響を不胎化することが多いが、当初の逼迫は短期の円資金調達コストを押し上げかねず、キャリー取引の投資家にはさらなる頭痛の種となる。2003年と2004年の大規模介入のような過去の事例からは、不胎化が不完全な介入のほうが、通貨により長く影響を残すことがあったことがうかがえる。
量的引き締めの限界
日銀が長年の大量の債券購入から徐々に手を引いていることは、制約をもう一層加える。フィッチ・レーティングスは、日本国債の純購入額が2025年にマイナス33.6兆円、2026年にマイナス45.6兆円になると予想している。これは量的引き締めの本質であり、その大半は売却ではなく、保有債の満期到来に伴う自然な償還による。毎月の償還額は約6兆円で、安定した環境では日銀の国債保有残高が年間約8%自然に減る計算だ。
この慎重なペースでさえ、内部で見直しの対象になっている。
2026年6月の金融政策決定会合を前に、当局者は債券市場を動揺させないよう、2027年度の購入減額のペースを緩めるかどうかを検討していたと伝えられた。積極的な売却は、おおむね排除されている。長期金利が急上昇すれば、財政の利払い費がたちまち膨らみ、日本の債務見通しへの信認が試される。そこで、緩やかな償還と、国債の特定銘柄を貸し出してレポ市場の品薄や担保の逼迫を和らげる国債補完供給制度の組み合わせが、国内債券市場の動揺を招くことなく財務省が為替介入を行える程度の安定を保つのに役立っている。
日銀の保有債の償還年限の構成も重要だ。
小幅な調整であれば、イールドカーブの先のほうでの多少のスティープ化を許し、キャリー取引に影響する期間の長い金利をわずかに押し上げ得る。だが、利回りの管理を必要とする同じ債務への懸念が、問題を招かずに日銀が金利上昇を許容できる余地を限っている。この状況では、量的引き締めは、せいぜい脇役にとどまる。
シグナルを読む
市場参加者は、兆候を見抜くのに長けてきた。
正式な「防衛線」が示されたことは一度もないが、繰り返される介入と当局者の言葉遣いによって、155〜160円の水準は円売りの投資家にとって危険な領域と感じられるようになった。ドル円がこの水準に近づくにつれ、財務省と日銀の当局者は公の警告を強める傾向がある。「強い緊張感をもって注視している」「過度な変動に対して行動する用意がある」といった具合だ。トレーダーはそれに注目する。
この変化はオプション市場にはっきり表れる。
アウト・オブ・ザ・マネーのドル・コールとプットのボラティリティ差を測る25デルタのリスクリバーサルは、ドル円の下落に備える需要が強まると、しばしば平たんになるか、逆転さえする。キャリー・ポジションは縮小され、損切り水準は引き締められ、仕組みは調整される。実際の介入が来ると、反応は急激になり得る。2026年4〜5月の介入は、その最新の事例となった。
こうした緩やかな境界線と言葉による合図は、リスクの配分に影響する。偏ったポジションを脆弱にする。だが、構造的な逆風を消すわけではない。
政治的な綱渡り
日本国内には、緩やかな円安を適度に受け入れる空気が残っている。
製造業と観光業は円安の恩恵を受ける。通貨が弱くなれば名目成長を支え、債務の利払い負担も軽くなる。ただし、許容には明確な限界がある。
円安が加速し、エネルギーや食品のスーパーの店頭価格が賃金の追い付く速さを上回って上がる段階に達すると、論調は「過度な変動」へと移る。その段階で当局は、ファンダメンタルズから乖離した無秩序な動きの場合には介入を認めるG7の文言を持ち出す。
この枠組みは外交上の柔軟性をもたらす。
日本は、水準を正式に目標とすることも、為替操作との非難を招くこともなく、行動できる。それでも、約1.2兆ドルの外貨準備は、潤沢ではあるが無尽蔵ではない。大規模な取り崩しが繰り返されれば、このバッファーがいつまで持つのかという疑問が避けられない。
世界の投資家への示唆
ヘッジファンド、資産運用会社、マクロ系トレーダーにとって、2026年の構図は繰り返される戦術的な環境を示している。金利以外の手段、つまり緩やかな閾値周辺での介入、貸出制度に支えられた受け身の量的引き締め、慎重にタイミングを計ったシグナルは、圧力の逃し弁として機能する。当局は、日本国債市場や財政の安定を揺るがすことなく、円の最も急激な下落を和らげることができる。
結果は、外部環境に大きく左右される。
米国の利回りが徐々に低下し、商品価格が安定すれば、定期的な介入と小幅な政策調整によって、ドル円は政治的に許容できる範囲にとどまるかもしれない。一方、米国の高金利が続くか、エネルギー・ショックが再び起きれば、外貨準備をより速く使い、より厳しい判断を迫られる可能性がある。金利差がより速く縮まれば、負担は自然に軽くなり、日銀の政策運営の余地も広がる。
当面の焦点は、おなじみの指標にとどまる。オプション市場の形状、日銀の購入ペース、外貨準備の更新、当局発言の温度である。債務と円の循環は続く。この道具立てが、介入のたびに、システムを機能させ続けている。
それがあとどれだけ持つのかが、日本経済に、そして世界で最も注目される通貨ペアにポジションを持つあらゆる投資家に、重くのしかかる大きな問いだ。
筆者は、香港を拠点とするリスク・アドバイザリー会社、Icarus Asiaの調査・分析責任者。
免責事項
投資助言ではありません。ご自身で調べてください。
出典
Ministry of Finance (Japan) – Foreign Exchange Intervention Operations (monthly and quarterly data, historical CSVs)
Bank of Japan – “What is foreign exchange intervention? Who decides and conducts it?”
Bank of Japan – “Outline of the Bank of Japan’s Foreign Exchange Operations”
Bank of Japan – Securities Lending Facility (JGB securities lending framework)
Brookings – “Japan’s falling yen and fiscal space”
Fitch Ratings – “BoJ’s Accelerating QT to Test Private Sector Demand for JGBs”
Alicia García-Herrero – “BoJ to start quantitative tightening which could support Yen more than intervention”
Daiwa Institute – “Issues with BoJ’s JGB Purchases and Market Liquidity”
East Asia Forum – “Strong reactions to a weak yen shake Japan’s economy”
Nippon.com – “Japan Spends Record Amount on Yen-Buying Intervention in October” (Oct 2022)
Reuters – “History of Japan’s intervention in currency markets” (latest 2026 update)
Reuters – “Japan spent $73 billion in yen-buying intervention, ministry data shows” (Apr–May 2026)
Nikkei Asia – “Japan confirms record $73bn yen-buying intervention in April–May”
Wall Street Journal – “Japan Spent Record $73 Billion to Support Yen”
CNBC – “Japan confirms first currency intervention since 2022” (Apr–May 2024)
Reuters – “Japan spent record $42.8 bln in October interventions to prop up yen” (Oct 2022)
Japan Times – “Japan intervention data eyed as yen hovers near 160 per dollar”
CNBC – “Japan may have fired its yen bazooka twice, but markets …”
ING – “USD/JPY: Largest quarterly intervention since 2004”
FRBSF Economic Letter – “Japanese Foreign Exchange Intervention” (framework and sterilization) https://www.frbsf.org/wp-content/uploads/el2003-36.pdf
VoxEU – “Currency intervention as global monetary easing: The case of Japan in 2003–04”
“Effectiveness of official daily foreign exchange market intervention operations in Japan”
GlobalCapital – “Risk Reversals & Their Relationship With Spot”
Menthorq – “Risk Reversal and SKEW Guide”
Richard Katz, Japan Economy Watch
コメント
LinkedInでログインすると、コメントを投稿できます。LinkedInの氏名とプロフィール写真がコメントの横に公開されます。礼儀正しく、話題に沿った投稿をお願いします。