
情報提供のみを目的としており、投資助言ではありません。 免責事項
Asian Value Investor は報道と分析を発行しています。長編のリサーチは Icarus Asia Research が作成しています。
- 発行
- Asian Value Investor
- 初出
借り物の時間
日米の共同介入は、約40年ぶりの安値にあったドル円を4取引日で押し戻した。だが、日本の財政の重荷も、エネルギー代金に起因する貿易赤字も、ワシントンとの金利差も、そのまま残った。
ならしただけで、転換ではない
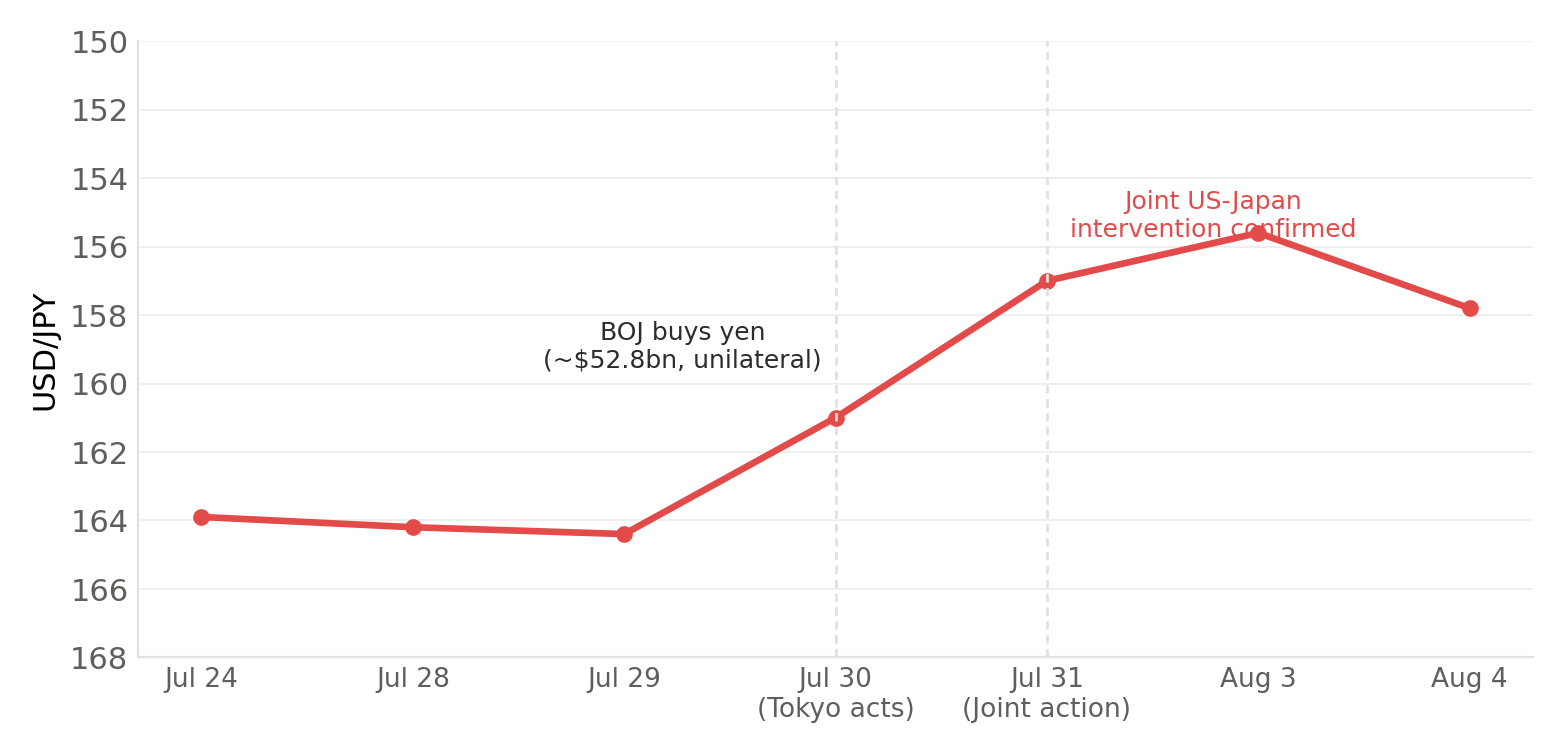
日本と米国は、1998年6月以来初めて、そろって円を買った。先に動いたのは東京で、7月30日(木)に推定528億ドルを投じた。ワシントンは翌31日(金)に続き、両政府は8月3日(月)に共同での実施を確認した。7月下旬に1ドル=164円前後まで下落し、対ドルで約40年ぶりの安値をつけていた円は、共同介入の当日に157円前後まで戻し、翌月曜日には日中安値で155円近辺をつけた。
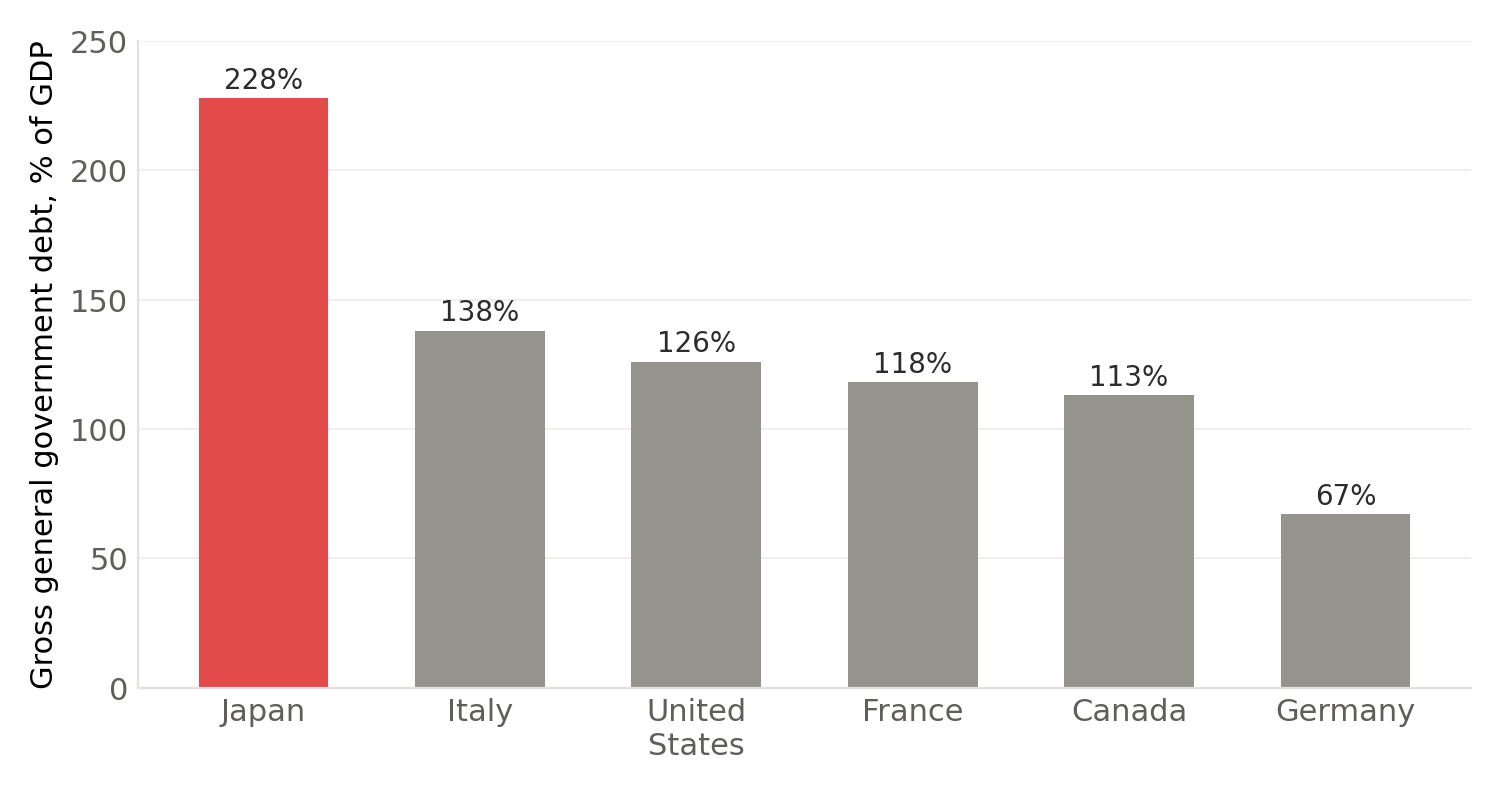
効果は4日間続いた。だが、円が164円に達した理由には手が届かなかった。GDP比228%に迫る債務、原油高に押し上げられたエネルギー代金で赤字が止まらない貿易収支、そして日銀による一連の引き締めの後もなお米国を丸1ポイント下回る東京の短期金利である。本ノートのために取材したエコノミストとストラテジストは、ノースイースタン大学、ING、ピーターソン国際経済研究所、Official Monetary and Financial Institutions Forum、Japan Economy Watchのどこに所属していても、何らかの形で同じ結論に行き着く。介入は無秩序な動きをならす。ファンダメンタルズが駆動するトレンドを反転させることはできない。
本ノートの基本シナリオは、次の2つが同時に起きない限り、ドル円は今後数四半期にわたって再び弱含むというものだ。米経済指標が十分に軟化して、FRBがこれ以上の利上げに動かないこと。そして、日米の金利差が為替介入とは無関係の理由で縮小することである。どちらも欠ければ、今回の局面は、INGのChris Turner氏とMichiel Tukker氏が描くとおりに記憶される公算が大きい。ドルの上昇を反転させる試みではなく、減速させる試みとして。
実際に何が起き、誰が動いたのか
まず順序から整理する。最初の72時間の報道は、この順序を取り違えていたからだ。財務省は7月30日(木)のニューヨーク時間帯に単独で介入し、対ドルで推定8.45兆円(約528億ドル)を買った。日銀の当座預金データと資金仲介業者の予想との比較に基づく数字である。3,6東京がこれまでに行った単日の介入として、おそらく最大だ。日銀は同じ日に会合を開き、政策金利を1%に据え置いた。一部のトレーダーが織り込んでいた1.25%への利上げは見送った。6介入はその決定から数時間以内に入った。決定の前ではなかった。
米国は31日(金)に加わった。ベッセント米財務長官はXへの投稿で行動を確認し、「金曜日の協調為替行動は無秩序な円の動きに対抗した」「今後の共同介入への参加をためらわない」と書いた。1同日の閣議でベッセント氏の前に置かれたメモ帳を写したReutersの写真には、「To Do: Buy Japanese Yen $5-10 bil.」と読める書き込みがあった。ワシントンは実際の金額を公表していない。1,3,6日本の財務省は、8月3日(月)に協調介入を公式に確認した。
INGのTurner氏とTukker氏は、これを2011年3月の震災後の円売り・円買い対応以来となるG7の協調為替介入、そしてアジア通貨危機のさなかにドル円が150円に迫っていた1998年6月以来の日米による円買い共同介入と位置づける。2今回の仕組みには異例のひねりがあった。ドルを直接売るのではなく、ニューヨーク連銀が米財務省の代理として、準備資産のユーロを売って円の購入資金に充てたと報じられている。2,3元米当局者3人がFortuneの取材に実名で、これは奇妙なやり方だと語った。米財務省の元国際問題担当次官補Edwin Truman氏は「奇妙だ」と評し、「第三の通貨を売ることは、ドルをそのまま売るほど効果的ではない」と論じた。3ピーターソン国際経済研究所のシニアフェローRobin Brooks氏はさらに強い言葉で述べた。「私の見立てでは、この種のひねりは米国の参加の実効性を損なう。為替介入は信認のゲームだ。市場に疑問を抱かせる理由を与えることは、最も避けたいことだ」3
誰の資金で、どれだけか
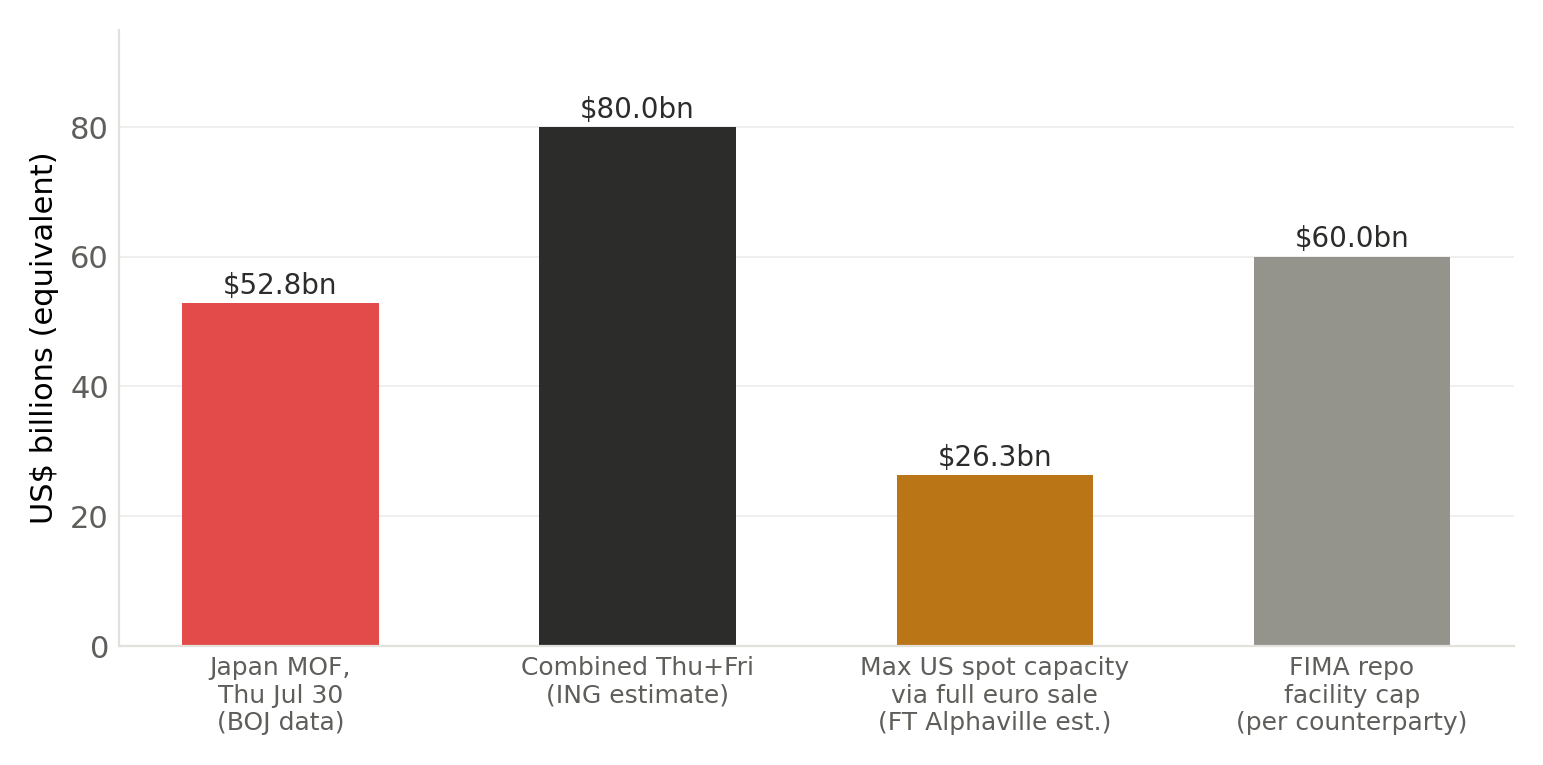
FT AlphavilleのToby Nangle氏の分析は、日本の木曜日の介入額を約528億ドルとしており、日銀の当座預金データに基づくBloombergの数字と整合する。3Richard Katz氏は、同日のCNNのインタビューの後、自身のJapan Economy Watch(Substack)で、日銀データによれば東京はこの介入で円を買うために約590億ドル近くを売ったと述べている。別のデータの切り取り方による、やや高めの推計である。6INGは、木曜日と金曜日を合算した日米の介入総額を、800億ドル相当近くと集計している。2
米国側の数字は、急速に不透明さを増す。それ自体が示唆に富む。Nangle氏によると、米財務省の為替安定化基金(ESF)と米連邦準備制度の公開市場口座(SOMA)に分かれる米国の外貨準備の総額は約380億ドルで、うち約69%がユーロ建て資産、残りが円建てだ。2,3米財務省自身の2026年7月下旬の国際準備ポジションのデータもこれをほぼ裏付ける。両勘定のユーロ保有(証券と預金)は約260億ドル、円保有は約120億ドルで、ユーロの比率はおよそ69%になる。ニューヨーク連銀が円の購入資金を作るために両勘定のユーロ資産をすべて売却した場合、現物の上限は約263億ドルになるとNangle氏は計算する。日本の木曜日の取引だけの半分に少し届かない規模だ。3
INGとFT Alphavilleはともに、ワシントンは先渡し取引で実施することもできたと指摘する。そうすれば、取引の想定元本を現金準備の上限をはるかに超えて膨らませられるが、その代償として、ユーロの純ショート・ポジションが生じ、ディーラー銀行へのカウンターパーティー・エクスポージャーが集中する。2,3いずれにせよ結論は同じだ。この作戦の米国側は、取引量で為替レートを動かすためではなく、シグナルを送るために組まれていた。財務省に40年間在籍し、現在はOfficial Monetary and Financial Institutions Forumの米国部門の議長を務めるMark Sobel氏は、Fortuneに率直にこう述べた。「円を支えるために米国が市場に入るのは賢明でない。たとえ小さな利益が出るとしてもだ。円安を招いている根本的な問題に取り組む日本の計画の一部でない限りは。結局のところ、米財務省の為替安定化基金はヘッジファンドではない」3
FIMAの選択肢と、ベッセント氏がその拡大を求める理由
日本は米国債の最大の海外保有者で、残高は1.14兆ドルを超える。1そのかなりの部分を介入資金のために売れば、米国債の利回りが上昇する。財政赤字が過去最大で、新規発行の消化を海外の買い手に頼っている現在のワシントンには、最も避けたい事態だ。2代わりの手段が、FRBのFIMAレポ・ファシリティーである。外国の中央銀行が、米国債を売却せずに、担保に差し入れて最長7日間ドルを借りられる枠で、取引相手ごとに600億ドルが上限だ。2ベッセント氏はこの枠を「拡大」するよう公に求めている。つまり、現在の上限は、保有する米国債に直接手を付けずに東京が調達できる介入の資金余力にとって、現実の制約になっているということだ。2介入が木曜日と同程度の規模で繰り返される必要が生じれば、600億ドルの天井はたちまち試される。
介入が手を付けなかったファンダメンタルズ
ノースイースタン大学の経済学・公共政策の名誉教授William Dickens氏は、学界の合意をこれ以上なく平易に述べた。「ファンダメンタルズに駆動された通貨下落を防ごうとする為替介入は愚か者のゲームだ、というのが経済学者の圧倒的な意見だ」1その駆動役は3つあり、7月30日にも31日にも、どれも動かなかった。
他のすべてを縛る債務の重荷
IMFの直近の対日4条協議によると、日本の政府総債務は2026年にGDP比227.8%で、先進国の中で大差をつけて最も高い。1ノースイースタン大学で国際金融を研究するFabricius Somogyi氏は、その仕組みをこう説明する。日銀は長年、利回りを抑えるために国債を買ってきた。利回りが上がれば、この債務残高の借り換えが劇的に高くつくからだ。1インフレと通貨安がより速い引き締めを促しているのに、日銀が0.25ポイント刻みでしか動かない本当の理由はここにある。高齢化し縮小する人口が、さらに第二の制約を重ねる。縮小する税基盤に対して年金と医療の支出が増え、中央銀行がより速い利上げの余地を望んだとしても、財政を引き締める余地は狭まる。1
止まらないエネルギー代金
日本は原油のほぼすべてを輸入し、国内ではほとんど精製していない。イランでの戦争と、ワシントンの関税体制が、2026年を通じて世界のエネルギー価格をともに押し上げており、日本は代金をドルで払うほかない。1Dickens氏は、その行き着く先を率直に語る。原油が高止まりする限り、日本は「巨額の貿易赤字」を抱え続け、介入の有無にかかわらず通貨の重しになる。エネルギー環境が変わらないまま、これがどう決着するかについての同氏の見立ては厳しい。「こうした局面では、投機筋がほぼ必ず勝つ」1
為替を説明しなくなった金利差
標準的な説明は、円安を日米の金利差に結びつける。安い円資金を高利回りのドル資産に投じるのは教科書的なキャリー取引で、この市場の現実の特徴として何年も続いてきた。1,2,7BNP Paribas Fortisベルギーのインベストメント・サービス責任者Frank Claus氏は、30年にわたってまさにこの経路を見てきた人物で、二次的なリスクを指摘する。円の急騰でキャリー取引を急速に巻き戻せば、株式、債券利回り、より広い金融環境がそろって動く。通貨のショックが為替市場の中にとどまることはまれだ。7
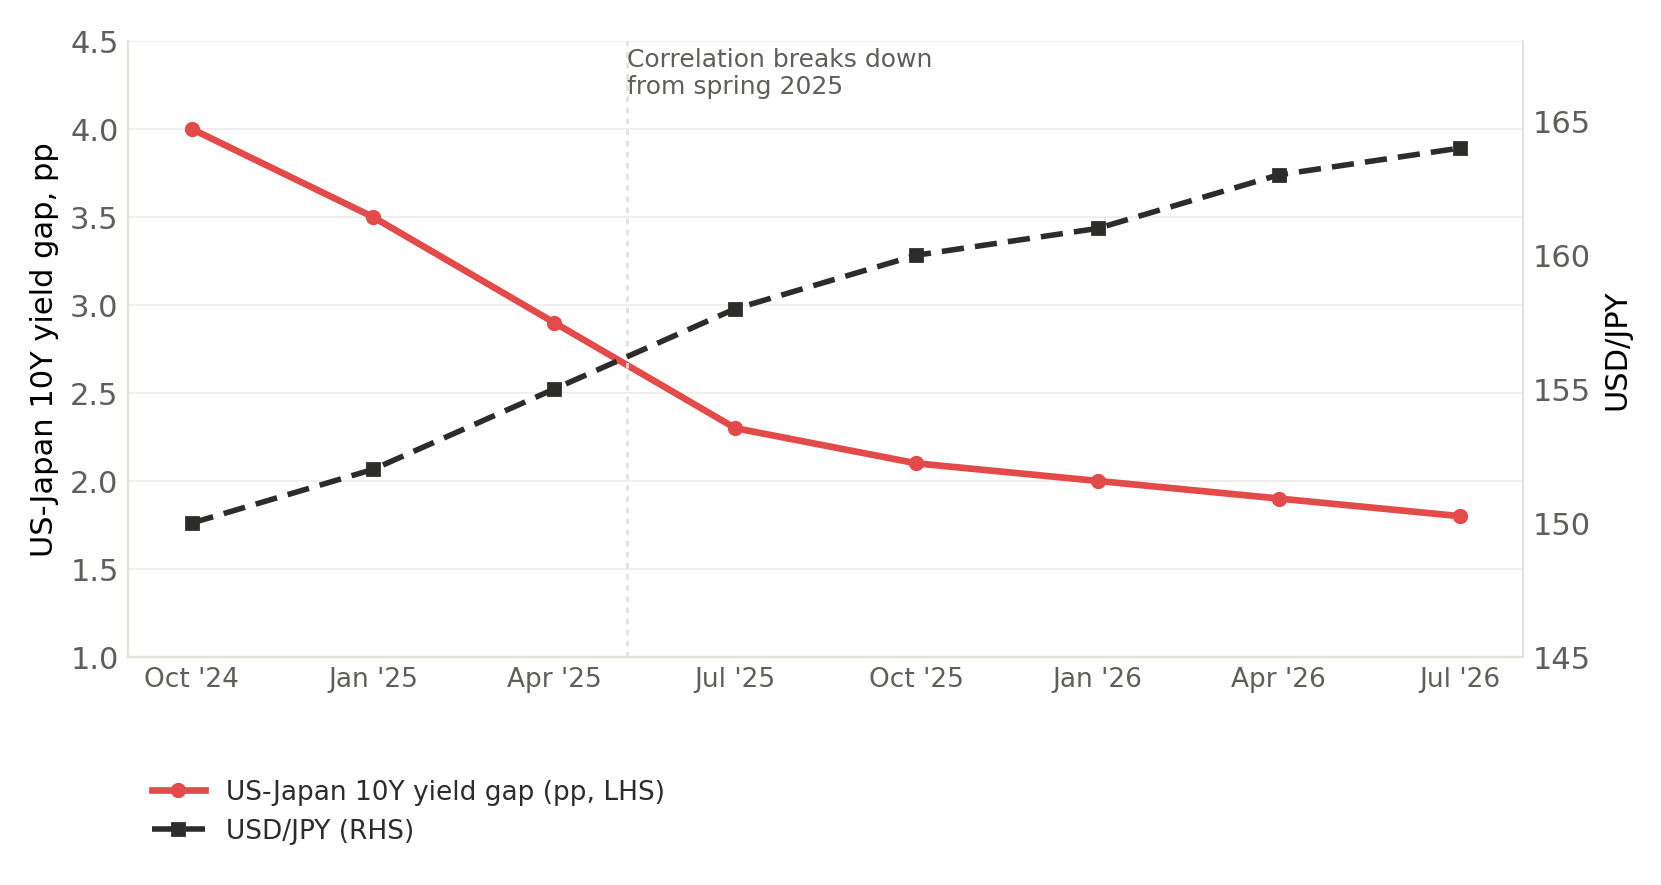
Richard Katz氏のデータは、この単純な説明に修正を迫る。日米の10年債利回り差は、2024年10月の約4ポイントから、介入時には2ポイントを下回るまで半減した。教科書的な論理なら、円は強くなるはずだった。実際には、円は約150円から164円へとさらに下落した。6同氏の読みはこうだ。「報道で引用される専門家の多くは、ファンダメンタルズのうち一つ、すなわち米日の金利差だけに注目していた。日銀が利上げすれば円を大きく押し上げる、と彼らは言う。……だが、データによれば、日本の金利が上がっても、円の下落をかなりの程度まで反転させるには足りない」6ベッセント氏自身は、より単純な理論を信じているように見える。同氏は日銀がさらに利上げするとの「期待」と、中央銀行が後手に回っているとの懸念を公に表明してきたと、Katz氏は伝える。6相関が2025年春に崩れたというKatz氏の指摘が正しければ、日銀の利上げだけでは、ワシントンが当てにしているかもしれない持続的な円高は実現しない。
「こうした局面では、投機筋がほぼ必ず勝つ」William Dickens、ノースイースタン大学
金利チャネル:日本国債(JGB)の利回りを押し上げているもの
日本の10年物国債の利回りは、1990年代初め以来の水準へじりじりと上昇している。30年物は、日銀の量的引き締めと債券購入の減額が市場の流動性を圧迫するなか、2026年を通じて何度も最高値を更新してきた。2INGの金利デスクは、測定可能な具体的な症状を一つ指摘する。G10各通貨の2年先スワップ・カーブの傾きは、通常は連動して動くが、円のカーブは現在、他通貨よりはるかに急で、長期の円エクスポージャーを持つために投資家がより大きな期間リスク・プレミアムを求めている証拠だという。2
そのプレミアムの一部は国産で、日本自身の債務動学に結びついている。一部は輸入されたものだ。ウォーシュ氏は2026年5月13日に、上院の54対45の採決でFRB議長に承認された。現代の連邦準備制度議長の承認採決としては最も僅差である。就任初期は、政策金利を据え置く一方で米長期金利が上昇する局面が続き、金融メディアは、債券市場が同氏のインフレ抑制への信認を疑っているものと報じている。4米30年債の利回りは7月30日に5.21%で終え、2007年以来の高水準となった。ニューヨーク連銀自身のタームプレミアム推計は、7月だけで26ベーシスポイント上昇し、同月の10年債利回りの上昇のほぼすべてを説明した。予想政策金利によるものはゼロだった。4,5ニューヨーク連銀の元総裁ダドリー氏は、市場がいま課しているものを平易な言葉で言い当てた。長期ゾーンのリスクプレミアムの上昇である。バンク・オブ・アメリカのエコノミストと、ApolloのTorsten Slok氏も、この動きを同じように読んでいる。4
ジャパン・マクロ・アドバイザーズ(Japan Macro Advisors)の大久保拓治氏は、これを日本国債のカーブ・モデルに組み込み、「ウォーシュ要因」と呼んでいる。標準偏差1つ分のリスクプレミアム・ショックで、5月のウォーシュ氏の就任以来積み上がっており、11月まで積み上がり続け、その後は米連邦公開市場委員会(FOMC)の残りのメンバーが同氏を抑えることで半分に縮む、と想定する。5同氏の数字では、これが2026年末の10年物・30年物の日本国債の予測値に10~15bpを上乗せする。主予測は、日銀が10月に1.25%へ、2027年3月に終着点の1.5%へ利上げすると想定しており、10年物の利回りは2026年7月の2.82%から年末に3.12%、2027年末に3.28%へ上昇する。30年物は4.33%から、今年末ごろに4.5%近くでピークを付け、ウォーシュ・ショックが部分的に巻き戻る2027年末にかけて4.02%へ戻っていく。日銀がより速く終着点1.75%に達する代替シナリオでは、カーブの短期ゾーンと中期ゾーンが長期ゾーンより大きく押し上げられる。2027年末までに、10年物でさらに約15bp、30年物では10bp未満の上乗せになる。5大久保氏は、ウォーシュ要因が不確実で、FOMC内部の力学の展開に応じて改訂されうることを明示している。個々のbpの経路は、コンセンサス予測ではなく、一人のアナリストのモデルとして扱うべきだ。
この種の米国のタームプレミアムの上昇は、米国の国境で止まらない。期間リスクに対する必要リターンを世界中で押し上げ、日本国債もその例外ではない。日本国債のカーブがさらに急になると、為替ヘッジ付きの米国債は日本の投資家にとって、国内の日本国債に比べて相対的に魅力が薄れる。米国債への需要の多くが歴史的に日本から来てきたことを考えれば、これは重要だ。2実務上の読み方はこうである。日銀の利上げだけでは、この構図は単純にならない。東京の短期の政策金利が上がれば、ワシントンとの短期の金利差は縮まり、それ自体が為替にはプラスに働きうる。だが、同じ世界的なリスク再評価の経路を通じて長期のタームプレミアムが上昇し続ければ、日本国債のカーブはさらに急になり、日本のデュレーションを持つことの認識リスクも上がる。それが、利上げそのものによる通貨面の恩恵の一部を打ち消しうる。2日本国債の利回りとタームプレミアムの上昇は、日本の機関投資家が時間をかけてポートフォリオのより多くを国内の日本国債へ振り向ける可能性も高める。限界的には、為替ヘッジ付き米国債への需要を減らし、米国の利回りに跳ね返り、そこからさらにドル円に戻ってくる。2
政治が、より大規模な介入に向かわない理由
現時点で、これはワシントンと東京の二国間の作戦であり、G7やG20のものではない。INGは、年内はそれが変わらないとみている。高市早苗首相の成長優先の財政方針と、長年の緩和的な金融政策が重なり、G20の多くの加盟国は、円安を、集団行動を要する市場の機能不全ではなく、日本自身がつくった問題とみがちになっている。2,3より広い働きかけの次の場は、ノースカロライナ州アッシュビルで開かれるG20財務相・中央銀行総裁会議で、次官級が8月29~30日、閣僚・総裁が8月31日~9月1日に会合する。2INGは、この会議から明示的な多国間の支持が出る確率は低いとみている。為替レートは、明らかに無秩序な状況を除いて市場で決まるべきだという、G20の昔からの選好があるためだ。アッシュビルは、政治的な意欲を測るチェックポイントとして扱うべきで、新たな多国間の為替レジームを引き起こす可能性が高い契機ではない。2
注目に値する先例が一つある。この局面を伝えた報道の大半には出てこなかったものだ。2025年10月、米財務省はアルゼンチンにESFを裏付けとする200億ドルのスワップ枠を提供し、同国の中間選挙を前にペソの安定化を助けるために基金を使った。アルゼンチンは最終的に約25億ドルを引き出し、年末までに全額を返済した。2,3Turner氏とTukker氏は、この二つの事例を、日本だけでなく米財務省自身の姿勢のシグナルとして併せて読む。「アルゼンチンと日本の事例を併せると、財務省は、より広い経済・地政学上の目的を支えるために、ESFを使うことにますます積極的になっていることがうかがえる。それは、過去20年のほとんどの期間における米国の為替政策の相対的な受け身の姿勢からの、顕著な転換である」2両氏は、この比較を押し広げすぎることへの警告も発している。アルゼンチンは深刻な国際収支危機に直面していた。日本は依然として世界有数の債権国であり、ワシントンが円を支える意欲を持つのは、通貨がファンダメンタルズから正当化される水準をはるかに下回って動いたという見方を反映している公算が大きい。INGは直接こう述べる。「円が大幅に過小評価されたままだというベッセント氏の見方を、我々も共有する」2介入がなぜ失敗するかを軸に組み立てた本ノートにとって、これは有益な補正だ。懐疑派と米財務省は診断では一致している。通貨が適正価値に比べて安く取引されているということだ。意見が分かれるのは、それを現物市場で買うことが処方箋になるかどうかである。
実際に効きそうなものとしてINGが示す提案は示唆に富む。それが介入ではないからだ。2024年のNISA(少額投資非課税制度)改革により、個人の貯蓄が海外株式に資金を振り向けやすくなった。その変化が、円を圧迫する資本流出の現実の一因になっている。2INGは、日本国債のような国内資産の魅力を日本の個人貯蓄者に対して広げる、逆向きの政策のほうが、もう一巡の為替介入よりも、時間をかけて通貨に効くと論じる。これは、現物レートへの一回限りのショックではなく、貯蓄の流れを狙った構造的な処方であり、ワシントンにはなく東京が握っている政策手段だ。
前回の介入が実際に教えてくれたこと
最も関連の深い先例は2024年ではない。3か月前だ。日本は4~5月にすでに推定700億ドルの為替売りを実施したが、それでもドル円は164円という新高値まで上昇した。2これは本ノートの主張を支える最も強い単独の証拠で、当方ではなくINGから出ている。巨額の単独介入が、それだけでは防衛線すら守れず、まして流れを反転させられなかったのだ。今週の共同作戦が4~5月の試みに上乗せしているものは、追加の資金力ではなく、米国の参加がもつシグナル効果である。日本の2024年の介入局面は、この手法が機能した場合の先例であり、INGはその理由を率直に述べている。米国の金利サイクルの本物の転換と重なったためで、経済指標の軟化が、同年後半の25bpのFRB利下げ3回への道を開いた。2介入は時間を稼ぎ、移行をならした。それだけで、トレンドを転換させたものではなかった。今回は、米国側で同様のことはまだ何も起きていない。INGの自社予測では、ドル円は2026年末に158円、2027年末に152円まで低下するが、この予測は、米経済指標が十分に軟化してFRBが据え置きを続けられること、そこから金利差が縮小することを明示的に条件としている。2これらの条件を外せば、Turner氏とTukker氏の言葉では「協調介入でさえ、ドルの上昇を反転させる試みではなく、減速させるもう一つの試みとして記憶される恐れがある」2
Katz氏のSubstackでの論評は、CNNのインタビューと同じ日に公開され、別の角度から似た結論に至る。同氏が引用する専門家の大半は、この動きが短期間を超えて続くことに懐疑的だ。この共同行動は、日本単独の介入より心理的な重みが大きい公算が高い。ワシントンがいまや当事者になったという「トレーダーの心に恐れを少し」植え付けるからで、東京単独で得られるより長く時間を稼げると同氏は予想する。6だが、2021年初め以来、円を約3分の1弱めてきたファンダメンタルズには手を付けていない。食料とエネルギーの輸入コストの上昇と、これほど安い通貨になお競争力を依存する輸出部門である。6
市場への含意とポジショニング
短期(数週間から約3か月)
大きな円ショート・ポジションは、さらなる踏み上げに脆弱だとみなすべきだ。ベッセント氏は、ワシントンが再び介入することをためらわないと述べており、東京の公の発言もINGの状況判断も、ドル円が164円近辺を再び試す場合や、当局が無秩序とみなす動きをする場合には、再参入の基準が下がっていることを示唆している。1,2米国の参加は準備資産の規模に制約され続けるため、ベッセント氏が求める拡大版の枠を得るまでは、繰り返しがあるとしても、現物の取引量そのものより、シグナルとFIMAチャネルに頼る可能性が高い。2新たな介入が急激な円高を生めば、円建て資金のキャリー・ポジションの部分的な巻き戻しを迫られ、新興国通貨、クレジット・スプレッド、世界の株式に波及するリスクがある。これはFrank Claus氏が実務家の立場から繰り返し指摘してきた力学である。7,1,6この期間は、米経済指標の発表とFRBのコミュニケーションを軸にしたポジショニングに、とくに重きを置く価値がある。介入局面に重なる政策のサプライズのほうが、介入そのものより、急激な短期の動きの原因になる可能性が高い。
中期
本ノートの基本シナリオは、ING、ノースイースタン大学、Katz氏の独立した分析が同じ点に収れんしていることから導いたもので、米国の景気とインフレの指標が、FRBによる追加利上げを不要にするほど軟化しない限り、円は徐々に再び弱くなるというものだ。1,2,6日本国債のタームプレミアムの上昇は、日本の長期金利が最近の歴史に比べて高止まりすることを示唆する。それは、限界的には国内の機関投資家の需要を為替ヘッジ付き米国債から日本国債へ引き寄せ続けるはずで、日本国債を直接支える一方、米国の利回りへの圧力を強めうる動きだ。2最も確度の高い道筋は、一連の流れに見える。介入による踏み上げ、続いて根底のファンダメンタルズが再び効いてくることによる円安の再開、それが必要に応じて繰り返される。1,2,6
注視している点
- 米経済指標とFRBの道筋。ウォーシュ氏のFRBが防衛線を保てるかに関わる、景気、インフレ、労働市場の発表。追加利上げなしの金利差縮小は、ドル円が持続的に下がるためのING自身の前提条件だからだ。
- 日本国債のタームプレミアムと日米の金利差。とくに10年物と30年物の日本国債のポイントを注視する。そこには、FRB議長をめぐる不確実性に対して市場が課しているプレミアムが織り込まれ、日本国債と為替ヘッジ付き米国債の相対価値の議論を形づくる。
- 日本の機関投資家による米国債の売買と、FIMAの利用。日本の米国債保有の大幅な減少や、FIMAの上限600億ドルの引き上げ要請は、いずれも、介入が日本自身のバランスシートに負担をかけているサインになる。
- 8月30日のESFの開示。法律により、米財務省は、新たな合意や負債を含むESFの月次財務諸表を、月末から30日以内に議会へ報告しなければならない。7月分の報告は8月30日ごろが期限で、米国が実際に何を買ったかを知る最初の本格的な機会になる。
- キャリー取引のポジショニング。今後の介入局面で円キャリー取引の巻き戻しの兆候がないか、ドル円だけでなく、新興国通貨、クレジット・スプレッド、世界の株式を注視する。
- 原油価格と日本の貿易収支。エネルギーコストが高止まりする限り、Dickens氏の主張は成り立つ。貿易赤字は、介入の有無にかかわらず円の重しになり続ける。
- NISAの改革と日本の貯蓄の流れ。国内資産の魅力を日本の個人投資家に広げる政策の動きは、INGによれば、もう一巡の為替介入よりも円に構造的に効く。東京からのシグナルを注視する。
- アッシュビルから出るG20・G7のシグナル。明示的な多国間の支持が出る確率は低いとみているが、この会議は、強い円のためにG20の他の加盟国がどれだけの政治的資本を使う用意があるかの、本物の試金石になる。
結論
共同介入は、介入が得意とすることを果たした。一方向に偏った市場を乱し、ポジションの手仕舞いを迫り、太平洋の両岸で政治的に不都合になっていた通貨の動きに対して何かをしていると示すための時間を、東京とワシントンに与えた。日本の債務の重荷にも、エネルギー代金にも、もはや為替だけでは説明できないとする証拠が増えている金利差にも、手を付けなかった。米国の経済指標と金利サイクルの本物の転換がない限り、本ノートの基本シナリオは、現在の踏み上げが一巡した後に円が下落を再開し、今回の局面が過去30年の介入の歴史と並べて整理される、というものだ。数週間を稼ぐには有効だが、トレンドが反転した証拠ではない。
本ノートは、Icarus Asiaが、2026年8月4日時点の一次報道、公式データ、第三者のリサーチを独自に分析、統合したものである。予測数字(たとえばINGのドル円の経路)は、公表時点の第三者の社内見通しであり、改訂されうる。本資料は、機関投資家向けに情報提供のみを目的として提供するもので、投資助言、リサーチ上の推奨、いかなる証券または通貨の取引の勧誘でもない。
- Tanner Stening, "US-Japan joint intervention in the yen may have worked, for now, experts say," Northeastern Global News, Aug. 3, 2026.
- Chris Turner and Michiel Tukker, "Washington joins the fight for the yen," ING Think, Aug. 3, 2026; supplementary ING FX Talking house forecast.
- Toby Nangle, "How big was the American JPY intervention?," FT Alphaville, Aug. 2026; Mia Osmonbekov, "America's 'weird' and 'unwise' intervention in the Japanese yen," Fortune, Aug. 3, 2026 (quoting Mark Sobel, Robin Brooks and Edwin Truman).
- Kevin Warsh's confirmation vote (54-45, May 13, 2026) per CNBC, "Kevin Warsh wins Senate confirmation as the next Federal Reserve chair," and C-SPAN Senate roll-call coverage. Context on early tenure per CNBC ("Analysis: Fed Chairman Warsh's credibility in question," July 29, 2026; "Markets heard a dovish Kevin Warsh," July 31, 2026) and CNN Business ("The bond market to Kevin Warsh," July 29, 2026).
- Takuji Okubo, "The Warsh Factor in the JGB Curve," Japan Macro Advisors (Substack), Aug. 3, 2026, and accompanying chart-data pack. Forecast figures are Okubo's proprietary model output, current as of publication and explicitly subject to revision; treat as one analyst's house view, not a consensus estimate.
- Richard Katz, "CNN Interviews Me On Joint US-Japan Intervention To Strengthen the Yen," Japan Economy Watch (Substack), Aug. 4, 2026.
- Frank Claus, LinkedIn post, "Three Decades in Financial Markets Have Taught Me One Lesson: Never Underestimate Currencies," BNP Paribas Fortis, Aug. 2026.
コメント
LinkedInでログインすると、コメントを投稿できます。LinkedInの氏名とプロフィール写真がコメントの横に公開されます。礼儀正しく、話題に沿った投稿をお願いします。