
情報提供のみを目的としており、投資助言ではありません。 免責事項
Asian Value Investor は報道と分析を発行しています。長編のリサーチは Icarus Asia Research が作成しています。
- 発行
- Asian Value Investor
- 初出
日本の貯蓄が
国内にとどまり始める
日本銀行の9月の利上げは織り込み済みで、市場はハト派的と受け止めた。世界の利回り、円キャリー取引、リスク資産への影響は、より遅い経路を通って及ぶ。
織り込み済み、影響はこれから
日本銀行(日銀)は9月18日、無担保コールレート(オーバーナイト物)の誘導目標を約1.0%から約1.25%へ引き上げることを7対2で決めた。実施は9月24日。Reutersはこれを31年ぶりの高水準と伝えた。投資家はこの動きを予想しており、2人の反対を、次の利上げはゆっくり来るというサインと受け止めた。ドルは158.05円まで上昇した後に上げ幅を縮め、10年物日本国債(JGB)の利回りは約4.9ベーシスポイント低下して2.947%となり、日経平均株価は約1.5%上昇した。
持続的な影響は、債券需要を通じて現れる。日本国債の利回りが上がれば、日本の年金基金や保険会社は、海外のデュレーションを減らしても運用目標を満たせる。その結果、米国債、豪州国債、欧州各国の国債を買う投資家が限界的に減る。日本は7月時点で約1.1兆ドルの米国債を保有していた。米財務省のカストディアン統計(TIC)で入手できる最新の月だ。TICは証券の保管場所を記録するもので、所有者を特定できるとは限らず、売却と価格変動を切り分けられるとも限らない。それでも日本は最大の海外保有者であり続けており、その保有額は4月より約1060億ドル少ない。J.P. Morgan Asset Managementが日本の企業年金82基金を対象に行った調査では、国内債券の積み増しを計画する基金の純比率が、2008年以降で最も高かった。運用方針の見直しは定例の時期に行われるため、この変化は強制売却ではなく、購入額の縮小という形で現れる。
円キャリー取引は、速い経路だ。Jefferiesによる国際決済銀行(BIS)データの分析では、円の国境を越えた借り入れは2026年3月までに過去最高の360兆円、約2.35兆ドルに達した。これは幅広い資金調達の尺度であり、そのうちどれだけが急速な円高にさらされているかを示す出典は、当方が確認した範囲にはない。キャリー取引に特化した推計は、BISによる2024年の約40兆円が唯一だ。BISは、タカ派的な日銀の利上げと米雇用統計の弱さが、2024年8月にレバレッジ、追加証拠金の請求、薄い流動性によって増幅されたと分析している。TOPIX(東証株価指数)は1日で12%下落し、VIXは一時60を超えた。9月は逆に動いたが、予想された利上げへの穏やかな反応は、トレーダーが円売りポジションを再構築する誘因になる。BISは2024年の後にその兆候を確認している。
当方は9月を、最も秩序ある正常化に近いものと位置づける。世界の利回りはやや上昇し、株式や新興国の間でばらつきが広がるが、システミックな巻き戻しは起きない。無秩序な結果になるには、いくつもの条件が同時に必要になる。日銀の引き締めの加速、急激な円高、世界の成長の弱さ、そして混み合ったポジションである。9月の反応は最初の2つに反していたが、日銀は利上げを続けると述べている。リスクオフの局面は、還流も遅らせるだろう。米欧の利回りが下がれば、海外債券の日本国債に対する利回り上の優位が再び広がるからだ。
9月の利上げは、世界のリスク資産にとって概ね無風だ。7対2の採決のハト派的な受け止めと、円安がこの見方を支えている。
より大きな変化は、日本が外債のデュレーションの安定的な買い手から徐々に退いていくことだ。それは世界のタームプレミアムの下限を押し上げ、レバレッジを使う戦略への長年の補助金を取り除く。
当方の見立ては、高いタームプレミアムと円が引き金となる時折のボラティリティに耐えられる資産と戦略に好意的で、最も混み合った、デュレーションが最も長く、円建て資金への依存が最も大きいポジションの縮小を促す。日本の銀行と、一部の国内バリュー株は、相対的な受益者に見える。
危険なのは、日銀の引き締めの加速、急激な円高、世界的な成長不安が同時に来るケースだ。25ベーシスポイントの利上げ1回でそうなることはなく、リスクオフ局面での米欧の利回り低下は、日本の還流を遅らせる。
25bpの利上げ、7対2
政策委員会は9月18日、無担保コールレート(オーバーナイト物)を約1.0%から約1.25%へ誘導することを決め、実施は9月24日とした。補完当座預金制度の適用利率、基準貸付利率、基準割引率もこれに連動して動いた(表1)。委員会は、いくつかの資金供給オペの貸付条件も全員一致で変更した。
植田和男総裁、氷見野良三副総裁、内田眞一副総裁、高田創委員、田村直樹委員、小枝淳子委員、Kazuyuki Masu委員が賛成した。浅田氏は反対した。生鮮食品を除く消費者物価指数(CPI)のコア・インフレ率が最近は2%を下回って推移しており、経済の強さも確実ではないと判断し、従来の方針の維持を望んだ。佐藤氏も反対した。同氏の判断では、今回の会合で利上げを正当化するほど、経済と物価の動きは加速していなかった。
高田氏と田村氏は、反対の立場から、ただし展望レポートの表現に限って異議を唱えた。両氏とも、基調的なインフレ率を含め、インフレはすでに2%の目標に概ね沿っていると判断した。
| 項目 | 設定 | 詳細 |
|---|---|---|
| 無担保コールレート(オーバーナイト物)の誘導目標 | 約1.25% | 従来は約1.0%。実施は9月24日 |
| 補完当座預金制度の適用利率 | 1.25% | 日銀当座預金のうち所要準備を除く対象残高 |
| 基準貸付利率(補完貸付) | 1.50% | 基準割引率も1.50%。手形割引は停止 |
| 採決 | 7–2 | 反対:浅田統一郎、佐藤綾野 |
| フォワードガイダンス | 追加利上げ | ペースと時期は、経済活動、物価、金融環境次第 |
日銀は景気について、一部に弱さが見られ、中東情勢の影響もあるものの、緩やかに回復しているとし、原油価格が高いなかでも、政府の対策と、人工知能(AI)に関連した世界的な需要の増加に支えられて、緩やかな成長が続くと見込んでいる。生産者物価は高く、賃金とコストの上昇が小売価格に波及している。日銀は、生鮮食品を除くCPIが2026年度後半から明確に2%を上回り、7月の予測期間の後半にかけて2%に向けて鈍化すると見通した。基調的なインフレ率は、2026年度後半から2027年度にかけて、目標に沿うとしている。リスク要因には中東、世界的なAI需要、為替の動きを挙げ、基調的なインフレ率が2%を上振れる可能性にも言及した。
このガイダンスは経済活動、物価、金融環境に左右される。日銀は、時期とペースは、基本シナリオとそのリスクがどれだけ実現するかに応じて決まると述べた。利上げ後も金融環境は緩和的であり続け、実質金利は低く、企業の資金調達環境も良好だとも付け加えた。日銀自身の説明では、9月の動きは政策を限界的に引き締めるが、引き締め的な水準にはしない。
タカ派的な動きへのハト派的な反応
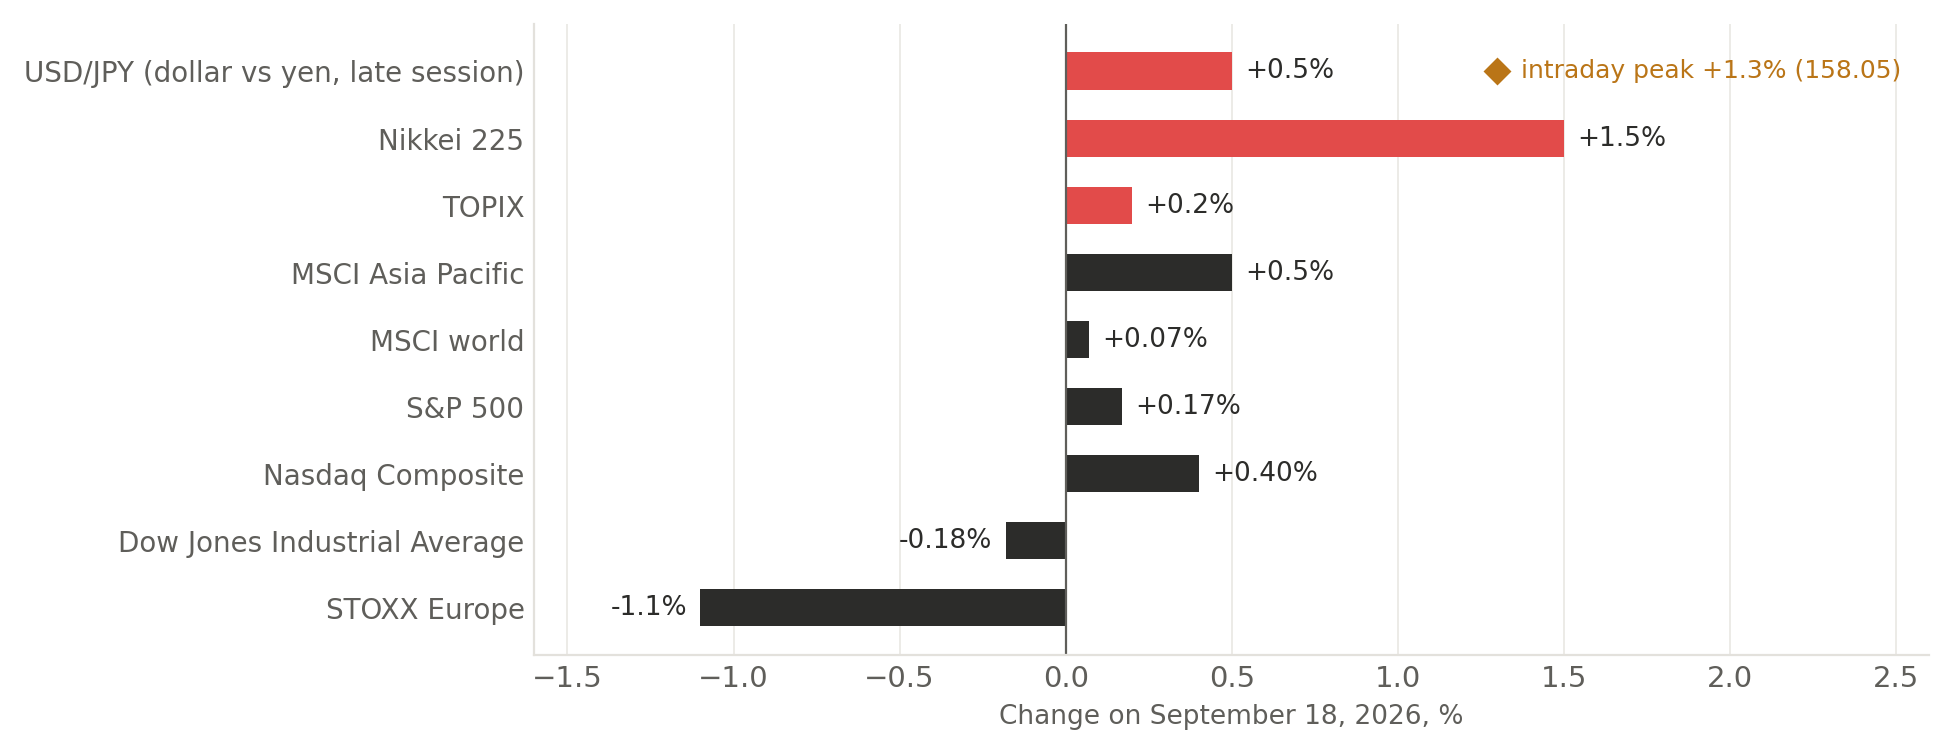
発表後、ドルは一時1.3%上昇して158.05円をつけたが、日本の当局がレートチェックを実施したとの報道を受けて、上げ幅の一部を戻した。世界の取引終盤には156.73~156.76円近辺となり、当日比で約0.5%高だった。債券利回りは通貨とともに動いた。10年物日本国債の利回りは約4.9ベーシスポイント低下して2.947%に、2年物は約2.5bp低下して1.835%となった。CNBCは見出しで、日本の市場がいつもの筋書きをひっくり返したと報じた。トレーダーは2人の反対と10月に向けたシグナルの欠如を織り込んだ。利上げ自体はすでに価格に入っていた。
日経平均株価は約1.5%上昇したが、時刻によって1.38%から1.70%の間という出典もある。TOPIXの上昇は約0.2%にとどまった。この差は、輸出関連株とテクノロジー銘柄に偏った限られた上昇だったことを示しており、円安と利回りの低下が追い風になった。
ほかの市場の動きは小さかった(図1)。当日は米連邦準備制度理事会(FRB)の政策、エネルギー価格、セクター間の入れ替えがいずれも作用しており、どれも日銀の影響だけを切り出すものではない。
ビットコインの読み方は、時刻次第で変わる。CoinDeskは発表直後に7万6900ドル近辺でおおむね横ばいと伝えた。Reutersは後に、ニューヨーク時間に6%上昇して約8万1000ドルになったと報じたが、そのころには世界の流動性、原油、米国のリスク心理も変化していた。この動きを日銀の影響とは考えない。
9月は、利上げの方向が、その効果を測る指標として当てにならない理由を示している。市場はサプライズと予想される経路を織り込む。ハト派的な利上げは、予想された引き上げを実現しつつ、経路を脅威の小さいものにする。正式なガイダンスがさらなる引き締めを示していても、9月にはこうした特徴があった。
12月に向けた問い
アナリストの間では、2人の反対にどれだけの重みを置くかで意見が割れた。TD SecuritiesのPrashant Newnaha氏は、利上げを続けるというコミットメントとインフレの上振れリスクへの警告をタカ派的と評したが、10月の動きを示す証拠は見当たらないとした。HSBCのFred Neumann氏は、声明と反対が、委員会が速く引き締めることへの意欲に疑問を残したと述べた。連続利上げはありそうにないとみる一方、とくにFRBもタカ派に傾くなかで、日銀は12月の可能性を残しておく必要があると語った。
Nomuraの松沢中氏は、円安の原因を2人の反対にあるとし、日銀は10月に言及しなくても、市場のおよそ四半期ごとの織り込みを維持できると論じた。Daiwa Securitiesの坪井裕豪氏は、この決定をハト派的と評した。50ベーシスポイントという選択肢は現実にならず、反対が出たことで急速な加速は想像しにくくなった。引き締めすぎへの懸念が和らいだことが株式を支えた、と同氏は判断した。
ほかの2社は、この会合を、より広い転換の一歩として読んだ。State Street Investment ManagementのMasahiko Loo氏は、日本を同時進行の引き締めサイクルの一部と位置づけ、国内の利回りが上がれば、より多くの資本が国内にとどまると述べた。同氏が見る問題は、既存の保有は動かないまま、日本が徐々に外国資産の限界的な買い手でなくなることだ。InvescoのDavid Chao氏は、体制についての関連する指摘をした。日銀はもはや極端な外れ値ではなく、日銀、FRB、欧州中央銀行(ECB)が同じ月にそろって引き締めている。
公表されている予測は、およそ四半期ごとのリズムに集まっている。Goldman Sachsは会合前に25bpの利上げを予想し、50bpの利上げや、9月と10月の両会合での利上げには、インフレの上振れを示すより明確な証拠が必要だと論じた。Vanguardの国際金利チームは、中立金利が2~2.5%でありうるとみており、当時の市場の織り込みを上回る。
| 機関 | 短期 | その後の経路 |
|---|---|---|
| TD Securities | 次の25bpの利上げは12月 | おおむね四半期ごと |
| Goldman Sachs Research | 2027年1月に1.50% | 2027年7月に1.75% |
| Vanguard | 2026年末までに1.5%(2026年に0.25ポイントの利上げ2回) | 2027年に2%。中立金利は2~2.5%もありうる |
9月21日時点で、国際通貨基金(IMF)によるこの決定の評価は確認できていない。IMFのベースラインは、2026年4月の対日4条協議と世界金融安定報告書(GFSR)で、中立金利に向けた緩やかでデータ次第の利上げと、日本国債市場の機能の注意深い監視を支持し、日銀のバランスシート縮小が2026年の日本国債のタームプレミアムを約9bp押し上げると推計した。
政策からポートフォリオへ
東京の利上げは、5つの経路で各地のポートフォリオに届く(表3)。最初の3つは、ポジションが偏っていれば数日以内に影響しうる。後の2つは、数四半期から数年をかけて効いてくる。
| 経路 | メカニズム |
|---|---|
| 1. 資金調達コスト | 円の借り入れコストが上がり、円建て資金によるポジションの期待リターンが下がる。 |
| 2. 為替レート | 正常化が円を押し上げれば、円建て負債は外貨換算での返済コストが高くなる。 |
| 3. レバレッジとボラティリティ | 損失、証拠金の引き上げ、バリュー・アット・リスク限度の厳格化により、無関係な資産まで売らざるをえなくなる。 |
| 4. ポートフォリオの再配分 | 日本国債の利回りが上がれば、国内債券は日本の銀行、保険会社、年金基金、家計にとって魅力を増す。 |
| 5. 世界の割引率 | 日本の外債需要が減れば、世界のタームプレミアムが上がり、デュレーションの長い資産の現在価値が下がる。 |
ヘッジなし、円建て資金のキャリー・ポジションの簡略化したリターンは、最初の3つの経路がなぜ相互に作用するかを示している。
ここで(iA − iJPY)は金利差、RAは取得した資産の現地通貨建てリターン、ΔsJPYは資産通貨に対する円の上昇率、Cは取引、ヘッジ、資金調達の費用の合計である。日銀の利上げは、iJPYを直接引き上げる。それが円や為替ボラティリティも押し上げれば、複数の項が同時に悪化し、調整は急落という形で訪れる。
キャリー取引に関する学術文献は、この非対称性を予測している。Brunnermeier氏らの共著者(2008年)は、高金利の投資通貨はリターンが負の歪度を示すことを見いだした。リスク選好と資金調達の流動性が低下すると、ポジションが突然解消されるためで、VIXの上昇はキャリーの損失と同時に起きる。重要なのは、為替レート、レバレッジ、証拠金要件、ボラティリティの相互作用であり、25bpの資金調達コストの変化は、その小さな一部にすぎない。
円キャリー取引の現実的な規模
円キャリー取引の明確な総数は誰も持っていない。ポジションは、現金の借り入れ、先物、先渡し、スワップ、オプション、オフショア証券、銀行の拠点間フローに分散しているため、各統計は一部しか捉えず、公表されている数字は測るものが違うので、ほぼ一桁の開きがある。
BISは、2024年8月の混乱に入る時点のキャリー・エクスポージャーを約40兆円、2500億ドルと推計し、データの欠落が数字を低く偏らせている可能性が高いと警告した。別に、日本国外の非銀行向けの円建て貸し出しを約40兆円、オフショア金融センターの非銀行に対する国境を越えた円建て銀行債権を80兆円超と集計した。BISデータに基づくJefferiesの分析は、円の国境を越えた借り入れの総額を、2026年3月までに過去最高の360兆円、約2.35兆ドルとした。
その360兆円のうち、どれだけが急速な円高にまだ耐えられない状態にあるのか。当方が確認した出典は、どれも述べていない。総額には、方向感のある賭けと無関係な資金調達も含まれ、レバレッジを使い、ヘッジがなく、ボラティリティに敏感な部分は、最も観測しにくい。キャリー取引に限れば、BISの約40兆円が唯一の公表数字だ。それは2024年のものであり、BIS自身も低めだと考えていた。当方は、脆弱な残高を未測定として扱う。
縮小する補助金のコストは、より見積もりやすい。オーバーナイト金利が25bp上がるごとに、40兆円の円建て資金には年間約1000億円の利払いが増え、360兆円の全額がオーバーナイト金利に連動して改定されると仮定すれば(実際にはそうならない)約9000億円になる。これは、キャリーのコストに関するIcarus Asiaの算術上の範囲であり、利払いより速く到来する円高による損失については何も語っていない。
2024年8月は、事象研究に最も近い。タカ派的な日銀の利上げと米労働市場の弱いデータが重なった。TOPIXは1日で12%下落し、S&P 500は8月5日に3%下げ、VIXは一時60を超え、欧州とアジアの株式が下落した。市場はすぐに回復し、この局面はショックを増幅したのであって、見通しの悪化を明らかにしたのではないことがわかる。BISは増幅の原因を、高いレバレッジ、薄い8月の流動性、証拠金の上昇、低ボラティリティを前提とした戦略に求めた。日本の清算機関の当初証拠金は、株価指数のロング・ポジションで60~80%、日本国債先物のショート・ポジションで43%引き上げられ、さらなる売りを招いた。主要な高金利通貨のなかでは、メキシコペソが最も悪く、ブラジルレアル、南アフリカランドが続いた。
| 2024年8月 | 2026年9月 | |
|---|---|---|
| 背景 | タカ派的な日銀の利上げ、米労働市場の弱いデータ | 予想された25bpの利上げ。7対2の採決で反対2 |
| 円 | 急騰 | ドルは日中158.05円まで上昇、取引終盤は約156.7円 |
| 日本株 | TOPIXは1日で12%下落 | 日経平均株価は約1.5%上昇、TOPIXは約0.2%上昇 |
| 米国株 | S&P 500は8月5日に3%下落 | S&P 500は0.17%上昇 |
| 暗号資産 | ビットコインとイーサは最大20%下落 | ビットコインは発表後に7万6900ドル近辺。その日のうちに約8万1000ドルと報じられた |
この会合の前、Reutersは9月8日に、円が1週間で4.5%上昇し、3か月物ドル円のインプライド・ボラティリティが2年ぶりの週間で最大の上昇を記録したと報じた。そこで引用されたアナリストは、円高がストップロスとデレバレッジを誘発すれば、残った円売りポジションが自己強化的な巻き戻しに発展しうると警告した。ハト派的と読まれた利上げは円を逆方向へ動かし、急性のリスクを下げた。構造的には何も変わっていない。利上げのたびにキャリーは縮み、突然の円高はレバレッジを持つ保有者に、比例を超えて打撃を与える。
穏やかな反応は、それ自体にコストを伴う。BISは、2024年の混乱の直後にレバレッジを使ったポジションが再構築されたことを見いだし、低ボラティリティと円安を前提とした取引の一部しか巻き戻されていないと結論づけた。予想された利上げの後の低ボラティリティは、テールリスクを取り除くことなく先送りしているだけかもしれない。
資金はこれからどこへ向かうか
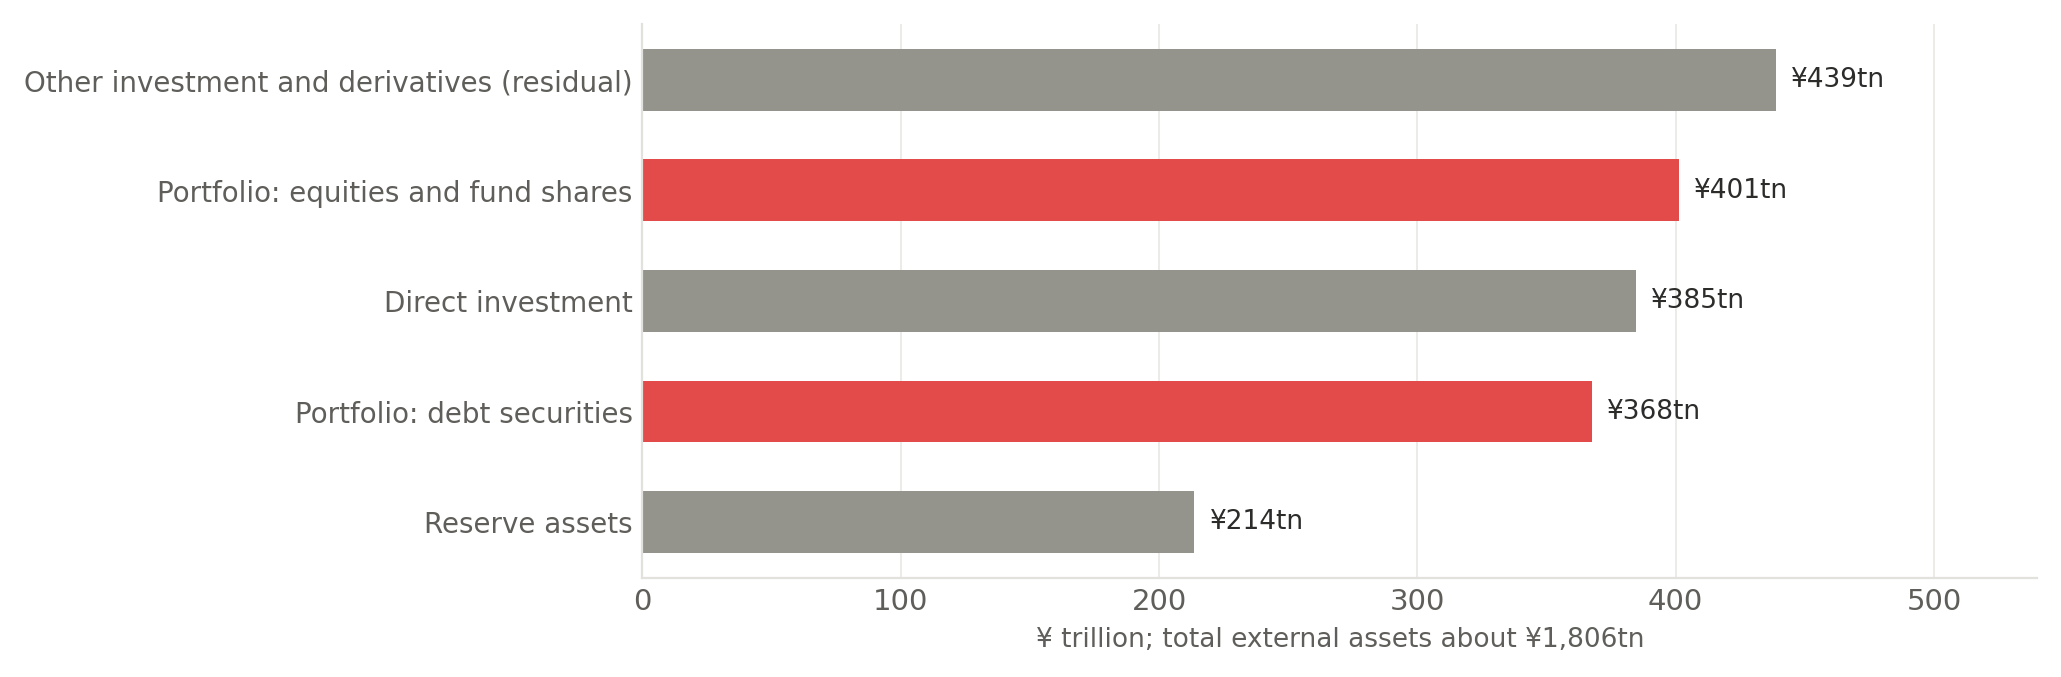
日本の対外投資ポジションが規模を示す。2025年末の対外資産は約1806兆円、負債は約1244兆円で、純資産は約562兆円だった。再配分に最も開かれた部分である対外証券投資は約769兆円で、株式・投資ファンド持分が約401兆円、債務証券が368兆円だった。IMFは、日本の純対外資産を2025年第3四半期で3.7兆ドル、2025年の経常黒字を国内総生産(GDP)比4.8%とした。
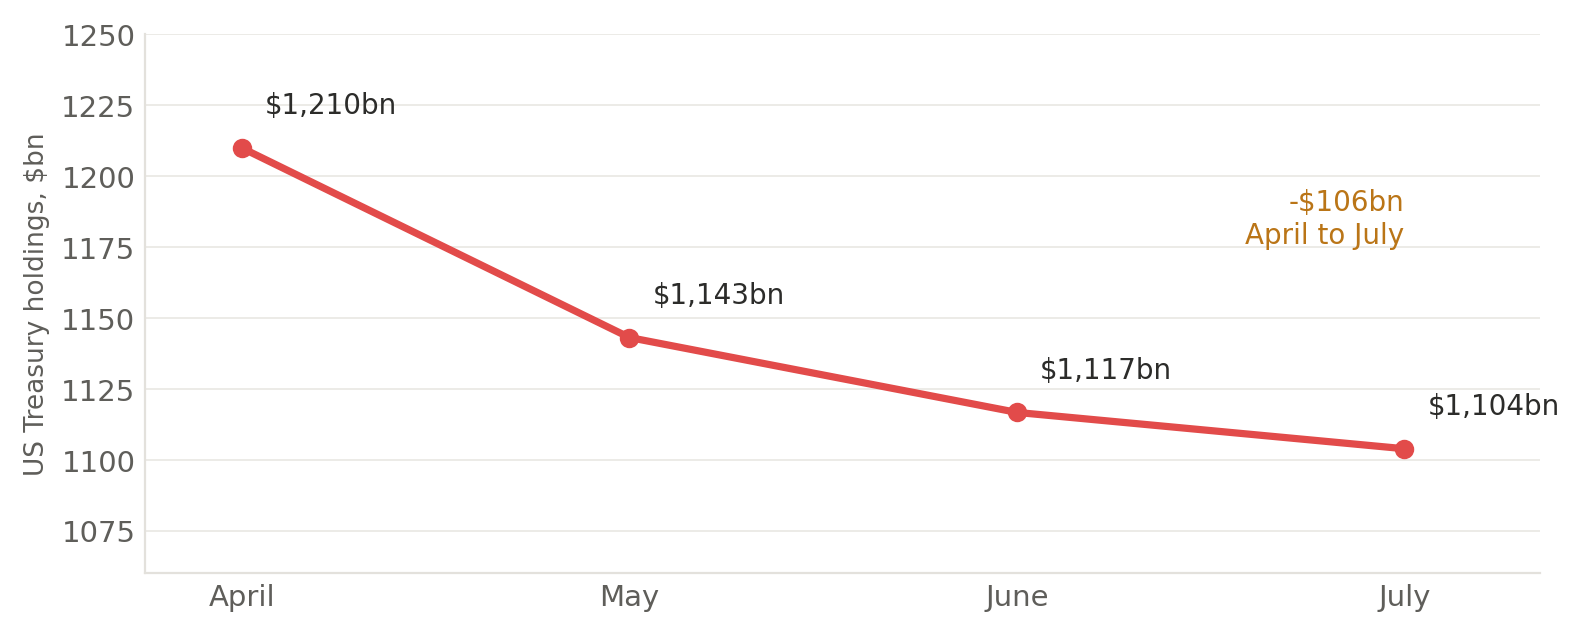
米国債は、目に見える試金石だ。日本の保有額は7月に約1.10兆ドルで、依然として最大の海外保有者だが、4月の約1.21兆ドルから約1060億ドル減り、以降の3か月はいずれも減少した。TICは米国のカストディアンとブローカー・ディーラーから保有額を集計するため、最終的な所有者を特定できるとは限らず、評価額の変動と売却を切り分けられるとも限らない。7月は公表された最新の月で、8月の国別データは9月21日時点で公表されていなかった。
フローのデータは、保有額のデータより慎重な扱いが要る。出典間で食い違いがあり、対象も異なるからだ。財務省の系列は、日本国債だけでなく日本の債務証券を数え、指定された報告機関のみを対象とする。Reutersは独自の分類を使い、日本証券業協会(JSDA)は満期別にフローを分ける。財務省の系列では、非居住者は2026年8月に、長期債を約0.7兆円、短期債を約5.0兆円売り越した。Reutersのより広い集計では、海外勢は8月に日本の債券を約3兆円、8月までの6か月で約18兆円買い越した。8月の2つの読みは符号が食い違っており、どちらにも頼らない。
より長い記録のほうが明確だ。IMFによれば、非居住者は2025年に長期の日本国債を過去最高の13兆円、純額で買い越した。新規購入の約53%で、比較可能なデータが始まった2005年以降で最大であり、最新の財務省のスナップショットでは日本国債の約13%を保有していた。7月のJSDAのデータでは、2年債と5年債で外国人の売り越し、10年超で買い越しだった。外国人による日本国債のフローに関するどんな主張も、出典、商品、満期を明示するまでは意味が乏しい。
フローは両方向に動き、それが市場にとって重要だ。外国人による日本国債の購入は円を支え、円建て資金によるポジションの環境を引き締めうる一方、日本の機関投資家による外債の購入減は、海外の利回りを押し上げうる。
国内では、J.P. Morgan Asset Managementの調査で、国内債券の積み増しを計画する純比率が、調査を始めた2008年以降で最も高かった。ヘッジコストが高いため、基金は引き続き海外債券を減らしている。J.P. Morgan Private Bankは、日本国債カーブ全体に構造的な上昇圧力があるとみており、正常化が短期の利回りを支え、タームプレミアムの上昇が長期ゾーンを押し上げるとする。生命保険会社は日本国債市場の15.8%を保有しているが、買いは細っており、とくに超長期ゾーンではそうだ。ボラティリティが、避けたいバランスシート・リスクを生むからだ。利回りが上がれば再投資収益は増えるが、時価が減り、ソルベンシーの変動も増える。そのため、最近の行動パターンは、低クーポンの国内債券を、利回りの高い日本国債に入れ替えるというものだった。IMFによれば、日本生命は前年度の約2兆円に続き、約3兆円のこうした入れ替えを計画した。年金と保険会社の行動は、運用方針の見直しと年次の投資計画に結びついて、数四半期から数会計年度にわたって展開する。
当方が読む順序はこうだ。まず海外への再投資の縮小、次にヘッジ付き外債の選別的な売却、その後に運用方針の見直し期に合わせた国内配分の拡大、そして広範な還流が最後に来る。来るとすればだが。IMFは、急な再配分はありそうにないとみる。日本の機関投資家が十分な資本と流動性のバッファーを持っていること、日銀が2025年6月時点で発行済み日本国債の51%を保有しており、国内での強制的な売却が制限されることが理由だ。これは持続的なタームプレミアムへの影響を裏付け、日銀の1回の利上げを大規模な清算の始まりと読むことへの反論になる。
IMFの2026年4月の安定性分析は、日本の投資家が大きな比率を保有する米国、豪州、いくつかのユーロ圏市場を最も影響を受けやすいと名指しし、日銀の政策ショックは、日本の参加が大きい外国の国債利回りに最も強く波及すると指摘した。Vanguardは、この結果を、日本が世界の資本をめぐる競争相手になることと捉える。日本国債の利回りが上がれば、より多くの貯蓄が国内にとどまり、国債、社債、AI、防衛の資金需要がすでに重いなかで、世界の長期金利が押し上げられる。この効果は、同時進行の世界的な引き締め、財政による発行、量的引き締め、原油主導のインフレ、AIの資金需要から切り分けにくい。
資産クラス別の感応度
| 資産クラス | 当面の感応度 | 時間軸 | メカニズム | 方向 |
|---|---|---|---|---|
| デュレーションの長い株式 | 高い | 数日から数か月 | 世界の実質利回りの上昇とデレバレッジが、バリュエーション倍率を押し下げる | マイナス。収益のデュレーションが長いほど大きい |
| 先進国株式全般 | 中程度 | 数か月 | 割引率の圧力を、名目成長の強まりが部分的に相殺する | 秩序ある経路ではやや悪影響から中立 |
| 日本株 | 高いがまちまち | 数日から数か月 | 円高は輸出企業に打撃、金利上昇は銀行の利ざやに追い風、国内のリフレは景気敏感株を支える | 輸出企業と長期成長株から、銀行と国内バリュー株への循環 |
| 投資適格クレジット | 中程度 | 数か月から数四半期 | 国債利回りの上昇が調達コスト全体を押し上げる。強いバランスシートがスプレッドの悪化を抑える | デュレーションを通じてわずかにマイナス |
| ハイイールドおよびレバレッジド・クレジット | 高い | 流動性は数日、借り換えは数四半期 | 借り換えコスト、薄い流動性、リスクプレミアムの拡大が相互に作用する | マイナス。フリーキャッシュフローの弱い発行体はとくに |
| 新興国の現地通貨建て債券と為替 | 高い | 数日から数か月 | キャリーの圧縮、円建て資金のデレバレッジ、世界の利回りの上昇 | 混み合った高金利通貨と対外的に脆弱な発行体にマイナス |
| プライベート・エクイティとプライベート・クレジット | 遅れて、ただし重大 | 数四半期から数年。時期は評価サイクル、借り換え期日、エグジットの機会で決まる | 割引率の上昇、エグジット倍率の低下、借り換えの圧力 | 遅れてマイナス。評価額は公開市場より調整が遅い可能性がある |
| 日本の生命保険会社と年金基金(外債の買い手として) | 低い | 数四半期から数年。運用方針の見直しと会計年度の計画に従う | 日本国債の利回り上昇が再投資を国内に引き寄せる。ヘッジ付き外債が最初に売られる | 外国のデュレーションの購入が減る。当面は広範な還流はありそうにない |
| 暗号資産 | 戦術的には非常に高い | 数時間から数日 | レバレッジと24時間取引により、証拠金不足の局面で暗号資産が現金の調達源になる | ボラティリティにはマイナス。方向は、より広い流動性環境次第 |
| 商品 | まちまち | 数日から数か月 | 金融面のデレバレッジはマイナスだが、供給とインフレのショックが支配的になりうる | 工業用商品は脆弱。金は最初の清算の後に恩恵を受けうる |
世界の株式は、まず割引率の影響を受ける。日本国債の利回り上昇が日本の資金を外債から引き離せば、海外の国債利回りとタームプレミアムが上がり、株式の資本コストが上昇し、遠い先のキャッシュフローの現在価値が減る。日本の政策発表に関する高頻度の研究は、予想外の引き締めが日本株のリターンを下げ、国債利回りを、満期が長いほど大きく押し上げることを見いだした。成長株とテクノロジー株が最も影響を受けやすい。価値が遠い先のキャッシュフローにあることに加え、投資家が現金を必要とするとき、流動性の高い大型株から先に売られるためだ。2024年7月と8月のAIとテクノロジーの時価総額の約1兆ドルの減少は、急性の巻き戻しに先行した。日銀が賃金、需要、インフレの強まりを理由に引き締めるときは、成長のシグナルも送るため、割引率の効果の一部は相殺される。日本国内では、9月の上昇と円安が同時に起きたことから、通貨と認識された政策の道筋が、金利の機械的な効果を上回りうることがわかる。
投資適格クレジットは、デュレーションを通じて打撃を受ける。無リスクの利回りが上がれば、調達コスト全体が押し上げられ、長期債と発行頻度の高い発行体が最も影響を受ける。成長が保たれればスプレッドも持ちこたえうる。ハイイールド債、レバレッジド・ローン、ローン担保証券(CLO)は、より悪い非対称性に直面する。オフショアの非銀行に対する国境を越えた円建て債権は、米国のCLOを含む仕組みに資金を供給しており、円建て資金を信用市場の流動性に結びつけている。そのため、ボラティリティ・ショックは、デフォルト率が変わる前に、ディーラーのバランスシート、ヘッジファンドのレバレッジ、強制売却を通じてスプレッドを広げうる。日銀の利上げはデフォルトを引き起こさない。借り換えコストを上げ、流動性の再評価を引き起こしうるのであり、収益の悪化や米国の景気後退が両者を複合させる。
無秩序な巻き戻しで最も明確な潜在的敗者は、新興国にいる。BRICS諸国に関する学術研究は、危機時にキャリー・リターンと株式リターンの間で、下側のテール依存が強まることを見いだしている。IMFの2026年の分析は、新興国のポートフォリオ・フローがキャリー主導の債券にますます偏り、ヘッジファンドが新興国のキャリーに対して感応度を高めていることを見いだした。影響の大きさは、その国の政策金利の水準よりも、海外勢のポジションの混み具合、対外収支の弱さ、輸入エネルギーへの依存、市場の浅さ、政策への信認の乏しさに左右される。経常収支が強く、インフレ政策への信認があり、準備が十分で、外貨建て債務が少ない国は、一時的な資金流出にとどまるはずだ。秩序ある正常化では、結果は無差別な売りではなく、新興国の間のばらつきの拡大になる。
プライベート資産は、遅れて反応する。評価が値付けを決め、資金調達はしばしば一定期間固定されているからだ。経済的な性格は、デュレーションの長い公開株式や投資適格未満のクレジットに近く、評価額が安定していることは耐性の証拠にならない。国債利回りが持続的に上昇すれば、取引量が減り、売値と買値の差が広がり、エグジットが遅れる。変動金利の借り手、レバレッジの高いバイアウト、借り換えに依存する戦略が最も大きなリスクに直面する。
暗号資産は戦術的なケースだ。24時間取引され、しばしばレバレッジを内包し、ほかの市場が閉まっているときにも売却できる。2024年の最大20%の損失は、日本の金利とは直接の関係のないクロスマージンの清算に由来し、2026年9月はそれを繰り返さなかった。円安になり、割れた採決で早い追加利上げへの懸念が和らいだことから、ビットコインはその日のうちに上昇したと伝えられた(第02章は、これを日銀の影響とみなさない理由を説明している)。方向は、政策のサプライズ、円、レバレッジ、世界のセンチメント次第である。
監視すべき5つの展開
| シナリオ | 政策と為替の構図 | クロスアセットの結果 | Icarus Asiaの評価 |
|---|---|---|---|
| 秩序ある正常化 | 日銀による段階的で事前に伝えられた利上げ。円は安定、または緩やかに上昇。世界の成長は底堅い | 世界の利回りがわずかに上昇、株式のばらつきが拡大、新興国からの流出は管理可能、システミックな巻き戻しなし | 基本シナリオ |
| ハト派的な小休止 | インフレが鈍化し、日銀が追加利上げを先送りする。円は弱いまま | キャリーが再構築され、高ベータ資産が上昇する一方、将来の混雑と急落のリスクが高まる | ありうる |
| タカ派的な再評価 | 日銀がより速い経路やより高い中立金利を示唆する。円が急速に上昇する | デュレーションの長い株式、高金利通貨、暗号資産、レバレッジド・クレジットが売られ、ボラティリティが上昇する | 重大なテールリスク |
| 世界成長のショック | 米国と世界の弱いデータが、日銀の引き締めと円高に重なる | 深刻なキャリーの巻き戻し。質への逃避で国債利回りは当初低下しうるが、リスクスプレッドは拡大する | 最も影響の大きいテールリスク |
| インフレとタームプレミアムのショック | 日本と世界のインフレが高止まりし、日本国債と外国の利回りがそろって上昇する | 株式と債券の同時損失、信用環境の引き締め、分散効果の低下 | 重大な中期のリスク |
9月は、ショックの行より、秩序ある正常化の行によく当てはまる。利上げは予想されており、円は下落し、リスク資産はそれを吸収した。それでも、日銀が利上げを続けるという意図を表明したことで、結果の分布は変わった。市場はいまや、日本の実質金利、国内の利回り、為替レートが、より特異でない水準に収れんする可能性の高まりを織り込まなければならない。
最悪の構図は、日銀の引き締め、円高、世界の成長の鈍化、混み合ったレバレッジが、すべて同時に起きることを必要とする。2024年8月は、米雇用の弱いニュースと日銀に対するタカ派的な読みがそろって再評価の引き金となり、レバレッジと証拠金がそれを増幅した。純粋な世界的インフレのシナリオでは、円がキャリーの暴落を強いるほど強くならないかもしれないが、世界のタームプレミアムの上昇が、債券と株式を同時に押し下げることはありうる。
安定化要因は存在し、テールの大きさを見積もるうえで重要だ。リスクオフの局面は米欧の利回りを下げ、海外債券の日本国債に対する利回り上の優位を再び広げて、市場が買い手を最も必要とするときに、日本の還流を遅らせる。日銀をより慎重な情報発信に向かわせることもある。2024年8月の後の素早い回復は、市場と政策当局が、デレバレッジの連鎖がシステミックになる前に断ち切れることを示唆している。
| 指標 | 見るべき点 |
|---|---|
| ドル円の水準と速度 | 急速な円高は、ゆっくりしたトレンドより不安定化をもたらす。円建て負債の外貨建て価値を押し上げるからだ。 |
| 円のインプライド・ボラティリティとリスクリバーサル | ボラティリティの上昇はキャリー対リスク比を下げ、スポットの動きが極端になる前に、バリュー・アット・リスクの削減を引き起こしうる。 |
| 日米の金利差 | 実質と名目の金利差が縮小すれば、円売り資金調達の根拠が弱まる。 |
| 日本国債カーブとタームプレミアム | 超長期ゾーンが主導するベア・スティープニングは、国内への再配分の誘因を高める。 |
| 日本の外国証券の購入と米国債保有 | 財務省の週次・月次フローと月次のTIC保有額は、実際の還流と、語られているだけの話を切り分ける。次は8月のTIC公表だ。 |
| VIX、MOVE、証拠金要件 | そろって上昇すれば、レバレッジと資金調達の制約が、評価額の調整を強制的なデレバレッジに変えうることを示す。 |
| 新興国のキャリー対ボラティリティとファンド・フロー | 悪化は、名目のキャリーが為替と流動性のリスクを賄えなくなった市場を示す。 |
| クロスアセットの相関 | 株式と国債の同時損失は、ヘッジ能力を削ぎ、順循環的な売りの可能性を高める。 |
今は中立、後にボラティリティの上昇
当方は、9月の利上げを、短期では世界のリスク資産にとって概ね無風とみる一方、その背後にある過程を、より長い時間軸でボラティリティを高める要因とみる。予想された25bpは吸収され、割れた採決は市場をハト派的な読みに導いた。円建て資金は割高になりつつあり、日本国債は外国資産と競合できるようになりつつあり、日本の貯蓄超過が世界の利回りを抑え続けると、もはや想定することはできない。
秩序ある正常化のもとでは、投資適格クレジットと先進国の株式全般のほうが持ちこたえやすく、日本の銀行と国内バリュー株は、輸出企業が為替リスクに直面するなかでも恩恵を受けるかもしれない。
9月の逆方向の反応は、日銀の利上げと世界的な売りとの機械的な結びつきを否定する。証拠が裏付ける主張は、より狭い。正常化は、レバレッジへの長年の補助金を取り除き、資産価格を外部の悪いニュースに対してより敏感にする。段階的な正常化は、循環、タームプレミアムの上昇、ばらつきの拡大を生むはずだ。世界的な成長不安のなかでの急速な円高は、2024年8月に見られたレバレッジ、証拠金、ボラティリティのループを再び動かしうる。
8月のTIC公表は、4月以降毎月減っている日本の米国債保有が、減り続けたかどうかを示す。
数字が語れること、語れないこと
時期、範囲、カバレッジに関する留意事項は、それが限定する数字の隣に置いており、正確な値はデータ付録にある。
因果関係。世界の株式と暗号資産の当日の動きは、FRBの政策、原油価格の変動、中東情勢と重なっていた。これらは日銀の決定後に観察された反応であり、因果効果の推計ではない。
出典。市場ストラテジストによる会合後の公開コメントは豊富だった。Goldman SachsとJ.P. Morganの独自レポートの全文は一般には入手できなかったため、公開された要約と公式の刊行物に依拠した。数字が公式発表ではなく、Reutersのインタビューや第三者の要約に基づく場合は、その隣の出典注にそう記している。
将来予測に関する記述。本レポートには、現在の前提と推計に基づく将来予測に関する記述が含まれる。実際の結果は大きく異なりうる。Icarus Asiaは、この分析の完全性または正確性についていかなる表明も行わない。本稿は投資助言ではない。
利益相反。Icarus Asia Researchは、本レポートに登場するいかなる発行体とも投資銀行業務上の関係を持たない。議論した証券のポジションは保有していない。読者は、投資判断を下す前にすべての情報を自ら確認すること。
画像クレジット。東京の日本銀行本店のカバー写真はMaciej Janiec、CC BY-NC-SA 2.0のライセンスによる。カバー背景として使用するため、切り抜きと暗色化を加えた。
© 2026 Icarus Asia。
| 手法 | 9月18日の市場反応のイベント的な読み解き、5つの経路からなる波及の枠組み、BISによる2024年8月の説明との比較、波及に関するIMFと学術研究、公式の保有額とフローのデータ |
| 主な前提 | 基本シナリオは、表2の各社が予想するおよそ四半期ごとの日銀の経路である。表6のシナリオのラベルはIcarus Asiaの定性的な判断である。図2の残差と第05章の資金調達コストの範囲はIcarus Asiaの算術であり、円の借り入れのドル換算(360兆円、約2.35兆ドル)はJefferies自身のものだ。 |
| 限界 | ブローカーの独自リサーチにはアクセスできなかった。ディーラーと資産運用会社の見解は、Reutersのインタビュー、公表された要約、公開リサーチのページに基づく。月次の日米10年債利回りと日米の実質金利の系列は、当方の出典では入手できなかったため、本ノートには金利差の系列もチャートもなく、国境を越えた円の借り入れ360兆円のうち、急速な円高にさらされている割合を示す出典もない。 |
| 項目 | 報じられた正確な数字 | 出典 |
|---|---|---|
| 日銀のコールレート誘導目標 | 約1.0%から約1.25%へ。実施は2026年9月24日 | 日本銀行 |
| ドル円、9月18日 | 高値158.05円(+1.3%)。世界の取引終盤は156.725~156.76円(約+0.5%) | Reuters |
| 日本国債の利回り、9月18日 | 10年物2.947%(約4.9bp低下)。2年物1.835%(約2.5bp低下) | Pip Theory、EBC |
| 日経平均株価、9月18日 | 65,102(+966、+1.51%)、65,019(+1.38%)、65,228(+1.70%)。出典と時刻による。TOPIX 4,102.51(+0.20%) | Trading Economics、Investing.com、終値データの出典 |
| 日本の米国債保有額(10億ドル) | 4月1,209.9、5月1,143.1、6月1,116.7、7月1,103.9。7月の長期債保有1,023.754。7月の変化−12.8、4~7月−106.0 | 米財務省TIC、FRED |
| 日本の対外資産、2025年末(兆円) | 資産1,805.634(+141.360)、負債1,243.884(+117.710)、純資産561.750(+23.650)。証券投資768.653(株式・投資ファンド持分401.129、債務証券367.524、うち長期360.515、短期7.009)。直接投資384.535。外貨準備213.672 | 財務省 |
| 非居住者のフロー、2026年8月(財務省) | 長期債−6841億円、短期債−4.9658兆円、株式・投資ファンド持分−1740億円、合計−5.8239兆円 | 財務省 |
| 非居住者のフロー、Reutersの集計 | 8月までの6か月で+17.9兆円、うち8月は+3.4兆円 | Reuters Breakingviews |
| 非居住者のフロー、9月12日までの週 | 長期債+2.2362兆円、短期債−1.2128兆円、株式・ファンド−1.5228兆円 | 財務省 |
| JSDA、2026年7月 | 2年債・5年債−1.28兆円(外国人の売り越し)、当初満期10年超+8898億円 | JSDA、Bloomberg経由 |
| 日本国債の外国人保有比率 | 149.0兆円、12.8%、国庫短期証券を含む | 財務省 |
| 非居住者の購入、2025年 | 長期の日本国債を13.3兆円純買い越し、新規購入の53% | IMF世界金融安定報告書、2026年4月 |
| 国境を越えた円の借り入れ | 2026年3月までに360兆円、約2.35兆ドル | Jefferies、BISデータに基づく(Reuters経由) |
| BIS、2024年8月 | キャリー・エクスポージャー約40兆円(2500億ドル)、低めに偏っている可能性が高い。日本国外の非銀行向けの円建て貸し出し約40兆円。オフショアの非銀行に対する国境を越えた円建て銀行債権は80兆円超 | BISブレティン第90号 |
コメント
LinkedInでログインすると、コメントを投稿できます。LinkedInの氏名とプロフィール写真がコメントの横に公開されます。礼儀正しく、話題に沿った投稿をお願いします。