
ニュース · マクロ経済 · 日本
日本は貯蓄を国内に呼び戻している
日本の債券利回りの上昇により、年金基金や保険会社は、海外の債券の年限を短くしても必要な運用益を確保できる。折しも、日本の米国債保有残高は4月以降、毎月減っている。
情報提供のみを目的としており、投資助言ではありません。 免責事項

日本銀行(日銀)の政策委員会は金曜日、7対2の賛成多数で、無担保コール翌日物金利を約1.25%へ引き上げることを決めた。ロイターの集計で31年ぶりの高水準だ。反対した2人の委員は、異論を議事に残した。
政策委員の浅田統一郎氏(Toichiro Asada)は、利上げの根拠は弱いとみた。
最近はコア消費者物価の上昇率が2%を下回っていることから、日銀がまとめた同氏の見解は、「経済情勢が強いとは必ずしも言えない」としている。もう1人の政策委員、佐藤綾野氏(Ayano Sato)は、経済・物価の動向が大きく加速したわけではなく、「現時点で政策金利を引き上げることは適切ではない」と判断した。
浅田氏と佐藤氏はともに比較的新しい委員で、3月に任命された。国内で物価が上昇しても、産業を助けるために円安を求める、いわゆるアベノミクス支持の「リフレ派」に属する。
賛成した2人の委員、高田創氏(Hajime Takata)と田村直樹氏(Naoki Tamura)は、逆の方向から異を唱えたが、対象は展望リポートの文言だけだった。2人とも、インフレはすでにおおむね2%の目標と整合的だと考えていた。
評決不能か
米連邦準備制度理事会(FRB)が全会一致で利上げを決めたのとは異なり、日銀の反対票により、市場は注目度の高かったこの決定をニュースとして受け止めた。
ドルは一時1.3%上昇して158.05円を付けたが、日本の当局がレートチェックを行ったとの報道を受けて押し戻され、世界市場の終盤には約0.5%高で推移した。日本国債(JGB)の10年債利回りは約4.9ベーシスポイント低下し、2.947%となった。日経平均株価は約1.5%上昇した。CNBCの見出しは、日本の市場が「いつもの筋書きをひっくり返した」と伝えた。
日本国外のほとんどの投資家にとって、物語はここで終わりであり、当面は、そこで区切るのが妥当だ。
まだ森を抜けたわけではない
我々Icarus Asiaは、9月の利上げはグローバルなリスク資産にとってほぼ非イベントだとみているが、投資家はむしろ、これが誰が債券を買うのかという点で何を意味するかに注目すべきだ。
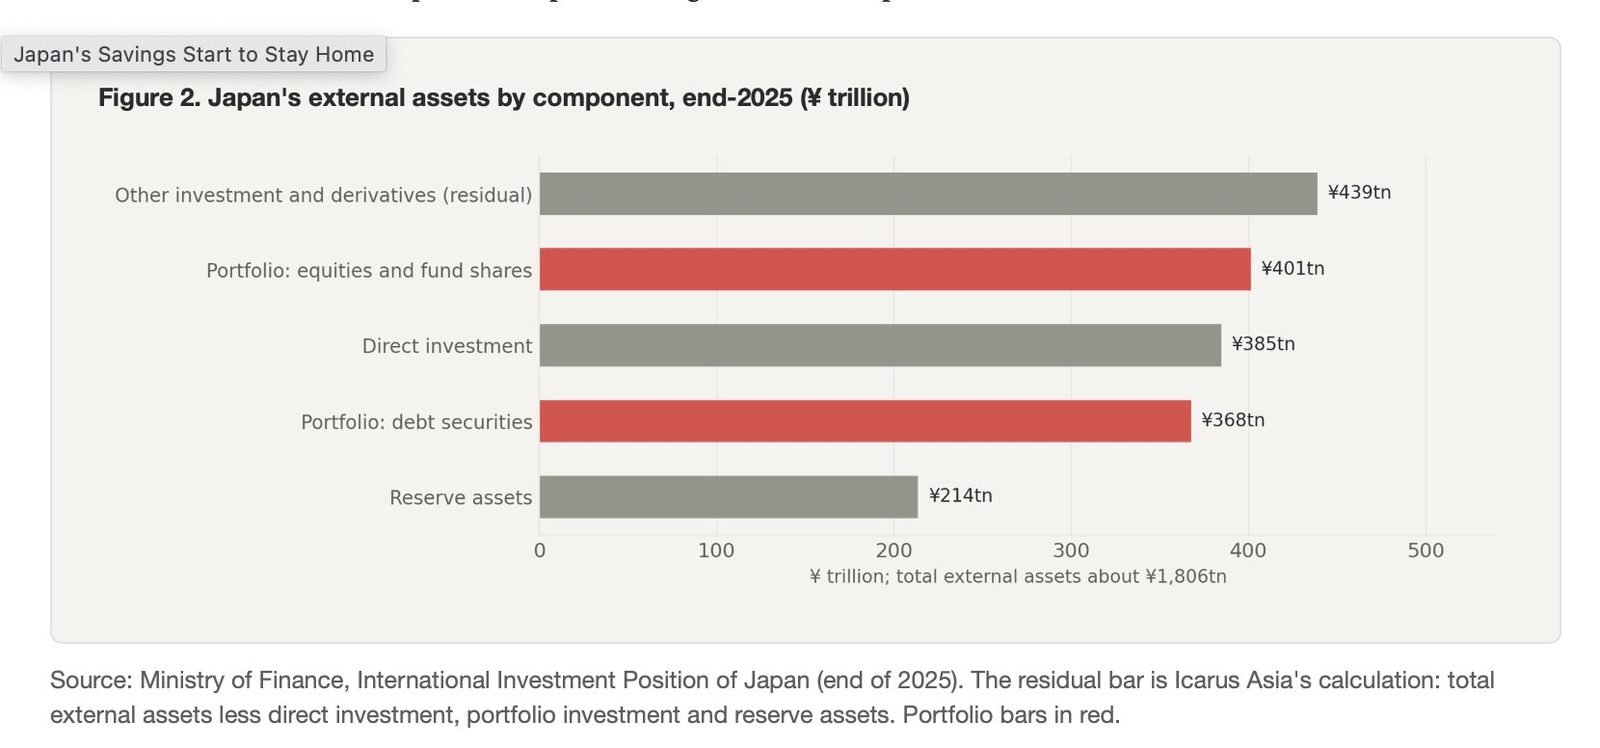
日本国債の利回りが上がると、国の貯蓄の多くを預かる年金基金や保険会社は、海外債券の年限を短くしても運用目標を達成できる。限界的には、米国債、豪州国債、欧州の国債に入札する資金が減る。
日本国債の利回りが上がると、国の貯蓄の多くを預かる年金基金や保険会社は、海外債券の年限を短くしても運用目標を達成できる。
米財務省のデータには、その初期の姿が表れている。
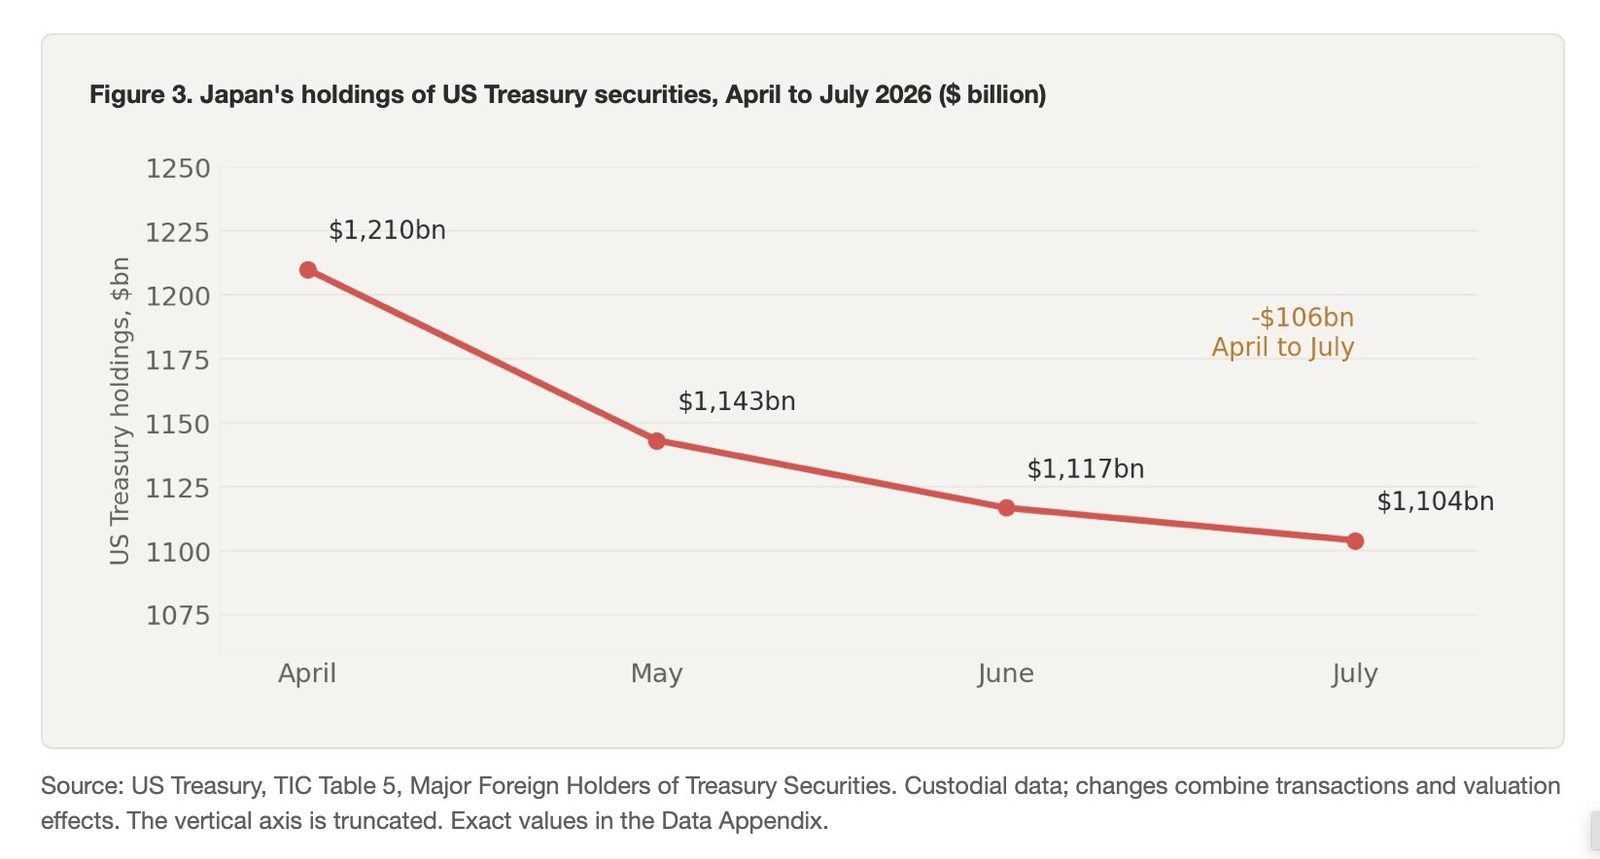
日本の米国債保有残高は、4月の1兆2099億ドルから7月には1兆1039億ドルへ減った。その間の各月も減少しており、5月は1兆1431億ドル、6月は1兆1167億ドルだった。3カ月で1060億ドルの減少だが、それでも日本は米財務省の表で最大の海外保有者の座を保った。
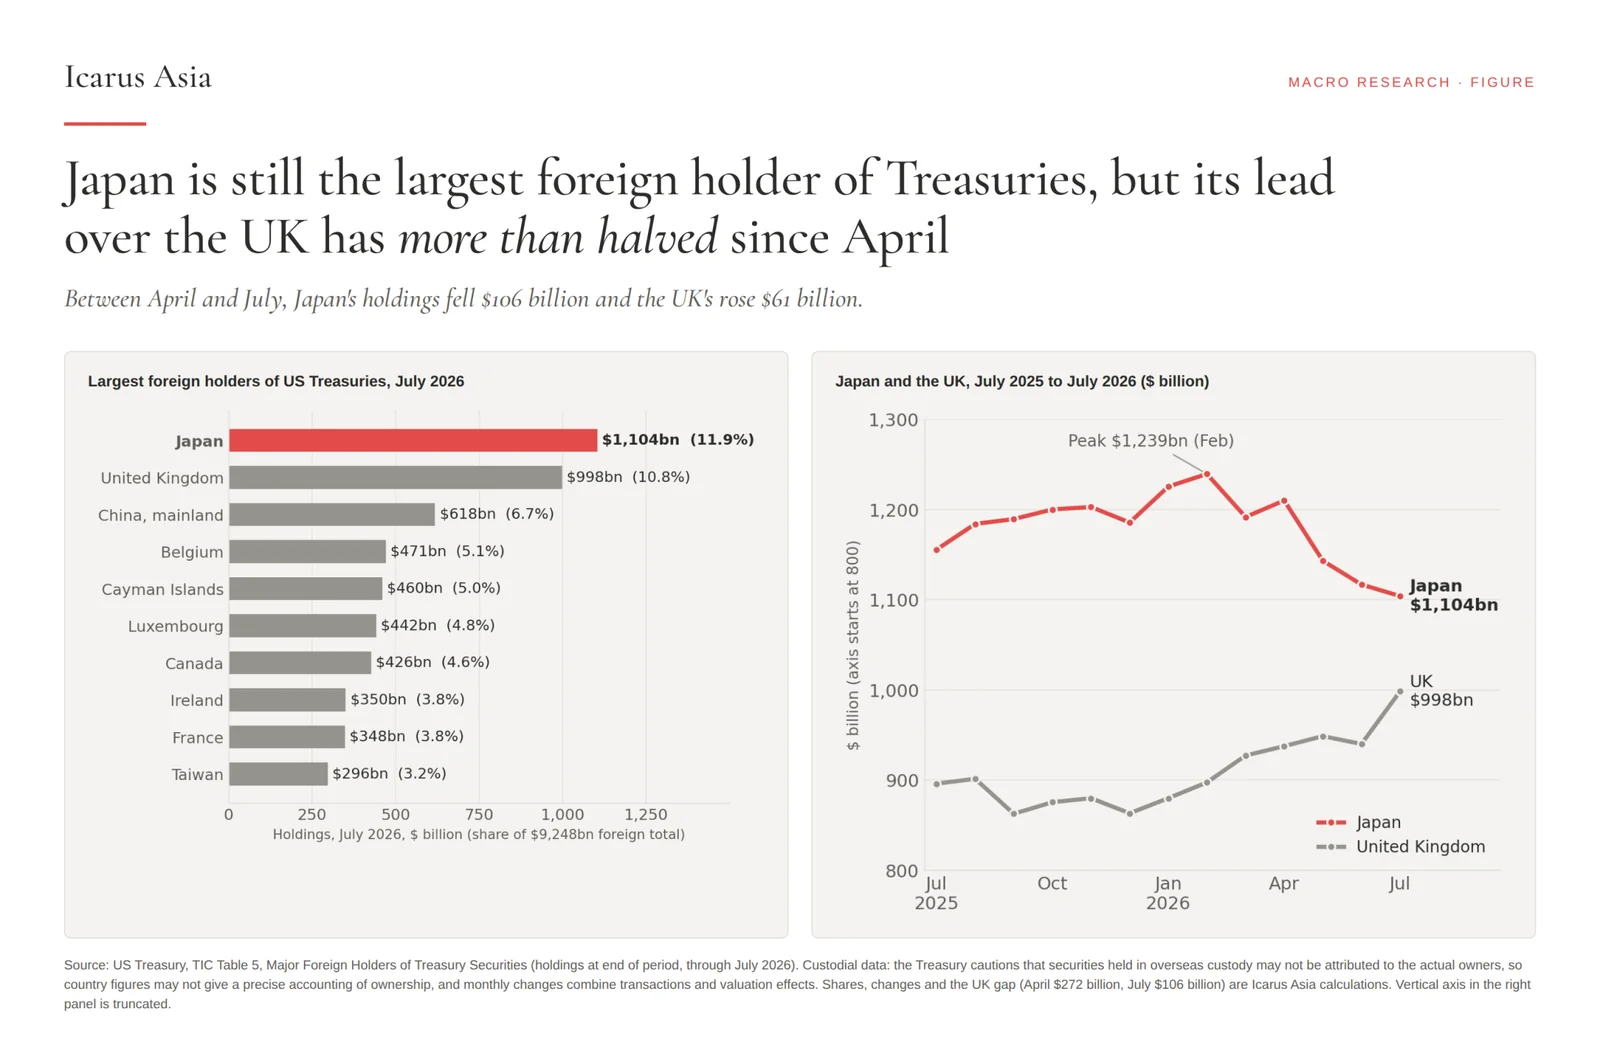
このデータには、米財務省自身が付記する注意書きがある。データは米国の保管機関とブローカー・ディーラーを基に作られており、海外で保管されている証券は「実際の所有者に帰属しない可能性がある」。また、売却と価格変動を切り分けることはできない。
ロイターに答えたアナリストの間では、会合の読み方が分かれた。
Masahiko Loo氏(State Street Investment Management)は、日本を同時進行の引き締めサイクルの一部と位置付け、国内の利回り上昇が資本をより多く国内にとどめると説明した。同氏の見立てでは、日本は徐々に海外資産の限界的な買い手ではなくなりつつあるが、既存の保有分はそのまま維持される。David Chao氏(Invesco)は、同じ偶然を別の角度から指摘した。日銀、FRB、欧州中央銀行(ECB)が同じ月にそろって引き締めたため、日本はもはや例外ではなくなったという。
タカ派かハト派かという点では、各社のデスクの見方は割れた。
Prashant Newnaha氏(TD Securities)は、追加利上げの示唆をタカ派的とみたが、10月に動く証拠は見られないとした。HSBCのFrederic Neumann氏は、2会合連続の利上げは考えにくいと述べたが、日銀は12月の余地を残さざるを得なかったとした。Nomuraの松沢中氏(Naka Matsuzawa)は、円の下落は反対票のせいだとした。Daiwa Securities Group Inc.の坪井裕豪氏(Yugo Tsuboi)は、50ベーシスポイントの選択肢が出てこなかった点でこの決定をハト派的とし、反対票によって急加速は想像しにくくなったと評した。
外国債券からの撤退は、あるとしても緩やかなものだろう。
J.P. Morgan Asset Managementが日本の企業年金82基金を対象に行った調査では、国内債券を積み増す計画の正味の割合が2008年以来の高さだった。ただ、運用方針は定期的な見直しの際に変わるため、この移行は強制的な売却ではなく、購入の縮小という形で進む。
J.P. Morgan Private Bankの数字では、生命保険会社は日本国債市場の15.8%を保有しており、最も長い年限では価格変動がバランスシートを脅かすため、購入を減らしてきた。国際通貨基金(IMF)は、急激な資産の入れ替えは起こりにくいとみている。日本の機関投資家は十分な資本と流動性のバッファーを持ち、日銀自身も2025年6月時点で国債発行残高の51%を保有している。
J.P. Morgan Private Bankの数字では、生命保険会社は日本国債市場の15.8%を保有しており、最も長い年限では価格変動がバランスシートを脅かすため、購入を減らしてきた。
日本自身の債務を誰が買っているかは、データが食い違うため、特定しにくい。
IMFによると、外国勢は2025年に、長期の日本国債を正味で過去最大の13兆円買い越した。新規購入の53%にあたる。2026年8月については、財務省の統計で、非居住者は長期債を約0.7兆円、短期債を約5.0兆円売り越している。ロイターのより広い集計では、同月の外国勢は日本の債券を約3兆円買い越している。二つの読みは符号が食い違う。我々Icarus Asiaは、どちらにも依拠しないことを勧める。
日本の保険会社や企業グループが、税効率、資金管理、国際決済の使いやすさのために、ケイマン諸島や、シンガポール、香港などの他の地域の仕組みを使って運用するオフショア口座を考慮すると、状況はいっそう複雑になる。
これらは外国勢として数えられるが、この言葉の最も狭い意味では厳密に正しいとは言えない。
ウィドウメーカー
投資家が当面懸念するのは、このシグナルが円を通じてどう伝わるかだ。
Jefferiesによる国際決済銀行(BIS)のデータの分析によると、国境を越えた円借り入れは3月までに過去最大の360兆円(約2.35兆ドル)に達した。そのうち、突然の円高にどれだけさらされているかは誰にも分からない。方向性を持った賭けとは無関係な資金調達も含まれ、キャリー取引に特化して公表されている唯一の推計は、2024年のBISによる約40兆円で、BIS自身もこれは低すぎるとみていた。
トレーダーの記憶に残っているのは、2024年のあの局面だ。
日銀の利上げがタカ派的に受け止められたうえに、弱い米雇用統計が重なり、TOPIXは1日で12%下落した。S&P 500は8月5日に3%下げ、VIX指数は一時60を超えた。市場は急速に回復しており、この局面は衝撃を増幅したのであって、経済が壊れたことを示すものではなかったことがうかがえる。BISは増幅の原因をレバレッジ、薄い流動性、証拠金の上昇に求め、レバレッジを掛けたポジションがその後まもなく再構築されたことを確認した。
円は今月、キャリー取引の投資家をすでに揺さぶっていた。ロイターは9月8日、円が1週間で4.5%上昇したと報じた。ハト派的と受け止められた利上げは円を逆方向に動かし、急性のリスクを和らげた。変わらなかったのはコストだ。
我々の推計では、無担保コール翌日物金利が0.25ポイント上がるごとに、40兆円の円建て資金調達にかかる利払いは年間約1000億円増える。360兆円のすべてが改定されれば約9000億円だが、実際にはそうならない。
これらの数字は、円高による損失については何も語らない。損失は利払いよりも速く来る。
ここからどこへ向かうか
Icarus Asiaのベースラインは、同社が秩序ある正常化と呼ぶものだ。世界の利回りはやや上昇し、株式や新興国市場の勝者と敗者の差は広がるが、システム全体を揺るがす巻き戻しは起きない。
最悪のシナリオには、スイスチーズの複数の穴が同時に一直線に並ぶ必要がある。
より速い日銀、急激な円高、世界の成長鈍化、偏ったポジションだ。9月は最初の二つに反した。日銀自身のガイダンスは、方向について疑いを残さない。「経済・物価情勢や金融情勢の動向に応じて、引き続き政策金利を引き上げ、金融緩和の度合いを調整していく」と日銀は述べた。
ただし、悲観一色ではない。
リスクオフの局面になれば、米欧の利回りが低下し、外国債券の日本債券に対する優位が再び広がり、市場が最も買い手を必要とするときに資金還流が鈍る。日本の保有残高は4月以降、毎月減っている。月曜日の時点で、米財務省は8月の国別データをまだ公表していなかったにもかかわらずだ。
一方、日銀は、これらのいずれも貸出条件の厳格化につながるとは説明していない。
「政策金利の変更後も、緩和的な金融環境は維持される見込みだ」と、日銀は31年ぶりの高い金利を決めるなかで述べた。「実質金利は、主に短中期ゾーンで低い水準にとどまっている」とも付け加えた。
筆者は、Icarus Asia、アジアと世界の資本市場にわたるマクロ経済の洞察、構造的な債券分析、流動性動向を専門とする独立系の金融調査・市場分析会社の業務執行取締役兼調査・分析責任者。
免責事項:投資助言ではありません。ご自身で調べ、登録された金融アドバイザーに相談してください。
出典
Bank for International Settlements. "The Market Turbulence and Carry Trade Unwind of August 2024." BIS Bulletin No. 90.
Bank of Japan. "Change in the Guideline for Money Market Operations." September 18, 2026.
Bank of Japan. Statement on the September 18, 2026 monetary policy decision (title not returned by the fetch; description supplied). September 18, 2026.
CNBC. "Why Japan's Markets Flipped the Usual Script; BOJ Raises Rates to Over 30-Year High." CNBC, September 18, 2026.
Icarus Asia Research. "Japan's Savings Start to Stay Home." September 21, 2026.
International Monetary Fund. "Global Financial Stability Report, April 2026, Chapter 1." April 2026.
J.P. Morgan Private Bank Asia. "Japan: A Delicate Balance."
Ministry of Finance, Japan. "International Securities Transactions" (monthly data), August 2026.
Reuters. "Dollar Advances vs Yen as BOJ Dissent Clouds Rate-Hike Outlook." Reuters, September 18, 2026.
Reuters. "Global Shares Edge Higher as Central Banks Double Down." Reuters, September 18, 2026.
Reuters. "How Japan's Bond Rout Is Turning the Tide of Global Capital." Reuters, September 2, 2026.
Reuters. "Investors React to BOJ Raising Interest Rates to 31-Year High." Reuters, September 18, 2026.
Reuters. "The Yen's Sudden Surge Upsets the Carry Trade Faithful." Reuters, September 8, 2026.
Reuters Breakingviews. "Japan's PM Has a New Ally: Foreign Yield Hogs." Reuters, September 10, 2026.
US Department of the Treasury. "Major Foreign Holders of Treasury Securities" (TIC Table 5).
コメント
LinkedInでログインすると、コメントを投稿できます。LinkedInの氏名とプロフィール写真がコメントの横に公開されます。礼儀正しく、話題に沿った投稿をお願いします。