
ニュース · マクロ経済 · 日本, 米国
ワシントンは、自ら起こした火事を東京のせいにしているのかもしれない
スコット・ベッセント氏は、円を立て直すためとされる目的で東京へ飛んだ。だが、同氏が日本に責任があると論じる根拠にした市場の混乱は、銀座からではなく、デンマーク領の島をめぐる大統領の威嚇から生じた。証拠は、都合の悪い方向を指している。
情報提供のみを目的としており、投資助言ではありません。 免責事項

編集部注:本稿は、先の記事「The U.S. has a blunt message for its biggest ally: you're on your own」(2026年5月13日)に応じた分析である。同記事は、読者から事実面で異議が出され、その後の編集部の審査で異議が認められた。同記事の訂正と更新は別途公表している。
本稿は編集部の分析である。分析上の意見の相違は、随所で明示している。
ドナルド・トランプ氏は1月、ダボスの世界経済フォーラムの演壇に立ち、自身の株式市場が「昨日、アイスランドのせいで最初の下落に見舞われた」と述べた。同氏はグリーンランドとアイスランドを取り違えていた。たまにあることだ。そして同氏は、偶然にも真実を語っていた。
その前の土曜日、トランプ氏は、デンマーク領グリーンランドの併合という同氏の野望に反対した欧州8カ国に対し、広範な新たな関税を課すと威嚇していた。欧州市場が再開した月曜日と、ニューヨーク市場が再開した火曜日に、株価は急落した。その後、ベッセント財務長官がダボスでカメラの前に立ち、別の説明を示した。変動は日本から来たというのだ。日本の国債市場では、ベッセント氏が「6標準偏差」と呼ぶ動きがあった。混乱の発端はそこだと同氏はほのめかした。
数週間後、ベッセント氏は東京へ飛び、日本政府に利上げを行い、円を支えるための外貨準備の取り崩しをやめるよう迫ったとされる。この訪問は、不安定な通貨関係に必要な介入として示された。本稿は、それがもう一つの側面を持つと論じる。すなわち、市場の混乱が、東京の債券市場ではなく、ほとんどの米国人が地図で見つけられない領土をめぐる大統領の威嚇から生じたという事実から目をそらすための、地政学的に都合のよい論点のすり替えだったということだ。
これは、ベッセント氏の根底にある懸念を退ける主張ではない。同氏が述べる仕組みは現実のものだ。
日本が1.38兆ドルの外貨準備からドルを売って円を支えるとき、その大部分は米財務省証券で保有された資産を取り崩している。2026年2月時点で、日本は約1.24兆ドルの米国債を保有しており、外国政府として最大だ。米連邦準備制度理事会(FRB)にこれを大規模に吸収する手段があるとしても、こうした売りは、限界的には利回りに上昇圧力をかける。
日本銀行(日銀)の正常化は、とうに遅れていた。
問題は、ベッセント氏が語ってきた特定の因果関係の物語を裏付ける証拠が、完全には成り立たないこと、そして同氏が求める利上げが、ワシントンの期待する円の回復をもたらす可能性は低いことだ。
詭弁か、都合のよい選択か
まず1月の出来事から始めよう。これまで扱われてきた以上に重要だからだ。
ベッセント氏がダボスで述べた「6標準偏差」とは、具体的には40年物の日本国債(JGB)を指していた。7兆ドル規模のJGB市場の中で最も薄く、流動性が最も乏しい部分だ。Bloombergによると、わずか2.8億ドルの取引が急変動の引き金になった。同じ日に、世界の投資判断を左右する指標である中核の10年物JGBが動いたのは、わずか2標準偏差だった。これは取引日のおよそ5%で到達する水準だ。危機の定義には当てはまらず、通常の取引日の動きを表している。
時系列が、あとは語ってくれる。
トランプ氏の関税の威嚇は土曜日だった。JGBの動きを引き起こした高市政権の財政刺激策の発表は、その翌週の月曜日だった。市場の混乱は、ベッセント氏が挙げた日本側の引き金より先に起きていた。市場が落ち着いたのも、JGBの変動が収まったときではなく、トランプ氏が関税の威嚇を撤回し、グリーンランドをめぐって「素晴らしい」合意を得たと主張したときだった。
ベテランのジャーナリスト、リチャード・カッツ氏が2026年2月の分析で指摘したように、「fabulous(素晴らしい)」は「fable(作り話)」に由来する。市場が「アイスランドのせいで」下落したとのトランプ氏のダボスでの発言は、偶然の率直さだった。ベッセント氏が同じ下落を日本のせいにしたのは、もっと意図的な何かだった。
カッツ氏は、SubstackのニュースレターJapan Economy Watchの発行者で、2026年2月の分析で、ベッセント氏がグリーンランドをめぐる対立の帰結から目をそらすためにJGBの動きに「飛びついた」と論じた。この特徴づけは、動機についての推論を含む。推論なしに公の記録が確立しているのは、時系列と規模が誤って伝えられたということだ。
市場が落ち着いたのは、トランプ氏がグリーンランドをめぐる関税の威嚇を撤回したときであり、JGBの変動が収まったときではない。
この主張は新しくない。
2025年8月、ベッセント氏はBloomberg Televisionに対し、日本のインフレが米国の長期国債利回りに「明確な漏れ」を生じさせており、日銀は同氏の見方では「後手に回っている」と語った。日本の首席貿易交渉官、赤沢亮正氏は翌日に公式な説明を出した。ベッセント氏は、日本が自ら利上げするとの期待を表明したのであって、利上げを正式に要求したのではない、というものだった。
この区別は、外交上、重要だった。
表なら我々の勝ち、裏ならそちらの負け
2026年5月に現在の市場環境への対応として示された内容は、実際には少なくとも9カ月前からのベッセント氏の主張だった。東京訪問は、前年を通じて日米の外交のやり取りにすでに織り込まれていた主張の、最新の舞台だった。
独立した観察者がベッセント氏の発信を解釈するうえで難しいのは、日本の当局者が、財務長官が利上げを求めているのかどうかを明言していないことだ。
そうする際に口が重くなる理由は理解できる。
高市政権の足場は薄氷の上にある。2024年後半以降、日本では首相の交代や与党連立の弱体化など、政権の大きな入れ替わりが続いた。
片山氏ら閣僚の発信は、控えめに言っても曖昧だ。同氏がその言い回しから外れた数少ない場面があったため、批判者はそこに気づいた。
「財務省は、新たな国債を発行せずに減税の財源を確保する方法を、なお描かなければならない」。日本政治アナリストのTobias Harris氏は、SubstackのObserving Japanニュースレターにこう書いた。片山氏は以前、政府は非税収源を活用しつつ、補助金と「その他の特別措置」を「見直す」方針だと述べていたと、The Iconoclast: Shinzo Abe and the New Japanの著者は書いた。
価格への補助、特に燃料への補助でインフレ圧力に対処するには、追加の、いわゆる補正予算が必要になる可能性がある。それは円安を招く。その下落を食い止めるために為替市場に介入すれば、準備、特に米国債を取り崩すことになり、米国の注視を招く。
米国の圧力によるとされる利上げは、高市氏と片山氏にとって、補助金の削減という政治的に維持できない措置を実行する代わりに、責任をベッセント氏に転嫁する助けになるだろう。
根拠の薄い議論か
ベッセント氏が東京に持ち込んだより広い主張は、円安の主因を日米の金利差に求めるものだ。論理はおなじみである。金利差があるから、円を安く借りて利回りの高いドル資産に投資する、いわゆるキャリー取引が利益を生む。日本は利上げで金利差を埋められる。それまでは、円を支えるために準備を売っても時間を稼ぐだけで、その過程で米国債市場にコストを課す。
この理論には問題があるかもしれない。
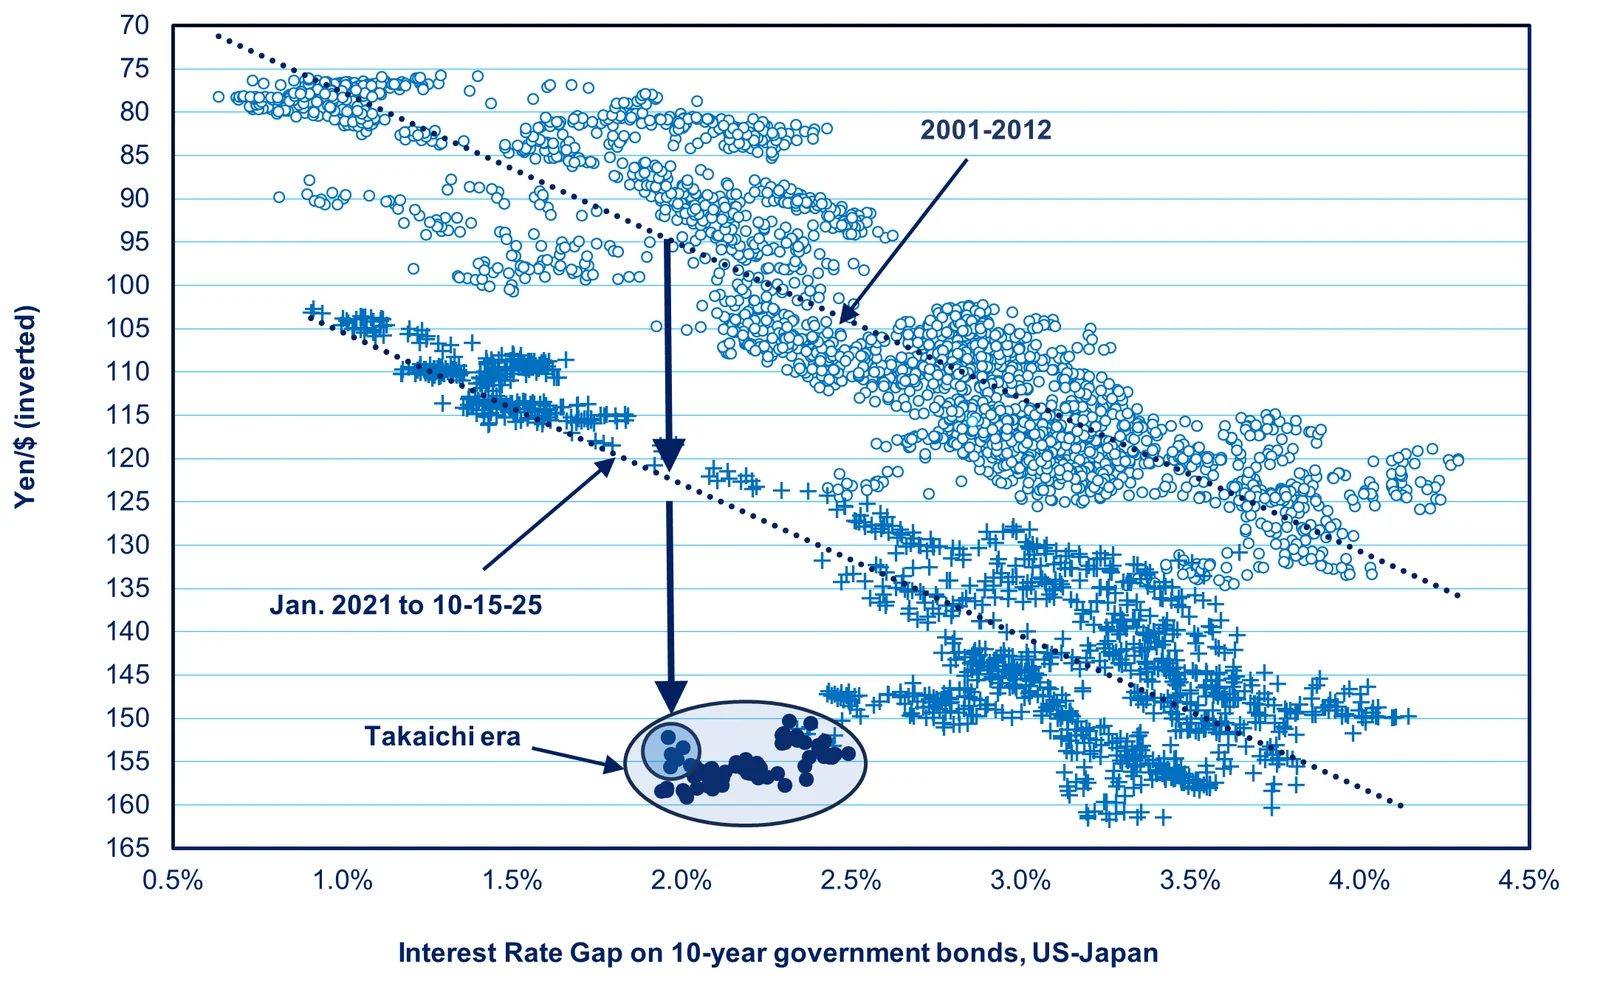
日米の10年物国債の利回り差は、現在およそ2ポイントである。The Contest for Japan's Economic Future: Entrepreneurs vs Corporate Giants、The System That Soured、Japanese Phoenixの著者であるカッツ氏は、2025年12月にその歴史的な関係を記録した。
2001年から2012年に同じ水準の金利差があったとき、円はおよそ1ドル=100円で取引されていた。2021年から2025年半ばにかけては、同等の金利差で、およそ127円に相当した。今日の円は157円近辺で推移している。金利差は同じだ。円は、歴史的なトレンドラインが予測する水準より57%弱い。
高市早苗首相の下で、日本の財政拡張は実際に日本の債券利回りを押し上げ、日米の利回り差を縮めた。キャリー取引の枠組みだけを単独で当てはめれば、円は強くなるはずだ。ところが円は下落を続けた。カッツ氏の散布図のデータでは、高市政権期のマーカーは左(金利差の縮小を示す)へ動き、同時に下(円安を示す)へも動いている。
これは、キャリーの力学、ドル高、世界のリスク心理が無関係だという意味ではない。それらは日々の円相場の形成において今も働いている。だが複数年にわたる構造的な傾向については、金利差は予測力の多くを失った。カッツ氏の総括はこうだ。「円が弱いのは、日本経済と輸出競争力が弱いからだ」。
2001〜2012年に金利差が今日の水準だったとき、円は100円で取引されていた。今日は157円で、金利差は縮まりつつある。
構造的な説明のほうが、中期的にはデータによく合う。
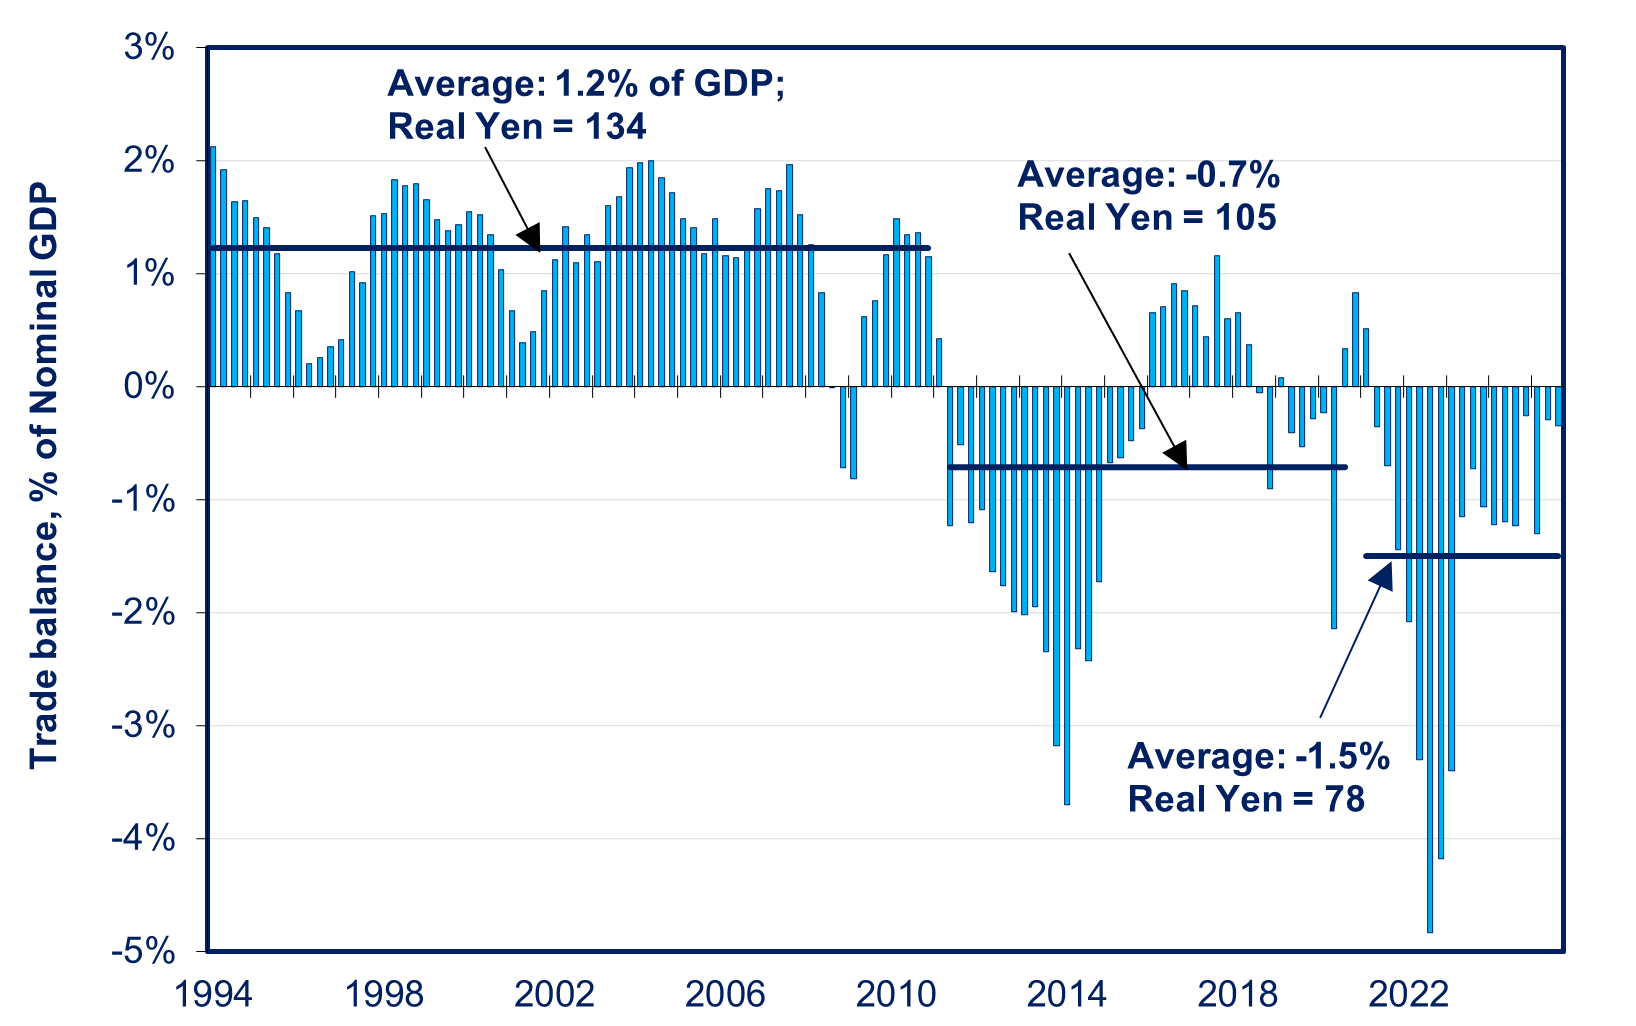
日本は、円が2021年から約43%下落したにもかかわらず、過去10年のほとんどで名目の貿易赤字を計上してきた。理論上は、円が安くなれば日本の輸出品の価格競争力が高まり、貿易収支が改善するはずだ。実際には、2024年までの3年間で実質輸出は約5%しか伸びなかったと、カッツ氏の計算は示す。
価値が半分になった通貨の見返りとしては、乏しい。
日本の製造業の基盤の多くは、円高の時代にすでに海外へ移っており、為替変動への競争上の感応度は構造的に低下した。一方、日本のデジタルサービスの貿易赤字(日本企業が海外のテクノロジー企業に、クラウド基盤、ソフトウェア、ストリーミングサービスの対価を支払うもの)は、日本の国際収支統計によると、2024年に年6兆円を上回った。この構造的な円売りは、50ベーシスポイントの利上げで解消するものではない。
確かに、これは日銀の金利正常化に反対する議論ではない。円への直接の効果を超えて、利上げには正当な理由がある。
正常化は、日銀の従来型の金融政策の手段を回復させ、将来の景気後退期に利下げする余地を生み、人為的に安い政府借り入れが長期的に財政をゆがめることを減らし、20年にわたりゼロ金利の下限で運営してきた日本を見てきた投資家に、制度への信認を示す。金利が上がれば、利回りを求めて資本が日本を離れる誘因も、その関係がもはや機械的ではないにせよ、小さくなる。ここでの主張はもっと狭い。金利の正常化は、それ自体として望ましいとしても、円安の背景にある構造的な力が金融政策だけでなく競争力と貿易構造に根ざしている以上、ワシントンが求める持続的な円の回復をもたらす可能性は低い、ということだ。
タンゴは一人では踊れない
ベッセント氏の主張の3つ目の前提、すなわち日本の準備売りが米国の借り入れコストを意味ある形で持続的に押し上げるという点は、現実の仕組みに基づくが、規模を誇張している。
日本が保有する1.24兆ドルの米国債は、米連邦債務残高全体の約3〜4%にあたる。外国人による米国債の保有は、過去12年間に全体の約34%から約25%へ低下した。どの介入プログラムよりもはるかに大きな構造的な流出だが、売りの議論が示唆するような持続的な利回り急騰は起きなかった。FRBには、外国による米国債売りの個別の局面を相殺する手段が十分に整っている。
より信頼できる経路は、仕組みではなくセンチメントだ。世界最大の外国の債権者が売らざるを得ない主体として映ることは、根底の算術が管理可能であっても、市場の不安を通じて利回りを一時的に動かしうる。米当局者がこれを注視するのは正しい。問題は常に、規模と持続性である。
その注視は、ベッセント氏自身のこれまでの約束と収まりが悪い。昨年9月、両政府は、過度な変動に対する日本の介入の権利を明確に支持する共同声明に署名し、片山氏は5月の会談後、日本の準備を使った取引がその合意された枠組みの範囲内で行われたと公に確認した。訪問前の「準備の取り崩し」という捉え方と、ベッセント氏自身が署名した枠組みは、実質的に異なる方向を向いていた。
キャリー取引の経路も、以前ほど切迫していない。
決定的な出来事は2024年8月で、日銀の予想外の利上げが、ここ数年で最大の1日でのキャリー取引の巻き戻しを引き起こした。JPMorganは当時、その局面で投機的な円キャリーのポジションの約4分の3が解消されたと推計し、国際決済銀行(BIS)による国境を越えた貸出フローの分析がこれを裏付けた。
残存するキャリーのエクスポージャーはある。BISのデータは、オフショア金融センターに対する円建て貸出が高水準であることを示す。だが、この取引を不安定化要因として恐れさせた急性の投機的な過剰ポジションは、2024年のピーク時よりかなり小さい。2年にわたるキャリー取引の持続的な巻き戻しが、悲観論者の予想した米国債市場の動揺を引き起こさなかったのなら、残る分が引き金になる可能性は低い。
インフレの亡霊
日本での利上げには固有のコストがあり、ワシントンの処方箋はそれを過小評価しがちだ。
日本の食料品価格は、総務省統計局のデータによると、2021年以降、累計でおよそ20〜25%上昇した。特定の品目(とりわけコメ)では、2026年初めになお前年比25%超の上昇が見られた。食料は日本の家計支出の約27%を占める。先進国の中では異例の高さで、米国にはない形で、食料インフレを政治的に切実な問題にしている。
円安が輸入コストを押し上げることも一因となった供給主導の物価上昇は、利上げが鮮やかに治せる種類のインフレではない。上昇率はすでに、2026年初めの時点で前年比3〜4%へ鈍化しつつあった。そうした環境で利上げすれば、物価上昇の供給側の原因に直接対処することなく、住宅ローンの負担と企業の借り入れ費用を押し上げる。
日本の財政の算術は、総債務の数字が示唆するほど深刻ではない一方、最も狭い純額の指標が示すほど楽観的でもない。
日銀は、日銀統計によると、日本国債の発行残高全体の46.3%を保有している。政府がその国債に利子を支払うとき、利子の多くは日銀の収益納付金として政府に戻る。この循環的な流れは、経済協力開発機構(OECD)の「一般政府の純利払い」の系列に反映され、同系列は近年非常に低い水準にあったが、金利の上昇と日銀の国債買い入れの縮小に伴い、上昇に転じ始めている。
総額で見ると、状況はより厳しい。
財務省は、長期金利が2028年までに2.5%に達すると仮定すると、JGBの利払い総額が、当年度の10.5兆円から3年以内に約16兆円へ増えると見込んでいる。これは本物の財政上の逆風だ。だが崖っぷちではない。JGBの88%は国内の手にとどまり、日本は純国際債権国であるため、2010年に欧州周辺国の国債を倒したような資本逃避の力学からは守られている。それでも、軽視できるものではない。
ベッセント氏の東京訪問で最も示唆に富む場面は、会談前ではなく会談後に同氏が語った内容だったのかもしれない。
より速い利上げを迫ると公に約束し、介入を米国の借り手にコストを転嫁する準備の取り崩しだと位置づけて到着した同氏は、植田和男総裁が「金融政策をうまく導く」と「確信している」こと、そして「過度な変動は望ましくない」ことを述べて、帰途に就いた。
BloombergとReutersの5月12日付の報道によると、東京は、この発言を、ベッセント氏がわずか数週間前に批判した介入そのものへの支持と受け止めた。
その流れは、東京での会談だけにとどまらなかった。
今年初め、スイスでの片山財務相との会談の後、ベッセント氏はレートチェックを承認し、介入が検討されているという非公式の警告として主要な為替ディーラーに電話をかけた。日銀の外国為替部門の元責任者は、投機筋のポジションに与えた影響の点で、これを「市場の誰もおそらくそれまで聞いたことのなかった」ものだと述べた。この協調した円防衛の行動は、同氏が公に「準備の取り崩し」を語る数週間前に行われた。
全体のパターンが、技術的協議の各段階で得た真に更新された情報を反映しているのか、あらゆる通貨外交に特有の、公の発信と非公開の調整との自然な隔たりなのか、あるいはその両方なのかは、公の発言だけからは判断できない。観察できるのは、訪問前の同氏の捉え方と実際の行動を合わせると、レトリックが示唆したよりもはるかに協調的な軌跡をたどったということだ。
目に映るものがすべてではない
ベッセント氏の対日関与には、外交上のやり取りでは表に出ていないが、ここで開示しておくべき側面がある。
就任前、ベッセント氏はマクロ系ヘッジファンドのKey Square Capital Managementを運営していた。2022年、Key Squareは年間約30%のリターンを上げ、その一部は円安の賭けによるものだった。Bloombergは同年12月、ベッセント氏が2022年までに日銀が超緩和的な金融政策の「最終局面」に近づいていると結論づけ、ファンドがそれに沿ってポジションを取ったと報じた。同ファンドは、今や米財務省の政策として反転させようとしているのと同じ円安から、大きな利益を得た。この点について、事実の記録は明確である。以前の金融面でのポジションが現在の主張に影響しているかどうかという推論は、あるとすれば、読者の判断に委ねる。
事実の記録は、不適切な動機があったという推論を自動的に生むものではない。投資の仮説は変わり、状況は変わり、財務長官が過去のファンドのポジションと異なる政策見解を持つことは珍しくない。それが生むのは、同氏の主張にどの程度の重みを置くかを評価する際に、読者が考慮する権利のある開示である。ベッセント氏の公の発言で、以前の円のポジションが現在の政策姿勢に影響しているかどうかに触れたものはない。
時計は進んでいるかもしれない
5月5日付のBloombergの報道によると、IMFの分類指針の下で、日本が11月までに使える現実的な介入の機会は、あと2回程度だ。その機会を超えて準備を使った取引を続ければ、日本が為替操作国に再分類されるリスクがある。
これは本物の制約だ。
だが、その2回の機会の後に何が起きるかは、日銀が政策金利を0.75%から1%へ引き上げるかどうかだけでは決まりそうにない。金利差が縮まっているにもかかわらず、640億ドルの支援取引にもかかわらず、世界最大の経済国による共同の外交圧力にもかかわらず、弱くなる通貨は、どちらの政府もあまり聞きたくないシグナルを発している。円の下落は、日本の輸出競争力の累積的な衰え、サービス収支赤字による構造的な流出、そして単一の利上げ決定では解消できない成長見通しへの投資家の不安を反映しているというシグナルだ。
介入がこうした力学を無期限に覆い隠せないというベッセント氏の指摘は正しい。IMFの制約は、いずれにせよその教訓を強いるだろう。日銀の正常化がとうに遅れており、制度の信認と政策余地という独自の利点から本当に望ましいという指摘も正しい。ただし、同氏が東京入りに際して語ったような、円の唯一の特効薬としてではない。
ここでの意見の相違は、日本が利上げすべきかどうかではない。利上げがワシントンの求める通貨面の結果をもたらすのか、それとも両政府が、それぞれ別の理由から、構造的な問題を金融の問題として扱っているのか、という点だ。
トランプ氏はアイスランドから言った。ベッセント氏は銀座から言った。市場と、漂う円は、どちらにもまだ同意していない。
筆者は、香港拠点のリスク・アドバイザリー事業Icarus Asiaの調査・分析責任者。以前は、アジアの外国為替市場をジャーナリストとして取材した。
注:
約2ポイントの金利差は、リチャード・カッツ氏のJapan Economy Watch(2025年12月)による。
過去の円のトレンドライン(同等の金利差で100円/127円/157円)は、2025年12月のカッツ氏の散布図データによる。日銀によるJGB保有比率46.3%は、日銀統計(2024年12月)による。
日本の米国債保有1.24兆ドルは、米財務省のTICデータ(2026年2月)による。財務省の利払い総額の見通し(10.5兆円から2028年度までに16兆円へ)は、財務省の2025年度ファクトシートとUSNews/財務省の報道(2025年1月)による。
6兆円超のデジタルサービス赤字は、カッツ氏(2025年12月)が引用した日本の国際収支統計による。JPMorganのキャリー取引の推計は、Finance MagnatesとBISブリティン第90号(2024年8月)による。
食料品価格の累計上昇率(2021年以降で20〜25%)は、総務省統計局の消費者物価指数のデータによる。カッツ氏(2026年2月)は約30%を挙げているが、これは特定の品目か異なる基準時点を反映している可能性がある。20〜25%は、食料品の総合消費者物価指数のデータの、より保守的な読み方である。
純利払い:OECDの一般政府の純利払いの数字は、日銀の収益納付金と政府間の流れの会計処理により、近年は非常に低い。JGBの利払いの総額はそれより高く、財務省の見通しが示すとおり上昇している。
ベッセント氏の訪日後の発言は、BloombergとReuters(2026年5月12日)による。IMFの介入の機会に関する制約は、Bloomberg(2026年5月5日)による。
「2.8億ドルの40年物JGB取引」の数字は、Bloomberg(2026年1月22日)による。
トランプ氏のダボスでの「アイスランド」発言は、2026年1月の同氏の特別演説について世界経済フォーラムが公表した記録による。
ベッセント氏の2025年8月の「後手に回っている」「明確な漏れ」の発言は、Central Banking(2025年8月14日)とBloomberg Television(2025年8月14日)による。
赤沢氏の説明(「期待の表明であって、正式な要求ではない」)は、Bloomberg(2025年8月15日)による。
Key Square Capital Managementの年間30%のリターンと円安の賭けは、Bloomberg(2022年12月28日)とHedgeweek(同時期)による。
過度な変動への介入を支持する2025年9月の日米共同声明:片山財務相が確認、Bloomberg/Reutersの報道(2026年5月12日)。Yahoo Finance/Bloombergの「Bessent's Deep Grasp」(2026年5月11日)も参照。
片山氏とのスイスでの会談後のレートチェックの承認は、Yahoo Finance/Bloombergの「Bessent's Deep Grasp」(2026年5月11日)による。日銀の外国為替部門の元責任者の発言も同じ出典による。
出典・参考資料
本稿のすべての事実の主張には、以下に出典がある。リチャード・カッツ氏のものとされる議論は、同氏が公表した分析上の立場である。本稿の結論は、ときに大きく同氏の見解に依拠しているが、それとは独立しており、その全体を代表するものではない。
一次資料:リチャード・カッツ氏のJAPAN ECONOMY WATCHほか
Katz, Richard. "Don't Heed Panic-Mongers On Japanese Interest Rates Or Yen." Japan Economy Watch, December 15, 2025. Source for: the approximately 2.2% rate-gap figure; historical yen trendlines by era (¥100 / ¥127 / ¥156 at equivalent rate gaps); the 88% domestic JGB ownership figure; Japan real export performance (approximately 5% over three years despite 43% yen depreciation); the food-price estimate of approximately 30% from four years prior (note: aggregate Statistics Bureau of Japan food CPI data supports a 20 to 25% cumulative figure; Katz's estimate may reflect selected categories).
Katz, Richard. "Bessent Falsely Blames Japan For Stock Market Revolt Over Trump Threats Over Greenland, Part 1." Japan Economy Watch, February 3, 2026. Source for: the timeline of the January 2026 episode; the Bloomberg-reported $280 million 40-year JGB trade; the 40-year versus 10-year standard deviation distinction (six versus two); Trump's Davos "Iceland" statement; Katz's characterization of Bessent's framing as deliberate misdirection (attributed to Katz, not asserted independently by Icarus Asia).
Katz, Richard. "The Weak Yen Reflects Weak Japan." Japan Economy Watch. Source for the structural competitiveness argument and the nominal trade deficit despite yen depreciation.
Katz, Richard. "Decline of Yen 'Carry Trade' Won't Destabilize US Finances." Japan Economy Watch. Source for the foreign-holdings-of-US-debt decline from approximately 34% to 25% over twelve years without a yield crisis.
Harris, Tobias. "A new opposition leader | Japan Daily Briefing." Observing Japan. Source for Katayama's claim that the Japanese government is seeking to "reform" subsidies and "other special measures" while drawing on non-tax revenue sources.
公的データ・機関の資料
Bank of Japan. National Government Debt Statistics. Tokyo: BOJ, December 2024. BOJ JGB ownership at 46.3%; domestic institutional ownership at 88.1%.
U.S. Department of the Treasury. Treasury International Capital (TIC) System: Major Foreign Holders of Treasury Securities. Washington D.C.: Treasury, February 2026. Japan holdings confirmed at $1.24 trillion.
Japan Ministry of Finance. FY2025 Japanese Public Finance Fact Sheet. Tokyo: MOF, April 2025. Gross interest-payment projections: ¥10.5T (FY2025) rising toward ¥16T by FY2028.
Bank for International Settlements. BIS Bulletin No. 90: The Market Turbulence and Carry Trade Unwind of August 2024. Basel: BIS, 2024. Cross-border lending channel data; residual carry exposure.
Statistics Bureau of Japan. Consumer Price Index, Japan. Tokyo: Ministry of Internal Affairs and Communications, 2025-2026. Food CPI data supporting the cumulative 20 to 25% gain figure; rice sub-index showing year-on-year increases exceeding 25% in early 2026.
OECD via CEIC. General Government Net Interest Payments, Japan (% of GDP). Note: this narrow net figure reflects BOJ profit remittances to government; it is expected to rise significantly as rates normalize and BOJ tapering proceeds.
International Monetary Fund. Japan: Staff Concluding Statement of the 2025 Article IV Mission. Washington D.C.: IMF, February 2025.
ニュース・市場の資料
"Japan Bond Wipeout Was Triggered by Just $280 Million of Trading." Bloomberg, January 22, 2026. Source for the $280 million 40-year JGB trade and the illiquidity of that market segment.
"Bessent Shares View With Japan That FX Volatility Is Undesirable." Bloomberg, May 12, 2026. Source for Bessent's post-visit statement of confidence in Ueda and the "excess volatility" framing.
"Japan Has Two More Windows for Yen Intervention by IMF Rules." Bloomberg, May 5, 2026. Source for the IMF classification constraint on future intervention frequency before November.
"Japan's Battle Against the Weak Yen Is Colliding With Economic Reality." CNBC, May 7, 2026. Analyst consensus that intervention has not produced lasting results and that structural differentials persist.
"Yen Carry Trade Unwind: The $250 Billion Market Shockwave." Finance Magnates, August 2024. JPMorgan estimate that approximately 75% of speculative carry positions were closed in August 2024.
"Japan Yen Interventions Face Uphill Battle Against Structural Weakness." Nikkei Asia. Structural weakness framing and export-competitiveness context.
"Japanese Foreign Exchange Policy Riddled in Contradictions." OMFIF, December 2025. Capital outflow and services-deficit framing of intervention limits.
Trump Special Address, World Economic Forum, Davos. WEF, January 2026. Source for Trump's "Iceland" statement and his acknowledgment that the Greenland dispute caused the market drop.
"Trump Only Follows Through About 27% of the Time on Tariffs." Bloomberg, January 27, 2026. Source for the TACO trade framing and tariff follow-through rate cited by Katz.
"Bessent Gets in Touch on Japan Treasuries." Yahoo Finance, January 2026. Direct source for Bessent's "very difficult to disaggregate" and "six standard deviation" statements.
"Bessent Expects BOJ to Raise Policy Rate." Central Banking, August 14, 2025. Source for Bessent's "definite leakage" and "behind the curve" statements in his Bloomberg Television interview; the first public articulation of this argument, nine months before the May 2026 Tokyo visit.
"Akazawa Says Bessent Isn't Asking Japan to Hike Rates." Bloomberg, August 15, 2025. Source for Japan trade negotiator Ryosei Akazawa's clarification that Bessent was expressing an expectation of rate hikes, not making a formal demand — issued one day after Bessent's Bloomberg TV comments.
"Ex-Soros CIO Bessent Leads Key Square to 30% Return With Yen Bet." Bloomberg, December 28, 2022. Source for Key Square Capital Management's approximately 30 percent annual return, in part on a yen depreciation bet, and Bessent's 2022 view that the BOJ was approaching the "end-game" of its ultra-loose policy.
"Bessent's Deep Grasp of Japan Policy to Challenge Takaichi." Yahoo Finance / Bloomberg, May 11, 2026. Source for: Bessent's rate check authorization following a Switzerland meeting with Katayama; the former BOJ forex division head's quote on its unprecedented market impact; the September 2025 US-Japan joint statement framework endorsing intervention against excessive volatility; Katayama's confirmation that Japan's operations were conducted within that framework.
免責事項:本稿は、円安の中期的な背景では金利差よりも構造的な要因が支配的だという分析上の立場を示している。それは引用したデータに基づくが、確立した事実ではなく、編集部の判断である。反論もある。キャリーの力学、ドル高、リスク心理は日々の円相場を動かしており、金利の正常化は、円への効果とは別に、日銀の信認と資本の呼び込みにとって利点がある。見出しは明示的に編集部の論調である。
コメント
LinkedInでログインすると、コメントを投稿できます。LinkedInの氏名とプロフィール写真がコメントの横に公開されます。礼儀正しく、話題に沿った投稿をお願いします。