
新闻 · 宏观 · 日本, 美国
华盛顿或许在把自己点的火怪到东京头上
Scott Bessent 飞往东京,据称是为了解决日元问题。但他用来论证日本有错的那场市场危机,并非源于银座,而是源于总统关于一座丹麦岛屿的威胁。证据指向了一个令人尴尬的方向。
仅供参考,不构成投资建议。 免责声明

编者按:本分析回应此前一篇文章“The U.S. has a blunt message for its biggest ally: you're on your own”(2026 年 5 月 13 日),一位读者对该文的事实依据提出质疑,随后编辑审查予以支持。对该文章的更正和更新已另行发布。
本文属于编辑部分析。分析性分歧已在全文中标明。
今年 1 月,Donald Trump 站在达沃斯世界经济论坛的讲台上,说他的股市“昨天出现了第一次下跌,因为冰岛”,他把格陵兰和冰岛搞混了,就像他有时会做的那样。同时,他也阴差阳错地说了真话。
前一个周六,Trump 威胁对八个欧洲国家征收大范围的新关税,这些国家曾反对他吞并丹麦属格陵兰的野心。当欧洲市场周一、纽约市场周二重新开市时,股市大幅下挫。他的财政部长 Scott Bessent 随后在达沃斯站到镜头前,给出了另一种解释。他辩称,波动来自日本。日本政府债券市场出现了 Bessent 所称的“六个标准差”的波动。他暗示,混乱正是由此而起。
数周后,Bessent 飞往东京,据报道是向日本政府施压,要求其加息并停止烧掉外汇储备来支撑日元。这次行程被说成是对不稳定货币关系的必要干预。本分析认为,它还是另一回事:一次出于地缘政治便利的转移视线,让人们把目光从一场市场动荡上移开,这场动荡的源头不在东京的债券交易大厅,而在总统对一块大多数美国人在地图上都找不到的领土发出的威胁。
这并不是要否定 Bessent 的根本担忧。他所描述的机制是真实的。
当日本动用其 1.38 万亿美元外汇储备中的美元来支撑日元时,动用的是绝大部分以美国国债形式持有的资产。截至 2026 年 2 月,日本持有约 1.24 万亿美元美国国债,超过任何其他外国政府,这些抛售确实会在边际上对收益率造成上行压力,即使美联储有工具大规模吸收。
日本央行的正常化早该进行了。
问题在于,支持 Bessent 一直在讲述的具体因果故事的证据并不完全站得住脚,而他要求的加息,也不太可能带来华盛顿所期待的日元回升。
诡辩,还是挑挑拣拣?
让我们从 1 月的那一幕说起,因为它比人们对待它的方式重要得多。
Bessent 在达沃斯所说的“六个标准差”,具体指的是 40 年期日本国债,这是规模 7 万亿美元的日本国债市场中最薄、流动性最差的一段。Bloomberg 报道称,仅仅 2.8 亿美元的交易就引发了这次飙升。核心的 10 年期日本国债是主导全球投资决策的基准,在同一天只波动了两个标准差,这一水平大约在 5% 的交易日里都会出现。这不符合危机的定义,更像是一次例行的交易日。
时间线完成了剩下的论证。
Trump 的关税威胁发生在一个周六。推动日本国债波动的高市政府财政刺激方案,则在随后的周一公布。市场动荡先于 Bessent 所引用的日本触发因素。随后,市场平静下来,不是因为日本国债波动消退,而是因为 Trump 撤回了关税威胁,并宣称就格陵兰达成了“极好的”协议。
资深记者 Richard Katz 在其 2026 年 2 月的分析中指出,“fabulous”(极好的)一词源于“fable”(寓言)。Trump 在达沃斯承认他的市场“因为冰岛”下跌,是无意中的坦率。Bessent 把同一次下跌归咎于日本,则更像是刻意为之。
Katz 是 Substack 上 Japan Economy Watch 时事通讯的作者,他在 2026 年 2 月的分析中认为,Bessent“抓住”日本国债的波动,是为了转移人们对格陵兰争端后果的注意力。这种定性涉及对动机的推断。无需推断、公开记录就能确立的是:先后顺序和规模被歪曲了。
市场是在 Trump 撤回格陵兰关税威胁后平静下来的,而不是在日本国债波动消退时。
这一论点并不新鲜。
2025 年 8 月,Bessent 对 Bloomberg Television 表示,日本的通胀已导致“明确的外溢”,波及美国长期国债收益率,并称在他看来,日本央行“落后于曲线”。日本首席贸易谈判代表 Ryosei Akazawa 次日公开澄清:Bessent 表达的是对日本自行加息的预期,而不是提出加息的正式要求。
这一区别在外交上意义重大。
正面我赢,反面你输
2026 年 5 月被表述为对当前市场状况的回应,事实上至少九个月来一直是 Bessent 的既定立场。东京之行只是最新的舞台,用来上演一个在过去一年的美日外交交流中早已植入的论点。
对任何独立观察者来说,解读 Bessent 的表态都有难处,因为日本官员并未明确表示这位财政部长是否在寻求加息。
他们为何可能不愿这样做,是可以理解的。
高市政府的存续如履薄冰。自 2024 年底以来,日本经历了重大的政府更替,其特征是首相换人和执政联盟被削弱。
她的部长们(如 Katayama)的表态,往好里说也是含糊其辞。由于她偶尔几次偏离那套措辞,批评者已经盯上了她。
“财务省仍然必须拟定在不发行新债的情况下为减税提供资金的办法,”日本政治分析人士 Tobias Harris 在 Substack 上的 Observing Japan newsletter 中写道。《‘The Iconoclast: Shinzo Abe and the New Japan’》一书的作者写道,Katayama 此前曾表示,政府正寻求“改革”补贴和“其他特殊措施”,同时动用非税收入来源。
通过补贴物价(尤其是燃料价格)来应对通胀压力,可能需要追加预算,即所谓的补充预算。这反过来会削弱日元。为遏制这种下滑而干预外汇市场,将动用储备,尤其是美国国债,从而引来美国的审视。
被归因于美国压力的加息,将有助于高市和 Katayama 把责任推给 Bessent,而不必去解决那项在政治上难以为继的削减补贴举措。
一个站不住脚的论点?
Bessent 带到东京的更广泛论点,建立在美日利差是日元疲软的主要驱动力这一基础之上。其逻辑是熟悉的:利差使得以日元低成本借款并投资于收益更高的美元资产有利可图,即所谓的套利交易。日本可以通过加息来缩小这一利差。在此之前,卖出储备支撑日元只是争取时间,并沿途给美国国债市场带来成本。
这个理论可能有问题。
美日 10 年期政府债券利差目前约为 2 个百分点。Katz 是《“The Contest for Japan's Economic Future: Entrepreneurs vs Corporate Giants,”》《“The System That Soured”》和《“Japanese Phoenix”》的作者,他在 2025 年 12 月记录了二者的历史关系。
在 2001 年至 2012 年间,当利差处于同一水平时,日元兑美元约为 ¥100。在 2021 年至 2025 年年中,同等利差对应约 ¥127。如今日元在 ¥157 附近波动。利差相同。日元比历史趋势线所预测的弱了 57%。
在首相 Sanae Takaichi 治下,日本的财政扩张实际上抬高了日本债券收益率,缩小了美日利差。如果孤立地看套利交易框架,日元本应走强。相反,它继续下跌。在 Katz 的散点图数据中,高市时代的标记点向左移动(表示利差缩小),同时向下移动(表示日元走弱)。
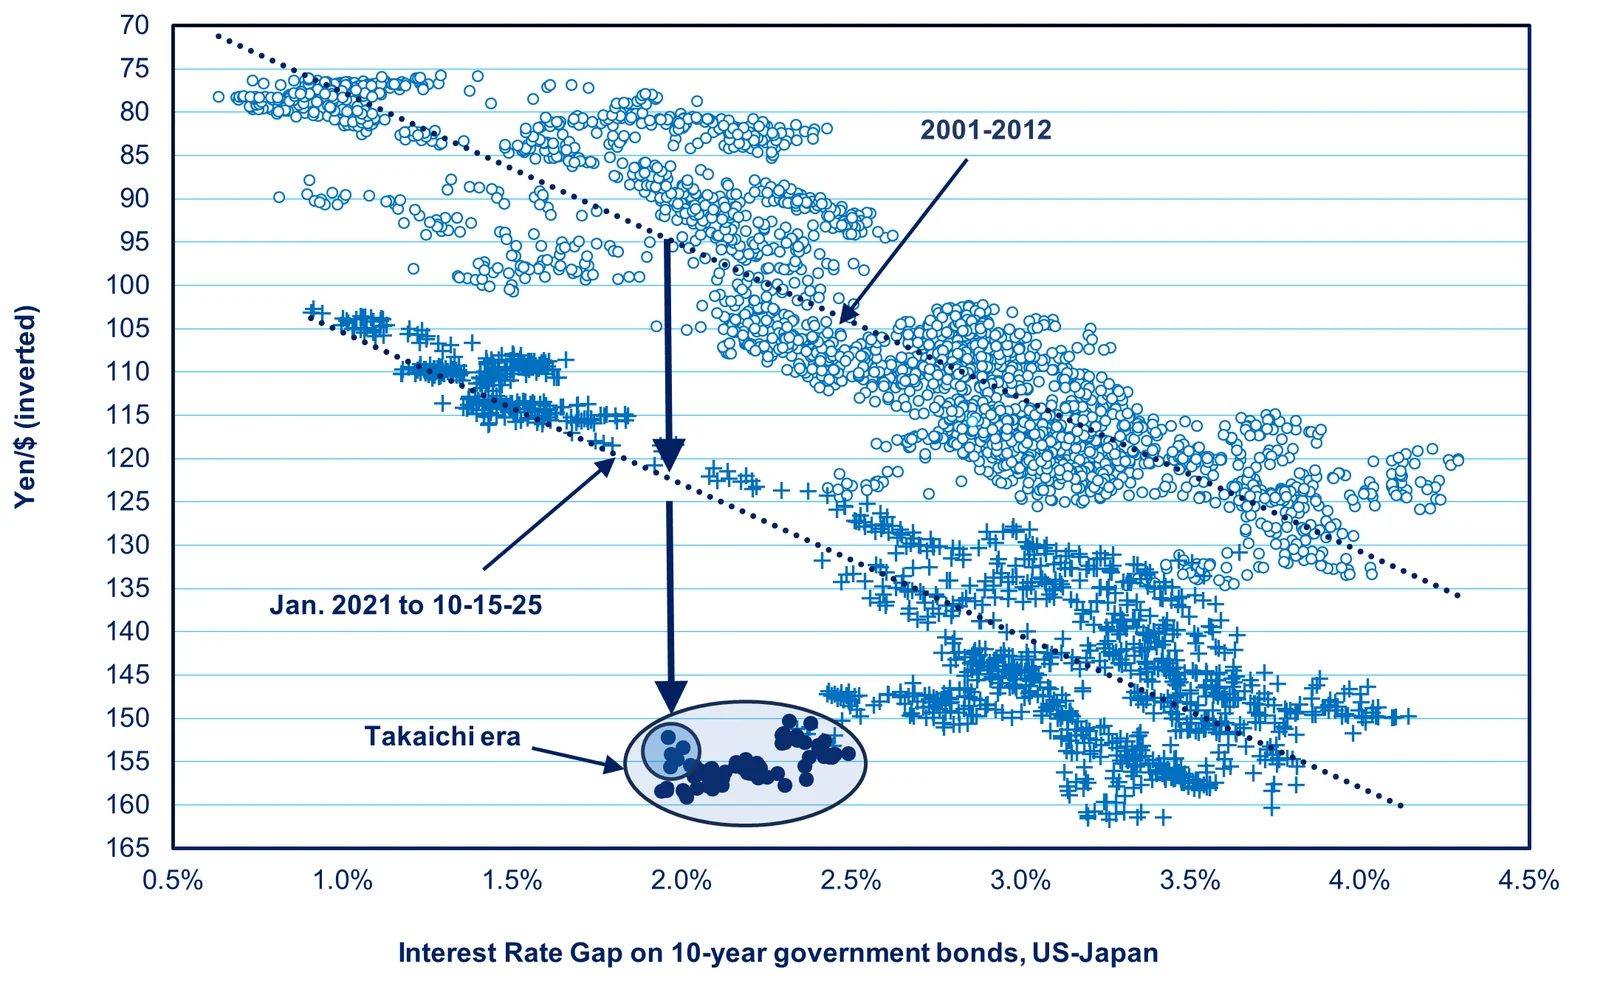
这并不意味着套利动态、美元强势和全球风险情绪无关紧要;它们仍是日元日常定价中活跃的力量。但就多年的结构性趋势而言,利差已丧失了大部分预测力。Katz 的总结性判断是:“日元疲软,是因为日本经济和出口竞争力疲软。”
2001 至 2012 年利差处于今天的水平时,日元为 ¥100。如今是 ¥157,而利差正在收窄。
从中期来看,结构性解释与数据更吻合。
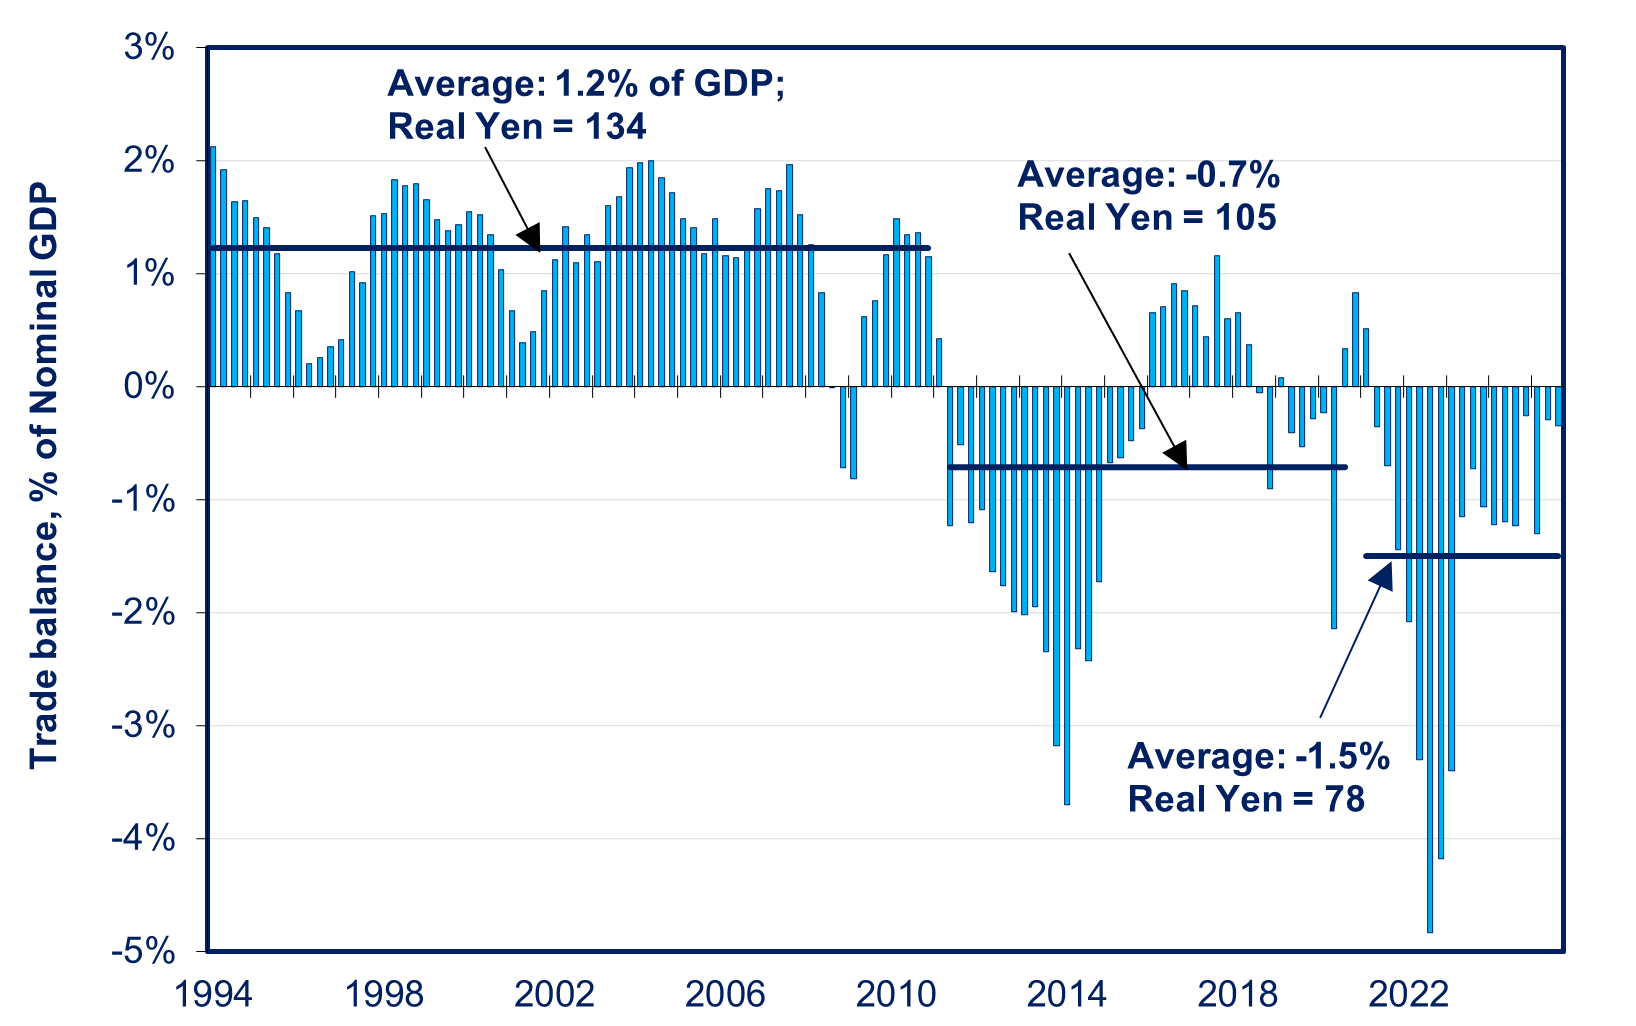
过去十年中的大部分时间里,日本一直是名义贸易逆差,尽管日元自 2021 年以来贬值了约 43%。理论上,更便宜的日元应使日本出口在价格上更具竞争力,并改善贸易平衡。实际上,根据 Katz 的计算,截至 2024 年的三年里,实际出口仅增长约 5%。
对于一种价值腰斩的货币来说,这是微弱的回报。
日本的大部分制造业基地在强日元时代就已转移到海外,因此对汇率变动的竞争敏感度已在结构上下降。与此同时,据日本国际收支数据,日本的数字服务贸易逆差(日本企业向外国科技公司支付云平台、软件和流媒体服务费用)在 2024 年超过每年 6 万亿日元。这种结构性的日元抛售,不会因为加息 50 个基点而收窄。
诚然,这并不是反对日本央行利率正常化的论据。除了对日元的任何直接影响之外,加息还有正当理由。
正常化恢复了日本央行的常规货币政策工具箱,为未来衰退时降息创造空间,减少人为压低政府借贷成本带来的长期财政扭曲,并向那些看着日本在零利率下限运行了二十年的投资者发出机构公信力的信号。更高的利率也会降低资本为追逐收益而离开日本的动机,即使这种关系不再是机械的。这里的论点更窄:利率正常化本身无论多么可取,当推动日元疲软的结构性力量根植于竞争力和贸易结构,而不仅仅是货币政策时,它也不太可能带来华盛顿所要求的持久日元回升。
一个巴掌拍不响
Bessent 论证的第三个前提,即日本抛售储备会显著而持久地推高美国的借贷成本,建立在一个真实的机制之上,但夸大了其规模。
日本持有的 1.24 万亿美元美国国债,约占美国联邦未偿债务总额的 3% 至 4%。外国持有的美国债务总体占比,在过去十二年里已从总额的约 34% 降至约 25%,这种结构性流出远大于任何干预计划,却并未引发抛售储备论点所暗示的持续收益率飙升。美联储拥有成熟的工具来抵消外国抛售美国国债的具体事件。
更可信的渠道是情绪而非机制:全球最大的外国债权人以被迫卖家的面目出现,可以通过市场焦虑间歇性地推动收益率,即使其背后的算术是可控的。美国官员监控这一点是对的;问题始终在于规模和持续时间。
这种监控与 Bessent 自己此前的承诺显得格格不入:去年 9 月两国政府共同签署了联合声明,明确支持日本有权干预过度波动,Katayama 在 5 月会谈后公开确认,日本的储备操作是在该商定框架内进行的。东京之行前的“烧储备”说法,与 Bessent 本人共同签署的框架,指向的方向大相径庭。
套利交易渠道同样不如以前那么尖锐。
决定性事件发生在 2024 年 8 月,当时日本央行意外加息,引发了数年来单日最大的套利交易平仓。JPMorgan 当时估计,在那一事件中,约四分之三的投机性日元套利头寸被平掉,国际清算银行对跨境贷款流动的分析证实了这一点。
残余的套利敞口仍然存在:国际清算银行的数据显示,对离岸金融中心的日元计价贷款处于高位。但是,使这一交易被视为不稳定因素而令人恐惧的急性投机性积压,已远小于 2024 年峰值时。如果两年持续的套利交易平仓没有引发危言耸听者所预测的美国国债市场震荡,那么剩余的存量也不太可能成为导火索。
通胀的幽灵
加息在日本有其自身的成本,而华盛顿的药方往往低估了这些成本。
根据日本统计局的数据,日本的食品价格自 2021 年以来累计上涨了约 20% 至 25%,某些品类(尤其是大米)直到 2026 年初仍出现超过 25% 的同比涨幅。食品约占日本家庭预算的 27%,在发达经济体中异常之高,使食品通胀成为一个在政治上尖锐的问题,而美国并非如此。
由供应推动的物价上涨,部分是由日元疲软推高进口成本所致,并不是加息能够干净利落地治愈的那种通胀;截至 2026 年初,它已经在回落至同比 3% 至 4%。在这种环境下加息,会抬高房贷成本和企业借贷费用,却无法直接解决物价上涨的供给侧根源。
日本的财政算术呈现出一幅不像总债务数字所显示的那么令人惊恐的画面,不过也不像最窄的净额指标所暗示的那么乐观。
据日本央行统计,日本央行持有全部未偿日本国债的 46.3%。当政府为这些债券支付利息时,大部分利息会以日本央行利润上缴的形式回流政府,这一循环流动被 OECD 记录在其“一般政府净利息支付”序列中,该序列在近几年处于很低的水平,随后随着利率上升和日本央行缩减购债而开始上升。
总额的画面则不那么令人舒服。
财务省预计,假设长期利率到 2028 年达到 2.5%,日本国债的总利息支付将从当前财年的 10.5 万亿日元,在三年内升至约 16 万亿日元。这是真实的财政逆风。但它不是悬崖边缘:88% 的日本国债仍掌握在国内持有者手中,日本是国际净债权国,使其不会遭遇 2010 年颠覆欧洲外围主权国家的那种资本外逃动态。但这不是可以忽视的事情。
Bessent 东京之行最能说明问题的时刻,也许是他会后所说的话,而不是会前所说的话。
他来时公开承诺要推动更快加息,并把干预描述为一场把成本转嫁给美国借款人的烧储备行动,离开时却说,他“有信心”总裁 Kazuo Ueda 将“成功引导货币政策”,并说“过度波动是不可取的”。
据 Bloomberg 和 Reuters 5 月 12 日的报道,东京把这番话解读为对 Bessent 几周前才批评过的那些干预操作的认可。
这条弧线比东京会谈本身更宽。
今年早些时候,在瑞士与财务大臣 Katayama 会面后,Bessent 授权进行了汇率询价,致电主要外汇交易商,作为一种非正式警告,表明正在考虑干预。日本央行外汇部门的一位前负责人形容这一举动在影响投机者头寸方面是“市场上可能没有人以前听说过的”。这一协调一致的捍卫日元之举,比他公开宣扬“烧储备”的言论早了数周。
整个模式究竟反映了在技术会谈的每个阶段获得的真正更新的信息,还是所有货币外交都存在的公开表态与私下协调之间的自然落差,或是两者兼而有之,仅凭公开声明无法判断。可以观察到的是,他访问前的措辞与他的实际行为合在一起,勾勒出了一条比其言辞所暗示的合作得多的弧线。
目之所及的一切
Bessent 与日本的交往中有一个维度,外交交流中没有浮现,但值得在此披露。
在上任之前,Bessent 经营着宏观对冲基金 Key Square Capital Management。2022 年,Key Square 录得约 30% 的年回报,部分来自对日元贬值的押注。Bloomberg 在当年 12 月报道称,Bessent 在 2022 年就断定,日本央行正接近其超宽松货币政策的“终局”,该基金据此布局。该基金从同样的日元疲软中获利丰厚,而如今扭转这种疲软是财政部的政策。事实记录在这一点上很清楚。至于先前的金融布局是否塑造了当前的主张,如果有推断的话,由读者自己去得出。
事实记录并不自动产生不当动机的推断:投资论点会变,环境会变,财政部长们的政策观点常常与其以前的基金头寸不同。它确实产生的是一项披露,读者在评估应给予其主张多大分量时有权加以权衡。Bessent 没有任何公开声明谈及他先前的日元布局是否影响了他当前的政策姿态。
时钟可能在滴答作响
据 Bloomberg 5 月 5 日的报道,按照国际货币基金组织的分类指引,日本在 11 月之前大约还有两个可行的干预窗口。在这些窗口之后,持续的储备操作有可能使日本被重新归类为汇率操纵国。
这是一项真实的约束。
但这两个窗口之后会发生什么,不太可能仅仅取决于日本央行是否把利率从 0.75% 升至 1%。在利差缩小、已投入 640 亿美元的支持行动,以及全球最大经济体的联合外交压力之下,一种货币仍在走弱,这传递出的信号是两国政府都不太想听到的:日元的下滑反映了日本出口竞争力的累积萎缩、服务贸易逆差的结构性失血,以及投资者对增长前景的不确定,而这些是一次利率决策无法解决的。
Bessent 说得对,干预无法无限期地掩盖这些动态;无论如何,国际货币基金组织的约束都会强制执行这一教训。他也说得对,日本央行的正常化早就该进行,而且基于机构公信力和政策空间本身的价值,确实值得期待,即使它不是他在前往东京途中所描述的那种唯一的日元良药。
这里的分歧不在于日本是否应该加息。而在于加息是否会带来华盛顿所要求的汇率结果,还是两国政府出于不同的原因,都在把结构性问题当作货币问题来处理。
Trump 在冰岛说了这话。Bessent 在银座说了这话。市场,以及一路漂移的日元,还没有同意他们中的任何一个。
作者是 Icarus Asia 的研究与分析主管,Icarus Asia 是一家总部位于香港的风险与咨询企业。他此前曾以记者身份报道亚洲外汇市场。
注释:
约 2 个百分点的利差,来自 Richard Katz,Japan Economy Watch(2025 年 12 月)。
历史日元趋势线(同等利差下的 ¥100 / ¥127 / ¥157)来自 Katz 的散点图数据,2025 年 12 月。日本央行持有 46.3% 日本国债,来自日本央行统计数据(2024 年 12 月)。
日本持有的 1.24 万亿美元美国国债,来自美国财政部 TIC 数据(2026 年 2 月)。财务省总利息支付预测(10.5 万亿日元,到 2028 财年升至 16 万亿日元),来自财务省 FY2025 Fact Sheet 和 USNews/MOF 报道(2025 年 1 月)。
6 万亿日元以上的数字服务逆差,来自日本国际收支数据,引自 Katz(2025 年 12 月)。JPMorgan 对套利交易的估计,来自 Finance Magnates 和 BIS Bulletin No. 90(2024 年 8 月)。
食品价格累计涨幅(自 2021 年以来 20% 至 25%)来自日本统计局 CPI 数据;Katz(2026 年 2 月)引用的约为 30%,可能反映的是选定品类或不同的基期;20% 至 25% 是对食品 CPI 总体数据较为保守的解读。
净利息支付:OECD 一般政府净利息数字近年来很低,原因是日本央行的利润上缴以及政府间流动的会计处理;如财务省的预测所示,日本国债的总利息成本更高且在上升。
Bessent 东京之行后的表态,来自 Bloomberg 和 Reuters(2026 年 5 月 12 日)。国际货币基金组织的干预窗口约束,来自 Bloomberg(2026 年 5 月 5 日)。
“2.8 亿美元的 40 年期日本国债交易”这一数字,来自 Bloomberg(2026 年 1 月 22 日)。
Trump 在达沃斯关于“冰岛”的言论,来自世界经济论坛其 2026 年 1 月特别演讲的文字记录。
Bessent 2025 年 8 月关于“落后于曲线”和“明确的外溢”的表态,来自 Central Banking(2025 年 8 月 14 日)和 Bloomberg Television(2025 年 8 月 14 日)。
Akazawa 的澄清(“表达的是一种预期,而不是正式要求”),来自 Bloomberg(2025 年 8 月 15 日)。
Key Square Capital Management 30% 的年回报和日元贬值押注,来自 Bloomberg(2022 年 12 月 28 日)和 Hedgeweek(同期)。
2025 年 9 月美日联合声明支持干预过度波动:由财务大臣 Katayama 确认,Bloomberg/Reuters 报道(2026 年 5 月 12 日);另见 Yahoo Finance / Bloomberg “Bessent's Deep Grasp”(2026 年 5 月 11 日)。
在瑞士与 Katayama 会面后授权汇率询价,来自 Yahoo Finance / Bloomberg “Bessent's Deep Grasp”(2026 年 5 月 11 日);日本央行外汇部门前负责人的话引自同一来源。
来源与参考文献
本文的每一项事实性主张均在下方列明来源。归于 Richard Katz 的论点代表他已发表的分析立场;我们的结论借鉴了他的观点(有时借鉴颇多),但独立于他的观点,也不声称完整代表这些观点。
主要来源:RICHARD KATZ,JAPAN ECONOMY WATCH 及其他
Katz, Richard. "Don't Heed Panic-Mongers On Japanese Interest Rates Or Yen." Japan Economy Watch,2025 年 12 月 15 日。用于:约 2.2% 的利差数字;各时期历史日元趋势线(同等利差下的 ¥100 / ¥127 / ¥156);88% 的日本国债国内持有比例;日本实际出口表现(尽管日元贬值 43%,三年里仅增长约 5%);四年前约 30% 的食品价格估计(注:日本统计局食品 CPI 总体数据支持 20% 至 25% 的累计数字;Katz 的估计可能反映的是选定品类)。
Katz, Richard. "Bessent Falsely Blames Japan For Stock Market Revolt Over Trump Threats Over Greenland, Part 1." Japan Economy Watch,2026 年 2 月 3 日。用于:2026 年 1 月事件的时间线;Bloomberg 报道的 2.8 亿美元 40 年期日本国债交易;40 年期与 10 年期标准差的区别(六个对两个);Trump 在达沃斯关于“冰岛”的言论;Katz 将 Bessent 的说法定性为蓄意转移视线(归于 Katz,并非 Icarus Asia 独立断言)。
Katz, Richard. "The Weak Yen Reflects Weak Japan." Japan Economy Watch。用于结构性竞争力论点,以及日元贬值下的名义贸易逆差。
Katz, Richard. "Decline of Yen 'Carry Trade' Won't Destabilize US Finances." Japan Economy Watch。用于十二年间外国持有美国债务比例从约 34% 降至 25% 而未引发收益率危机的论据。
Harris, Tobias. "A new opposition leader | Japan Daily Briefing." Observing Japan。用于 Katayama 称日本政府正寻求“改革”补贴和“其他特殊措施”、同时动用非税收入来源的说法。
官方数据与机构来源
Bank of Japan. National Government Debt Statistics. Tokyo: BOJ,2024 年 12 月。日本央行持有日本国债 46.3%;国内机构持有 88.1%。
U.S. Department of the Treasury. Treasury International Capital (TIC) System: Major Foreign Holders of Treasury Securities. Washington D.C.: Treasury,2026 年 2 月。日本持有量确认为 1.24 万亿美元。
Japan Ministry of Finance. FY2025 Japanese Public Finance Fact Sheet. Tokyo: MOF,2025 年 4 月。总利息支付预测:10.5 万亿日元(FY2025),到 FY2028 升至 16 万亿日元。
Bank for International Settlements. BIS Bulletin No. 90: The Market Turbulence and Carry Trade Unwind of August 2024. Basel: BIS,2024 年。跨境贷款渠道数据;残余套利敞口。
Statistics Bureau of Japan. Consumer Price Index, Japan. Tokyo: Ministry of Internal Affairs and Communications,2025 至 2026 年。支持累计上涨 20% 至 25% 这一数字的食品 CPI 数据;大米子指数显示 2026 年初同比涨幅超过 25%。
OECD via CEIC. General Government Net Interest Payments, Japan (% of GDP)。注:这一狭义净额数字反映日本央行向政府的利润上缴;随着利率正常化和日本央行缩减购债推进,预计将大幅上升。
International Monetary Fund. Japan: Staff Concluding Statement of the 2025 Article IV Mission. Washington D.C.: IMF,2025 年 2 月。
新闻与市场来源
"Japan Bond Wipeout Was Triggered by Just $280 Million of Trading." Bloomberg,2026 年 1 月 22 日。用于 2.8 亿美元的 40 年期日本国债交易及该市场板块的流动性不足。
"Bessent Shares View With Japan That FX Volatility Is Undesirable." Bloomberg,2026 年 5 月 12 日。用于 Bessent 访问后表示对 Ueda 有信心以及“过度波动”的说法。
"Japan Has Two More Windows for Yen Intervention by IMF Rules." Bloomberg,2026 年 5 月 5 日。用于 11 月之前国际货币基金组织分类对未来干预频率的约束。
"Japan's Battle Against the Weak Yen Is Colliding With Economic Reality." CNBC,2026 年 5 月 7 日。分析师的共识是干预没有产生持久效果,结构性利差依然存在。
"Yen Carry Trade Unwind: The $250 Billion Market Shockwave." Finance Magnates,2024 年 8 月。JPMorgan 估计,2024 年 8 月约 75% 的投机性套利头寸被平掉。
"Japan Yen Interventions Face Uphill Battle Against Structural Weakness." Nikkei Asia。结构性疲软的框架及出口竞争力的背景。
"Japanese Foreign Exchange Policy Riddled in Contradictions." OMFIF,2025 年 12 月。关于干预局限的资本外流和服务逆差框架。
Trump Special Address, World Economic Forum, Davos. WEF,2026 年 1 月。用于 Trump 的“冰岛”言论,以及他承认格陵兰争端导致市场下跌。
"Trump Only Follows Through About 27% of the Time on Tariffs." Bloomberg,2026 年 1 月 27 日。用于 Katz 所引用的 TACO 交易框架和关税兑现率。
"Bessent Gets in Touch on Japan Treasuries." Yahoo Finance,2026 年 1 月。Bessent 关于“很难分解”和“六个标准差”表态的直接来源。
"Bessent Expects BOJ to Raise Policy Rate." Central Banking,2025 年 8 月 14 日。用于 Bessent 在 Bloomberg Television 采访中关于“明确的外溢”和“落后于曲线”的表态;这是该论点的首次公开阐述,比 2026 年 5 月的东京之行早九个月。
"Akazawa Says Bessent Isn't Asking Japan to Hike Rates." Bloomberg,2025 年 8 月 15 日。用于日本贸易谈判代表 Ryosei Akazawa 的澄清:Bessent 表达的是对加息的预期,而不是提出正式要求;该澄清在 Bessent 的 Bloomberg TV 言论发表一天后作出。
"Ex-Soros CIO Bessent Leads Key Square to 30% Return With Yen Bet." Bloomberg,2022 年 12 月 28 日。用于 Key Square Capital Management 约 30% 的年回报(部分来自对日元贬值的押注),以及 Bessent 在 2022 年认为日本央行正接近其超宽松政策“终局”的看法。
"Bessent's Deep Grasp of Japan Policy to Challenge Takaichi." Yahoo Finance / Bloomberg,2026 年 5 月 11 日。用于:Bessent 在瑞士与 Katayama 会面后授权汇率询价;日本央行外汇部门前负责人关于其前所未有的市场影响的话;2025 年 9 月美日联合声明框架支持干预过度波动;Katayama 确认日本的操作是在该框架内进行的。
免责声明:本文提出一种分析立场,即结构性因素如今比利差更能主导日元的中期疲软。这一立场以引用的数据为基础,但代表的是编辑判断,而非既定事实。反方观点同样存在:套利动态、美元强势和风险情绪在逐个交易日层面驱动日元定价,利率正常化对日本央行公信力和资本吸引力的好处,独立于其对日元的影响。标题明确属于编辑部的框架设定。
读者评论
使用领英账号验证身份后即可发表评论。评论公开显示您的领英姓名和头像。请保持礼貌。