
仅供参考,不构成投资建议。 免责声明
澳大利亚央行表示,人工智能数据中心热潮在增加产出之前,先在推高通胀。从华盛顿到首尔,同样的算术开始显现。
九个月前,位于悉尼西部边缘的轻工业用地 Eastern Creek,这块场地基本上还是空的。总部位于布里斯班的 NextDC 是澳大利亚最大的上市数据中心开发运营商,2024 年以约 3.53 亿澳元买下这块地,赌的是这座城市最终需要更多服务器容量。随后 OpenAI 签约成为核心租户,这场赌注变得更大了。据媒体报道,这座规划中的 550 兆瓦园区价值最高达 70 亿澳元,建成后的唯一用途,就是运行别人的人工智能模型。
除了 Eastern Creek,澳大利亚还有数十个服务于人工智能热潮的此类场地正在涌现。而澳大利亚央行行长 Michele Bullock 表示,这催生了巨大而集中的需求,其来源是一项尚未证明自己能够自负盈亏的技术。
“对许多国家而言,并非所有国家,已经被人工智能这一面淹没了,”Bullock 在 9 月 18 日对众议院经济委员会表示,她描述了各国央行如何在 2026 年初严阵以待,防范中东战争引发的油价推动型通胀,结果却面对了第二重、更大的冲击。“企业投资增速已强劲回升,”她说,“主要由数据中心和可再生能源项目的支出推动。”她阐述称,问题在于时序。这些支出眼下正在推高物价。而它们本应最终带来的生产率回报,却没有到来。
这些支出眼下正在推高物价。而它们本应最终带来的生产率回报,却没有到来。
弥合这一落差,是澳大利亚央行似乎将在 9 月 28 日至 29 日的理事会会议上今年第四次加息的重要原因,截至上周末,货币市场对此押注的概率约为 90%。通胀率为 4.35%,比该行 2% 至 3% 目标区间的上限高出一个多百分点。Bullock 自己的预测也显示,通胀要到 2027 年底才会回到该区间中点附近。失业率为 4.5%,她对委员会说,按历史标准已经足够低,劳动力市场本身是在加大压力,而不是缓解压力。
这是在澳大利亚央行副行长 Andrew Hauser 刚从美国回来、与她一同作证之际发生的。
他在海外的所见并没有让他平静下来。“数字是巨大的,”他说,“在这里很大。在美国很大。在亚太地区也很大。每个人都知道它会很大,但我认为没有人曾给它标上我们现在看到的这种量级的数字。”
每个人都知道它会很大,但我认为没有人曾给它标上我们现在看到的这种量级的数字。——澳大利亚央行副行长 Andrew Hauser
就澳大利亚而言,这些数字来自 Commonwealth Bank 8 月发布的研究。
该国的数据中心储备项目目前约有 6 吉瓦的潜在容量,约为去年底实际运营容量的四倍。CommBank 将 2030 年前的基准投资估计定在约 1500 亿澳元,如果整个储备项目全部建成并装备到位,将升至 2200 亿澳元。仅今年第一季度,信息、媒体和电信领域的私人资本支出就同比增长约 90%。该行经济学家预计,这轮建设将在 2026 年为企业投资增速贡献约 6 个百分点,2027 年贡献 5 个百分点,称其为“未来几年企业投资的主导驱动力”。
到底是谁的通胀
但对于任何希望这场繁荣能够自负盈亏的人来说,更应担心的是:与人工智能相关的支出只占国内生产总值的一小部分,在这两年里每年约为 0.2 个百分点。
大部分专用硬件,包括芯片、服务器、网络设备,都是进口的,所以很大一部分支出从未直接惠及澳大利亚经济。真正触及澳大利亚经济的,是对技术工种的争夺。工人、建筑材料、变电站附近的土地,以及最重要的电力。通胀实际上就来自这里。不是来自技术本身,而是来自所有人为建造它而争夺同样有限的投入品。
货币市场很快消化了这一信息。
Commonwealth Bank、ANZ、National Australia Bank 和 Westpac 整个冬天都在争论,加息是否会在 11 月之前到来。到 Bullock 作证后的那个周末,四家银行都已把预测改为 9 月。
CBA 的 Belinda Allen 写道,“其中一些通胀上行风险似乎正在成为现实”,现在预计在理事会会议上加息四分之一个百分点至 4.60%。ANZ 走得更远,预测 9 月和 11 月连续加息,将把现金利率推高至 4.85%,这是澳大利亚自 2008 年以来未见的水平,不过 ANZ 的经济学家认为,这两次加息中的第二次,主要原因是中东石油,而不是数据中心。固定利率房贷在几天内重新定价;CBA 将其两年期固定利率上调近半个百分点,至 6.82%。
大银行内部并非人人都对此刻作同样的解读。
Westpac 首席经济学家、曾任澳大利亚央行官员的 Luci Ellis 在同一周的一份报告中写道,数据中心和可再生能源热潮“正在重塑澳大利亚的经济叙事,需要在政策设定中予以考虑”。但她补充了一句加息共识往往略过的提醒:“必须小心,避免夸大其对金融状况的影响。”
她认为,利率之所以比过去更高,可能纯粹是因为与建设热潮无关的原因,把这一切归功于或归咎于数据中心都是错误的。
Bullock 本人在公开场合听上去,比她在委员会的证词所显示的更不确定。两天后,在悉尼举行的澳大利亚经济发展委员会(CEDA)午餐会上,她被直接问到人工智能投资是否构成泡沫。
“有些人认为是泡沫,有些人不这么认为,”她说。“我对此没有特定的看法,但我认为这是我们正在关注的一种风险。”她称人工智能是生产率的“最大希望”,是各国央行寄望最终抵消这些支出的东西,随后又削弱了自己的说法:目前仍几乎没有证据表明这正在发生。
有些人认为是泡沫,有些人不这么认为——Michele Bullock,澳大利亚央行行长
她援引韩国的研究称,使用人工智能工具的员工在每周少工作一个半小时的情况下产出相同,这也许是劳动力市场的胜利,但目前还显然称不上生产率的胜利。“当人们还在摸索、试图弄清楚如何使用这项新技术时,”她说,“生产率实际上可能下降。”
这让她与本国政府之间出现了温和的分歧。
财长 Jim Chalmers 周一在 2026 年《代际报告》发布会上称人工智能是“我们这一代人经历的最大经济转型”,并预测“对生产率、投资和劳动力市场的影响将是巨大的”。
据报道,Chalmers 自己的部门对他的态度则更为谨慎。
澳大利亚新闻媒体 Capital Brief 报道称,为财长提供建议的财政部官员得出结论,人工智能本身不太可能挽救澳大利亚的生产率数据。财长的乐观、其部门的谨慎,以及央行的公开怀疑并存,对于这场繁荣究竟意味着什么,政府没有统一的口径。
一种全球现象
这一切并非澳大利亚独有,而这正是澳大利亚以外的人应当感兴趣的部分。美联储前主席 Jerome Powell 3 月在一次美联储会议后,表达了几乎完全相同的观点。
“短期来看,正在发生的是我们到处都在建数据中心,”他对记者说,“这实际上正在给建造这些设施所需的各种商品和服务带来压力。所以这实际上很可能在推高通胀。”
短期来看,正在发生的是我们到处都在建数据中心——Jerome Powell,美联储前主席
达拉斯联储尝试给这一点标上数字。
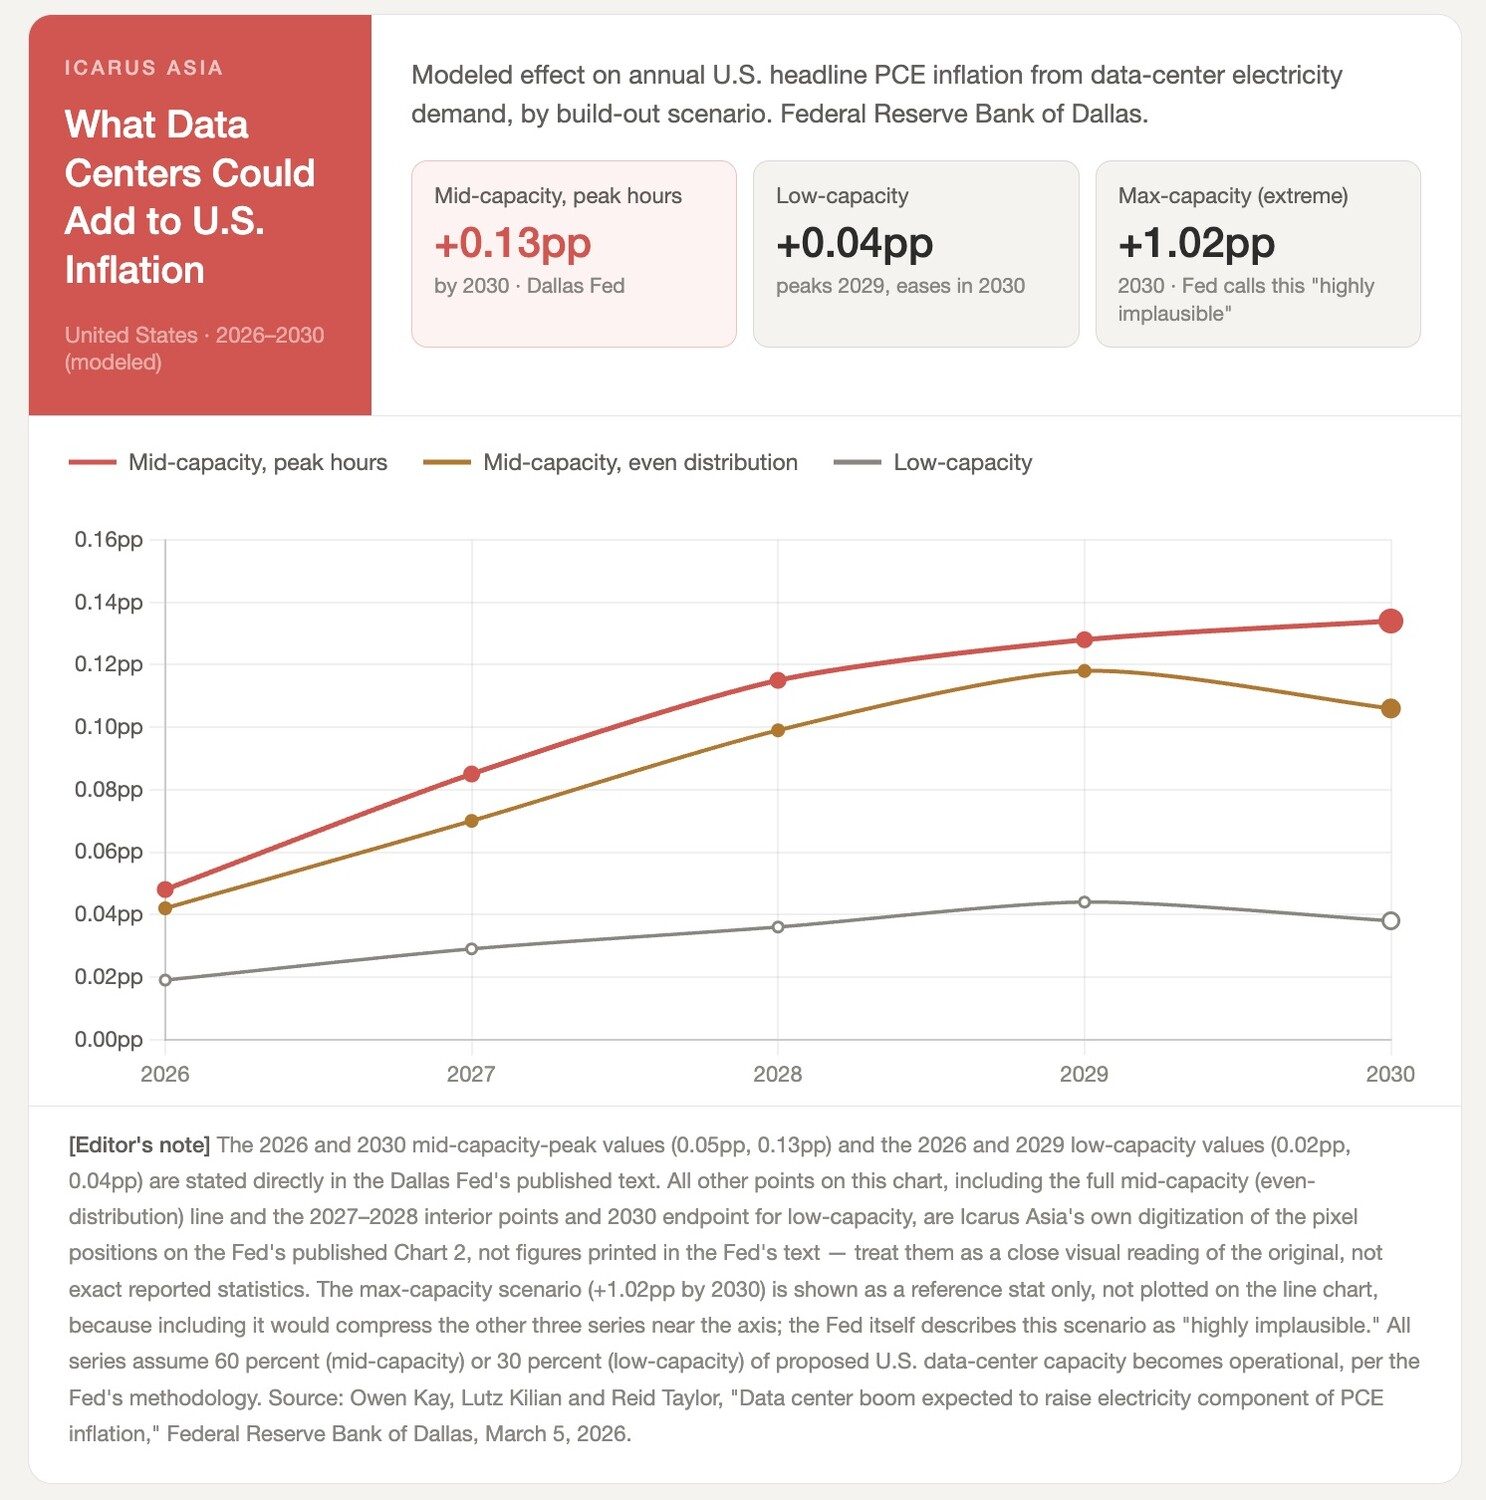
在其中等情景下,数据中心今年将为美联储偏好的通胀指标中的电力部分增加约 0.05 个百分点,到 2030 年升至 0.13 个百分点。如果可再生能源发电容量的增长慢于预期(鉴于新增需求中有多少在争夺同样的电网接入,这是现实可能),研究人员认为这一影响可能几乎翻倍。
区域数据印证了 Hauser 的判断:这不只是两个国家的故事。
据 Cushman & Wakefield 称,仅今年上半年,亚太地区的数据中心开发储备项目就增加了 7.1 吉瓦,为有记录以来最大的半年增幅,使总储备项目达到 26.5 吉瓦,其中 4.8 吉瓦在建,21.7 吉瓦仍处于规划阶段。尽管如此,现有设施的空置率仍从 10.9% 降至 10.3%,因为需求持续超过即便如此庞大的新增供应。
“挑战越来越多地在于保障支撑下一代人工智能工作负载所需的电力基础设施,”该公司区域数据中心业务负责人 Andrew Green 说。他表示,开发商不再像过去那样围绕光纤连接聚集。他们追逐的是电力实际所在之处。
挑战越来越多地在于保障支撑下一代人工智能工作负载所需的电力基础设施——Andrew Green,Cushman & Wakefield 亚太区数据中心业务负责人
新加坡批准了两批新的开发容量,合计 1.2 吉瓦,即使占地不大,也巩固了其作为区域高端枢纽的地位。韩国则出现了相反的情况。社区对当地电力供应紧张的反对,已迫使数个新项目暂停。
日本的制约则是另一回事。
电网接入问题,被 CBRE 的区域研究称为今年“将会加剧”的挑战,因为人工智能工作负载每个机架所需的电力超过以往任何负载。日本、韩国和新加坡的央行,迄今无一明确说出 Bullock 本月在议会所说的话。
目前还无法判断,这究竟是因为这些经济体的情况并未以同样方式展开,还是因为没有人像对澳大利亚央行行长那样直接问过这个问题。
可以说的是,Bullock 并没有等着去弄清楚。
她一周后就要作出利率决定,面对的通胀问题预计两年内都无法解决,还有一场她既不能说是泡沫、也不能说不是泡沫的繁荣。
在 Eastern Creek 的某个地方,混凝土仍在不停浇筑。
作者是 Icarus Asia,一家独立的金融研究与市场分析公司的执行董事兼研究与分析主管,该公司专注于宏观经济洞察、结构性固定收益分析,以及亚洲和全球资本市场的流动性趋势。
免责声明:不构成投资建议。请自行研究,并咨询注册财务顾问。
来源
Reserve Bank of Australia. "Opening Statement to the House of Representatives Standing Committee on Economics." Address by Michele Bullock, 2026年9月18日。
Capital Brief. "Data centre boom rivals war as inflation driver: RBA." 2026年9月18日。
Capital Brief. "Commonwealth Bank brings forward rate hike bet to September" 2026年9月。
Capital Brief. "Treasury tells Chalmers AI won't save productivity." 2026年9月。
ABC News. "Michele Bullock's final speech before RBA board meeting cements interest rate rise bets." 2026年9月22日。
ABC News. "ASX rises, RBA governor says AI data centres are 'adding' to high inflation problem." 2026年9月22日。
Inkl. "AI could be a bubble and is not yet making Australia more productive, Michele Bullock says." 2026年9月22日。
Commonwealth Bank of Australia. "Australia's data centre boom: a $150 billion investment opportunity." Newsroom,2026年8月6日。
Commonwealth Bank of Australia. "RBA expected to lift interest rates next week." Newsroom,2026年9月。
The Adviser. "ANZ predicts back-to-back hikes as majors tip September rise." 2026年。
Broker News. "Big Four Banks unite on RBA September rate hike." 2026年。
Mortgage Professional Australia. "CBA, ANZ join Westpac, NAB in tipping RBA hike." 2026年。
Canberra Times. "Treasurer Jim Chalmers says AI will drive productivity gains." 2026年。
Fortune. "Jerome Powell: AI data centers are causing inflation and driving up electricity bills." 2026年3月19日。
Federal Reserve Bank of Dallas. "Data center boom expected to raise electricity component of PCE inflation." 2026年3月5日。
CBRE. "Asia Pacific Data Centre Boom to Continue in 2026." 2026年。
Cushman & Wakefield. "Asia Pacific's data centre development pipeline reaches record 26.5GW." 2026年8月。
The Urban Developer. "NEXTDC Plans $7bn AI Campus at Western Sydney Site." 2025年12月9日。
读者评论
使用领英账号验证身份后即可发表评论。评论公开显示您的领英姓名和头像。请保持礼貌。