
仅供参考,不构成投资建议。 免责声明

美联储主席 Kevin Warsh 已将一个不太知名的通胀指标推到了舞台中央,这一赌注可能让货币政策变得清晰,也可能让它彻底瓦解。
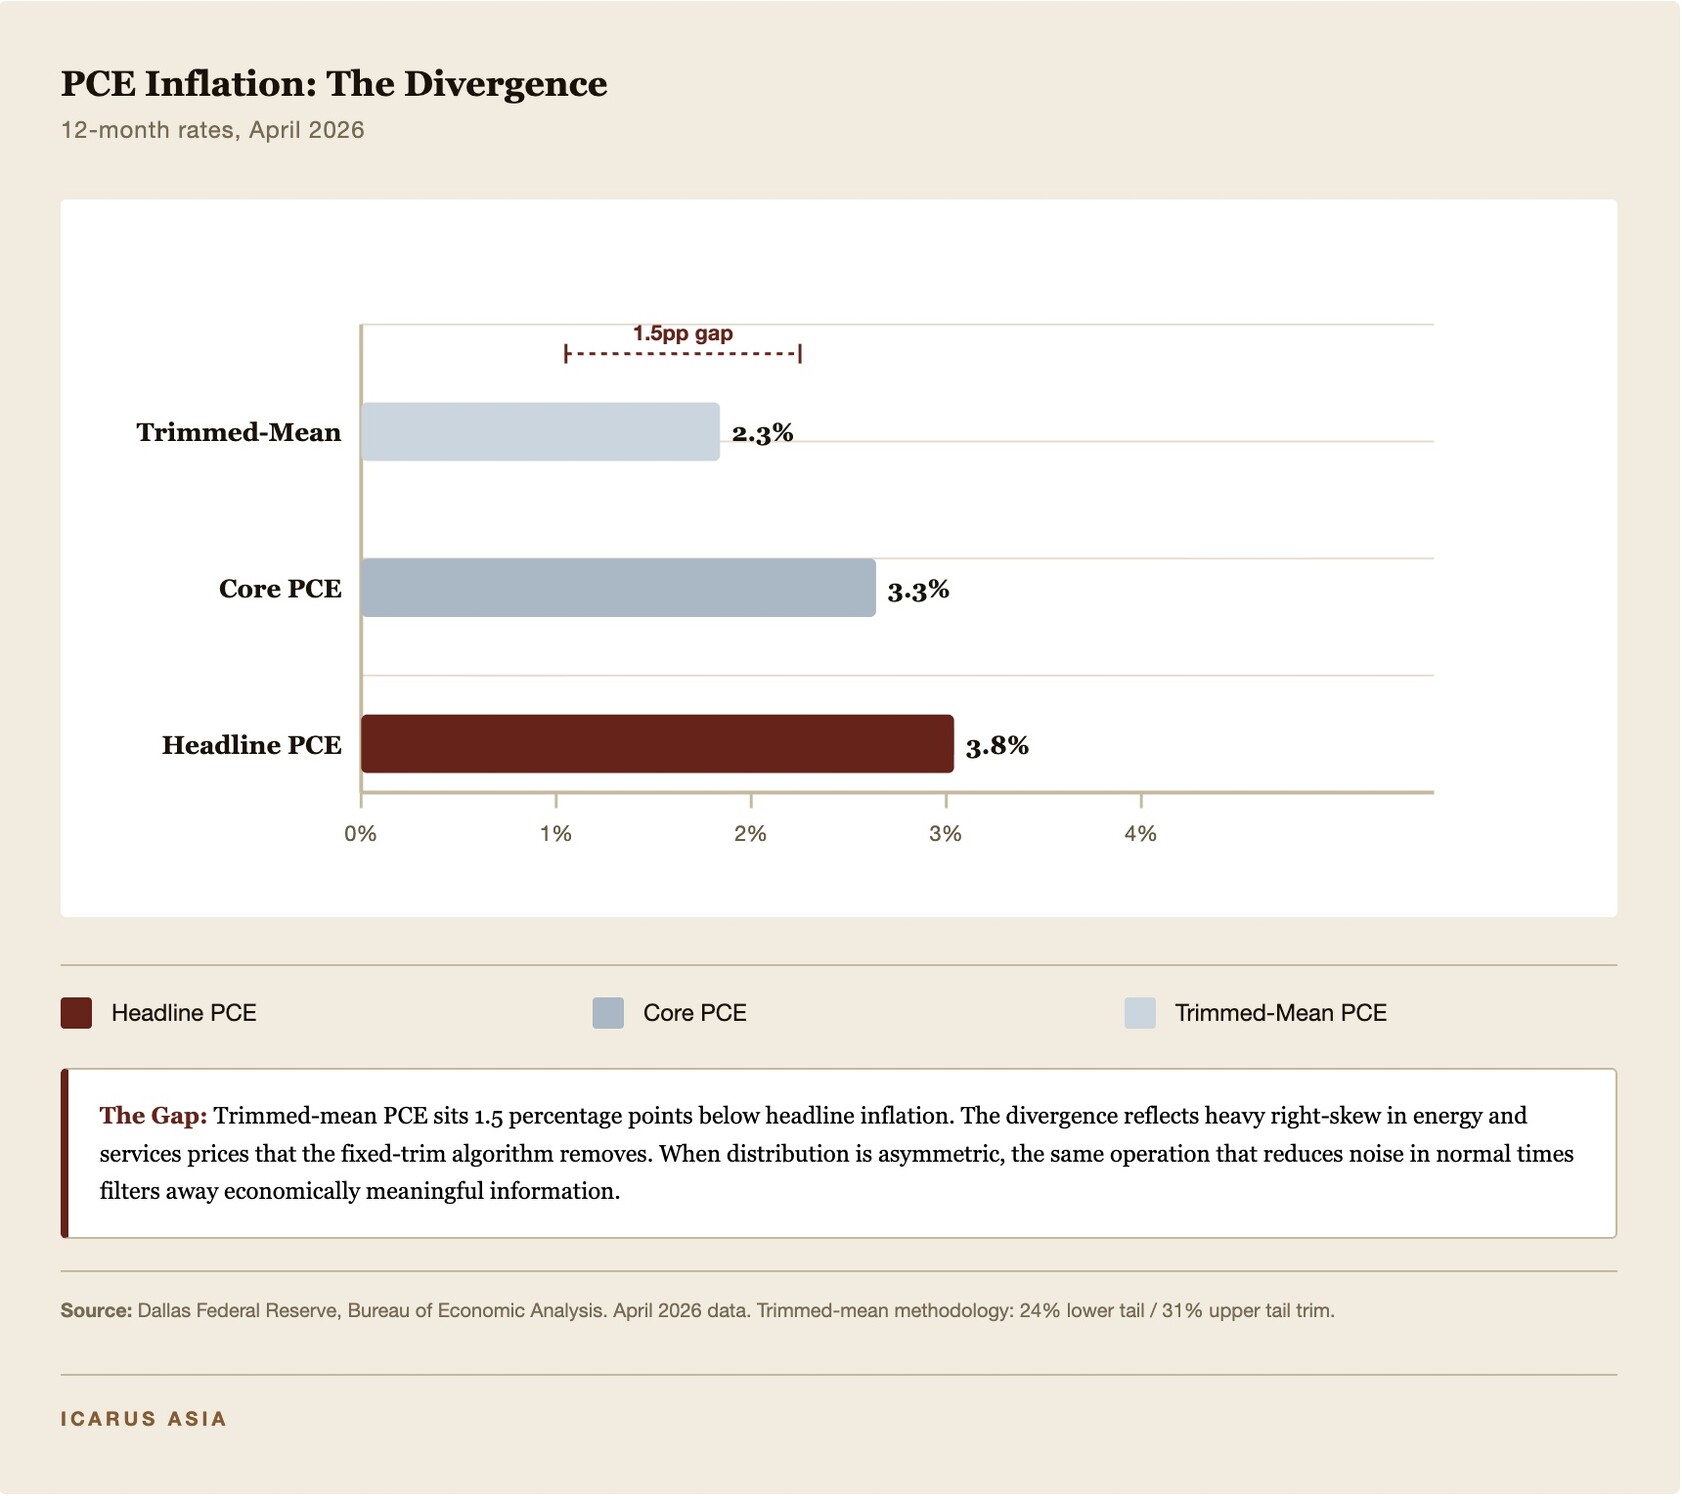
剔除最极端价格波动的修剪均值个人消费支出(PCE)指数,截至 2026 年 4 月为 2.3%。但这个数字掩盖了它与家庭和市场实际感受到的通胀之间不断扩大的差距。
5 月 22 日就任的 Warsh 很早就表示,他将优先关注达拉斯联储的修剪均值 PCE,而不是 3.8% 的整体通胀率,甚至 3.3% 的核心通胀率。该指标的做法是,在 PCE 指数的 184 个组成项中,剔除价格变动最低的约 24% 和最高的约 31%,然后对剩余部分取平均。
历史上,这种方法减少了噪音,也改善了通胀预测。问题在于时机。
眼下,修剪均值指标似乎是在掩盖而非照亮通胀的全貌。
“价格变动的分布已明显右偏,”达拉斯联储的经济学家表示。能源、机票和旅行服务集中在上端尾部。但固定修剪的算法还是把它们剔除了,而这恰恰是锚定家庭预期、并引发人们对货币政策怀疑的项目。
结果呢?修剪均值与整体通胀之间相差 1.5 个百分点,为近期历史最大差距。
衍生品市场已经表现出怀疑。
到 2026 年底前降息的概率,从 2 月的 50% 降至 3 月下旬的零。CME FedWatch 衍生品目前给出 12% 的加息概率,这一转变源于一种担忧:修剪均值 PCE 是一种迎合鸽派叙事的衡量方式,而家庭生活在鹰派的现实中。
这种张力并不新鲜,但十分尖锐。
克利夫兰联储关于通胀指标的研究记录显示,固定修剪的方法在厚尾环境中可能扭曲信号。当价格变动不对称地集中时,平时能减少噪音的同一统计操作,最终会滤掉具有经济意义的信息。
Warsh 面对的是一个继承而来的框架。
他的前任近年来曾倚重修剪均值 PCE,但没有将其提升为首要指标。Warsh 的早期信号表明,他打算让它成为美联储通胀指引的核心,赌它比整体或核心指标更能捕捉“真实”的潜在趋势。
风险很高。
历史表明,当央行锚定于一个低估通胀的指标时,最终的纠正往往十分剧烈。
当美联储踏错一步
20 世纪 80 年代初的沃尔克反通胀提供了最鲜明的例子。
到 1980 年,整体 CPI 接近 15%。沃尔克的应对并不温和。美联储将联邦基金利率升至 20% 及以上,引发严重衰退、美元升值,以及大举借入美元的拉丁美洲主权国家接连违约。痛苦是真实的,但可信度得以恢复。
格林斯潘在 1994 年面对的是一个较为隐蔽的版本。
美联储在一年内将联邦基金利率从 3% 翻倍至 6%,其中包括一次出人意料的 75 个基点的加息。虽然美国避免了衰退,但收益率上升和美元走强共同促成了 1994 年 12 月的比索崩盘和更广泛的龙舌兰危机。市场参与者一旦对某种叙事失去信心,会以多快的速度重新评估政策,这次逆转的剧烈程度再次说明了这一点。
最近一次是,美联储官员在 2021 年的大部分时间里称通胀是“暂时的”,结果却面对越来越多的证据表明,这场冲击是持久而广泛的。随后的紧缩周期在 2022 年 3 月至 2023 年 7 月的 16 个月里将利率提高了 525 个基点,是沃尔克以来最快的。这样的速度反映的不是最优的货币政策,而是在一次明显的预测失误之后修复可信度的需要。
共同的线索是:一旦市场对衡量方式或叙事失去信心,美联储为恢复信心所作的回应就必须更猛烈、更具破坏性。
关键时刻
Warsh 的 6 月会议将是他作为主席首次完全掌控议程和表态的会议。
市场仓位显示有三种可能的结果,每一种都有不同的影响。
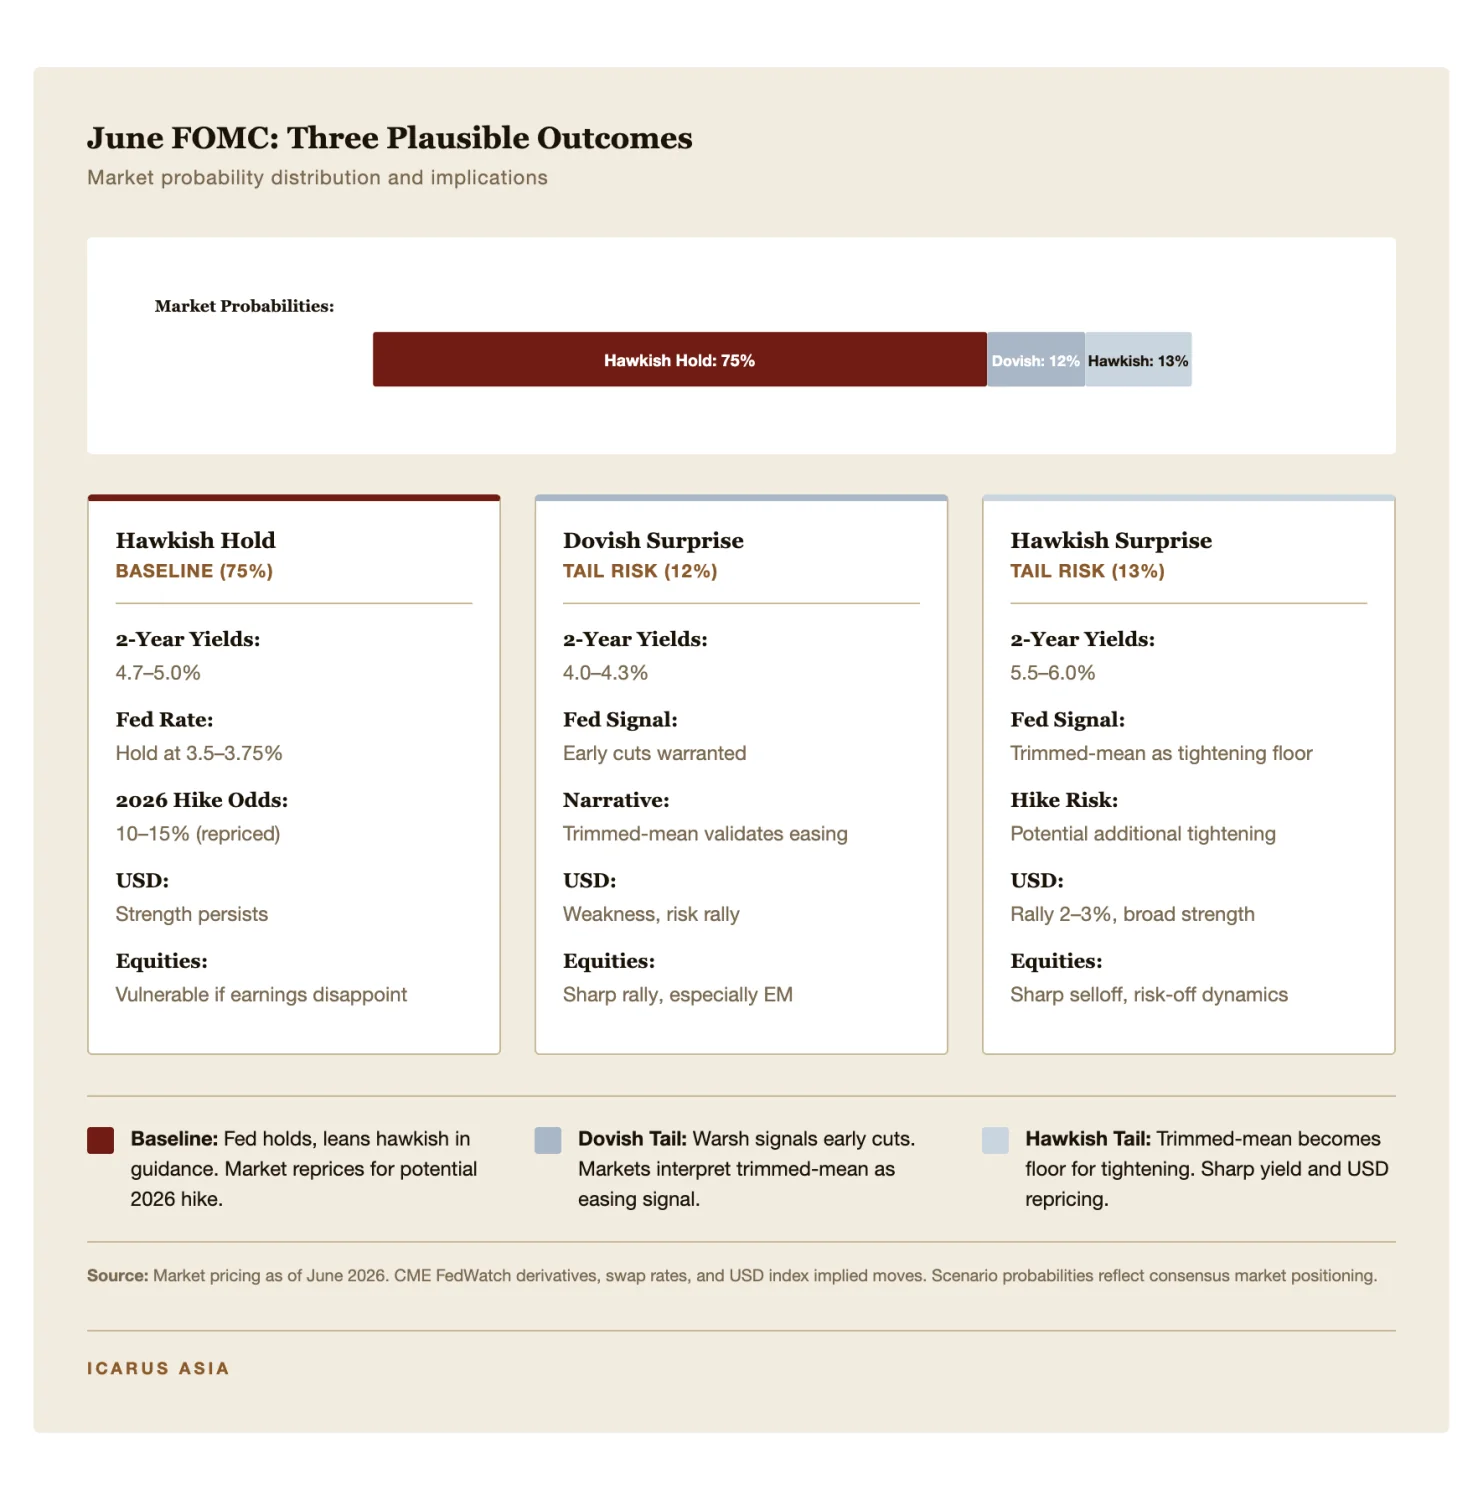
基准情形获得约 75% 的市场参与者青睐,即美联储将政策利率维持在 3.5% 至 3.75% 区间,但在前瞻指引中偏向鹰派。Warsh 会承认修剪均值 PCE 显示通胀正朝 2% 的目标回落,但强调偏态、供给冲击和地缘政治风险都要求保持克制。
修剪均值成为利率下调幅度的下限,而不是放松的信号。两年期收益率将维持在 4.7% 至 5.0% 区间。互换市场会将 2026 年加息的概率从不到 5% 重新定价至 10% 至 15%。
鸽派惊喜的概率约为 12%,届时 Warsh 将表示提早降息是合理的,因为修剪均值 PCE 数据比市场所认为的更准确地反映了潜在通胀。这将印证一种论点,即偏斜的数据曾误导前任领导层过度谨慎。两年期收益率可能骤降至 4.0% 至 4.3%,引发股市和新兴市场的风险偏好反弹。
鹰派尾部风险的概率约为 13%,将是市场最担心的情景。Warsh 实际上会把修剪均值 PCE 作为紧缩的下限,而不是放松的信号。如果早期通胀数据显示偏态持续存在,他甚至可能暗示未来还会进一步加息。两年期收益率将飙升至 5.5% 至 6.0%。美元将上涨 2% 至 3%。股市将大幅抛售,尤其是那些依赖有利融资条件的板块。
这些概率的分布反映出市场被夹在两种叙事之间:一种信任美联储新的衡量体系,另一种则认为这是对此前被动作为的事后辩解。
新兴市场的缓冲
当前与过去紧缩周期的一个结构性差异在于新兴市场的处境。
国际货币基金组织最近的分析显示,大多数新兴经济体应对美国利率冲击的准备,比 1982 年、1994 年乃至 2022 年都更充分。
尽管早些时期出现过证券投资外流,2023 年流入除中国以外新兴市场的净资本流动仍达到 GDP 的 0.6%,为 2018 年以来最高。更充足的储备、更可信的通胀目标制框架,以及抢在美联储转向之前的国内加息,为亚洲和部分拉丁美洲地区的决策者提供了保护。
这种分化很重要。
韩国、台湾和新加坡等表现强劲的经济体拥有独立的通胀目标制度、超过 4,000 亿美元的外汇储备,以及可以吸收美元走强的灵活汇率。土耳其和阿根廷等表现疲弱的经济体则受结构性财政压力和准钉住汇率制度拖累,仍易受资本外逃和货币压力冲击。
但不会出现 1982 年那样规模的、甚至缩减恐慌(Taper Tantrum)那样的普遍性新兴市场危机。如今引发系统性压力的门槛更高,大多数新兴经济体已建立起缓冲。
盲点
Warsh 继承的是一个框架,而不是发明一个框架。他依据的是实时可得的数据。
修剪均值 PCE 方法在正常环境中有其价值,历史上也改善了通胀预测。但衡量体系只有在能够追踪影响预期形成的通胀时才可信。
眼下,两者正在背离。
家庭看到的是汽油、机票和酒店价格。市场看到的是,美联储新宠数字所说的与整体通胀的实际水平之间,相差 1.5 个百分点。Warsh 面对的问题是,6 月的会议会缩小这一差距,还是扩大它。
如果他表示继续相信修剪均值框架,而不承认偏态问题,市场会视之为故意视而不见。如果他承认问题却仍坚持不变,他将面临可信度受损的风险。如果他改变方向,把整体或核心通胀重新提升为首要指标,则等于承认这一转向为时过早。
美联储的衡量体系比央行官员通常承认的更为重要。它塑造预期,锚定市场定价,并决定一旦叙事破裂,最终的纠正将有多剧烈。
Warsh 的 6 月联邦公开市场委员会会议将检验修剪均值 PCE 框架能否站得住脚,还是会成为美联储叙事崩塌历史上的下一章。
作者是总部位于香港的风险与咨询公司 Icarus Asia 的研究与分析主管。
免责声明:本文不构成投资建议。请自行研究并咨询注册财务顾问。
来源
主要来源
达拉斯联储 修剪均值 PCE 数据与方法网址:https://www.dallasfed.org/research/pceReference:“Skewness Warrants Caution as Trimmed-Mean PCE Inflation Eases”(2026 年 4 月)
Federal Reserve Economic Data (FRED) PCE 通胀指数(整体、核心、修剪均值)联邦基金有效利率网址:https://fred.stlouisfed.org/
克利夫兰联储 关于中位数和修剪均值通胀指标的研究厚尾分布中的固定修剪偏差分析网址:https://www.clevelandfed.org/research
Bureau of Economic Analysis (BEA) 个人消费支出价格指数2026 年 4 月 PCE 数据发布网址:https://www.bea.gov/
CME FedWatch Tool 市场隐含的联邦基金利率概率两年期互换利率定价网址:https://www.cmegroup.com/markets/notifications/cbot/fed-funds.html
参考资料
国际货币基金组织 (IMF) 新兴市场应对美联储紧缩周期的韧性分析资本流动与货币动态研究网址:https://www.imf.org/en/Publications
Reuters / Bloomberg 关于 PCE 背离和衍生品仓位的市场评论
互换市场定价(2026 年 2 月至 3 月)Morningstar 关于通胀衡量透明度的研究
美联储理事会 历史货币政策决策与紧缩周期 1979–1984 年沃尔克时代文件 1994–1995 年格林斯潘加息 2022–2023 年加息周期(16 个月内 525 个基点)
历史参考
美联储档案
沃尔克反通胀(1979–1984):联邦基金利率升至 20–22%;拉丁美洲债务危机(20 世纪 80 年代)分析;格林斯潘 1994 年意外加息(75 个基点);墨西哥比索危机 / 龙舌兰危机(1994 年 12 月)
美国财政部历史数据 2 年期国债收益率(2026 年 4 月基准:4.7–5.0%)10 年期固定期限利率美元指数走势
数据核实
所有通胀数据均已于 2026 年 6 月 3 日核实:
修剪均值 PCE:2.3%(12 个月,2026 年 4 月)
整体 PCE:3.8%(12 个月,2026 年 4 月)
核心 PCE:3.3%(12 个月,2026 年 4 月)
联邦基金有效利率:3.63%(2026 年 5 月)
图表
PCE 通胀图表:数据来自达拉斯联储和 BEA
联邦公开市场委员会情景图表:市场概率来自 CME FedWatch 和截至 2026 年 6 月的衍生品定价
出处说明
方法:固定修剪算法:下端 24% / 上端 31%(达拉斯联储标准)
所有论断均来自政府数据库、美联储出版物或经核实的市场定价。除对 CME FedWatch 或市场共识定价有明确说明外,本文未作情景分析之外的前瞻性陈述。
读者评论
使用领英账号验证身份后即可发表评论。评论公开显示您的领英姓名和头像。请保持礼貌。