
仅供参考,不构成投资建议。 免责声明

日本央行将于6月16日开会。日本持有 5万亿美元的海外资产,加息概率达 80%,这场央行决策使其成为 2026 年最具影响力、足以撼动市场的尾部风险。
下周一日本央行政策委员会坐下来开会时,将决定是否把基准利率上调四分之一个百分点至 1.00%。这听起来幅度不大。但它的影响并不小。
日本持有约 5万亿美元的海外资产——是地球上任何单一国家持有的最大规模海外资产存量。其中约 1.2万亿美元投在美国国债上。这些头寸是在日本利率为零甚至为负的二十年间建立起来的,在东京与其他任何地方所能赚取的收益之间的差距,使借入日元购买海外资产几乎成了一笔自动的交易。
这一差距一直在缩小。周一的会议可能让它进一步、而且迅速地缩小。
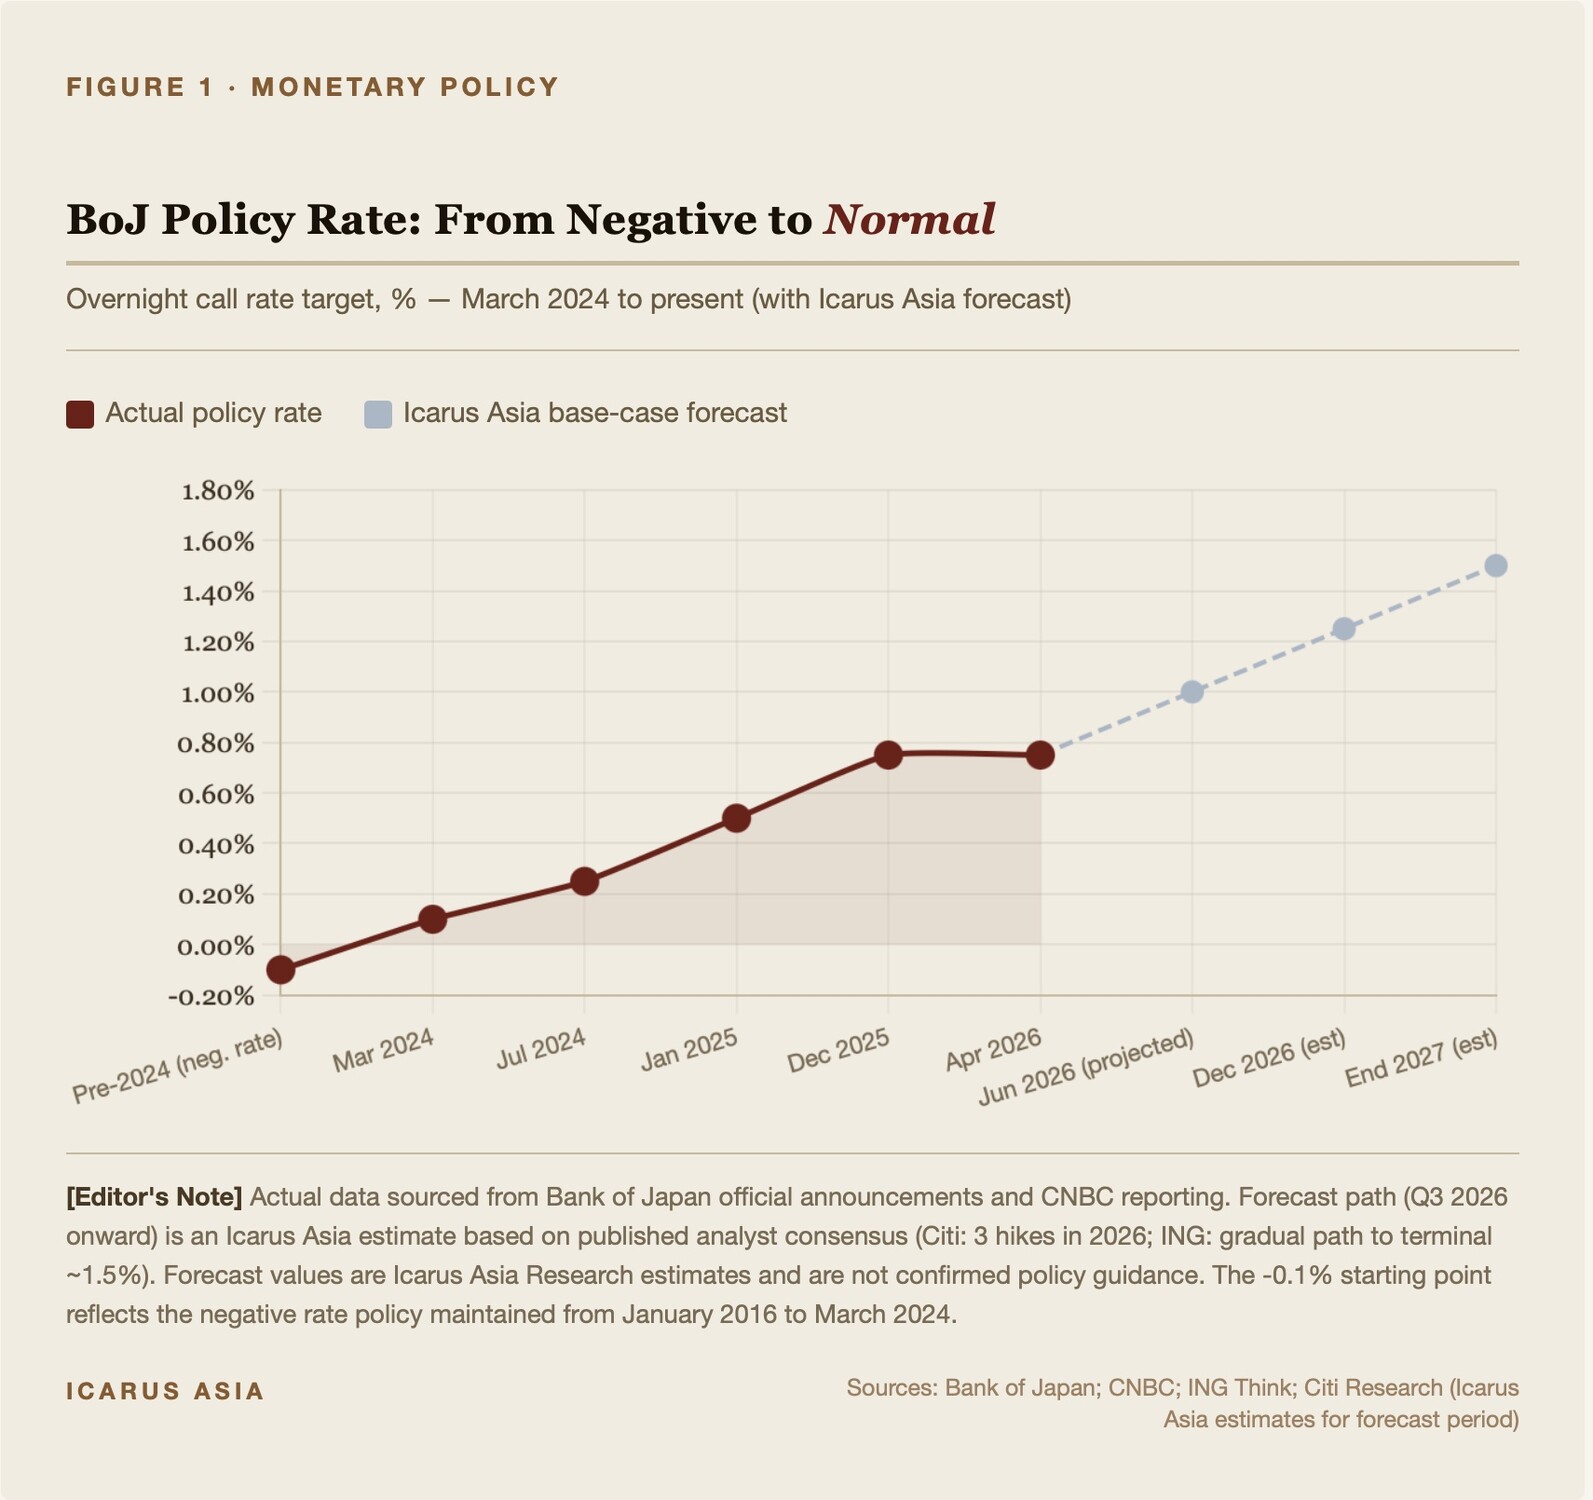
市场定价隐含约 80% 的加息概率。日本 30 年期国债收益率已创下高于 3.90% 的纪录高位,为该品种 1999 年推出以来的最高水平。日本主要寿险公司中有一半已公开宣布,本财年计划转回国内债券。资金回流已经在发生。不确定的是速度。
日本央行不像美联储那样吸引媒体的同等关注。它应该受到关注。历史已经两次在近期记忆中表明,当日元套息交易平仓时——当借入廉价日元为全球各地头寸融资的投资者不得不放弃这些头寸时——损害会同时在各处落下。
历史已经两次在近期记忆中表明,当日元套息交易平仓时——当借入廉价日元为全球各地头寸融资的投资者不得不放弃这些头寸时——损害会同时在各处落下
接下来会发生什么
1998 年秋,对冲基金 Long-Term Capital Management 在自身杠杆的重压下崩溃。LTCM 并没有在日本建立头寸,但它的许多交易对手借入日元,为新兴市场、美国股票和欧洲信贷的交易融资。当 LTCM 面临追加保证金通知时,这些以日元融资的头寸同时平仓。日元在几周内对美元飙升约 20%。标普 500 指数从峰值下跌近 20%,随后美联储出面组织了纾困。日元本身并未受到加息的触动。套息交易依然平仓了,因为杠杆会逼人就范。
第二次事件更近。
2024年7月31日,日本央行将政策利率上调 15 个基点,从 0.1% 升至 0.25%。两天后,美国非农就业数据大幅低于预期,缩小了投资者在美国债券上所能赚取的收益与在日本借款所需成本之间的差距。8月5日,日经 225 指数单日暴跌 12.4%,为自 1987 年黑色星期一以来最糟的一天。VIX 波动率指数飙升至 65 以上,这是新冠疫情以来未曾见过的水平。比特币下跌 20%。墨西哥比索和南非兰特在同一个 72 小时窗口内遭到抛售。日元套息交易与这些资产中的任何一个都没有直接关系。但持有它们的投资者曾用借入的日元为其中许多头寸融资,当算式不再成立时,一切同时崩落。
日元套息交易与这些资产中的任何一个都没有直接关系。但持有它们的投资者曾用借入的日元为其中许多头寸融资,当算式不再成立时,一切同时崩落。
策略师事后估计,实际平仓的日元套息头寸只占总量的 10% 至 15%。交易的其余部分——估计在全球部署了约 4万亿美元的日元融资头寸——原封未动。
周一的会议将把政策利率带到一个水平,在该水平上,这笔交易的经济性对大得多的一部分未平仓头寸而言不再成立。
传染的机制
套息交易是最直接的渠道。
借入日元并投向美国国债、新兴市场信贷或美国科技股,只要日本与世界其他地区之间的利差足够宽,能够覆盖对冲成本并提供回报,就行得通。在日本央行利率为 0.75% 的情况下,目前相对于美国 10 年期国债的套息利差约为 170 个基点——较 2020 年约 400 个基点的水平大幅收窄,当时美联储将利率降至接近零,而日本仍处于负 0.1%。
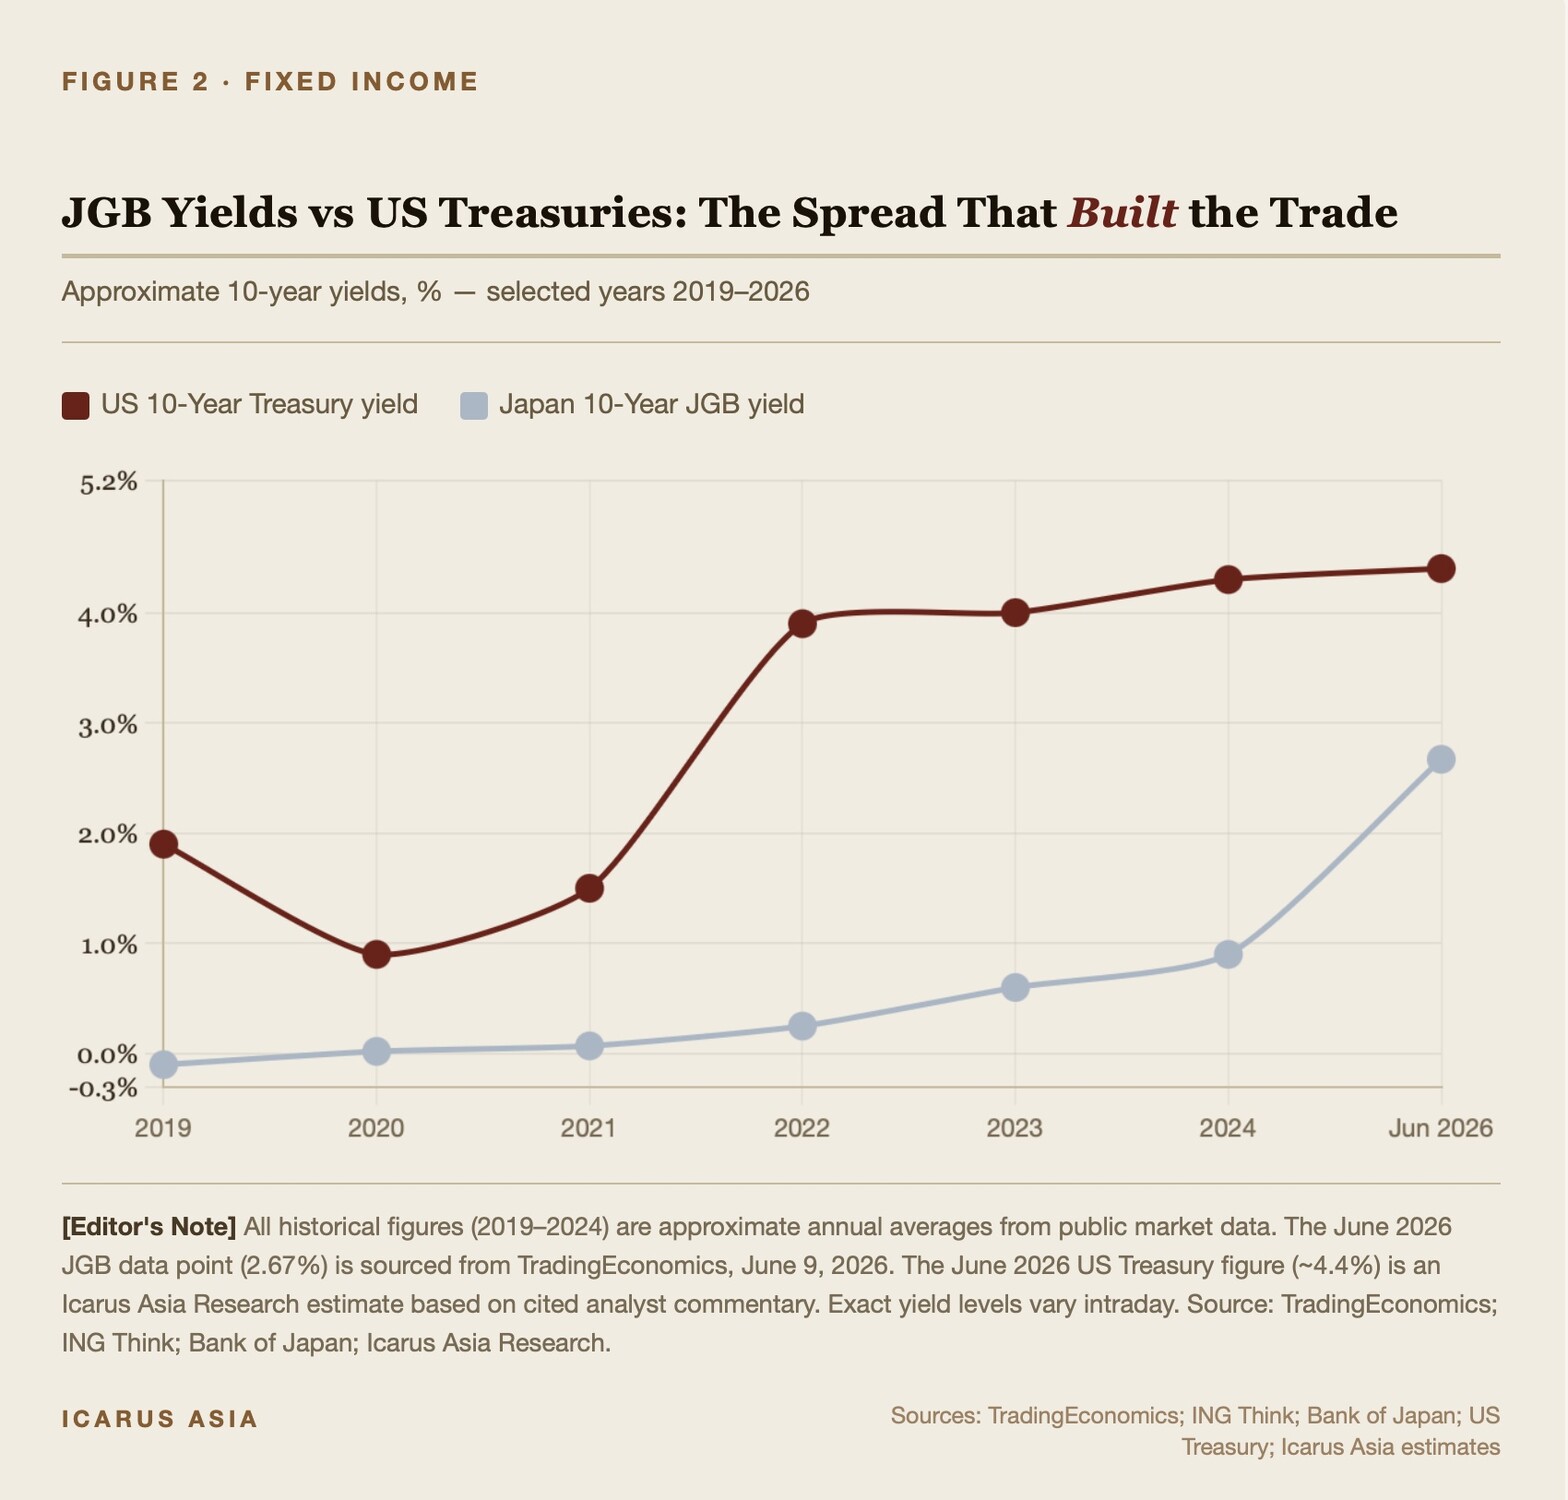
再加息 25 个基点,将使这一利差进一步收紧。由此带来的任何日元升值,都会迫使日元空头一侧出现按市值计价的亏损,这可能引发另一侧资产的强制抛售——不论它们是什么。
第二个渠道较慢,但以美元计规模更大。
日本的寿险公司和养老基金持有数千亿美元的海外债券,主要是美国国债和欧洲主权债,这些头寸之所以建立,恰恰是因为日本国内债券多年来几乎没有收益。如今 30 年期日本国债收益率高于 3.9%,加上 2025年4月引入的新偿付能力制度,使保险公司的资产负债表与国内债券价格的联系更为紧密,国内的替代选择确实具有竞争力。拥有日元计价负债的机构不再需要到海外去追逐收益。它们已经在回头了。
第三个渠道经由能源。
日本约 90% 的一次能源需求依赖进口,以美元计价。当日元走弱时,这些进口账单在两个维度上上升:商品的美元价格,以及汇率。在 2021–2022 年的能源冲击期间,日本的液化天然气账单以美元计上涨了 65%,以日元计则上涨了 98%,因为货币走弱放大了本已痛苦的价格变动。为了支付这些账单并干预外汇市场,日本的公共和私人机构都会出售美元资产——主要是美国国债——以回购日元。加息带来的日元走强会减轻这一渠道的压力。但它不会消失。
为了支付这些账单并干预外汇市场,日本的公共和私人机构都会出售美元资产——主要是美国国债——以回购日元。加息带来的日元走强会减轻这一渠道的压力。但它不会消失。
第四个渠道,是 2024年8月冲击比特币和墨西哥比索的那一个:纯粹的杠杆传染。
流动性最好的资产最先被抛。在强制平仓中,投资者卖的不是他们想卖的东西,而是他们能卖的东西。这意味着美国大盘科技股和流动性好的新兴市场主权债会先于其他一切被抛售,因为这些市场能够吸收交易量。哪怕只有 20% 到 25% 的未平仓套息头寸平仓,其规模也将超过 2024年8月的冲击。
基金经理在关注什么
由这一格局衍生的交易并不复杂。
做多日元、做空美元。低配长期美国国债,日本寿险公司在其中正成为净卖家而非买家。降低对新兴市场套息头寸的敞口——墨西哥比索、南非兰特、巴西雷亚尔——这些头寸部分由日元借款融资,在广泛平仓中将面临相关性的压力。通过波动率工具对美国股票进行尾部保护,鉴于 2024年8月仍记忆犹新,这类工具在会议前夕仍然便宜。
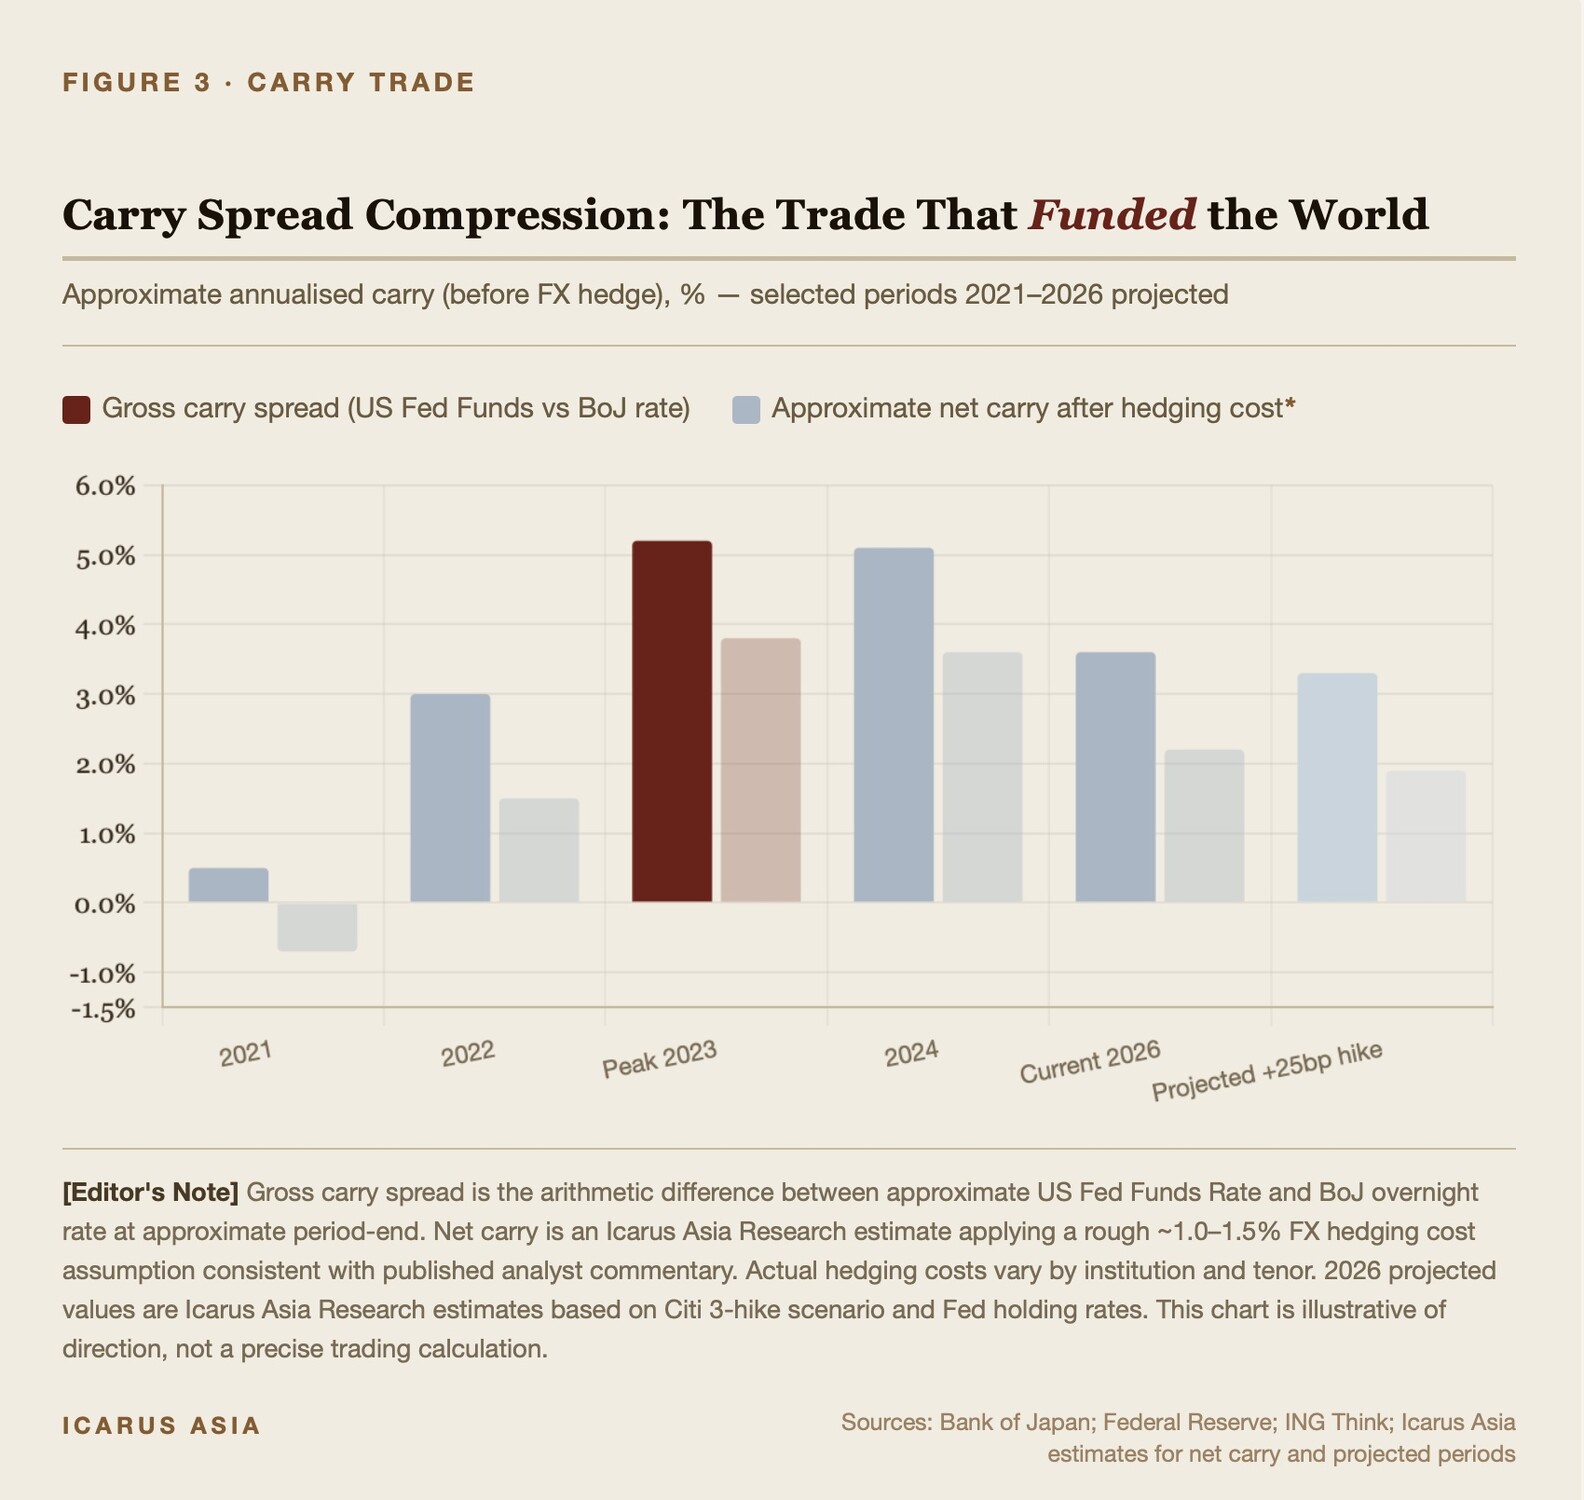
据日本保险公司公布的指引,机构资金回流的关键门槛是 10 年期日本国债收益率约 2.5%。截至上周,它的交易价位接近 2.67%。
门槛已经被突破。接下来的问题是速度。
更大的转变
这一切并不意味着周一的会议将重演 2024年8月。
市场准备得更充分了。加息已被大致消化。以历史上央行的标准衡量,日本央行行长 Kazuo Ueda 对前进方向的表述异常清晰。
但做好准备和已被消化,并不等于免疫。
从广义上说,2024年8月本身并不令人意外——套息交易平仓的风险在其发生前几个月就已经被讨论。令市场意外的是速度、同时性和波及范围。当一笔 4万亿美元的交易中有 10% 在 72 小时内平仓时,它不会礼貌地敲它所融资的那些具体资产的门。它会把整栋楼端掉。
美联储管理着一个 24万亿美元的经济体,并设定全球储备货币的利率。欧洲央行监管着 19 个国家,以及一个永远处于某种版本的生存警戒状态的货币联盟。中国人民银行正在应对一个已经失去十年涨幅的房地产行业,以及政府已停止公布的青年失业率。
这一切都很重要。
但这些都不涉及 5万亿美元以零利率假设为基础建立的海外资产,而它们如今身处的世界里,日本自己的长期债券收益率超过 3.9%,创造了这些头寸的套息经济性正在一个四分之一个百分点一个四分之一个百分点地蒸发。
这场会议将赋予“周一综合征”全新的含义。
作者是总部位于香港的风险与咨询企业 Icarus Asia 的研究与分析主管。
免责声明
本文仅供参考。不构成投资建议。读者在作出任何投资决定之前,应自行核实所有数据并咨询自己的顾问。前瞻性陈述涉及风险和不确定性;实际结果可能与所述内容存在重大差异。
来源
ING Think. “Does Japan's higher rate cap materially hurt Treasuries?” ——关于日本国债与美国国债收益率差的收窄。
TradingEconomics;CNBC;OANDA。日本 30 年期国债收益率处于约 3.87–3.94% 的纪录高位区间,2026年5月下旬至6月。截至2026年6月9日,10 年期日本国债收益率约为 2.67%(TradingEconomics)。
Nikkei Asia. “Half of Japan's major life insurers to expand domestic bond holdings.” Aviva Investors. “Bond Voyage — February 2026: Dancing to a new tune: How Japan's Lifers are adapting to a market in flux.”
Emory Economics Review. “The Unraveling of Carry Trading: How Rising Interest Rates and Yen Fluctuations Impacted Global Markets,” 2025年1月。美联储 IFDP Paper No. 899,关于日元套息动态。
BIS Bulletin No. 90. “The market turbulence and carry trade unwind of August 2024.”
Investing.com. “USD/JPY Holds Near 160 as Japan Energy Costs Pressure the Yen.” IEEFA。日本的能源依赖与液化天然气采购。
IEEFA. “Japan's diversified LNG procurement strategy cannot fully shield it from global price spikes.” 2022年。
Goldman Sachs。经 BitMEX / FXStreet 报道,2026年6月。注:Icarus Asia 无法直接获取 Goldman 的原始研究;该引用基于已发表的媒体摘要,在确认一手来源之前应视为未经核实。
CNBC. “Bank of Japan keeps policy rate steady while raising inflation forecast on Iran war worries.” 2026年4月28日。
Fortune. “The top foreign holders of U.S. debt may soon dump Treasury bonds and bring their money back home.” 2026年5月17日。
读者评论
使用领英账号验证身份后即可发表评论。评论公开显示您的领英姓名和头像。请保持礼貌。