
仅供参考,不构成投资建议。 免责声明

日本央行政策委员会周五以 7 票对 2 票的表决结果,将隔夜利率上调至约 1.25%,按 Reuters 的统计,这是 31 年来的高位,投反对票的两名委员将自己的异议记录在案。
政策委员会委员 Toichiro Asada 认为加息的理由不足。
鉴于近期核心消费者价格通胀低于 2%,日本央行对他观点的概述称,“不能说经济形势一定强劲”。另一位委员 Ayano Sato 判断,经济和物价走势并未明显加速,“日本央行此时上调政策利率并不合适”。
Asada 和 Sato 都是相对较新的委员,于 3 月获任,属于所谓亲安倍经济学的“再通胀派”阵营,该阵营主张日元走弱以帮助日本产业,尽管国内物价在上涨。
投赞成票的两名委员 Hajime Takata 和 Naoki Tamura 则从另一个方向提出异议,不过只针对展望报告的措辞。两人都认为通胀已大体符合 2% 的目标。
悬而未决?
与美联储一致通过加息的决定不同,日本央行内部的分歧使市场把这一备受期待的决定解读为新闻。
美元一度上涨多达 1.3%,至 158.05 日元,随后因有报道称日本当局进行了汇率询价而回落,在全球交易时段后期上涨约 0.5%。日本 10 年期国债收益率下降约 4.9 个基点,至 2.947%。日经 225 指数上涨约 1.5%。CNBC 的一则标题称,日本市场“颠覆了惯常的剧本”。
对日本以外的大多数投资者来说,故事到此为止,而目前这样停下也算合理。
尚未完全脱险
虽然我们 Icarus Asia 认为,9 月的这一举措对全球风险资产来说几乎算不上什么事,但投资者最好注意这对谁来买债券意味着什么。
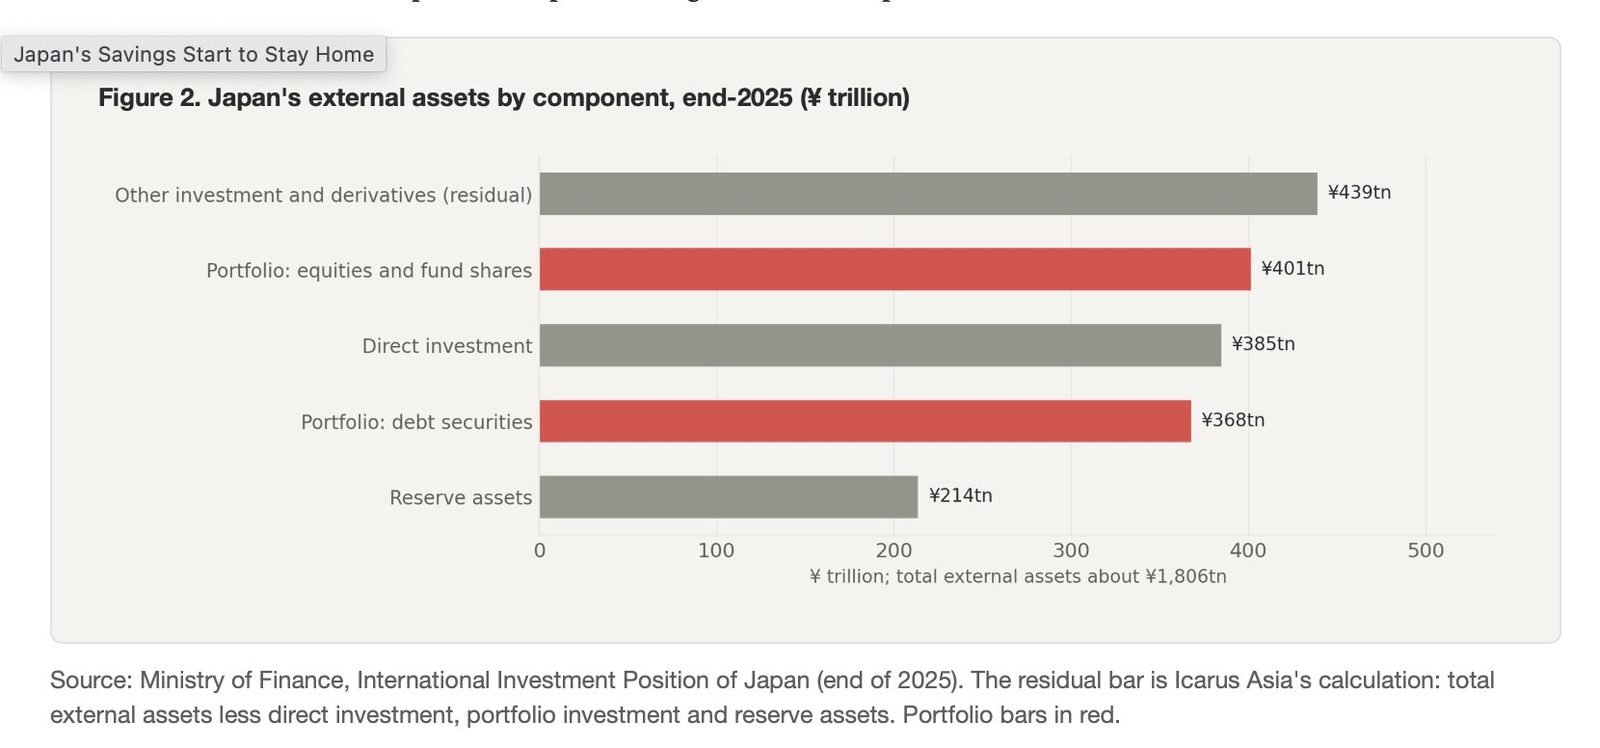
当日本国债的收益更高时,持有该国大部分储蓄的养老基金和保险公司,可以用更少的海外久期达成回报目标。边际上,竞购美国国债、澳大利亚政府债券和欧洲主权债券的人会减少。
当日本国债的收益更高时,持有该国大部分储蓄的养老基金和保险公司,可以用更少的海外久期达成回报目标。
美国财政部的数据显示了这一趋势的早期版本。
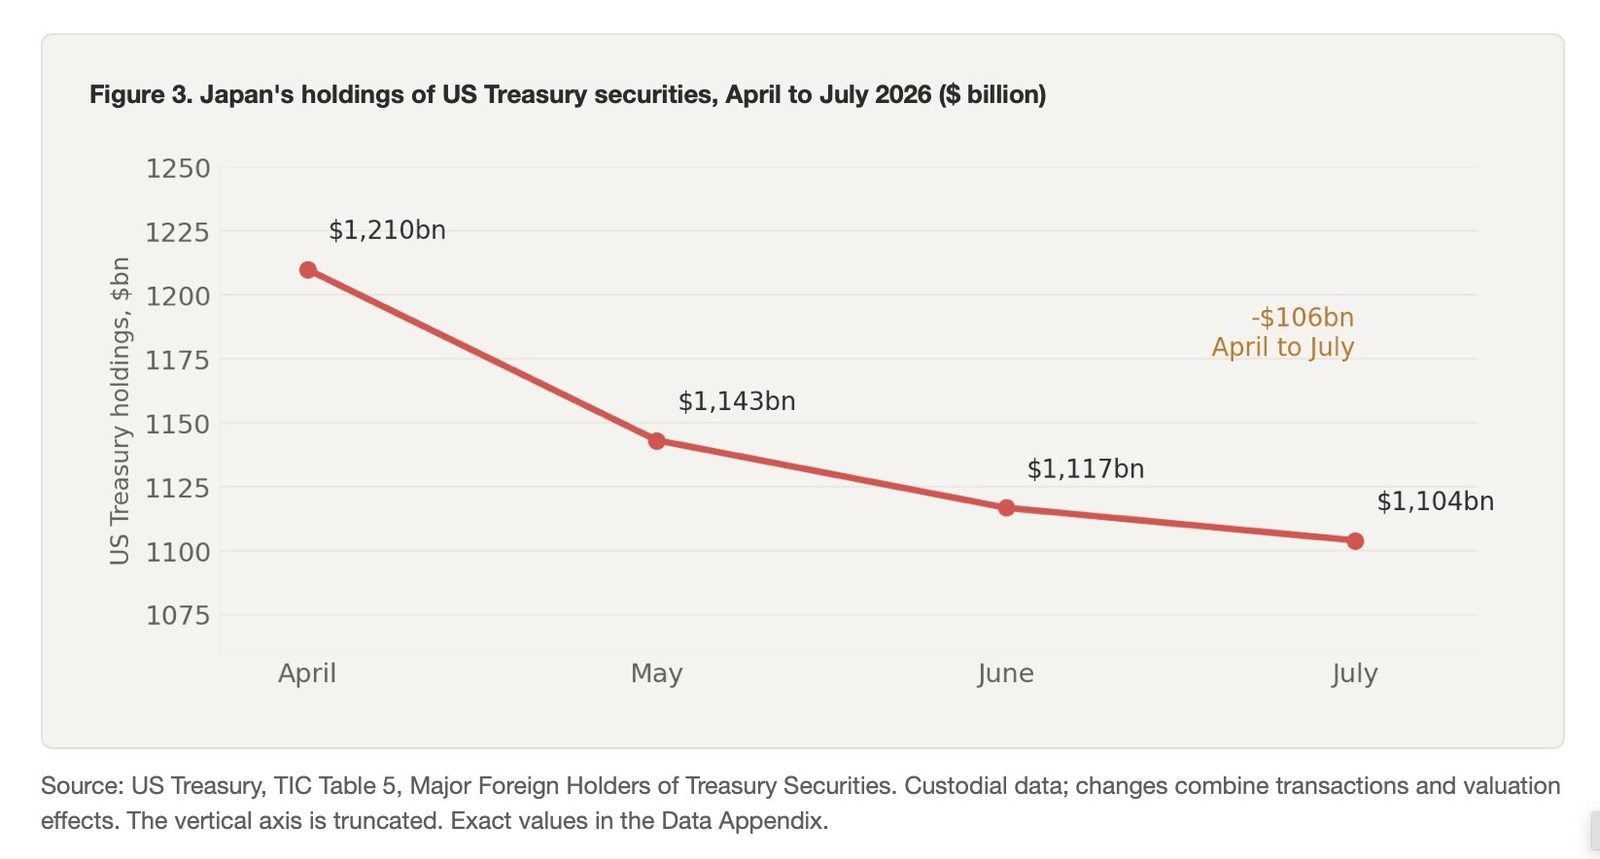
日本 7 月持有 11,039 亿美元的美国国债,低于 4 月的 12,099 亿美元。其间每个月都在下降:5 月为 11,431 亿美元,6 月为 11,167 亿美元。三个月内减少了 1,060 亿美元,而日本在财政部表格中仍然是最大的外国持有者。
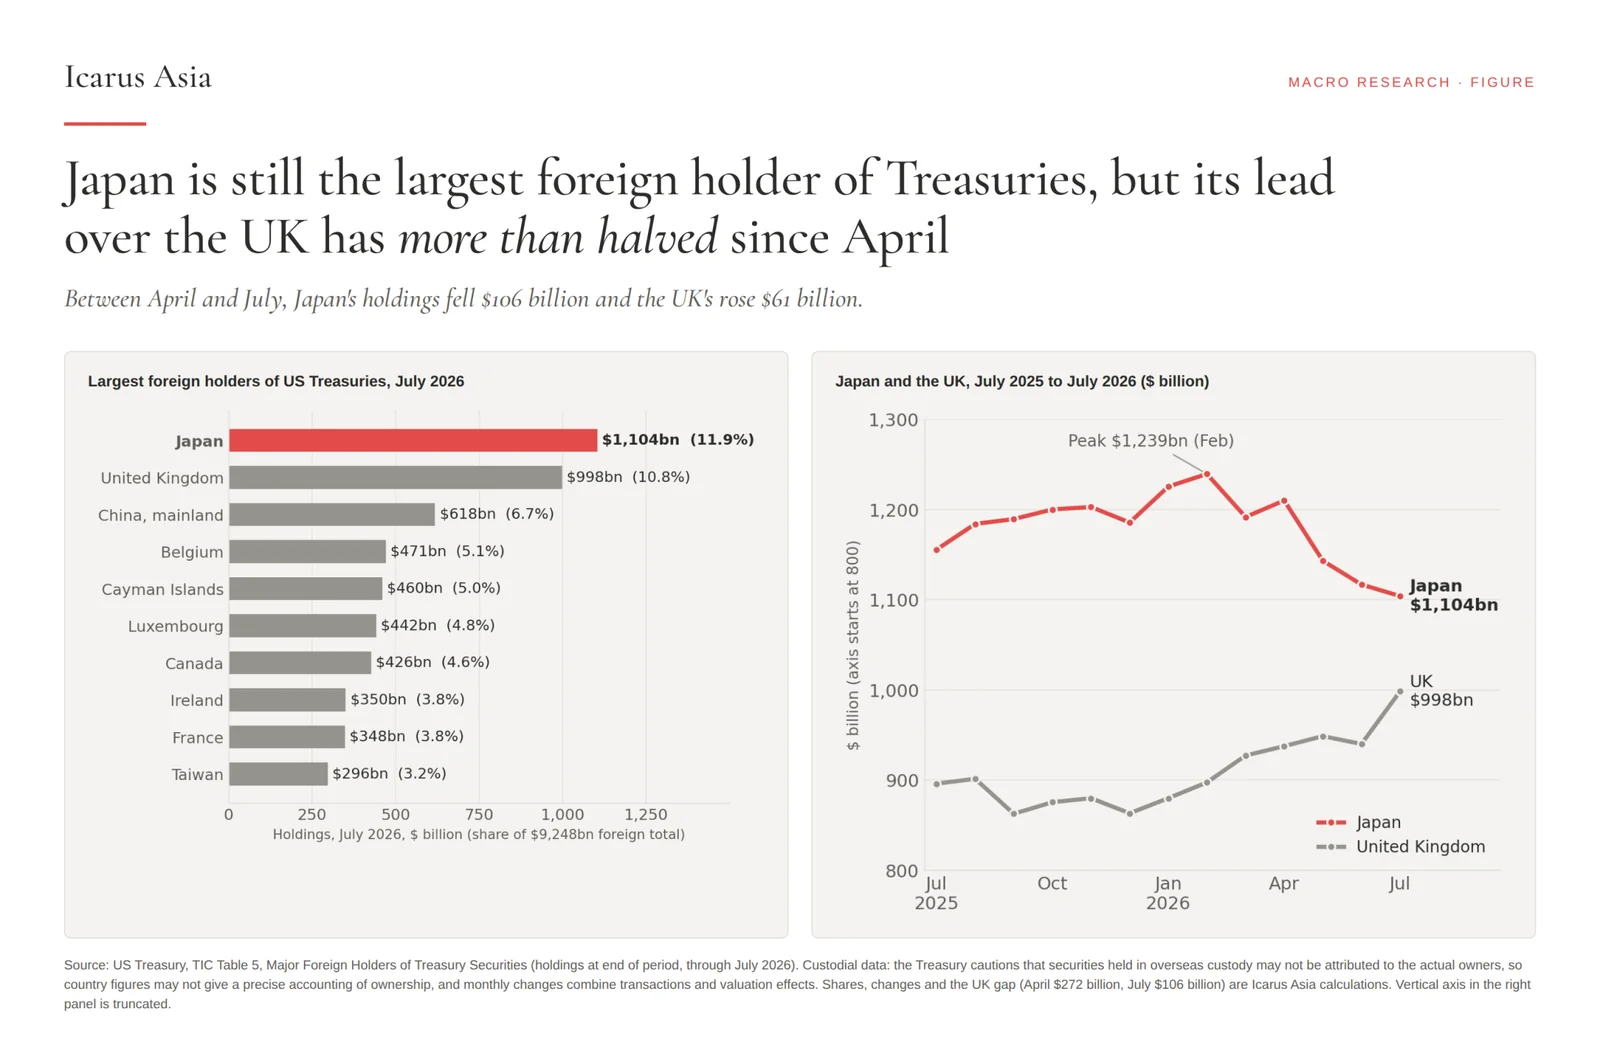
这些数据附有财政部自己印出的警告。它们根据美国托管机构和经纪交易商的数据编制,存放在海外托管的证券“可能无法归属于实际所有者”。它们也无法区分出售与价格变动。
接受 Reuters 采访的分析师对这次会议有不同解读。
Masahiko Loo 来自 State Street Investment Management,他把日本描述为同步紧缩周期的一部分,在这一周期中,国内收益率走高会把更多资本留在国内。按他的说法,日本正逐步不再是外国资产的边际买家,而其现有持仓则保持不动。David Chao 来自 Invesco,他从另一个角度指出了同样的巧合。日本央行、美联储和欧洲央行在同一个月都收紧了政策,因此日本不再是个异类。
在鹰派还是鸽派的问题上,各家交易台看法不一。
Prashant Newnaha 来自 TD Securities,他认为承诺进一步加息偏鹰,但没有看到 10 月行动的迹象。HSBC 的 Frederic Neumann 认为连续加息不太可能,不过日本央行必须为 12 月留有余地。在 Nomura,Naka Matsuzawa 把日元的下跌归因于异议。Daiwa Securities Group Inc. 的 Yugo Tsuboi 称这一决定偏鸽,因为没有出现加息 50 个基点的选项,而异议使加息迅速提速变得更难想象。
即便会撤出外国债券,过程也将是缓慢的。
J.P. Morgan Asset Management 对 82 家日本企业养老基金的调查发现,计划增持国内债券的净占比为 2008 年以来最高。不过,投资授权是在定期评估时调整的,因此这一转变将表现为较小规模的购买,而不是被迫出售。
据 J.P. Morgan Private Bank 的数字,寿险公司持有日本国债市场的 15.8%,并且在最长期限品种上的购买有所减少,因为那里的价格波动会威胁其资产负债表。国际货币基金组织认为突然的重新配置不太可能。日本机构持有大量资本和流动性缓冲,而日本央行自己截至 2025 年 6 月持有未偿政府债券的 51%。
据 J.P. Morgan Private Bank 的数字,寿险公司持有日本国债市场的 15.8%,并且在最长期限品种上的购买有所减少,因为那里的价格波动会威胁其资产负债表。
谁在买日本自己的债务,更难确定,因为数据相互矛盾。
国际货币基金组织称,2025 年外国人净买入创纪录的 13 万亿日元长期日本债券,占全部新增购买的 53%。2026 年 8 月,财务省的数据系列显示,非居民净卖出约 0.7 万亿日元长期债务和约 5.0 万亿日元短期债务。Reuters 的更宽口径统计则显示,当月外国人净买入约 3 万亿日元日本固定收益产品。两种读数在方向上相反。我们 Icarus Asia 建议两者都不要依赖。
如果把日本保险公司以及企业集团运营的离岸账户考虑在内,情况就更加复杂,它们为了税务效率、资金运作和国际结算的便利,使用开曼群岛以及新加坡和香港等其他司法管辖区的架构。
它们被算作外国人,尽管从最狭义的角度来说并不严格成立。
寡妇制造者
投资者眼下担心的是,这一信号如何通过日元传导。
据 Jefferies 对国际清算银行数据的分析,截至 3 月,跨境日元借款达到创纪录的 360 万亿日元,约合 2.35 万亿美元。没人能说清其中有多少暴露于日元突然上涨的风险。其中包括与方向性押注无关的融资,而目前有人公布的唯一针对套利交易的估算,是国际清算银行 2024 年给出的约 40 万亿日元,国际清算银行自己也认为这一数字偏低。
交易员们记得的是 2024 年的那一幕。
对日本央行加息的鹰派解读,恰逢美国就业数据疲软,TOPIX 指数一天内下跌 12%。S&P 500 在 8 月 5 日下跌 3%,VIX 一度突破 60。市场迅速恢复,这表明那一幕放大了一次冲击,而不意味着经济出了问题。国际清算银行把放大归因于杠杆、薄弱的流动性和保证金上升,并发现杠杆头寸在此后不久就被重建。
日元本月早些时候已经震动过套利交易者。Reuters 在 9 月 8 日报道称,日元一周内上涨了 4.5%。此次加息被解读为偏鸽,把日元推向了相反的方向,也降低了急性风险。没有改变的是成本。
按我们的估算,隔夜利率每上调四分之一个百分点,40 万亿日元的日元融资每年将增加约 1,000 亿日元的利息,如果全部 360 万亿日元都重新定价,则增加约 9,000 亿日元,而实际上不会全部重新定价。
这些数字没有说明日元上涨造成的损失,这类损失来得比利息账单更快。
我们现在该往哪儿去
Icarus Asia 的基本情景是它所称的有序正常化。全球收益率略有上升,股票和新兴市场中赢家与输家之间的差距拉大,不会出现系统性的平仓。
最糟糕的情景需要奶酪上的几个洞同时对齐。
日本央行行动更快、日元大幅上涨、全球增长疲弱,以及头寸拥挤。9 月的情况与前两项相反。日本央行自己的指引对方向毫无疑问。“日本央行将继续上调政策利率,并调整货币宽松程度,”它说,“以应对经济活动、物价以及金融状况的变化。”
不过,并非一片黯淡。
风险厌恶情绪的出现会压低美国和欧洲的收益率,再次扩大外国债券相对日本债券的优势,并在市场最需要买家的时候减缓资金回流。日本的持仓自 4 月以来每个月都在下降。尽管截至周一,财政部尚未公布 8 月的分国别数据。
日本央行方面则没有把这一切描述为会导致紧缩的信贷条件。
“政策利率调整后,预计将维持宽松的金融环境,”这家央行在利率达到 31 年来最高水平之际说。“实际利率依然处于低位,主要是在中短期区间,”它补充道。
作者是 Icarus Asia,一家独立的金融研究和市场分析公司的执行董事兼研究与分析主管,该公司专注于宏观经济洞察、结构性固定收益分析以及亚洲和全球资本市场的流动性趋势。
免责声明:不构成投资建议。请自行研究,并咨询注册理财顾问。
来源
Bank for International Settlements. “The Market Turbulence and Carry Trade Unwind of August 2024.” BIS Bulletin No. 90.
Bank of Japan. “Change in the Guideline for Money Market Operations.” 2026 年 9 月 18 日。
Bank of Japan. Statement on the September 18, 2026 monetary policy decision(抓取未返回标题;说明为人工补充)。2026 年 9 月 18 日。
CNBC. “Why Japan's Markets Flipped the Usual Script; BOJ Raises Rates to Over 30-Year High.” CNBC,2026 年 9 月 18 日。
Icarus Asia Research. “Japan's Savings Start to Stay Home.” 2026 年 9 月 21 日。
International Monetary Fund. “Global Financial Stability Report, April 2026, Chapter 1.” 2026 年 4 月。
J.P. Morgan Private Bank Asia. “Japan: A Delicate Balance.”
Ministry of Finance, Japan. “International Securities Transactions”(月度数据),2026 年 8 月。
Reuters. “Dollar Advances vs Yen as BOJ Dissent Clouds Rate-Hike Outlook.” Reuters,2026 年 9 月 18 日。
Reuters. “Global Shares Edge Higher as Central Banks Double Down.” Reuters,2026 年 9 月 18 日。
Reuters. “How Japan's Bond Rout Is Turning the Tide of Global Capital.” Reuters,2026 年 9 月 2 日。
Reuters. “Investors React to BOJ Raising Interest Rates to 31-Year High.” Reuters,2026 年 9 月 18 日。
Reuters. “The Yen's Sudden Surge Upsets the Carry Trade Faithful.” Reuters,2026 年 9 月 8 日。
Reuters Breakingviews. “Japan's PM Has a New Ally: Foreign Yield Hogs.” Reuters,2026 年 9 月 10 日。
US Department of the Treasury. “Major Foreign Holders of Treasury Securities”(TIC Table 5)。
读者评论
使用领英账号验证身份后即可发表评论。评论公开显示您的领英姓名和头像。请保持礼貌。