
新闻 · 宏观 · 日本, 中国
亚洲最便宜的资金不再来自东京
日本的正常化之路,已让位于一个新的廉价资金来源,不仅惠及亚洲,也惠及更广泛的世界,因为中国刺激经济并抵消美国关税影响的双管齐下策略,让利率保持在低位。
仅供参考,不构成投资建议。 免责声明

过去三十年的大部分时间里,新加坡的银行家或雅加达的航运公司想在亚洲找最便宜的贷款,都知道该去哪儿找。日本的利率长期处于接近零甚至低于零的水平,以至于“借日元”不再是一种策略,而成了一种条件反射。这笔交易为越南的工厂、釜山出港的集装箱船提供了资金,多年来还支撑起整个对冲基金的投资组合,其前提是日元将永远便宜。
这个前提正在瓦解。
日本在6月将利率上调至 1%,为 1995 年以来的最高水平,日本央行预计在7月30日至31日再次开会时维持不变。与此同时,在北京,中国人民银行一直在做相反的事情。降息、放松,并在6月下旬推出一项定价为 1.25% 的新隔夜借贷工具,低于大多数分析师的预期,被 Standard Chartered 称为变相降息。
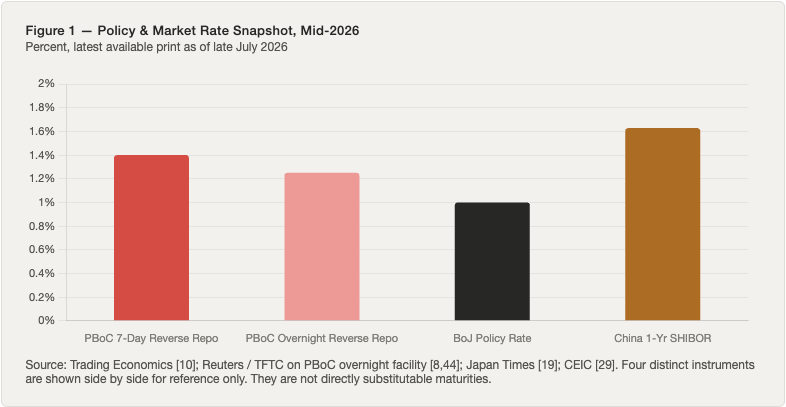
图上的两条线尚未交叉。
中国的基准七天期逆回购利率为 1.40%,仍高于日本 1% 的政策利率。但再往下一层看,看看银行实际用来为彼此间贷款定价的货币市场利率,情形就反转了:中国的一年期银行间利率,即 Shibor,1月为 1.628%,计入其他成本后,这一水平相对于日本的资金越来越具有竞争力。再看看资金真正跨境流动的那部分市场,可以说中国已经接过了日本过去的角色。
这是总部位于香港的风险与咨询机构 Icarus Asia 本周发表的一份研究报告的结论。而且它的分量比一张利率表所显示的更大。
日本作为全球最便宜的大规模资金来源的地位,从来不只是政策利率那个数字的事。
它关乎的是这一利率让什么成为可能:三十年来,投资者和企业借入日元,去为以美元、欧元或几乎任何其他货币计价的东西融资,因为东京让他们借得足够便宜,使这笔交易值得做。如果中国正在继承这一角色的哪怕一部分,其影响将远远超出相关的两家央行。
这种转变显现的三个地方
第一个是贸易融资,这是全球商业中不起眼的管道,让马尼拉的进口商可以向深圳的供应商付款,而双方都不必承担自己不想要的汇率风险。
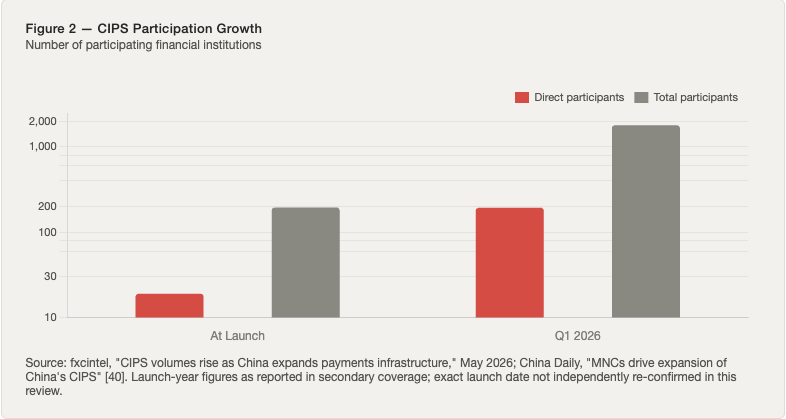
中国的人民币跨境支付系统(CIPS),是北京建立的结算网络,旨在用本国货币转移资金,而不依赖主要通过纽约和伦敦运行的美元清算系统。到今年第一季度,该系统已有 1,791 家参与金融机构,覆盖 124 个国家。该系统启动时只有 19 家直接参与者。3月,日均交易量创下纪录:约 9200亿元人民币,约合 1335亿美元,同比增长 20%。与此同时,据 SWIFT 对人民币全球使用情况的最新追踪,12月人民币在全球支付货币中排名第六,按金额计占 2.73%。
第二个是债券市场。
想直接以人民币借款的外国政府、多边贷款机构和银行,是通过所谓的熊猫债(在中国国内市场发行)或点心债(在香港离岸发行)来实现的。据 China Daily 报道,今年第一季度熊猫债发行额创下 882.4亿元人民币的纪录,发行笔数同比增长 87.5%,总规模增加一倍多。Standard Chartered 报道称,2025 年全年发行额为 1633.1亿元人民币,增长 15.6%。这两个数字在十年前都不可想象,当时中国的债券市场基本上不对外开放。
“首先,融资成本相对于美元更便宜,”总部位于新加坡的银行 DBS 的高级经济学家 Samuel Tse 上周在 Global Times 发表的一篇文章中对该报说。“其次,随着人民币使用的加快,对人民币融资的需求在增长,”他说。“第三,境内流动性依然充裕,使境内机构能够消化这种债券供应。”
境内流动性依然充裕,使境内机构能够消化这种债券供应 - Samuel Tse,DBS 高级经济学家
第三个更难看到,因为它发生在央行之间,而不是公开市场:货币互换额度和官方流动性工具,让外国银行可以直接获取中国的资金。
中国银行最近披露了一笔在新加坡的贸易融资交易,资金来自新加坡金融管理局的人民币工具,而该工具本身以两国央行之间的双边互换安排为后盾。这只是一笔交易。但它也是北京一直在悄悄将人民币流动性接入与中国内地毫无关系的金融体系的一个模板。
把这三者放在一起,呈现出的与其说是一次货币交叉,不如说是一种货币变得可用。人民币不必取代美元,甚至不必比肩日元全盛时期的作用,就足以举足轻重。它只需要变得足够便宜、足够易得,让越来越多的借款人选择它。按这一标准,中国正在赢得五年前它还不曾占据的阵地。
人民币不必取代美元,甚至不必比肩日元全盛时期的作用,就足以举足轻重。它只需要变得足够便宜、足够易得,让越来越多的借款人选择它。
陷阱:标价背后的微妙之处
上面引用的每一个利率都是国内数字。没有一个是外国公司借入人民币后换回美元、欧元或其实际花费的任何货币时实际支付的利率。
这种对冲成本由交易员所说的 CNH 隐含收益率体现,它由美元兑离岸人民币的远期价格推导而来。
它并不单纯是中国利率的函数。它随中国境外美元融资的紧松而变动,每当市场预期人民币走弱时,它就会剧烈变动,因为未来人民币走弱会使今天的对冲更昂贵。一家锁定了“便宜”的境内利率、然后又为对冲汇率风险付费的公司,最终的账单可能与中国人民银行新闻稿中的数字毫无相似之处。
一家锁定了“便宜”的境内利率、然后又为对冲汇率风险付费的公司,最终的账单可能与中国人民银行新闻稿中的数字毫无相似之处。
这个区别听起来很技术性。但它对谁才能真正从更便宜的中国资金中受益,影响极大。
一家因运输中国出口货物而以人民币收款的航运公司,没有理由进行对冲;对这家公司来说,这种交叉是真实而直接的。伦敦的一家私募股权基金借入人民币去购买以欧元计价的资产,则完全是另一回事,一旦把对冲成本计入,可能仍是借日元或美元更划算。
Icarus Asia 的报告认为,这是人们通常讲述这一交叉故事时最大的单一缺口,并指出这是任何借款人在依据这一论点采取行动之前应首先检查的事项。
这也不是一个关于中国更安全的故事
有一个值得驳斥的假设:中国的利率较低,并不是因为投资者认为它比日本更安全。
S&P Global 给予中国 A+ 评级,比最高的投资级层级低一档,Moody's Ratings 给予 A1 评级,并已在4月将其展望上调至稳定。日本的 S&P 评级同样是 A+。这两个国家在信用谱系上处于大致相同的位置。
无论是什么在驱动利差,都不是因为贷款人对北京的信任超过东京。更合理的解释是,中国央行正在应对一个与货币竞争力毫无关系的国内问题。
无论是什么在驱动利差,都不是因为贷款人对北京的信任超过东京。更合理的解释是,中国央行正在应对一个与货币竞争力毫无关系的国内问题。
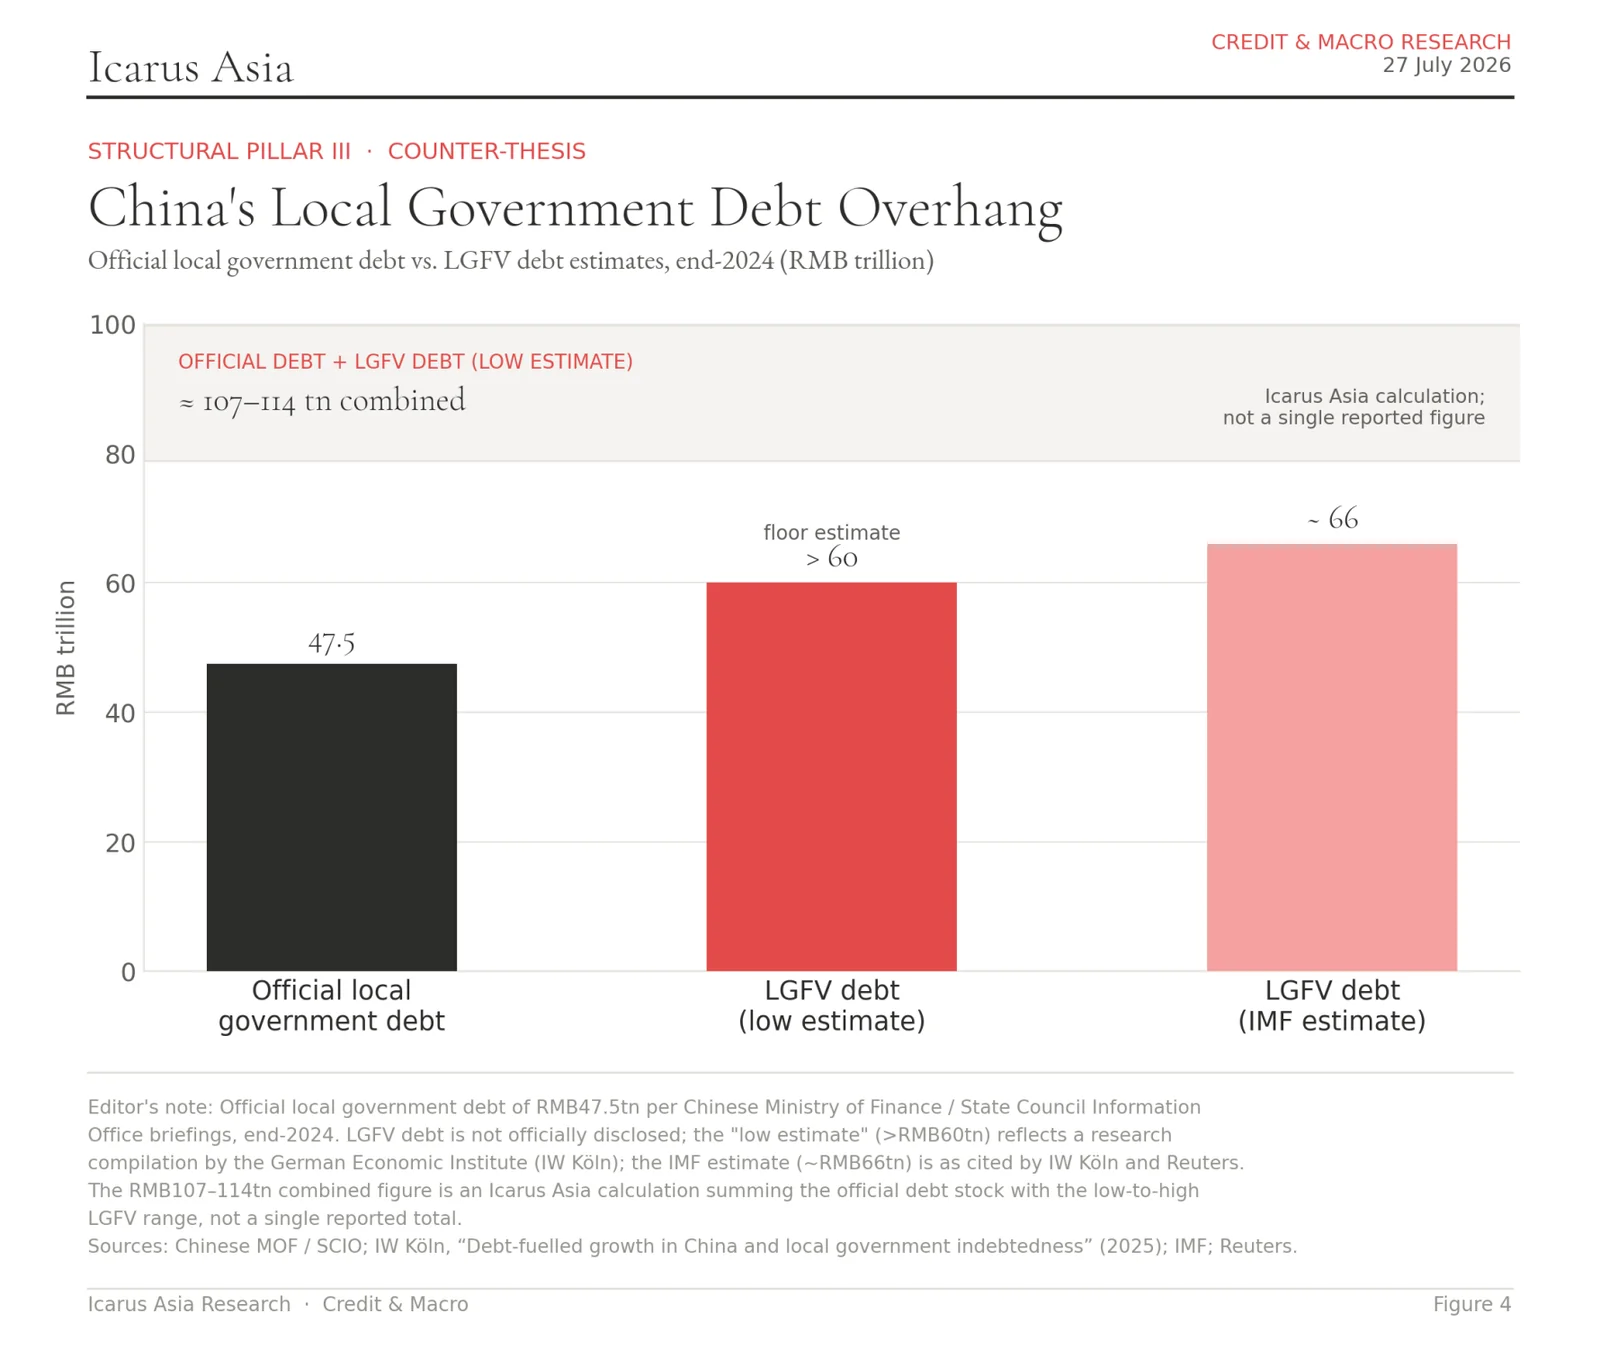
2024 年底,中国地方政府债务接近 48万亿元人民币,而与地方政府有关的融资平台,即为收费公路到工业园区等一切项目融资的表外实体,另外还欠下超过 60万亿元人民币,其中很大一部分依赖隐性的国家支持,而非自身的现金流。
Fitch 在1月警告说,房地产投资的持续暴跌正在同时抬高房地产开发商、银行和地方政府的信用风险。世界银行在12月的一份评估中表示,房地产行业更广泛的复苏可能还要一两年。
这样看来,中国人民银行的大幅放松,与其说是一家央行在从容地构建更廉价的融资体系,不如说是一家仍在救火的央行。
这并不意味着北京正在取代东京成为廉价资本提供者的论点站不住脚。相反,它表明现象背后的原因是双刃的。眼下让中国资金变得便宜的同样一些条件,也是必须以某种方式化解的条件,人们才能知道这一优势是否会持续。
没有变化的那个数字
Icarus Asia 报告中有一项统计数据,比任何利率比较都更能说明需要谨慎:世界各国央行实际选择以人民币持有的外汇储备有多少?
国际货币基金组织对全球外汇储备的最新统计显示,去年第四季度人民币的份额为 1.95%。相比之下,日元的份额当季为 5.84%,今年第一季度滑落至 5.44%。这两个数字与美元约 57% 和欧元约 20% 的份额相比,都相形见绌。
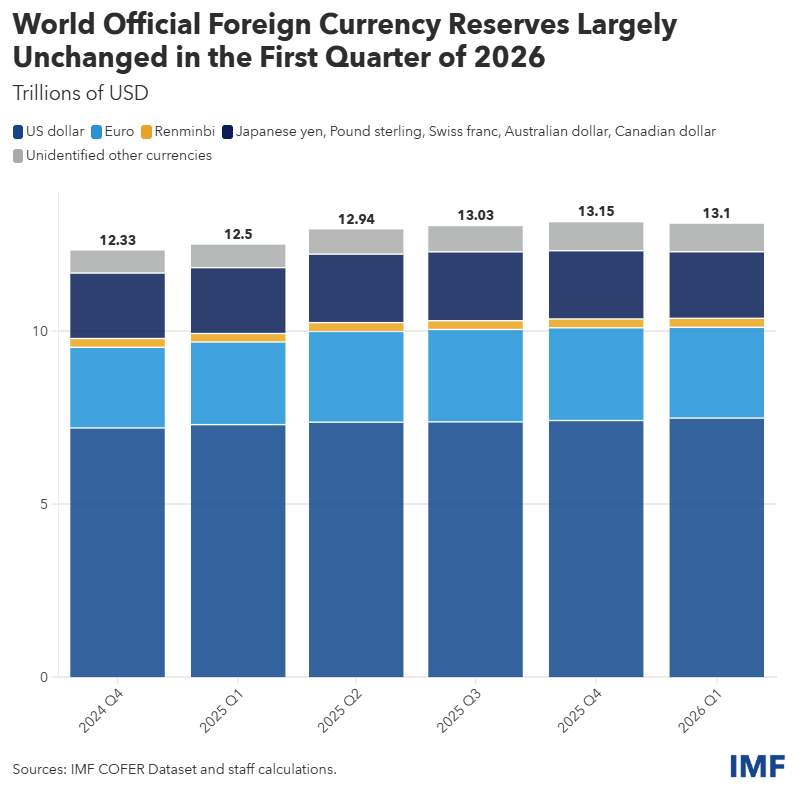
这一差距并未缩小。如果说有什么变化,那就是日元今年份额的下降使这两种货币朝着不同的方向移动,而非更靠近。
换言之,尽管越来越多的银行和企业把人民币视为可行的借款和贸易结算方式,各国央行并未把人民币当作替代性的价值储存手段。Icarus Asia 的报告区分了经济学家所说的流量(为贸易融资和发行债券的日常业务)和存量(将一国储蓄放在某种货币中的长期决定)。
换言之,尽管越来越多的银行和企业把人民币视为可行的借款和贸易结算方式,各国央行并未把人民币当作替代性的价值储存手段。
中国在前者上正在获胜。在后者上它几乎没有移动,目前也没有证据表明它即将有所行动。
接下来会发生什么
市场很快就将面临对这一论点的几项检验。
日本央行7月30日至31日为期两天的货币政策会议是其一;再次加息,甚至是关于下一次加息的鹰派言论,都会使东京与北京官方利率之间的差距朝着与这个故事所指相反的方向扩大。
中国人民银行刚满一个月的新隔夜工具是另一个:它是被大量使用,还是淡化为一个很少触及的后盾,将说明北京对保持资金便宜有多认真。
而在这两者之下,房地产市场仍在滴答作响。
如果中国的地方政府及其融资平台能在没有无序清算的情况下处理其债务,中国人民银行就有空间使政策正常化,今天的利差将按其自身逻辑收窄,而不是通过一场危机。如果不能,央行可能不得不进一步降息,其原因与从日元手中赢得市场份额毫无关系,而与维系国内金融体系不倒有关。
如果中国的地方政府及其融资平台能在没有无序清算的情况下处理其债务,中国人民银行就有空间使政策正常化,今天的利差将按其自身逻辑收窄,而不是通过一场危机。
无论哪种情况,贸易融资和债券市场中已经可见的转变,都不需要北京赢得那场争论。
拥有真实人民币收入的公司已经在借入人民币。区域性银行已经在提供人民币贸易信贷。这套基础设施——一个在 124 个国家拥有 1,791 名成员的支付网络、一个发行量屡创纪录的债券市场、悄悄为新加坡真实交易提供资金的互换额度——不会因为中国的利率优势再次收窄而消失。只是使用起来会稍微贵一些。
三十年来,这套基础设施属于日元。如今,其中一部分也属于人民币了。
作者是总部位于香港的风险与咨询机构 Icarus Asia 的研究与分析主管。
免责声明:本文基于 Icarus Asia Research 发表的原创研究与分析。完整的来源说明、数据注意事项和完整研究报告可在该公司网站上查阅。Icarus Asia Research 与本文提及的任何发行人或机构均无投资银行关系,也不持有所讨论的证券或工具的头寸。
在作出任何决定之前,请自行研究并咨询注册投资顾问。
读者评论
使用领英账号验证身份后即可发表评论。评论公开显示您的领英姓名和头像。请保持礼貌。