
仅供参考,不构成投资建议。 免责声明
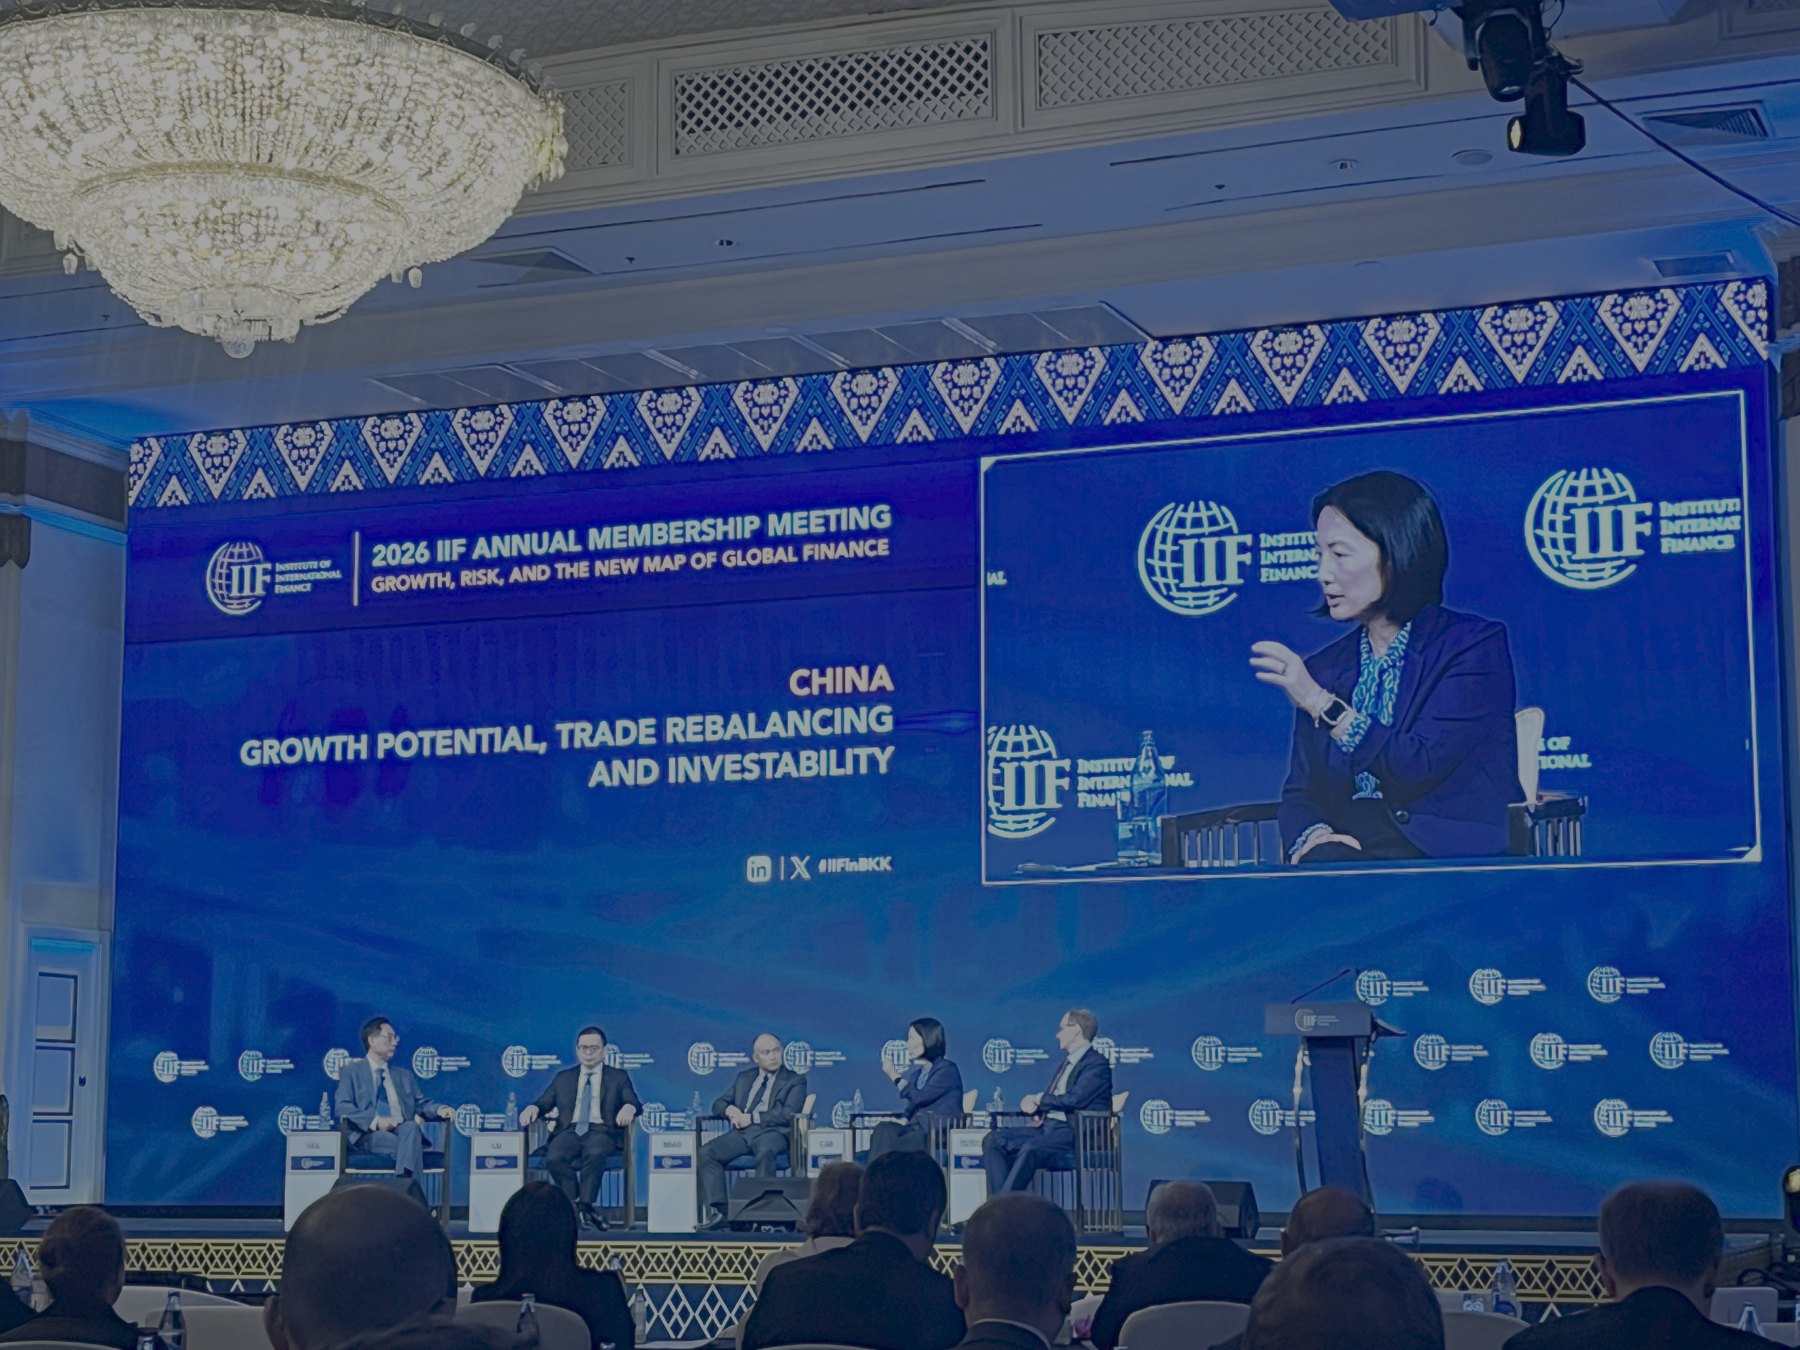
曼谷 · 经济学家周四在一场会议上表示,人工智能领域的投资规模太小,无法抵消中国持续五年的楼市低迷,这个全球第二大经济体因此找不到曾经驱动其增长的那个行业的替代品。
这一缺口体现在一个只靠一台引擎运转的经济体上。
据周三公布的海关数据,9 月出口同比增长 36.3%,远超预期。今年前九个月,半导体出货量增长 108.1%,汽车增长 54.3%。月度贸易顺差达到 1,335 亿美元,1 月至 9 月的顺差为 9,381 亿美元。
分品类出口额增速,2026 年 1–9 月(同比,%)
查看数据
| 品类 | 出口增速,2026 年 1–9 月,同比 % |
|---|---|
| 半导体 | +108.1 |
| 自动数据处理设备及其零部件 | +54.6 |
| 汽车 | +54.3 |
价格讲述的是同一个关于需求不均衡的故事。据国家统计局数据,8 月工业出厂价格同比上涨 3.8%,而消费者价格上涨 0.8%。
工厂兴旺与家庭谨慎之间的这种背离,主导了一场由 Bank of America Securities、中国国际金融股份有限公司、Nomura 和 Goldman Sachs 的经济学家参加的小组讨论。他们的意见常常左右着数十亿美元的投资。
他们在诊断上大部分一致。在解药上则意见不一。
内需是软肋。Bank of America Securities 大中华区首席经济学家 Helen Qiao 说,固定资产投资在一季度因刺激措施短暂反弹,然后从 4 月起转为收缩,延续了始于 2025 年下半年的放缓。官方数据印证了这一点。投资在一季度同比增长 1.7%,截至 4 月下降 1.6%,截至 8 月下降 7.2%。拖累最大的房地产投资下降 19.9%。
2026 年投资的年初至今变化(累计,同比 %)
查看数据
| 月份 | 固定资产投资,% | 房地产投资,% |
|---|---|---|
| 2 月 | +1.8 | n/a |
| 3 月 | +1.7 | −11.2 |
| 4 月 | −1.6 | −13.7 |
| 5 月 | −4.1 | −16.2 |
| 6 月 | −5.7 | −18.0 |
| 7 月 | −6.7 | −19.2 |
| 8 月 | −7.2 | −19.9 |
“问题在于需求太弱,”她说。消费也好不了多少。
Qiao 说,客户不断问她,人工智能能否填补这一缺口。中国有了一张为数据中心供电的新电网,而且正如客户对她所说,拥有仅次于美国的模型开发团队。
但数字对不上。
她说,Bank of America 的研究显示,与 AI 相关的投资每年不到 1 万亿元,远不足以替代房地产损失的产出。国际金融协会中国研究主管、本场讨论的主持人 Gene Ma 说,中国的数据中心投资约为美国的九分之一。
房地产问题,北京已经有五年时间去解决。
Ma 问,为什么官员们没有照搬其他国家在自身楼市崩盘后采用的做法。
Qiao 说,美国允许家庭申请破产,允许银行迅速承担损失,这种冲击使复苏可以更早开始。中国选择了软着陆。银行无法迅速核销坏账,实际上已经破产的开发商没有被清出,家庭要多年甚至数十年地继续偿还按揭。这种做法意味着眼下的痛苦较少,但会随着时间推移承受更多。没有一位嘉宾愿意为触底的时间给出日期。
官方价格数据显示,下滑尚未停止。8 月,在统计局跟踪的 70 个大中城市中,有 49 个城市的新建住宅价格环比下跌。二手住宅价格下跌的城市有 62 个。
价格环比下跌的城市数量(共调查 70 个城市),2026 年 8 月
查看数据
| 住宅类型 | 月度价格下跌的城市数量(共 70 个) |
|---|---|
| 新建住宅 | 49 |
| 二手住宅 | 62 |
央行能提供的帮助有限。
Ma 指出,过去一年基准贷款利率仅下调了 10 个基点,并问中国人民银行是否应该把利率降到零。中国国际金融股份有限公司董事总经理、首席策略师 Yanliang Miao 说不会。Miao 说,中国家庭仍把大部分储蓄放在银行存款中,利率接近零会把资金挤出银行体系,削减银行利润。7 天期公开市场操作利率为 1.4%,仍留有一定的下调空间。
央行已经在以另一种方式放松。
它以补贴利率向商业银行放贷,条件是这些资金投向受青睐的领域,包括人工智能、绿色产业和农业。Miao 称这种做法为“结构性货币政策”,并将其描述为信贷宽松。在一个正在去杠杆的经济体中,其效果有限。
Miao 说,传导被“短路”了,“因为没有人在借钱”。
这就指向了财政政策,而小组认为这一工具正在收缩,而非扩大。
Ma 称,按名义口径赤字占国内生产总值的 4%,把更广义的借款计算在内约为 9%。Nomura 首席中国经济学家 Ting Lu 说,赤字不是该看的地方。Lu 说,计入预算内和预算外支出的开支,在今年前八个月下降约 2.5%,而去年增长 3.6%。Lu 称之为“真正的财政悬崖”。
同期税收收入增长 6.6%,个人所得税收入增长 15%,因为中央和地方官员加强了对个人、企业和离岸信托的执法。曾是地方资金主要来源的土地出让收入,今年仍下降近 30%。Lu 说,如果官员试图在几个月内把这些全部收缴上来,对股市和经济的影响将不会小。
Lu 说,房地产留下的债务,比用来遏制它的各项举措更为庞大。
北京始于 2024 年末、规模为 10 万亿元的地方政府债务置换,已完成约 80%,可能没有多少实际效果。相对于地方债务总额它规模太小,而且覆盖面太窄,主要针对地方政府融资平台。Lu 估计,开发商欠下的企业间债务接近 30 万亿元,其中可能约 30% 为不良。Lu 说,任何仿照日本模式的银行清理,也必须清理这些企业之间的拖欠,否则货币政策发挥作用的渠道将继续被堵塞。
银行处在这一切的中心。
Qiao 说,官方不良贷款率低于 3%,看上去不错,但报告可能滞后,而且家庭消费信贷和按揭的质量正在恶化。利润率很薄。10 年期国债收益率约为 1.7%,是主要经济体中最低的之一,长期贷款的平均收益率略低于 2%。然而,银行股却“一飞冲天”,Qiao 说,因为投资者回避消费、房地产和其他周期性股票,转而退守与 AI 相关的公司和金融股。Ma 说,股东还能拿到 4% 至 5% 的股息率。资金正涌向与 AI 挂钩的股票,尽管其背后的投资低于经济所需。
这项技术对物价是有帮助还是有害,让小组出现了分歧。
Miao 认为,人工智能将在无法出口的服务业(如教育)中最快提升生产率。这些收益不会提高工资或出口收入。它们会压低价格,这与经典的巴拉萨-萨缪尔森效应相反,在后者中,贸易品的快速生产率增长会推高货币。“AI 是通缩性的,”Miao 说,“而中国在这方面已经面临压力。”
Miao 说,这限制了人民币的升值空间。Qiao 不同意,称新技术可以通过创造需求而推高价格。Miao 承认,由于供给限制,AI 可能在短期内推高价格,不过仅限特定行业,并坚持认为长期效应恰恰相反。
出口是所有这些疲弱需求的出路,同时也招致摩擦。
Goldman Sachs 亚太区首席经济学家 Andrew Tilton 说,针对插电式混合动力车的狭窄的自愿出口限制协议,从北京的角度看是合理的,但只覆盖极小份额的出口,传统车辆不受影响,而且是暂时的。Tilton 说,它不会改变中国出口增长的轨迹。更有意义的举措包括加快货币升值、停止限制稀土出口的威胁、取消出口退税,以及削减助长过剩供给的地方政府补贴。Tilton 说,最后一项“说起来容易做起来难”。Tilton 说,每年升值不到 3% 无法缓解贸易紧张,而远超过 5% 则会侵蚀竞争力。Ma 说,人民币在过去一年半里升值了约 6.5% 至 7%。
不过,Qiao 反对取消退税的想法。
她说,出口增值税退税在世界贸易组织规则下是合理的,也是任何实行增值税的国家的标准做法,逐个行业地削减会对出口商不公平。“这是错误的做法,”Qiao 说。中国应当通过提振内需来实现再平衡。Ma 说他本来担心嘉宾们会照稿子念。“现在看到火花了吗?”Qiao 回答说。
随着 AI 的普及,家庭面临的压力可能加大。Lu 说,由于老龄化、青年失业和 AI 的到来,加强养老金的理由正在增多。每年有超过 1,200 万名大学毕业生进入劳动力市场,其中许多人从事零工或灵活工作。Lu 说,他们中有超过 70% 没有被正式纳入养老金体系。Lu 说,中国超过 55% 的老年人每天只领到约 1 美元。Lu 的药方是提高老年人的养老金,并补贴年轻人的养老金缴费,让家庭觉得没那么需要储蓄。
Tilton 说,对全球投资者来说,制造业强劲、内需疲弱的故事如今已广为人知,人民币将会升值的看法也是如此。Tilton 说,未对冲的中国债券今年位列全球表现最佳的前三名,不过在 10 年期收益率低于 1.7% 的情况下,2027 年不太可能重演。对冲基金近期在各个市场削减了风险,但长线投资者保持了股票头寸稳定,外国买家对中国的首次公开募股表现出兴趣。
Tilton 点出了两个风险:一是他所说的“无利润增长”,即高效的中国企业在产能过剩的市场中抢占份额;二是来自北京和华盛顿两方面的监管风险。Qiao 补充说,货币、债券、信贷和部分股票的波动率都非常低,这抑制了对中国资产的胃口。她说,更大的波动可能把投资者重新吸引回来。
在结束语中,主持人说,低波动率会招来套息交易,即投资者做空低收益率货币,做多人民币和中国债券。
这个经济体呈 K 形,出口商和少数在 AI 领域领先的一线城市表现良好。
中国的企业和个人也在向海外输送大笔资金。嘉宾们说,不妨称之为资本外逃,也不妨称之为海外投资。
无论怎么叫,给投资者的建议都很简短:跟着钱走。
与会嘉宾
- Gene Ma,国际金融协会中国研究主管兼亚太区首席代表(主持人)
- Helen Qiao,Bank of America Securities 董事总经理、大中华区首席经济学家兼亚洲经济研究主管
- Yanliang Miao,中国国际金融股份有限公司(CICC)董事总经理、首席策略师
- Ting Lu,Nomura Securities 董事总经理兼首席中国经济学家
- Andrew Tilton,Goldman Sachs 亚太区首席经济学家兼新兴市场经济研究主管
来源
小组讨论之外引用的数据:
- 国家统计局,Investment in Fixed Assets from January to August 2026(固定资产投资下降 7.2%)。
- 国家统计局,Investment in Fixed Assets from January to February 2026 和 January to March 2026(分别增长 1.8% 和 1.7%)。
- 国家统计局,Sales Prices of Commercial Residential Buildings in 70 Medium and Large-sized Cities in August 2026。
- Trading Economics,China fixed asset investment, January to August 和 January to April(月度年初至今固定资产投资和房地产投资系列)。
- Mysteel,NBS: China's Jan-Aug FAI drops 7.2%, property investment slump widens to 19.9%。
- ABC News(通讯社报道),China's trade surplus hits $938 billion for Jan-Sep as pressure ramps up to rebalance trade(9 月出口增速、贸易顺差、分品类增速)。
- Trend News Agency,China's factory-gate prices outrun consumer prices by 3 points(8 月 CPI 和 PPI,援引国家统计局)。
读者评论
使用领英账号验证身份后即可发表评论。评论公开显示您的领英姓名和头像。请保持礼貌。