
ニュース · マクロ経済 · 日本, 中国
アジアで最も安い資金は、もはや東京から来ない
日本の正常化への道筋に代わり、新たな安価な資金の出し手が現れた。地域だけでなく世界に向けてだ。経済を刺激し、米国の関税の影響を打ち消そうとする中国の二本立ての戦略が、金利を低く保っている。
情報提供のみを目的としており、投資助言ではありません。 免責事項

この30年のほとんどの間、アジアで最も安い融資を探すシンガポールの銀行員やジャカルタの海運会社は、どこを見ればよいかを知っていた。日本の金利は長年にわたりゼロ近辺か、それを下回っていたため、「円を借りる」ことは戦略ではなく、反射的な行動になった。この取引は、ベトナムの工場や釜山発のコンテナ船を支え、長年にわたり、円は永遠に安いままだという前提で組まれたヘッジファンドのポートフォリオ全体を支えてきた。
その前提は揺らぎつつある。
日本は6月に政策金利を1%に引き上げた。1995年以来の高水準だ。日本銀行(日銀)は、7月30〜31日の次回会合でも据え置くと見込まれている。一方、北京では中国人民銀行(PBoC)が逆の方向に動いている。利下げと緩和を進め、6月下旬には金利1.25%の新たなオーバーナイト貸出ファシリティを導入した。大方のアナリストの予想より低く、Standard Charteredは事実上の利下げと評した。
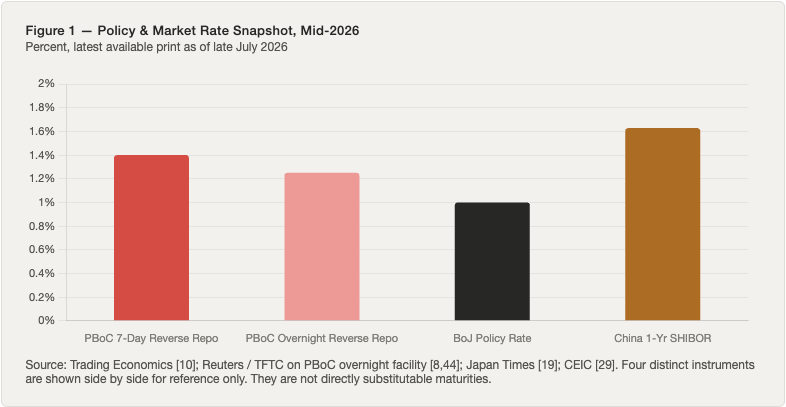
チャート上の二本の線は、まだ交差していない。
中国の基準となる7日物リバースレポ金利は1.40%で、日本の政策金利1%をなお上回っている。だが一段下、銀行同士が資金を貸し借りする際の価格に使うマネーマーケット金利を見ると、構図は逆転する。中国の1年物銀行間金利であるShibor(上海銀行間取引金利)は1月に1.628%で推移しており、他のコストを織り込めば、日本の資金調達に対して競争力があるように見える度合いが強まっている。さらに、資金が実際に国境を越えて動く市場の部分に目を向ければ、中国はすでに日本の旧来の役割を担っていると主張できる。
これは、香港を拠点とするリスク・アドバイザリー会社Icarus Asiaが今週公表した調査ノートの結論だ。金利表が示す以上に大きな意味を持つ。
世界で最も安い大規模資金の出し手という日本の地位は、そもそも政策金利の数字だけによるものではなかった。
その金利が可能にしたことによるものだった。30年にわたり、投資家や企業は円を借りて、ドルやユーロ、あるいはそれ以外のあらゆる通貨建ての資産に投資してきた。取引が成り立つだけの安さで、東京が借り入れを許したからだ。中国がその役割の一部でも引き継いでいるのなら、その影響は関係する二つの中央銀行にとどまらない。
変化が表れている3つの場面
1つ目は貿易金融だ。世界の商取引を支える目立たない仕組みで、マニラの輸入業者が、望まない為替リスクをどちらも負うことなく、深圳の供給業者に支払えるようにしている。
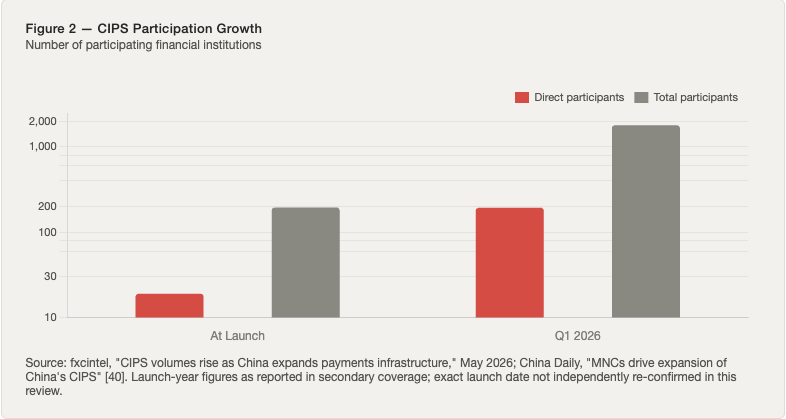
人民元クロスボーダー決済システム(CIPS)は、北京が自国通貨で資金を動かすために築いた決済網で、主にニューヨークとロンドンを経由するドル決済システムに頼らずに済む。参加する金融機関は今年第1四半期までに1,791に増え、124カ国にまたがる。稼働開始時の直接参加行は19だった。日次の平均取引額は3月に過去最高となり、約9200億元(約1335億ドル)と、前年から20%増えた。一方、人民元は12月に世界の決済通貨で第6位で、金額ベースのシェアは2.73%だった。SWIFTの最新の人民元利用状況調査による。
2つ目は債券市場だ。
外国政府や国際開発金融機関、銀行が人民元で直接調達したい場合は、中国国内市場で発行するパンダ債か、香港のオフショア市場で発行する点心債を使う。パンダ債の発行額は今年第1四半期に過去最高の882.4億元となった。China Dailyによると、案件数は前年から87.5%増え、総額は2倍超になった。2025年通年の発行額は1633.1億元で、15.6%増だったとStandard Charteredは報告している。中国の債券市場が外国人にほぼ閉ざされていた10年前には、どちらの数字も考えにくかった。
「第一に、資金調達コストが米ドルより相対的に安い」。シンガポールを拠点とする銀行DBSのシニアエコノミスト、Samuel Tse氏は、先週掲載された記事でGlobal Timesにこう語った。「第二に、人民元の利用が加速する中で、人民元建て資金の需要が高まっている」と同氏は述べた。「第三に、オンショアの流動性は引き続き潤沢で、国内の機関がこうした債券の供給を吸収できる」。
オンショアの流動性は引き続き潤沢で、国内の機関がこうした債券の供給を吸収できる。Samuel Tse氏、DBSシニアエコノミスト
3つ目は見えにくい。公開市場ではなく、中央銀行の間で起きているからだ。外国の銀行が中国の資金を直接調達できるようにする、スワップラインや公的な流動性供給の枠組みである。
Bank of Chinaは最近、シンガポールでの貿易金融案件を明らかにした。資金はシンガポール金融管理局の人民元ファシリティを通じて調達され、同ファシリティ自体は両国の中央銀行間の二国間スワップ取り決めに裏付けられている。単発の取引ではあるが、北京が中国本土とは無関係の金融システムに人民元の流動性を静かに組み込んできたやり方のひな型でもある。
この3つを合わせると、見えてくるのは通貨の乗り換えというより、通貨が使えるものになりつつあるという姿だ。人民元はドルに取って代わる必要も、全盛期の円に並ぶ必要もない。意味を持つには、借り手の数が増えていくほど安く使いやすくなれば足りる。その基準で見れば、中国は5年前には持っていなかった地歩を築きつつある。
人民元はドルに取って代わる必要も、全盛期の円に並ぶ必要もない。意味を持つには、借り手の数が増えていくほど安く使いやすくなれば足りる。
落とし穴:表面上の金利に潜む注意点
上で挙げた金利はすべて国内の数字だ。外国企業が人民元で借り、その資金をドルやユーロ、あるいは実際に使う通貨に換え戻したときに実際に支払うコストを示すものではない。
そのヘッジコストは、トレーダーがCNH連動利回りと呼ぶ指標に表れる。ドルとオフショア人民元の先物価格から算出される。
単に中国の金利で決まるわけではない。中国国外でのドル資金の逼迫度合いに応じて動き、市場が人民元安を見込むたびに急変する。将来の人民元が弱ければ、今日のヘッジは高くつくからだ。「安い」オンショア金利を確定させたうえで為替リスクのヘッジ費用を払う企業は、最終的な請求額が人民銀行の発表資料の数字とはかけ離れたものになりかねない。
「安い」オンショア金利を確定させたうえで為替リスクのヘッジ費用を払う企業は、最終的な請求額が人民銀行の発表資料の数字とはかけ離れたものになりかねない。
この区別は技術的に聞こえる。だが、人民元の安い資金から実際に誰が利益を得るのかを考えるうえで、極めて重要だ。
中国の輸出品を運んで人民元で支払いを受ける海運会社には、ヘッジする理由がない。この会社にとって、乗り換えは現実のもので、すぐに起きる。ロンドンのプライベート・エクイティ・ファンドが人民元を借りてユーロ建ての資産を買う場合はまったく別の話で、ヘッジの費用を織り込めば、円やドルで借りたほうがおそらくなお有利だ。
Icarus Asiaの報告書は、これを、乗り換えの物語が通常語られる際の最大の欠落とみなしている。この論旨に基づいて動く前に、借り手が最初に確かめるべき点だとしている。
中国のほうが安全だという話でもない
検証しておくべき思い込みが一つある。中国の金利が低いのは、投資家が日本より中国を安全とみているからではない、ということだ。
S&P Globalは中国をA+と格付けしている。投資適格の最上位層から1段下だ。Moody's RatingsはA1で、4月に見通しを安定的に引き上げた。日本のS&P格付けもA+だ。両国は信用の序列でほぼ同じ位置にある。
金利差を生んでいるものが何であれ、貸し手が東京より北京を信頼しているからではない。より妥当な説明は、中国の中央銀行が、通貨の競争力とは無関係な国内の問題と闘っているというものだ。
金利差を生んでいるものが何であれ、貸し手が東京より北京を信頼しているからではない。より妥当な説明は、中国の中央銀行が、通貨の競争力とは無関係な国内の問題と闘っているというものだ。
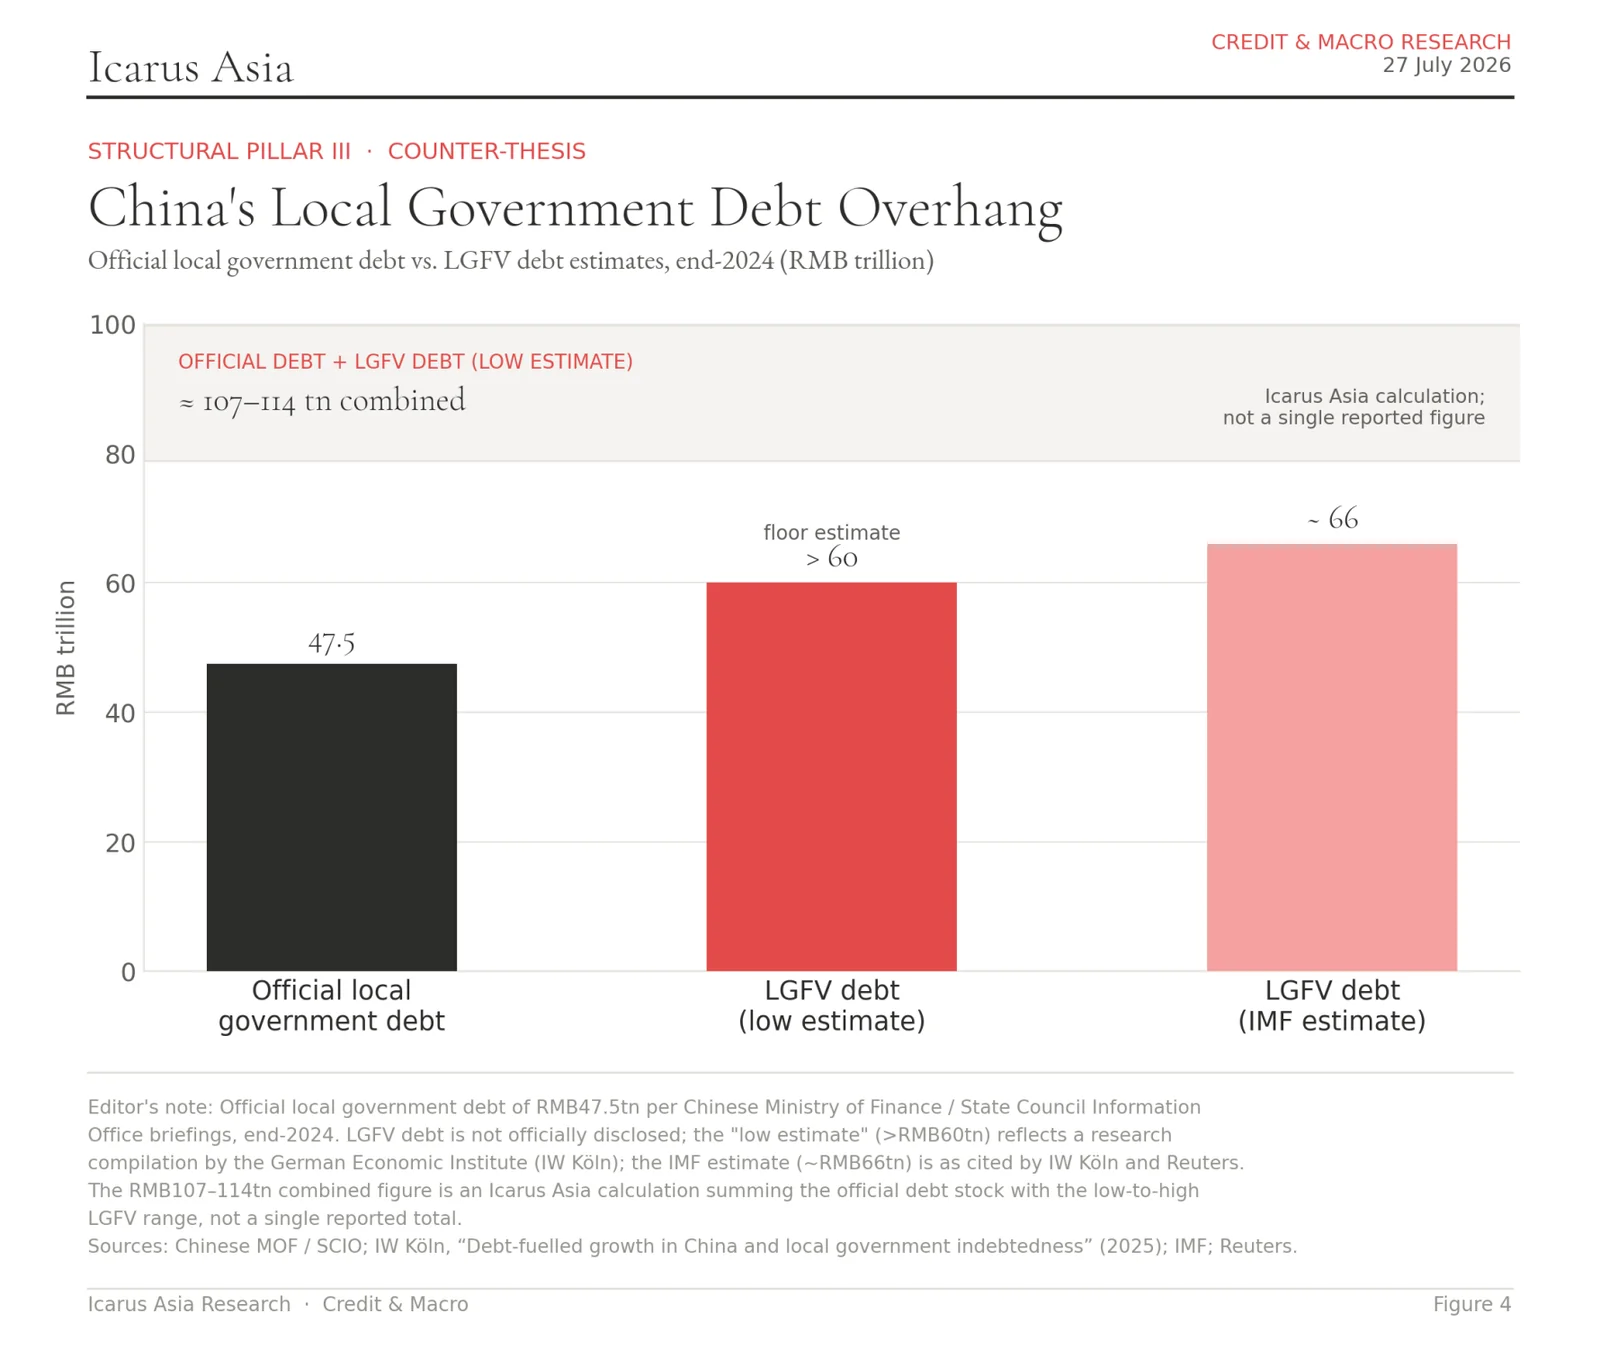
中国の地方政府債務は2024年末に約48兆元に上った。加えて、有料道路から工業団地まであらゆるものに資金を出す、地方政府と結びついた簿外の資金調達会社が60兆元超の債務を負っている。その多くは、自らのキャッシュフローではなく、暗黙の国の後ろ盾に依存している。
フィッチは1月、不動産投資の下落が続くことで、住宅開発会社、銀行、地方政府の信用リスクが同時に高まっていると警告した。世界銀行は12月の評価で、不動産セクターの本格的な回復はなお1〜2年先になりかねないと述べた。
そう見ると、人民銀行の積極的な緩和は、より安い資金調達の仕組みを落ち着いて築く中央銀行というより、なお火消しに追われる中央銀行の姿に近い。
だからといって、北京が東京に代わる安価な資本の出し手になりつつあるという主張に根拠がないということにはならない。むしろ、その背景にある理由が両刃であることを示している。現在、中国の資金を安くしているのと同じ条件が、優位性が続くかどうかを知るには、何らかの形で解消されなければならない条件でもある。
動いていない数字
Icarus Asiaの報告書には、どの金利比較よりも慎重さを促す統計が一つある。中央銀行は世界の資金のうち、実際にどれだけを人民元で保有することを選んでいるか、という点だ。
国際通貨基金(IMF)による直近の世界の外貨準備の集計では、人民元のシェアは昨年第4四半期に1.95%だった。これに対し円のシェアは同四半期に5.84%で、今年第1四半期には5.44%に下がった。どちらもドルの約57%、ユーロの約20%に比べればはるかに小さい。
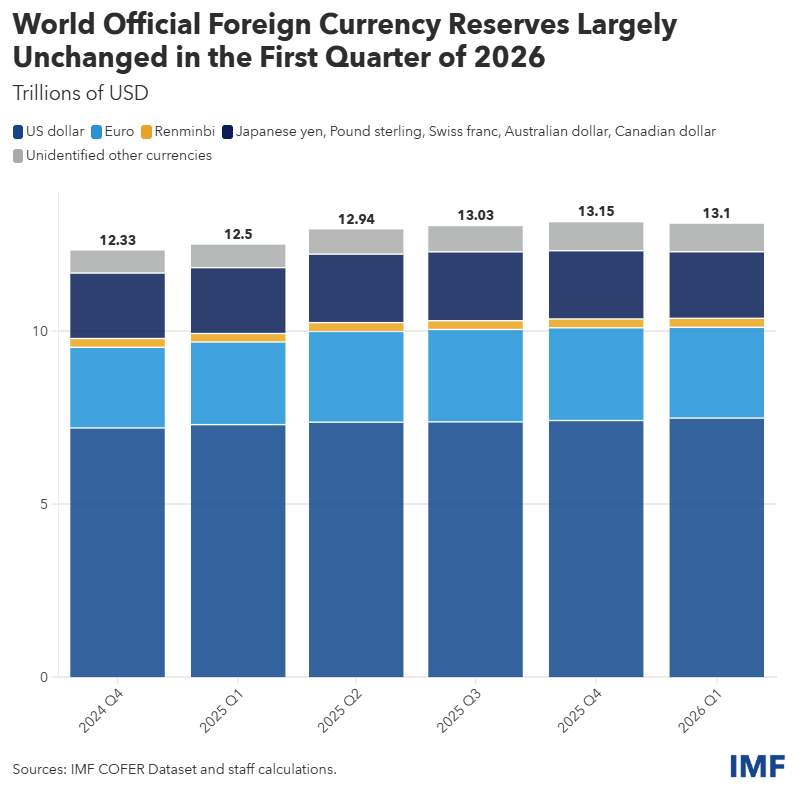
その差は縮まっていない。むしろ、今年は円のシェアが低下したことで、二つの通貨は近づくどころか、別々の方向に動いた。
つまり中央銀行は、人民元を代替的な価値の保存手段とはみていない。より多くの銀行や企業が、人民元を借り入れや貿易決済に使える手段とみるようになっているにもかかわらずだ。Icarus Asiaの報告書は、経済学でいうフローとストックを区別している。フローは貿易の資金手当てや債券発行といった日々の業務、ストックは国の貯蓄をどの通貨に置くかという長期の判断である。
つまり中央銀行は、人民元を代替的な価値の保存手段とはみていない。より多くの銀行や企業が、人民元を借り入れや貿易決済に使える手段とみるようになっているにもかかわらずだ。
中国は前者では勝ちつつある。後者ではほとんど動いておらず、それが近く動くという証拠もまだない。
今後の展開
市場は、この見立てを試される場面をまもなくいくつか迎える。
日銀の2日間の金融政策決定会合(7月30〜31日)がその一つだ。追加利上げ、あるいは次の利上げに言及するタカ派的な表現があれば、東京と北京の政策金利の差は、この物語が示す方向とは逆に広がる。
人民銀行の新たなオーバーナイト・ファシリティも、導入からまだ1カ月に満たない。盛んに使われるのか、ほとんど使われない最後の安全網になるのかは、北京が資金を安く保つことにどれだけ本気かを物語る。
そして両方の根底では、不動産市場が動き続けている。
中国の地方政府と資金調達会社が、無秩序な清算を伴わずに債務の処理を進められれば、人民銀行は政策を正常化する余地を得て、今日の金利差は危機を経ることなく、おのずと縮まる。そうならなければ、中央銀行はさらに利下げを迫られかねない。その理由は、円から市場シェアを奪うこととは無関係で、国内の金融システムを支え続けることがすべてだ。
中国の地方政府と資金調達会社が、無秩序な清算を伴わずに債務の処理を進められれば、人民銀行は政策を正常化する余地を得て、今日の金利差は危機を経ることなく、おのずと縮まる。
いずれにせよ、貿易金融と債券市場にすでに表れている変化は、北京がその議論に勝つことを必要としない。
人民元の収入がある企業は、すでに人民元を借りている。地域の銀行は、すでに人民元建ての貿易信用を提供している。124カ国に1,791の参加者を持つ決済網、記録的な発行額の債券市場、シンガポールで実際の取引を静かに支えるスワップラインといったインフラは、中国の金利面の優位が再び縮まっても消えない。使うコストが少し上がるだけだ。
30年にわたり、そのインフラは円のものだった。今は、その一部が人民元のものでもある。
筆者は、香港拠点のリスク・アドバイザリー会社Icarus Asiaの調査・分析責任者。
免責事項:本稿は、Icarus Asia Researchが公表した独自の調査・分析に基づく。出典の注記、データ上の留意点、調査ノート全文は同社のウェブサイトで閲覧できる。Icarus Asia Researchは、本稿に名前の挙がる発行体や機関と投資銀行業務上の関係を持たず、本稿で論じた証券や商品のポジションも保有していない。
投資助言ではありません。ご自身で調べ、登録された金融アドバイザーに相談したうえで判断してください。
コメント
LinkedInでログインすると、コメントを投稿できます。LinkedInの氏名とプロフィール写真がコメントの横に公開されます。礼儀正しく、話題に沿った投稿をお願いします。