
ニュース · マクロ経済 · 日本, 米国
東京での静かな会合が市場を揺さぶるかもしれない
日本銀行(日銀)の政策委員会は来週月曜日、政策金利を0.25ポイント引き上げて1.00%にするかどうかを決める。控えめに聞こえるが、その影響は小さくない。
情報提供のみを目的としており、投資助言ではありません。 免責事項

日銀の会合は6月16日に開かれる。対外資産は5兆ドル、利上げの確率は80%とされ、同行の決定は2026年の市場を動かす最も重大なテールリスクとなる。
日銀の政策委員会は来週月曜日、政策金利を0.25ポイント引き上げて1.00%にするかどうかを決める。控えめに聞こえるが、その影響は小さくない。
日本は約5兆ドルの対外資産を抱えており、これは世界のどの国よりも多い海外保有残高だ。そのうち約1.2兆ドルは米国債で運用されている。これらのポジションは、日本の金利がゼロかそれ以下だった20年間に積み上がった。東京で稼げる利回りとそれ以外の国で稼げる利回りとの差により、円を借りて海外資産を買うことは、ほぼ自動的な取引になっていた。
その差は縮まってきた。月曜日の会合は、それをさらに、しかも速く縮めるかもしれない。
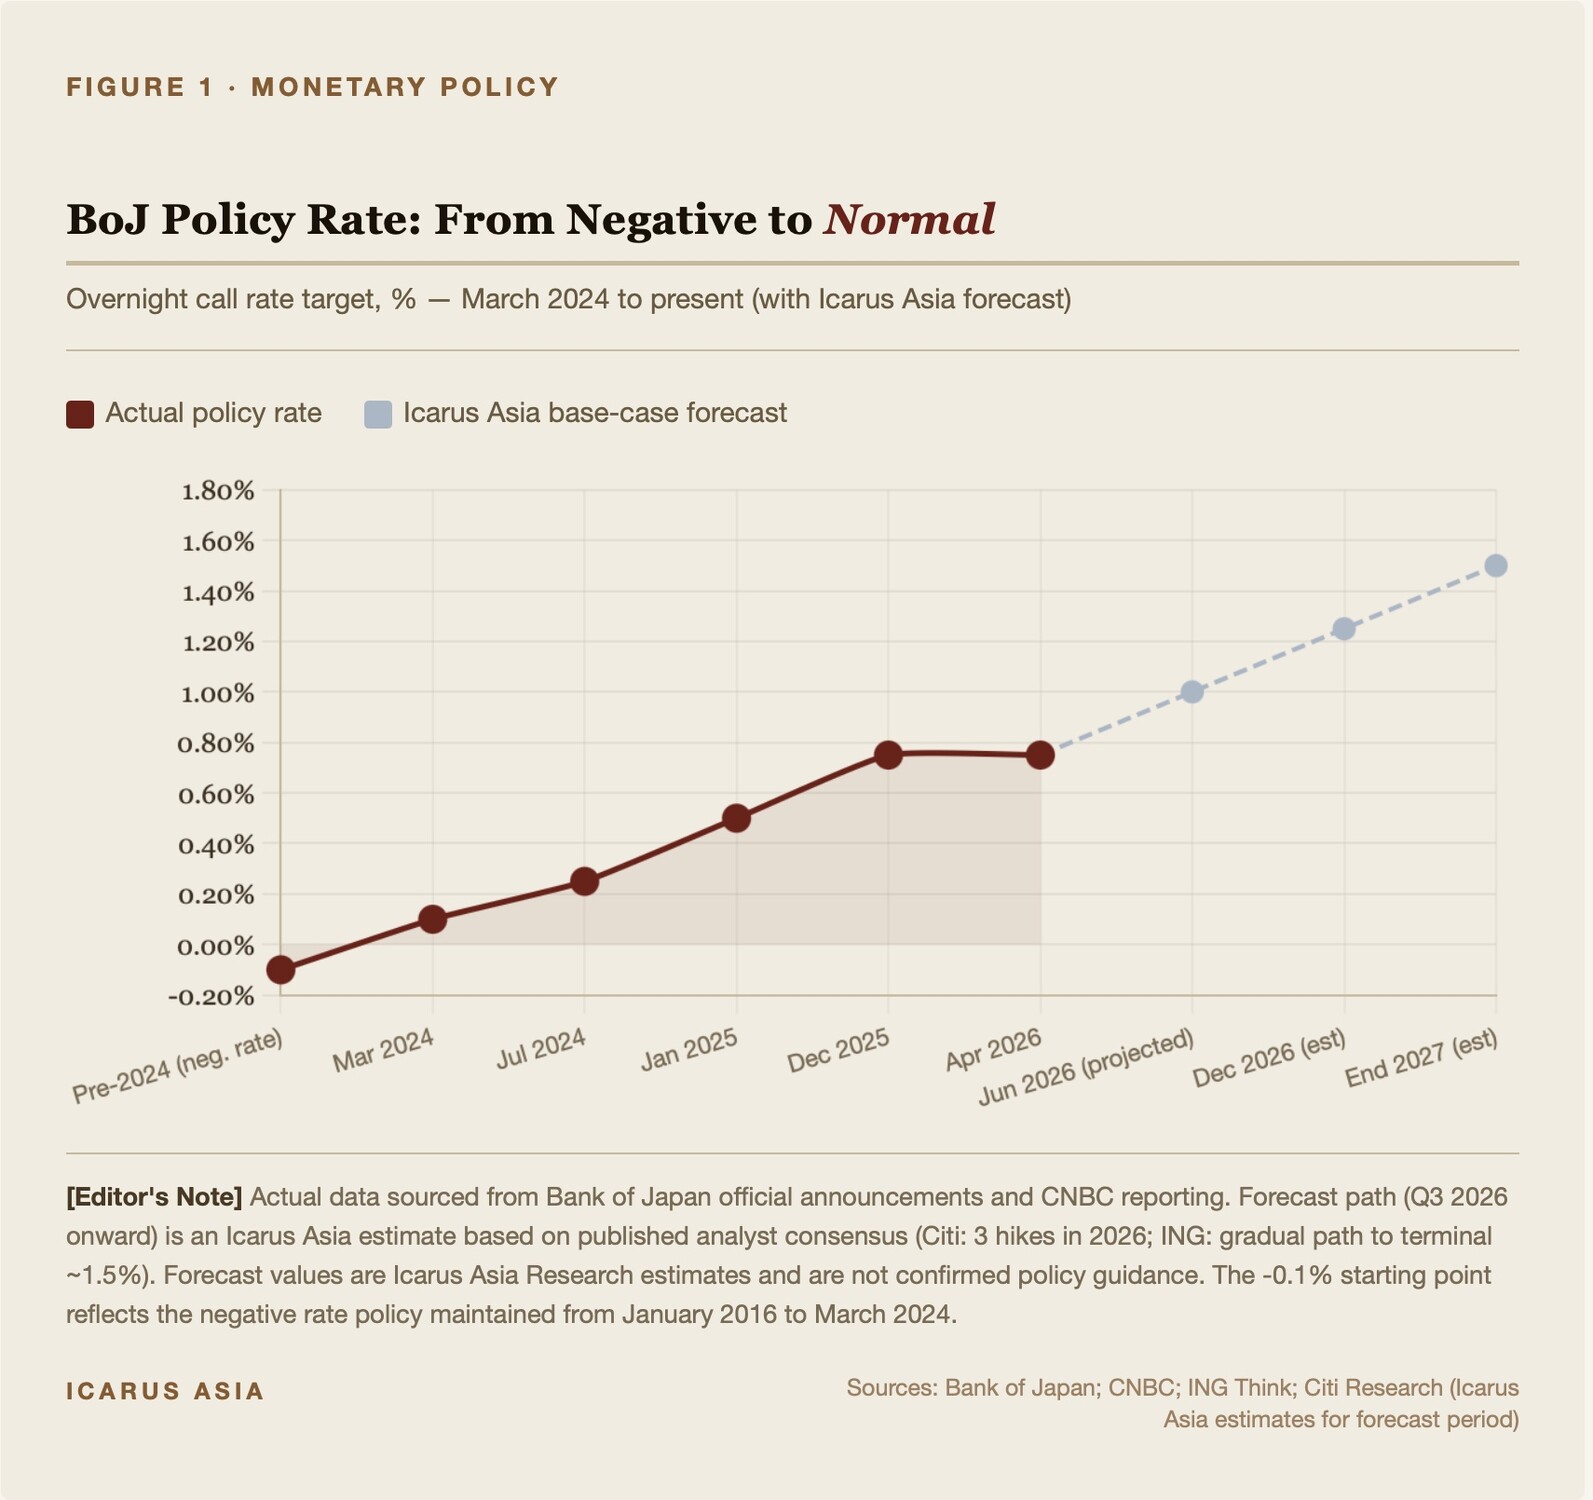
市場は、約80%の確率で利上げを織り込んでいる。30年物日本国債(JGB)の利回りはすでに過去最高の3.90%超に達し、1999年にこの債券が導入されて以来の高水準だ。日本の主要生命保険会社の半数は、今年度中に国内債券へ回帰する計画を公表している。資金の本国回帰はすでに始まっている。不確かなのは、そのペースだ。
日銀は、米連邦準備制度理事会(FRB)ほどのメディアの注目を集めない。集めるべきだ。直近の二度の事例が示すように、円キャリー取引が巻き戻されるとき、つまり安い円を借りて世界中でポジションを持った投資家がそれを手放さざるを得なくなるとき、損害は一斉にあらゆる場所に及ぶ。
直近の二度の事例が示すように、円キャリー取引が巻き戻されるとき、つまり安い円を借りて世界中でポジションを持った投資家がそれを手放さざるを得なくなるとき、損害は一斉にあらゆる場所に及ぶ
次に何が起きるか
1998年の秋、ヘッジファンドのロング・ターム・キャピタル・マネジメント(LTCM)は、自らのレバレッジの重みで破綻した。LTCMのポジションは日本で築かれたものではなかったが、取引相手の多くが、新興国、米国株、欧州クレジットにまたがる取引の資金を円で借りていた。LTCMが追加証拠金の請求に直面すると、これらの円建て資金のポジションが同時に巻き戻された。円は数週間でドルに対しておよそ20%急騰した。S&P 500は、FRBが救済を取り仕切るまでに、ピークから20%近く下落した。円自体は利上げの影響を受けていなかった。それでもキャリー取引が巻き戻されたのは、レバレッジが投資家の手を強いるからだ。
二度目の事例は、より記憶に新しい。
2024年7月31日、日銀は政策金利を15ベーシスポイント、0.1%から0.25%に引き上げた。2日後、米国の雇用統計が予想を大きく下回り、投資家が米国債で稼げる利回りと日本で借りる際に払うコストとの差が縮まった。8月5日、日経平均株価は1日で12.4%下落し、1987年のブラック・マンデー以来最悪の1日となった。VIX指数は65を超えて急上昇し、新型コロナ禍以来の水準となった。ビットコインは20%下落した。メキシコ・ペソと南アフリカ・ランドも、同じ72時間の間に売られた。円キャリー取引は、これらの資産のいずれとも直接の関係はなかった。だが、それらを保有していた投資家は、そのポジションの多くを円借り入れで賄っており、計算が成り立たなくなると、すべてが一斉に動いた。
円キャリー取引は、これらの資産のいずれとも直接の関係はなかった。だが、それらを保有していた投資家は、そのポジションの多くを円借り入れで賄っており、計算が成り立たなくなると、すべてが一斉に動いた。
ストラテジストらはその後、円キャリー・ポジション全体のうち、実際に巻き戻されたのは10〜15%にすぎないと推計した。取引の残り、つまり世界に展開された円建て資金のポジションとして約4兆ドルと推計されるものは、無傷のままだった。
月曜日の会合は、政策金利を、それよりはるかに多くの残存ポジションにとって、この取引の採算が成り立たなくなる水準に引き上げる。
波及のメカニズム
キャリー取引は、最も直接的な経路だ。
円を借りて米国債、新興国クレジット、米ハイテク株に投資する取引は、日本と世界のそれ以外の国との金利差が、ヘッジコストを賄い収益を残せるだけ広い限り成り立つ。日銀が0.75%の現在、米国の10年国債に対するキャリー・スプレッドはおよそ170ベーシスポイントで、2020年の約400ベーシスポイントから縮小した。当時はFRBが金利をほぼゼロまで引き下げ、日本はまだマイナス0.1%だった。
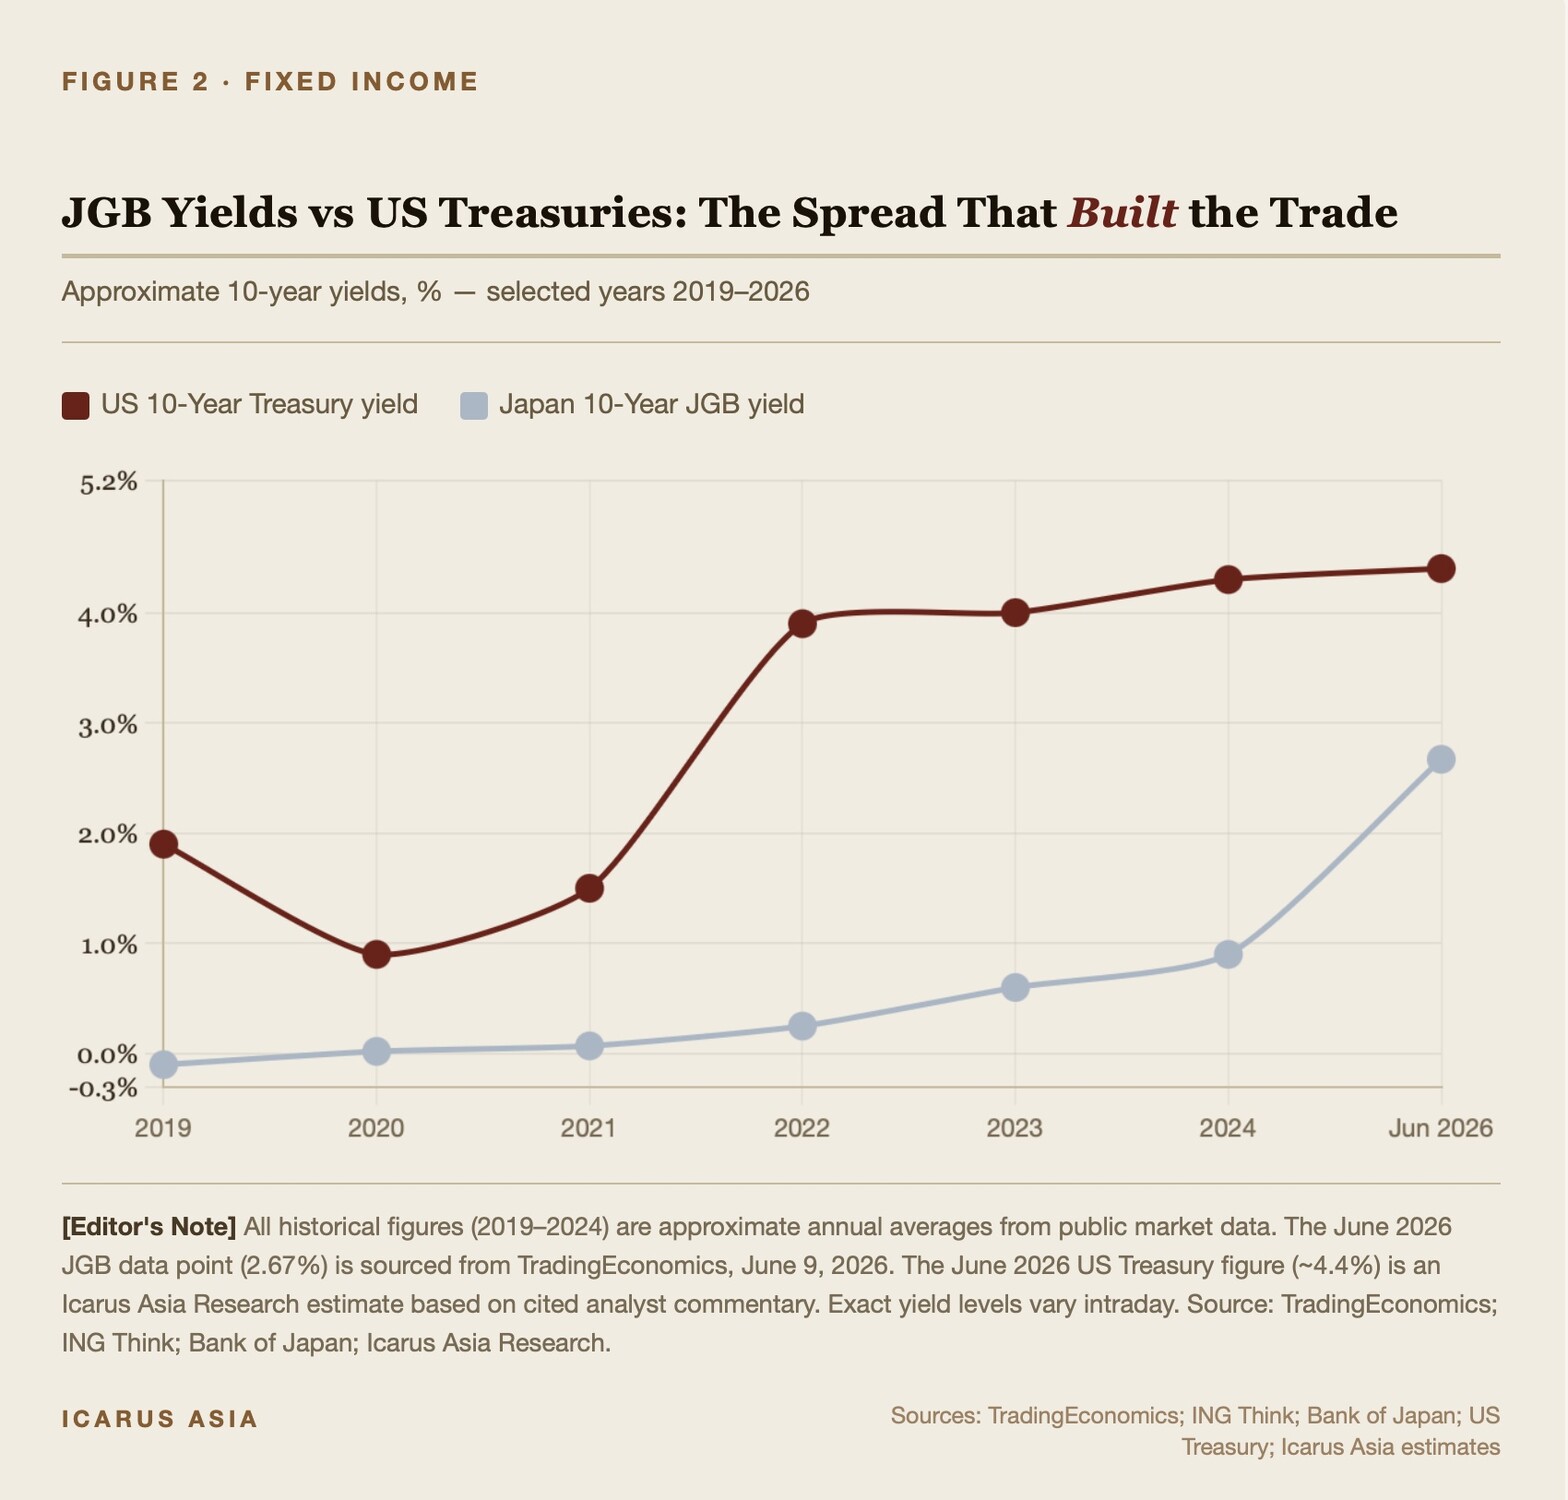
さらに25ベーシスポイント上げれば、その差はいっそう縮まる。その結果として円が上昇すれば、円の売り持ちのレッグに評価損が生じ、反対側の資産が何であれ、その強制的な売却を招きかねない。
二つ目の経路は、より遅いが、ドル額では大きい。
日本の生命保険会社や年金基金は、数千億ドルの外国債券を保有している。その大半は米国債と欧州のソブリン債で、これらのポジションは、国内の日本国債が何年もゼロ利回りだったからこそ築かれた。30年物日本国債が3.9%超で利回る今、また2025年4月に導入された新たなソルベンシー規制が、保険会社のバランスシートを国内債券の価格により密接に結び付けていることから、国内の代替手段は本当に競争力を持つようになった。円建ての負債を持つ機関は、もはや利回りを求めて海外に手を伸ばす必要がない。すでに手を引き戻し始めている。
三つ目の経路は、エネルギーを通る。
日本は一次エネルギー需要の約90%を輸入しており、価格はドル建てだ。円が弱くなると、輸入代金は二つの面で膨らむ。商品のドル建て価格と、為替レートだ。2021〜2022年のエネルギー・ショックの際、日本のLNG代金はドル建てで65%増えたが、円建てでは98%増えた。弱まる通貨が、ただでさえ痛い価格上昇を増幅したためだ。こうした代金を支払い、為替市場に介入するため、日本の公的・民間の機関は、ドル資産、主に米国債を売って円を買い戻す。利上げによる円高は、この経路の圧力を和らげる。だが、なくなりはしない。
こうした代金を支払い、為替市場に介入するため、日本の公的・民間の機関は、ドル資産、主に米国債を売って円を買い戻す。利上げによる円高は、この経路の圧力を和らげる。だが、なくなりはしない。
四つ目の経路は、2024年8月にビットコインとメキシコ・ペソを襲ったもので、純粋なレバレッジの波及だ。
最も流動性の高い資産から先に売られる。強制的な巻き戻しでは、投資家は売りたいものではなく、売れるものを売る。つまり、市場が売り注文の量を吸収できるため、米国の大型ハイテク株と流動性の高い新興国のソブリン債が真っ先に売られる。残存するキャリー取引の20〜25%でも巻き戻されれば、規模の面で2024年8月の混乱を上回る。
ポートフォリオ・マネージャーが注目している点
この状況から導かれる取引は、複雑ではない。
円買い・ドル売り。日本の生命保険会社が買い手ではなく売り手になりつつある長期の米国債のアンダーウエート。円借り入れで一部資金を賄っており、広範な巻き戻しでは連動した圧力にさらされる新興国のキャリー・ポジション(メキシコ・ペソ、南アフリカ・ランド、ブラジル・レアル)の縮小。ボラティリティ商品による米国株のテール・プロテクション。2024年8月がまだ記憶に新しいことから、会合を前にこれは割安なままだった。
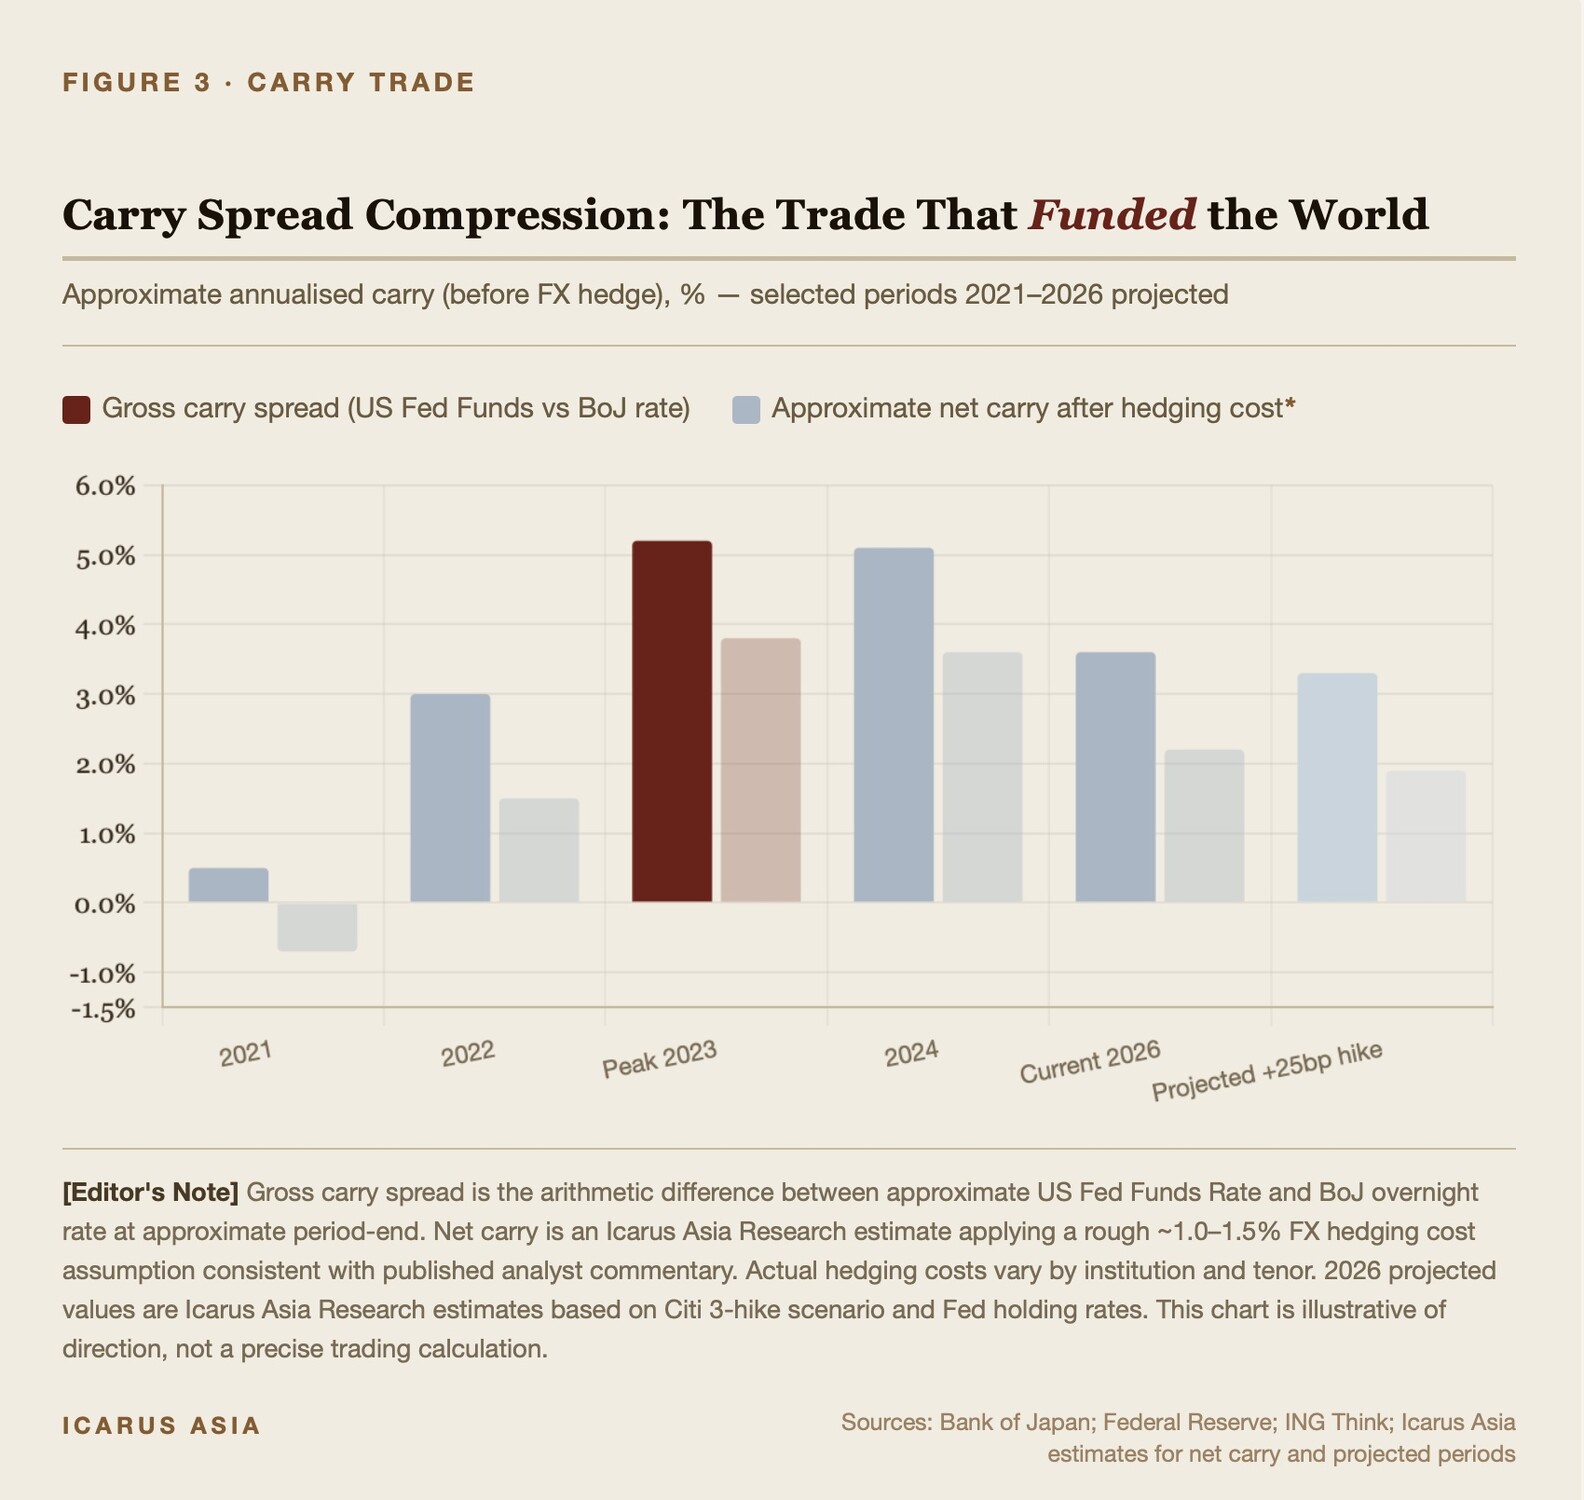
日本の保険会社が公表したガイダンスによれば、機関投資家による資金回帰の重要な閾値は、10年物日本国債の利回りで約2.5%だった。先週時点で、利回りは2.67%近辺で取引されていた。
閾値はすでに超えられた。ここからの問いは、速さだ。
より大きな変化
これは、月曜日の会合が2024年8月の再現になるという意味ではない。
市場の備えは進んでいる。利上げはおおむね織り込まれている。日銀の植田和男総裁は、中央銀行の歴史的な基準に照らして、進む方向を異例なほど明確にしてきた。
だが、備えと織り込みは、免疫と同じではない。
2024年8月そのものも、広い意味では不意打ちではなかった。キャリー取引の巻き戻しリスクは、現実になる数カ月前から議論されていた。市場を驚かせたのは、その速さ、同時性、そして広がりだった。4兆ドルの取引の10%が72時間で巻き戻されるとき、それは資金を提供した個別の資産のドアを礼儀正しく叩いたりはしない。ビル全体を吹き飛ばす。
FRBは24兆ドルの経済を運営し、世界の準備通貨の金利を決めている。欧州中央銀行(ECB)は19カ国と、常に何らかの形で存亡の危機に警戒態勢を取っている通貨同盟を監督する。中国人民銀行は、10年分の上昇を失った不動産セクターと、政府が公表をやめた若年失業率に対処している。
それらはすべて重要だ。
だが、それらのいずれも、ゼロ金利を前提に築かれた5兆ドルの対外資産を抱えているわけではない。その資産は今、日本自身の長期債が3.9%超で利回り、ポジションを生んだキャリーの採算が0.25ポイントずつ蒸発していく世界に置かれている。
この会合は、「月曜日の憂鬱」に全く新しい意味を与えることになるだろう。
筆者は、香港を拠点とするリスク・アドバイザリー会社、Icarus Asiaの調査・分析責任者。
免責事項
本記事は情報提供のみを目的としている。投資助言ではない。読者は、投資判断を行う前に、すべてのデータを自ら確認し、各自のアドバイザーに相談すること。将来予想に関する記述にはリスクと不確実性が伴い、実際の結果は、ここに記述されたものと大きく異なる可能性がある。
出典
ING Think. "Does Japan's higher rate cap materially hurt Treasuries?" — on JGB-Treasury yield gap compression.
TradingEconomics; CNBC; OANDA. Japan 30-year JGB yield in record-high range of ~3.87–3.94%, late May–June 2026. 10-year JGB yield at ~2.67% as of June 9, 2026 (TradingEconomics).
Nikkei Asia. "Half of Japan's major life insurers to expand domestic bond holdings." Aviva Investors. "Bond Voyage — February 2026: Dancing to a new tune: How Japan's Lifers are adapting to a market in flux."
Emory Economics Review. "The Unraveling of Carry Trading: How Rising Interest Rates and Yen Fluctuations Impacted Global Markets," January 2025. Federal Reserve IFDP Paper No. 899 on yen carry dynamics.
BIS Bulletin No. 90. "The market turbulence and carry trade unwind of August 2024."
Investing.com. "USD/JPY Holds Near 160 as Japan Energy Costs Pressure the Yen." IEEFA. Japan's energy dependence and LNG procurement.
IEEFA. "Japan's diversified LNG procurement strategy cannot fully shield it from global price spikes." 2022.
Goldman Sachs. Via BitMEX / FXStreet reporting, June 2026. Note: Icarus Asia does not have direct access to the original Goldman research; citation is based on published media summaries and should be treated as unverified until a primary source is confirmed.
CNBC. "Bank of Japan keeps policy rate steady while raising inflation forecast on Iran war worries." April 28, 2026.
Fortune. "The top foreign holders of U.S. debt may soon dump Treasury bonds and bring their money back home." May 17, 2026.
コメント
LinkedInでログインすると、コメントを投稿できます。LinkedInの氏名とプロフィール写真がコメントの横に公開されます。礼儀正しく、話題に沿った投稿をお願いします。