
情報提供のみを目的としており、投資助言ではありません。 免責事項
日米の協調介入は、4営業日でドル円を約40年ぶりの安値から押し戻したかもしれない。だが、日本の財政の重荷、エネルギー主導の貿易赤字、米国との金利差という主な原因には、手を付けていない。
指示は手書きで走り書きされた短いメモだった。「やること:日本円を50億〜100億ドル買う」
7月31日の閣議で、スコット・ベッセント米財務長官の前に置かれたメモ帳に書かれたその文字を、ロイターのカメラマンが捉えた。この日、米国は、ドルに対して約40年ぶりの安値を付けたばかりの円を支える日本の介入に加わった。
日本はすでに最も重い役割を果たしていた。
7月30日木曜日、財務省は円を買うために推定528億ドルを売った。日本銀行(日銀)のデータを引用したFT Alphavilleによると、東京がこれまでに行った1日の介入としては過去最大だ。
米国は翌日に加わった。
その金曜日、ワシントン側の介入が公になる数時間前に、日銀は政策金利を1%に据え置いた。Japan Economy Watchニュースレターの筆者、リチャード・カッツ氏によれば、一部のトレーダーが予想していた0.25ポイントの利上げは見送られた。日本の財務省は翌週月曜日の8月3日、協調介入を公式に認めた。
オランダのINGによると、日米両政府が共同で円を買ったのは1998年6月以来で、当時はアジア通貨危機のなか、円がドルに対して150円を割り込んでいた。ある尺度では、効果はあった。7月下旬に約164円まで下げていたドル円は、金曜日の終値までに約157円に戻し、翌月曜日には日中安値の155円近辺を付けた。米連邦準備制度理事会(FRB)の為替レート・データによる。
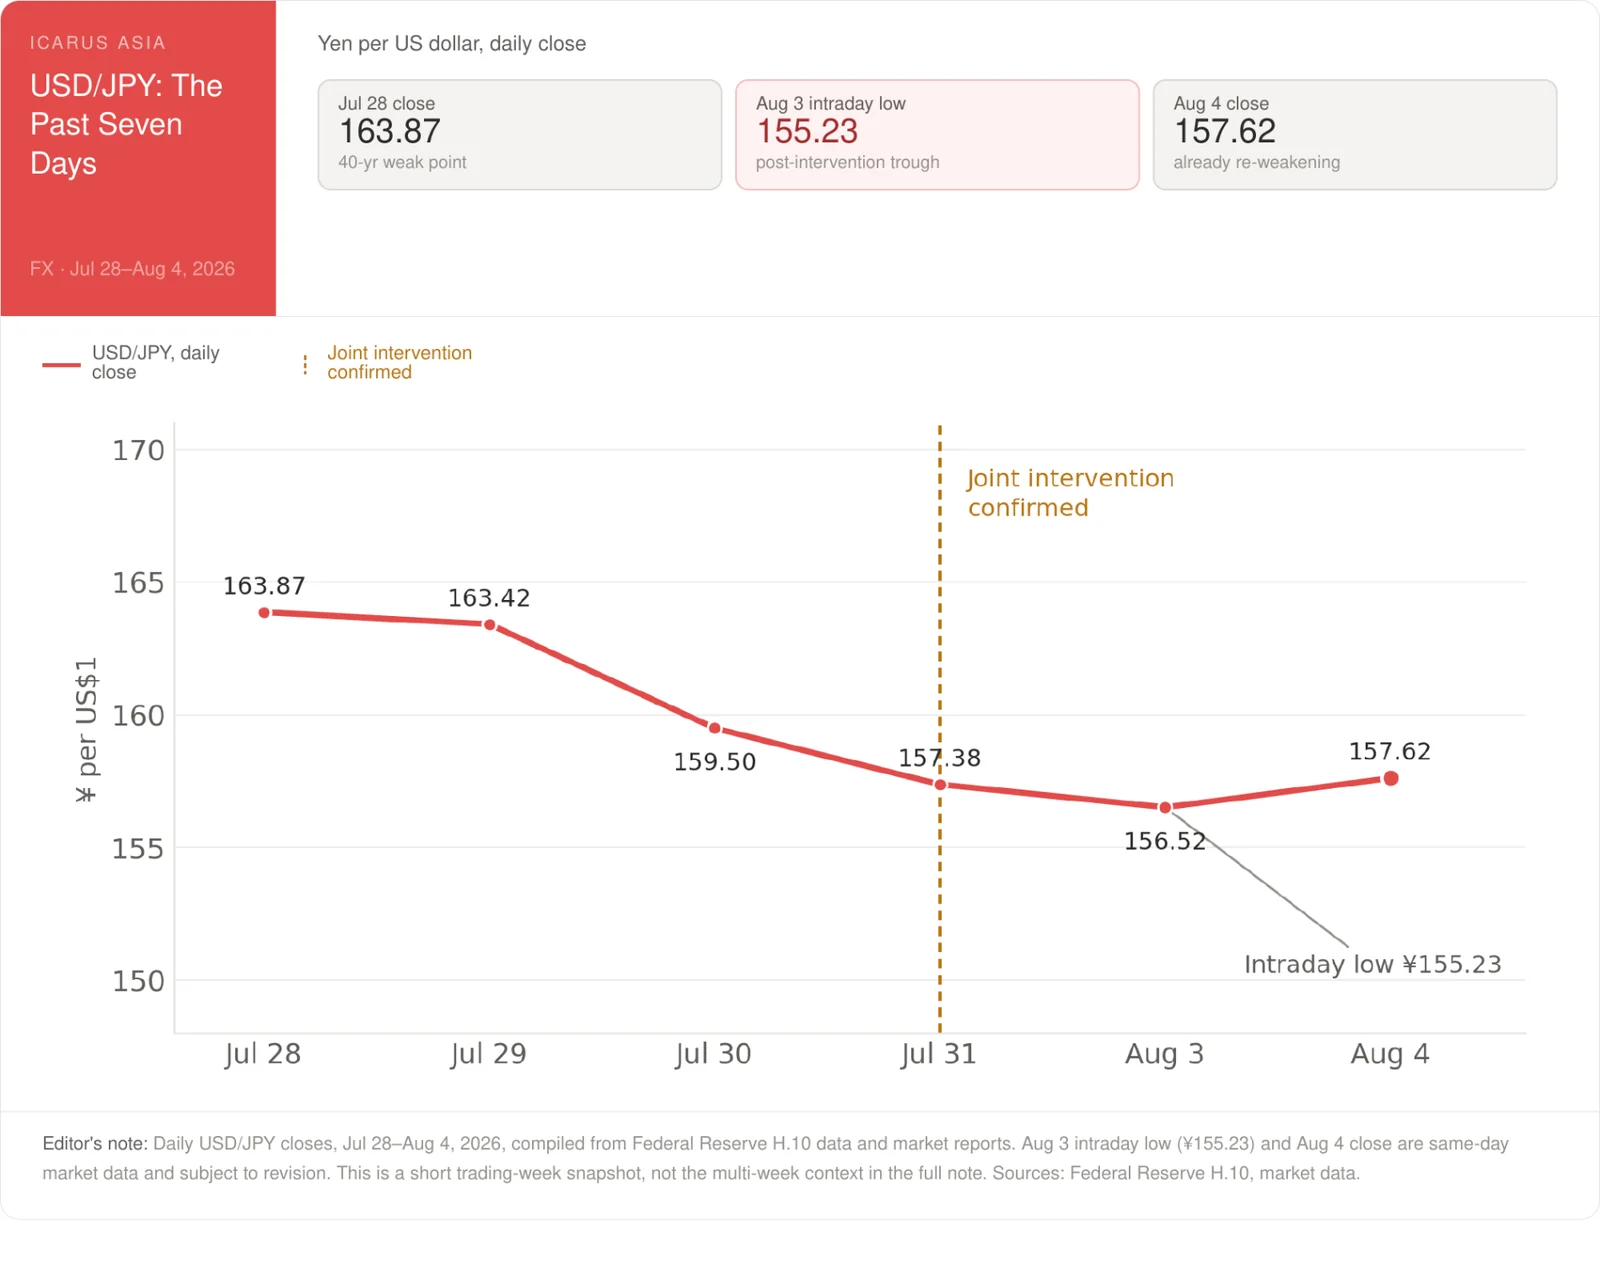
そこで問いは、4日間の通貨支援は結局、何を解決するはずだったのかに移った。
シーシュポスの課題
「ファンダメンタルズに起因する通貨安を食い止めようとする場合、為替市場への介入は愚か者のゲームだというのが、経済学者の圧倒的多数の見解だ」。ノースイースタン大学の経済学・公共政策名誉教授、ウィリアム・ディケンズ氏は、Northeastern Global Newsに語った。
ここで動かしているファンダメンタルズは三つあり、7月最終週にそのどれも動かなかった。
一つ目は債務だ。
国際通貨基金(IMF)によると、日本の2026年の一般政府総債務は国内総生産(GDP)比227.8%で、先進国のなかで群を抜いて高い比率だと、Northeastern Global Newsは報じた。(IMFの別の世界経済見通しのデータベースでは、この数字は204%近くとなっているが、この差は事実をめぐる対立ではなく債務の測り方の違いを反映している。どちらの数字でも、語る内容は同じだ。)
ノースイースタン大学で国際金融を研究するFabricius Somogyi氏は、同メディアに対し、日銀が長年、利回りを抑えるために国債を買ってきたと語った。金利がより速く上昇すれば、その債務の借り換えがはるかに高くつくためだ。これが日銀が0.25ポイントずつしか動かない本当の制約であり、慎重さそのもののためではない。
二つ目はエネルギーだ。
日本は原油のほぼすべてを輸入し、国内ではほとんど精製していない。イラン情勢や米国の関税もあって世界の価格が上がるなか、日本は引き続きドルで代金を払うほかないと、Northeastern Global Newsは報じた。「こうした状況では、投機筋はほぼ必ず勝つ」と、ディケンズ氏は、貿易赤字が続く国の通貨に何が起きるかをこう説明した。
こうした状況では、投機筋はほぼ必ず勝つ - ウィリアム・ディケンズ氏、ノースイースタン大学経済学・公共政策名誉教授
三つ目はワシントンと東京の金利差で、ここでは教科書的な説明が通用しなくなり始めている。
カッツ氏は、CNNに介入について語ったのと同じ日にJapan Economy Watchに寄せた記事で、両国の10年債の利回り差が、2024年10月から今夏までに約4ポイントから2ポイント未満へと、実際には半分に縮まったと指摘している。
標準的なモデルでは、この縮小は円高に働くはずだった。ところが円は下げ続け、150円前後から164円まで下落した。
「報道で引用された専門家の多くは、米日の金利差という一つのファンダメンタルズにしか注目していない」と、カッツ氏は書いた。「彼らは、日銀が利上げすれば円は大きく上がると主張する」。この見方に反して、「日本の金利が上がっても、円の下落を大きく反転させるには足りないというのがデータの示すところだ」と同氏は論じた。
日本の金利が上がっても、円の下落を大きく反転させるには足りないというのがデータの示すところだ。 - リチャード・カッツ氏、Japan Economy Watch
介入の算術も、それ自体が疑問を生む。
あちらから奪い、こちらを賄う
FT Alphavilleに寄稿したToby Nangle氏の試算では、財務省の為替安定化基金(ESF)とFRB自身の口座に分かれた米国の外貨準備の合計は約380億ドルで、そのうち約69%は円やドルではなくユーロで保有されている。
ニューヨーク連銀が両口座のユーロ資産をすべて売却すれば、約263億ドルの現物の買い余力を確保できるとNangle氏は試算する。これは、木曜日の日本の取引単体の半分にも満たない。FT AlphavilleとFortuneはともに、連銀は自らの分担分を、ドルをそのまま売るのではなく、財務省に代わって外貨準備のユーロを売って賄ったと報じた。
ニューヨーク連銀が両口座のユーロ資産をすべて売却すれば、約263億ドルの現物の買い余力を確保できるとNangle氏は試算する。 - Toby Nangle氏、FT Alphaville
Fortuneは複数の元当局者に取材し、彼らはそれを奇妙なやり方だと評した。
元財務次官補(国際問題担当)のEdwin Truman氏は「奇妙だ」と述べ、第三の通貨を売ることは、ドルを直接売るほどの効果はないとFortuneに語った。
ピーターソン国際経済研究所の上級フェロー、Robin Brooks氏は、Fortuneが引用したSubstackへの投稿で、もっと率直に述べた。
「私の考えでは、この種のひねりは米国の参加の有効性を損なう。為替介入は信認のゲームだ。市場に疑問を抱かせる理由を与えることは、何よりも避けたい」。財務省に40年勤め、現在はOMFIF(公的通貨金融機関フォーラム)の米国部門の議長を務めるMark Sobel氏は、Fortuneへのメールでのコメントで、これを仕組みの問題ではなく権限の問題と位置付けた。「財務省の為替安定化基金はヘッジファンドではない」
外貨準備の算術は、FRBのFIMAレポ・ファシリティを指し示す。これは、海外の中央銀行が米国債を担保に最長7日間ドルを借りられる制度で、国債を売却せずに済む。INGによれば、現在の上限は取引相手1先あたり600億ドルだ。
ベッセント氏は、この上限の引き上げを公に求めてきた。東京が再び木曜日の規模で動く必要が生じれば、上限がいかに早く効いてくるかを示す兆候だ。米国債を直接売るのが、明白な代替手段となる。
もぐらたたき
日本は1.14兆ドル超の米国債を保有しており、これは外国勢として最大の保有国だと、Northeastern Global Newsが引用した米政府のデータは示している。しかし、売却すれば米国の利回りが上がる。過去最大の赤字を抱えるワシントンが、海外の買い手に現れ続けてもらう必要が切実なときにだ。
その利回りには、並行して進む独自の物語がある。
上院は5月13日、ケビン・ウォーシュ氏をFRB議長として54対45の賛成多数で承認した。CNBCによると、現代のFRB議長の承認としては最も僅差だ。ウォーシュ氏は就任当初に政策金利を据え置いてきたが、長期の米国債利回りは上昇した。Japan Macro Advisorsの大久保拓治氏(Takuji Okubo)が集計した債券市場のデータでは、30年債は7月30日に5.21%で引け、2007年以来の高水準となった。
Okubo氏は、日本国債(JGB)の予測モデルに、同氏が「ウォーシュ要因」と呼ぶものを組み込んだ。5月から積み上がり、11月まで積み上がり続けるリスクプレミアムのショックで、年末までに日本の10年債と30年債の利回りを10〜15ベーシスポイント押し上げると推計している。同氏はこれを、コンセンサスではなく自らのモデルだと説明する。ただ、その方向は、日本自身の債券市場、つまり今年30年債の利回りが記録更新を繰り返している市場で、すでに表れていることと合致する。
現在の逼迫が収まったあとに何が起きるかには、最近の前例があり、それは心強いものではない。
日本は4月と5月にすでに、単独の円買い介入に推定700億ドルを使ったと、INGは指摘した。それでも数カ月後、ドル円は164円と新高値を付けた。INGで為替を担当するChris Turner氏とMichiel Tukker氏は、この手法で日本が収めた唯一の本当の成功である2024年は、介入そのものが何かを変えたからではなく、主に米国の金利サイクルの実際の転換と重なったから成功したのだと論じる。
今回は同様の転換がなければ、「協調介入でさえ、ドルの上昇を反転させるのではなく、減速させようとするもう一つの試みとして記憶されるリスクがある」と、両氏はING Thinkのノートに書いた。
両政府が実際に何を買ったかを示す最も明確な証拠は、これから市場がどう動こうと、独自のスケジュールで明らかになる。
金準備法の下で、財務長官は月末から30日以内に、為替安定化基金の月次財務諸表を議会に開示しなければならない。この要件は、Nangle氏がFT Alphavilleで指摘した。
7月分の報告書は8月30日ごろに出る見通しで、ワシントンが何を、どのように買ったかを初めて実際に確認できる機会となる。
筆者は、戦略アドバイザリー、地政学リスク評価、マクロ経済分析、企業調査を専門とする独立系コンサルティング・金融調査会社、Icarus Asiaの調査・分析責任者。
レポート全文はこちら - https://icarusasia.com/research/us-japan-yen-intervention
ご注意:この調査は、適格投資家であると自己申告した方のみが閲覧できます。個人投資家は閲覧できません。
免責事項:投資助言ではありません。ご自身で調べ、登録された金融アドバイザーに相談してください。
出典
C-SPAN. "Senate Confirms Kevin Warsh as Fed Chair, 54-45." Video, May 13, 2026. https://www.c-span.org/clip/us-senate/senate-confirms-kevin-warsh-as-fed-chair-54-45/5200274
CNBC. "Kevin Warsh Wins Senate Confirmation as the Next Federal Reserve Chair." May 13, 2026. https://www.cnbc.com/2026/05/13/kevin-warsh-wins-senate-confirmation-as-the-next-federal-reserve-chair.html
International Monetary Fund. "IMF Executive Board Concludes 2026 Article IV Consultation with Japan." Press Release No. 26/105, April 3, 2026. https://www.imf.org/en/news/articles/2026/04/02/pr-26105-japan-imf-executive-board-concludes-2026-article-iv-consult
International Monetary Fund. World Economic Outlook Database, April 2026. https://www.imf.org/en/publications/weo
Katz, Richard. "CNN Interviews Me On Joint US-Japan Intervention To Strengthen the Yen." Japan Economy Watch(Substack), Aug. 4, 2026.
Nangle, Toby. "How Big Was the American JPY Intervention?" FT Alphaville, Financial Times, Aug. 2026. https://www.ft.com/content/e279135e-cd6e-46d4-b80b-2e6b0c0901a9
Okubo, Takuji. "The Warsh Factor in the JGB Curve." Japan Macro Advisors (Substack), Aug. 3, 2026, with accompanying chart-data pack.
Osmonbekov, Mia. "The U.S. Is Using Euros, Not Dollars, to Prop Up the Yen, and It May Backfire." Fortune, Aug. 3, 2026. https://fortune.com/2026/08/03/yen-dollar-intervention-euros-bessent-japan-debt-yields/
Stening, Tanner. "US-Japan Joint Intervention in the Yen May Have Worked — for Now, Experts Say." Northeastern Global News, Aug. 3, 2026.
Turner, Chris, and Michiel Tukker. "Washington Joins the Fight for the Yen." ING Think, Aug. 3, 2026.
コメント
LinkedInでログインすると、コメントを投稿できます。LinkedInの氏名とプロフィール写真がコメントの横に公開されます。礼儀正しく、話題に沿った投稿をお願いします。