
ニュース · 金利・為替 · 日本, 米国
別の名で呼んでも、イールドカーブ・コントロールはウォール街にとって甘い香りがしない
今月のある時点で、米財務省は自らの歴史に手を伸ばし、ほとんど誰もが忘れていた債券を買い戻した。
情報提供のみを目的としており、投資助言ではありません。 免責事項
スコット・ベッセント米財務長官は、米財務省の国債買い戻しの拡大は流動性の供給にすぎず、長期債の利回りに上限を設ける隠れた措置ではないと述べている。その仕組みはおおむねこの主張を裏づけるが、自らの信認問題と闘う米連邦準備制度理事会(FRB)議長と、円を守るための並行した介入が、この説明を割り引いて受け止めさせている。
今月のある時点で、米財務省は自らの歴史に手を伸ばし、ほとんど誰もが忘れていた債券を買い戻した。
数年前にクーポン1.875%で発行された30年債で、いまは額面1ドルにつき52.375セントで放置されていた。9170万ドルの買い戻し費用を賄うため、政府は約4%で借り入れた。ベテランのアナリスト兼ジャーナリスト、Wolf Richter氏によると、この債券は米財務省に年間約330万ドルの利払いを課していた。これを償還するために発行する債務は、代わりに年間約370万ドルかかる。中央銀行と政府債務を約20年取材してきたRichter氏は、居心地の悪い結論に至った。米政府は、自らの利払い負担をわずかに増やすために、実際のカネを使ったばかりだというのだ。
もちろん、米財務省はそのようには説明しなかった。
8月19日付の発表で、トランプ政権の米財務省は、利回り曲線の10〜30年ゾーンでの「流動性支援」買い戻しの上限を、1回当たり20億ドルから40億ドルへ少なくとも倍増させ、9月9日から11月第1週まで続けると述べただけだった。
一見すると、この措置は単なる日常の事務にすぎず、ディーラーが貸借対照表に抱えきれずにいた流動性の低い既発債(オフ・ザ・ラン債)を吸収する仕組みだった。米財務省は、特定の利回りを守る意図はないと、自らの文言で慎重に否定した。
しかし数時間のうちに、ウォール街のトレーディング・デスクや顧客向けノートの議論は、流動性という言葉をはるかに通り越し、まったく別の言葉、長短金利操作(イールドカーブ・コントロール、YCC)に落ち着いた。
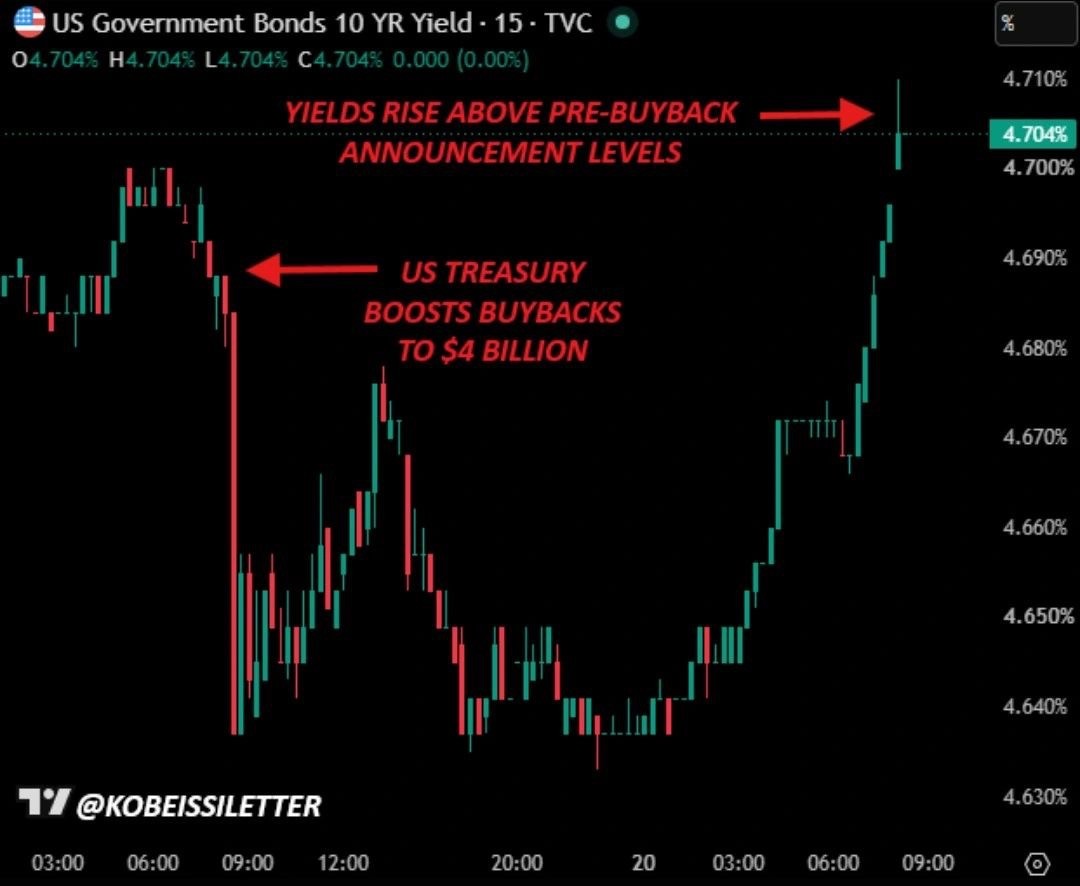
これは、FRBがかつて1942年から1951年まで、政府自身の借り入れコストを抑えるために使った緊急の戦時の手段であり、日本が2016年から何らかの形で運用してきた政策でもある。翌日には、ベッセント長官自身が、この措置は40億ドルを超えて拡大しうると公に認めていた。初回の発表で最大9ベーシスポイント低下した30年債利回りは、すでにその動きの半分超を戻していた。
8月19日の出来事が長短金利操作に当たるのか、それともそこへの第一歩にすぎないのかは、今年の債券市場で最も重大な論争の一つになった。そしてその答えは、イデオロギーよりも、より限定的で検証しやすい問いにかかっていることがわかる。
誰が、誰のカネで、何を守っているのか。
割引
中央銀行と政府債務を約20年にわたり自身のサイトWolfStreetで追ってきたWolf Richter氏は、この取引の計算をやり直し、イールドカーブ・コントロールを懸念する人々の見方とは大きく異なる結論に達した。
同氏の異論は、米財務省の買い戻しプログラムが攻撃的になりすぎたというものではない。管理すると称する債務に照らせば、このプログラムはほとんど存在しないに等しい、というものだった。
8月の発表で追加される買い入れ余力は、3カ月にわたって約140億ドルで、償還まで10年以上ある10兆ドル超の米国債の約0.14%にすぎない。しかも、米財務省は安い古い債務を、買い入れの資金を賄うために発行する高い新しい債務で償還するため、この取引は政府の短期的な利払い費用を下げるどころか、引き上げうる。上述の1.875%の債券で見られた計算がまさにそれだ。
Richter氏は、古くからの読者が知るとおり色彩豊かな言葉を厭わない人物で(同氏のサイトは以前Testosterone Pitという名だった)、この作戦全体を「ごまかし」と呼んだ。つまり、発行済み債務の残高そのものよりも、それを値付けするトレーダーの心理を狙った策だというのだ。
Richter氏の懐疑は、何もないところから生じたわけではない。
ジャネット・イエレン氏のもとで、米財務省は2024年4月にこの形の買い戻しを始めた。10年債利回りが前年10月に一時5%に触れた後のことで、それでも上昇は続いた。ベッセント氏の米財務省は2025年夏に、この作戦の上限を1回10億ドルから20億ドルへすでに一度倍増させており、これは当時、同省史上最大とされた買い戻しに続くものだった。それでも上昇は止まらなかった。今回の倍増の直前の数日間、30年債利回りは5.3%近辺で推移し、2007年以来の高水準にあった。
FedWatch Advisorsを率い、Yield Curve Controllerというニュースレターを書いているBen Emons氏(MBA、MsF)は、別の数字を検討し、Richter氏の一蹴と、他所で広がる警鐘との中間に着地した。
同氏の計算では、9月9日から11月4日にかけて、米財務省は10〜30年債を約640億ドル買い戻す一方、同じ期間に約1680億ドルの長期債を新規発行する。買い戻しと発行の比率は35〜40%程度となる。2000〜2002年と2024〜2026年という、直近の比較可能な2つの局面では、この比率は8〜12%に近かった。
言い換えれば、これが何であれ、米財務省がこれまで行ってきた規模の作戦ではない。
ライアーズ・ポーカー
市場は、この発表を日常の事務として扱わなかった。
Emons氏は、最初の反応を「ツイスト・フラットナー」と表現した。2年債から30年債までの利回りが約10ベーシスポイント低下する形は、トレーダーが、日常のディーラー救済の措置ではなく、金利に上限を設けることを狙った介入と特に結びつけるものだ。
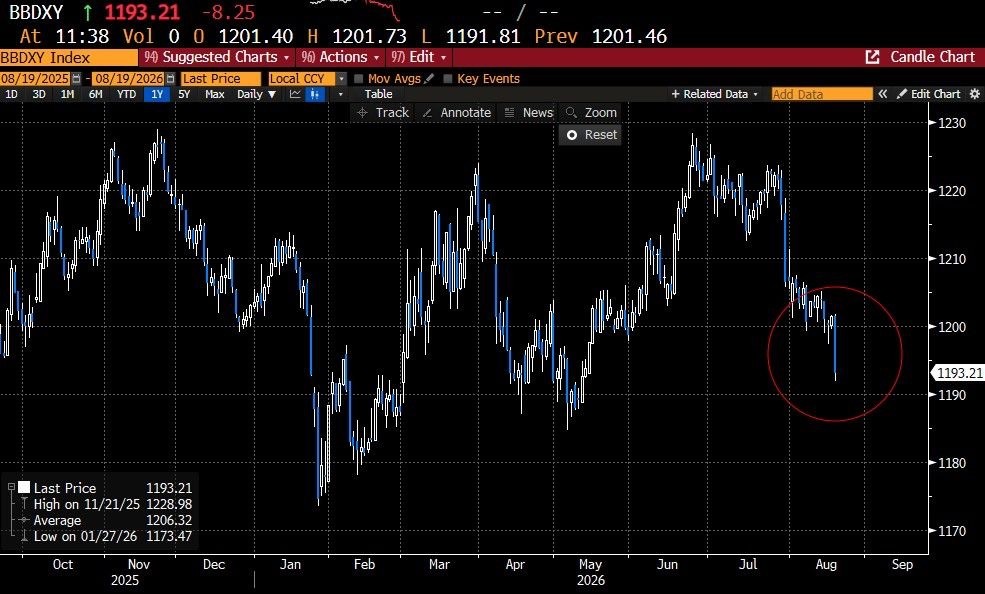
この日、金は2%超上昇した。ICE指数で測ったドルは約98.8まで下がり、直近1カ月で約2%下落した。
どれも、通常の債務管理を市場が聞き流しているようには見えなかった。
1942年に実際に起きたこと
混乱は無理もない。
「イールドカーブ・コントロール」という言葉は、債券価格に影響を与える公的な取り組みのほとんどすべてを指すほど、ゆるく使われるようになった。本来の意味にはかなり正確な定義があり、米国がそれを実施したのは一度だけだ。
1942年4月、米財務省が世界大戦の資金を賄い、その間に自らの借り入れコストの上昇を許したくなかったことから、FRBは短期財務省証券(Tビル)の金利を8分の3%に固定し、長期国債の利回りに2.5%の上限を設けることに同意した。
この取り決めを本物のイールドカーブ・コントロールにしたのは、政府が債券を買っていたことではない。政府は、さまざまな理由で債券を買うものだ。FRBが、コストを問わず価格を守ると約束したことだった。
FRBはその上限を保つために必要なだけの債券を買う用意があり、その買い入れ量はもはやFRBが事前に選ぶものではなくなった。代わりに、市場が求めるだけの量になった。利回りを固定する中央銀行は、自らのバランスシートを価格目標に無期限に従属させた中央銀行であり、それが通貨供給量に何をもたらすかを問わない。
しばらくの間は、うまくいった。
その後、1940年代後半にインフレが加速するにつれ、長期金利を2.5%に保つことは、健全な金融政策と呼べるものとますます両立しなくなり、米財務省とFRBは、もはや維持できない約束から中央銀行をどう抜け出させるかをめぐって何年も争った。1951年3月のアコードが、ようやくFRBをその義務から解放した。利回りは上昇した。固定を信じた債券保有者が損失を被った。FRBは独立性を取り戻したが、その清算は、来たときには無料ではなかった。
その基準に照らせば、米財務省が8月19日に発表した作戦は、本物の固定が満たすべきほぼすべての条件を満たしていない。利回り水準は発表されていない。何かを無制限に買うという約束もない。買い入れには上限があり、期間が区切られ、市場の価格を実際に決める現在のベンチマーク債ではなく、古いオフ・ザ・ラン債の特定の一覧に限られている。
そして最も根本的には、米財務省は中央銀行のようにはカネを創り出せない。債券の買い戻しに使うドルは、その日の市場が課す金利で、まず借り入れなければならない。
これに対し、FRBが債券を買うときは、売り手の銀行に新たな準備預金を付与し、自らのバランスシートを拡大させ、それとともに通貨供給量も拡大させる。米財務省の買い戻しとFRBの買い入れは、国の帳簿の反対側に触れ、まったく異なる仕組みで賄われ、経済に存在するカネの量に対してまったく異なる帰結をもたらす。
この区別は、単なる技術的な違いではない。1942年の取り決めにFRBの協力が必要だった理由そのものであり、少なくとも書面上、今回はそれが必要ない理由でもある。
圧力にさらされる議長
イールドカーブ・コントロール論のより持続的な形は、8月19日だけを切り離したものでは決してなかった。
それは、米財務省とFRBが、誰も宣言していないのに、固定のように機能する取り決めに向かって漂流しているのではないか、という問いである。米財務省は買い戻しで長期ゾーンに圧力をかけ、資金調達を短期の財務省証券にますます依存させる。一方でFRBは、その結果生じるTビル発行の波が利回り曲線の短期ゾーンを詰まらせないよう、静かに十分な流動性を供給している。
このパターンが続いて予測可能になれば、投資家は、当局者が「目標」という言葉を使うよりずっと前から、長期金利の暗黙の上限を織り込み始めかねない。そして債券市場の最近の動きは、トレーダーがすでにベッセント氏とウォーシュ氏の先を読んでいることを示している。
ただし、この説明の難点は、少なくとも今のところ、現在FRB議長の座にいる人物にある。
ケビン・ウォーシュ氏は5月13日、上院で54対45の票決によりFRB議長に承認され、ジェローム・パウエル氏の後任となった。数カ月にわたるタカ派的な発言で築いた評判を携えて就任し、前任者よりはるかに引き締めた運営をする人物と見られ、当時の一部の報道は、中央銀行の「体制転換」と呼んだ。
しかし7月29日の記者会見は、その評判からウォール街が予想した展開にはならなかった。バンク・オブ・アメリカはこの会見の評価で、「中央銀行のインフレ信認ショック」と呼び、のちにFortuneが引用した。
ウォーシュ氏は、FRB自身のフォワードガイダンスを擁護せず、代替的なインフレ指標を使う可能性に言及し、高い債券利回りがすでにインフレ抑制の仕事の一部を自分に代わって果たしたとほのめかした。それは、何カ月もその逆を約束してきた議長による、あいまいで逃げ腰の答えだった。
ボンド・ビジランテの登場
債券市場は、不確実性に対して自らの不確実性で応じる傾向があり、今回もそうだった。
ウォール街の長年のエコノミスト、Edward Yardeni氏は翌日、CNBCに対し、トレーダーが「ボンド・ビジランテ」と呼ぶ存在が利回りを下げるのではなく押し上げたとして、ウォーシュ氏は「最初の試練」に失敗したと語った。
Fortuneが伝えたバンク・オブ・アメリカ自身の結論は、逆説に近いものだった。
ウォーシュ氏がその記者会見で費やした信認は、実際には9月のFRBによる利上げの確率を下げるのではなく高めた。信頼を立て直すには、本当に緩和的でYCCに前向きなFRBなら避けたいはずの、まさにタカ派的な動きが今や必要になりうるからだ。
長期金利を抑えるために米財務省と静かに連携している中央銀行は、通常、その同じ金利を押し上げる記者会見は開かない。ウォール街によるウォーシュ氏の振る舞いの読み方は、協調を示す議長ではなく、今や自らの独立性を証明しなければならない議長を示唆していた。
第二の制約も、同じ方向に働いている。
SubstackのCapital Warsは、「The Warsh Pivot」と題した記事で、ウォーシュ氏はFRBのバランスシートの縮小再開に本気であり、その姿勢はベッセント氏や投資家のスタンレー・ドラッケンミラー氏と一致するとしている。
しかし同じ分析によると、銀行準備はすでにFRBが最低限必要とみる水準に近く、2025年後半にレポ市場の逼迫を招いたのと同じゾーンにある。これ以上強く押せば、FRBは秩序ある縮小ではなく流動性の事故を招く恐れがあると、記事は論じる。その実際的な結果は、緩和と引き締めの間の灰色地帯に取り残された中央銀行であり、本物の米財務省・FRBによるYCCの取り決めが実際に必要とする、自由に流れる緩和にはほど遠いと、記事は結論づける。
もう一つの戦線
この話の一つの側面は、イールドカーブ・コントロール論にほとんど登場しない。国債市場ではなく通貨市場で進行しているためでもあり、それこそより差し迫った側面かもしれない。
8月3日、米国と日本は、両国の首都で政策当局者を警戒させる水準へ向けて下落していた円を支えるため、共同介入を行ったと確認した。
日本は、当時の報道によれば500億ドル超の自国通貨を買った。米国は、推定50億〜100億ドルを、ドルではなくユーロを売って賄って買った。これは、米財務省が同時に国内で信認を保とうとしていた通貨を、直接弱めることを避ける選択だった。その後ベッセント氏は、ウォーシュ氏のFRBに対し、FIMAレポ・ファシリティーの拡充を迫った。これは、外国の中央銀行が現金を得るために米国債を売却せず、米国債を担保にドルを借りられる仕組みである。
論理は、たどってみれば複雑ではない。日本は、他のどの外国債権者よりも多い1兆ドル超の米国債を保有している。
円の下落が続き、日本の財務省が円を守るためにドルを必要とするなら、最も早く調達する方法は、その1兆ドルの保有の一部を売ることだ。それは、米財務省が国内で長期利回りを押し下げる作戦を実行しているまさにそのときに、米国の長期利回りを押し上げる行為になる。
Ed Yardeni氏は、この状況を「円が荷重を支える駒になっている巨大なジェンガの塔」にたとえた。
同じForbesの記事で引用されたエコノミストのRobin Brooks氏は、金利差が円に有利な方向に動いても円安が続いていることは、一時的な変動ではなく構造的な何かを示していると論じた。
8月19日の買い戻しについて、ほかに何が真実であれ、それは孤立して起きたわけではない。ベッセント氏は事実上、2つのデュレーション抑制策を同時に実行している。一つは国内、一つは国際で、それぞれが他方の破綻しないことに依存している。
すでに起きていると語る懐疑派
イールドカーブ・コントロールが、たとえ非公式な意味であっても、なお先にある展開だという前提を誰もが受け入れているわけではない。
金融系Substackのcapitalistpigcollectiveに掲載された、広く読まれたエッセイは、まったく逆の主張をしている。
FRBはすでに事実上の形でこれを運用しており、それは何年も前からだという。柔軟なインフレ目標、ルールに基づかず裁量的な資産購入、そしてエッセイが最も重視する仕組みである、FRBの常設レポ・ファシリティーとリバースレポ・ファシリティーの同時運用を通じてだ。
両方を同時に動かすことで、FRBは利回り曲線全体にわたって、望むままにどちらの方向にも価格を提示でき、数字を宣言することなく、機能的には利回りの固定に近いものを実現できる、というのがその議論だ。エッセイは本稿と同じ1942年との比較を持ち出し、非常に異なる結論に達する。つまり、統制の足場はしばらく前に静かに築かれており、8月19日は、より多くの人がそれに気づいた瞬間にすぎなかった、というものだ。
この議論は一人の書き手のものであり、FRBのものでも、見て取れる市場のコンセンサスでもなく、確立した事実ではなく挑発として読む価値がある。
だが、ワシントンがイールドカーブ・コントロールを宣言していないという点では一致する人々の間でも、その実質がどれだけすでに、単にラベルを貼られないまま存在しているかについては、本物の意見の相違があることを思い起こさせる有用な指摘だ。
バンク・オブ・アメリカのMichael Hartnett氏は、トレーディング・デスクで出回り、一部の市場専門メディアが取り上げたノートの中で、まったく異なる歴史的な枠組みを広めている。
1940年代にさかのぼる代わりに、Hartnett氏は1970年代初めを指摘する。リチャード・ニクソンが、1972年の選挙を前に緩和に動くようFRBのアーサー・バーンズ議長に圧力をかけ、その後の10年のインフレの舞台を整える一助となった時期だ。
Hartnett氏によれば、世界の国債は1998年以来最悪の局面にあり、英国債(ギルト)は5.6%近く、米30年債は5%に迫っている。バンク・オブ・アメリカが調査する投資家の僅差の過半数は、中央銀行がこの債務のコストを管理するため、いずれ何らかの形のイールドカーブ・コントロールを採用すると予想している。
調査の正確な数字には注意が必要だ。Hartnett氏のノート自体ではなく、その二次的な報道を通じて届いているからである。
だが、その背後にある直感、つまり、戦時の必要性ではなく政治的圧力が最終的に中央銀行を動かしうるという考えは、1940年代との比較がふつう含意するものとは本質的に異なる仕組みを描いている。2組の論者が同じ出来事を説明するのに、まったく異なる2つの歴史的類推を持ち出したこと自体が、この枠組みがいかに定まっていないかを物語る。
何が実際に証明になるのか
歴史的な類推を取り払えば、議論は検証可能なパターンに行き着き、これは論争の両陣営がおそらく公正な基準として受け入れるものだ。
従来型の債務管理は、次のようになる。作戦の規模は安定して小さく、四半期の借換え発表のカレンダーに沿い、米財務省自身の言葉は流動性や市場機能といった言葉にとどまる。
イールドカーブ・コントロールに近いものは、違って見えるだろう。
長期利回りが上昇したときに買い戻しの規模が拡大し、純発行が持続的にTビルへ移り、そのTビルの供給を受け入れるためにFRBのバランスシートの縮小が止まるか拡大し始め、購入量が事前に決めた数字ではなく利回りの動きの関数になる。
その基準に照らせば、8月19日は、少なくとも今のところ、第二のカテゴリーより第一のカテゴリーに近い。それは予定され、上限があり、既発債を対象とする作戦であり、価格を無制限に守るものではない。ただし、2つの点は、無視ではなく注意深い観察を促す。一つは翌日のベッセント氏自身の発言で、作戦は40億ドルを超えて拡大しうるというもの。規模は結局固定されていないという認めに、記録上最も近い。もう一つは、ベン・Emons氏が計算した比率だ。米財務省が何と呼ぼうと、買い戻しプログラムは新規発行に占める歴史的な比率の3〜4倍で動いているのである。
1951年のアコードは、戦時金融とは無関係の理由で記憶しておく価値がある。
それは、価格を抑え込むことが、その理由がどれほど善意であっても、根底にあるコストを消し去らないことを思い出させる。
それは、誰がそれを負担し、いつ負担するかを決めるだけだ。
1951年、その答えは債券保有者だった。彼らは、利回りがようやく市場が何年も求めていた水準まで上昇したときに損失を被った。
現在の論争に関わる誰も、ベッセント氏も、ウォーシュ氏も、この問いをリアルタイムで議論するトレーダーも、今回は誰が負担するのかを口に出していない。
これこそ実際に問うべき問いであり、8月の買い戻しだけでは答えが出ない。
筆者はIcarus Asiaのエグゼクティブ・ディレクター兼調査・分析責任者。同社は香港を拠点とし、金融サービス、銀行、テクノロジー分野に特化したアドバイザリー・パートナー。
免責事項:投資助言ではありません。ご自身で調べ、登録された金融アドバイザーに相談してください。
出典
Al Jazeera. "Japan and US confirm rare joint intervention to prop up yen." Al Jazeera, Aug. 3, 2026. aljazeera.com
Al Jazeera. "Kevin Warsh confirmed as new US Federal Reserve chair amid controversy." Al Jazeera, May 13, 2026. aljazeera.com
capitalistpigcollective. "The Fed and YCC in Everything But [Name]." capitalistpigcollective (Substack), Aug. 2026. capitalistpigcollective.substack.com
Capital Wars. "The Warsh Pivot." Capital Wars (Substack), Aug. 2026. capitalwars.substack.com
CNBC. "Fed Chairman Kevin Warsh fails first test as 'Bond Vigilantes' drive yields higher, says Ed Yardeni." CNBC, July 30, 2026. cnbc.com
CNBC. "Kevin Warsh wins Senate confirmation as the next Federal Reserve chair." CNBC, May 13, 2026. cnbc.com
CNBC. "Treasury announces upscaled buyback operation for longer-term debt sending yields lower." CNBC, Aug. 19, 2026. cnbc.com
CNBC. "Bessent says Treasury buyback operation could be more than $4 billion." CNBC, Aug. 20, 2026. cnbc.com
CNBC. "Bond yields edge higher as traders digest Treasury debt buyback plan." CNBC, Aug. 20, 2026. cnbc.com
CNN. "Kevin Warsh confirmed as Fed chair, succeeding Jerome Powell." CNN, May 13, 2026. cnn.com
CNN. "The bond market to Kevin Warsh: What are you doing about inflation?" CNN, July 29, 2026. cnn.com
CryptoBriefing. "US dollar weakens after Treasury buyback plan, gold outlook rises." CryptoBriefing, Aug. 2026. cryptobriefing.com
Emons, Ben. "Yield Curve Controller." Yield Curve Controller (Substack), Aug. 19–20, 2026. benemons.substack.com
Fortune. "Fed Chair Kevin Warsh talks a big game, but this market indicator will tell you if Wall Street trusts him after he caused a 'credibility shock.'" Fortune, Aug. 1, 2026. fortune.com
Fortune. "Scott Bessent fired a currency bazooka, but global finance still looks like a 'giant Jenga tower' propped up by a Japanese yen that's in deep trouble." Fortune, Aug. 15, 2026. fortune.com
iTiger. "Why is Wall Street Quietly Positioning in Safe-Haven Assets? BofA's Hartnett: 'Nixon Replay' Under U.S. Bond Pressure." iTiger, Aug. 2026. itiger.com
NPR. "Senate confirms Kevin Warsh as next chair of the Federal Reserve." NPR, May 13, 2026. npr.org
Richter, Wolf. "Bessent Doubles Yellen's Hocus-Pocus Treasury Buybacks, Swapping Old Cheap Debt at a Discount for New Expensive Debt." WolfStreet, Aug. 19, 2026. wolfstreet.com
The Dark Side of the Boom. "Treasury Steps into Fed's Shoes: Bessent Fires $10 Billion Bazooka to Calm Bond Market's Tantrum." The Dark Side of the Boom (Substack), 2025. thedarksideoftheboom.substack.com
TradingEconomics. "United States 30 Year Bond Yield." TradingEconomics, accessed Aug. 21, 2026. tradingeconomics.com
U.S. Department of the Treasury. "Treasury Announces Increased Sizes of Nominal Long-End Liquidity Support Buybacks Beginning September 9." Press release, Aug. 19, 2026. home.treasury.gov
コメント
LinkedInでログインすると、コメントを投稿できます。LinkedInの氏名とプロフィール写真がコメントの横に公開されます。礼儀正しく、話題に沿った投稿をお願いします。