
ニュース · 金利・為替 · 日本
日本は巨額を投じて円を支えている。それでも足りない
7月初め、ドルは162.5円で取引され、7月1日に付けた約40年ぶりの高値に迫った。3年にわたるドル高を経て、円がここまで弱いこと自体は意外ではない。
情報提供のみを目的としており、投資助言ではありません。 免責事項
過去最大の為替介入と1995年以来の高水準の金利でも円の下落は止まらず、円は1980年代半ば以来の安値圏にある。東京が単独でできることの限界が浮き彫りになっている。
7月初め、ドルは162.5円で取引され、7月1日に付けた約40年ぶりの高値に迫った。3年にわたるドル高を経て、円がここまで弱いこと自体は意外ではない。意外なのは、日本政府があらゆる手を尽くしてもなお、これほど弱いことだ。
日本銀行(日銀)は8年間続いた実質ゼロ金利を終えてから3回利上げし、6月に政策金利を1%と1995年以来の水準に引き上げた。財務省は為替介入を繰り返しており、直近は今年春で、1カ月に11.73兆円(約736億ドル)という過去に例のない額を投じた。この記録は、2年足らず前に自ら作った記録を塗り替えたものだ。
それでも円は、ドルが約101円だった2016年以降に失った分のごく一部しか取り戻していない。
日本が行っていることと円が動いていることとの落差は、東京の覚悟不足というより、一国が制御できる範囲の限界を映している。経済学はこれをトリレンマと呼ぶ。一国は、独自の金融政策、世界に開かれた資本市場、安定した通貨を同時に手にすることはできない。日本は前の二つを選んだ。円はその代償だ。
日本が行っていることと円が動いていることとの落差は、東京の覚悟不足というより、一国が制御できる範囲の限界を映している。
その代償は今や日本経済のほぼ隅々に及び、周辺の政治も組み替えつつある。自動車メーカーは、公には逆を求めて働きかけながら、円安を静かに歓迎している。数兆ドルの外債を抱える保険会社は、反転の衝撃を和らげることも、急激に加速させることもあり得るヘッジの判断を迫られている。そして、どこまで円を守れるかの目安である1.31兆ドルの外貨準備は、現金として手元にある分と米国債に固定されている分を見れば、見出しの数字が示すほど大きくはない。
介入のたびに得られるのは解決策ではなく、時間だ。
円安の根底には日米の金利差がある。米国の金利は今年半ばに3.5〜3.75%で、日本が3回利上げした後でも日本の2倍を超える。この差は長年、投資家が安い円を借りて利回りの高いドル建て資産を買うキャリー取引を支えてきた。この取引が巻き戻るのは、金利差が縮まるか、ショックで投資家が取引を打ち切らざるを得なくなったときだけだ。直近で最も激しかったのは2024年8月で、予想外の利上げを受けて、円は約3週間でドルに対して161円から約141.7円まで上昇し、その後数カ月で160円近くまで戻した。
そして、どこまで円を守れるかの目安である1.31兆ドルの外貨準備は、現金として手元にある分と米国債に固定されている分を見れば、見出しの数字が示すほど大きくはない。
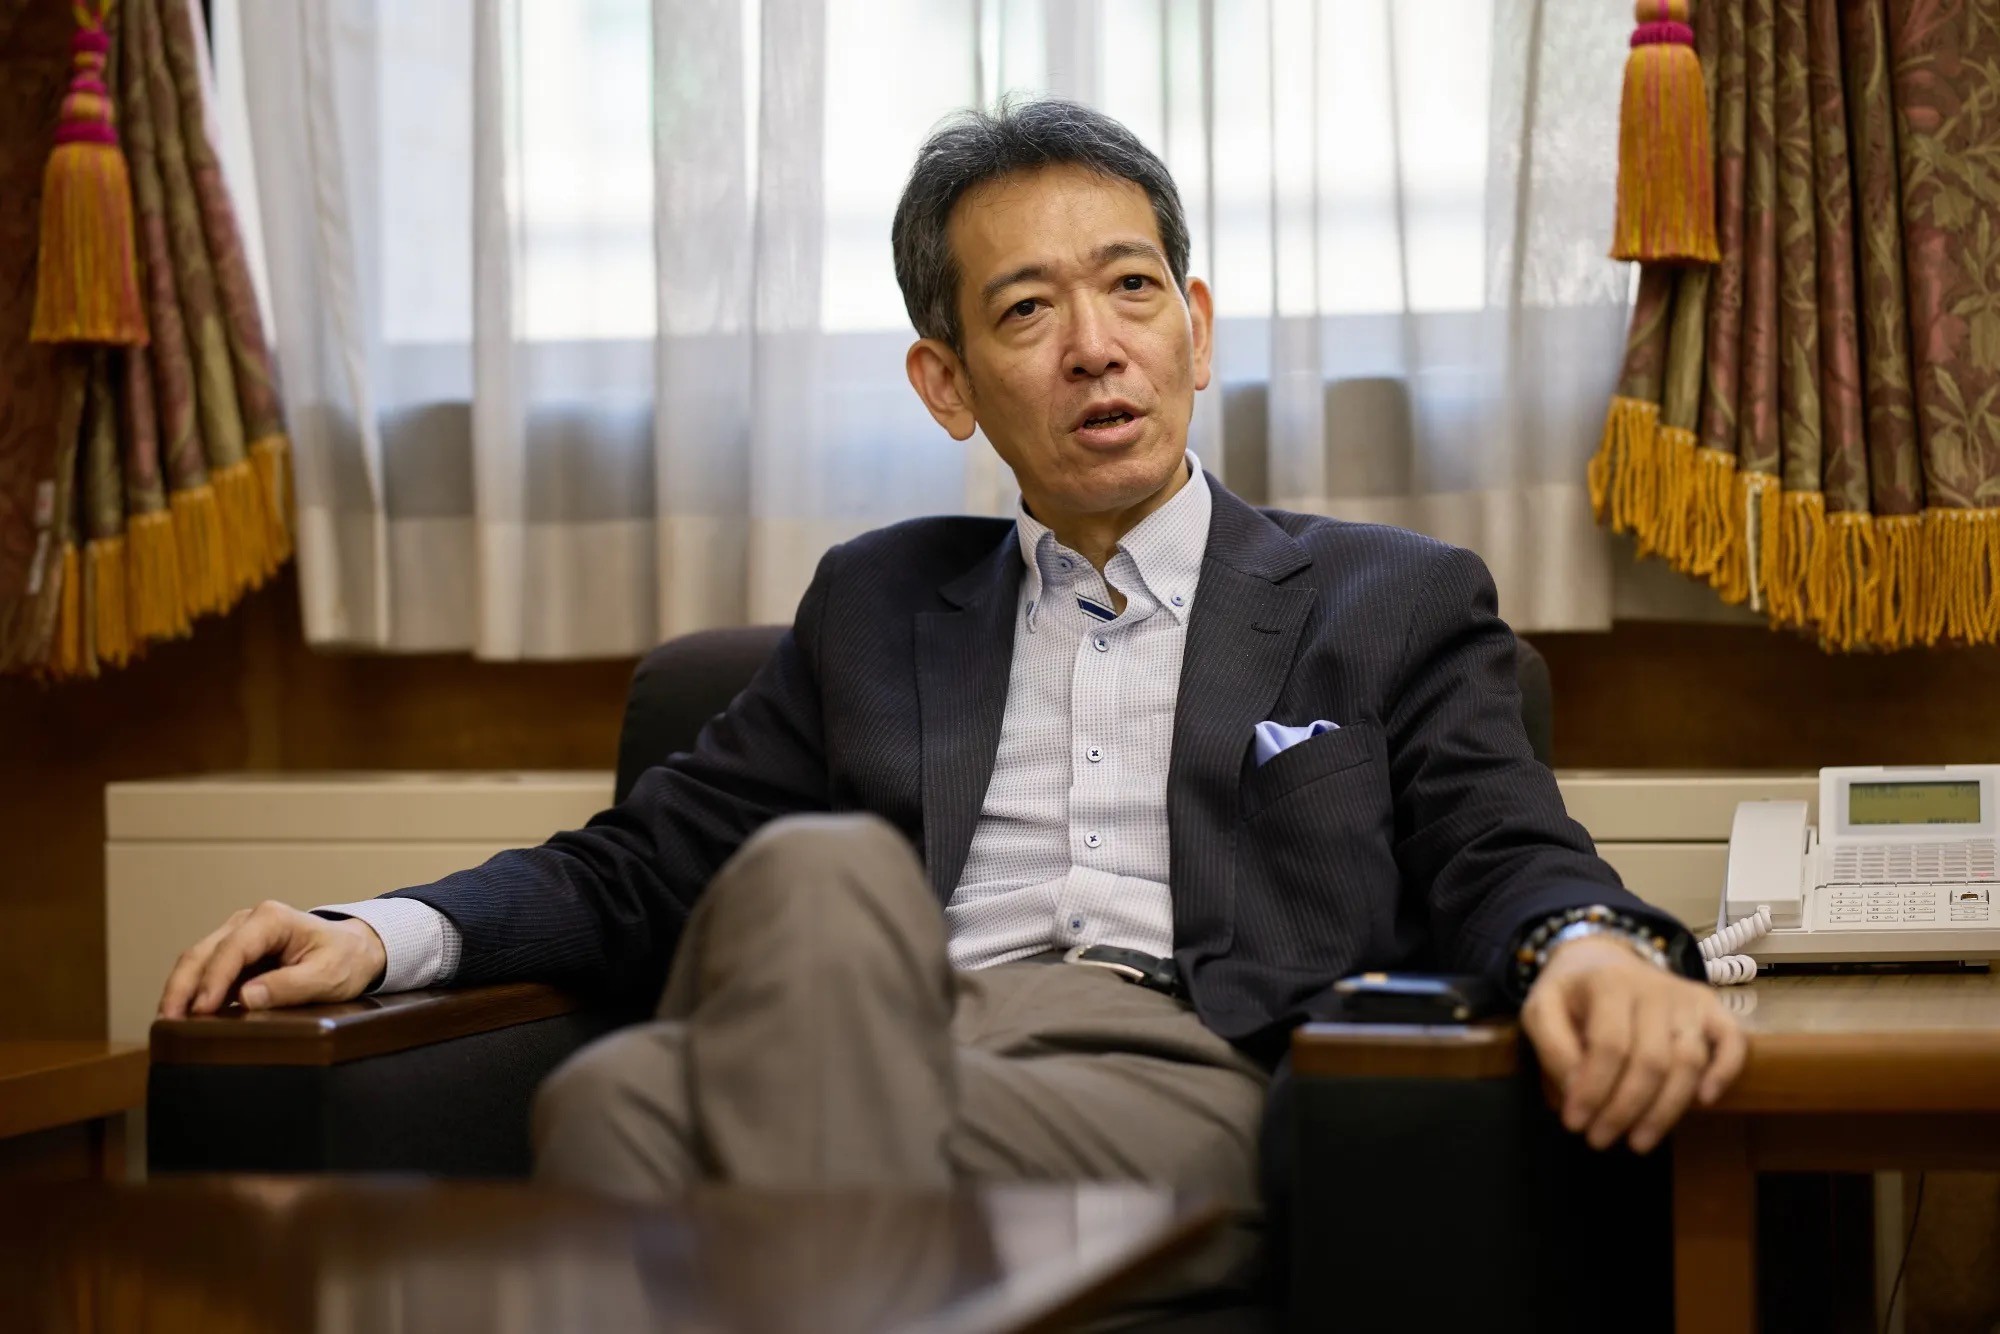
片山さつき財務相は、防衛ラインを明示せず市場に憶測させ続ける姿勢を取っており、水準には触れないまま、日本は「いつでも行動する用意がある」と記者団に述べた。財務省の通貨政策の責任者である三村淳財務官は、今年春の介入の数日前、投機筋にいっそう直接的なメッセージを発した。「逃げたいなら、これが最後の忠告だ」。このメッセージが念頭に置いたのは、一般の家計というより、円売りの賭けで日本の対応を難しくしてきたヘッジファンドやモメンタム取引の投資家だった。
水面下では、日本の輸出業界は見た目ほど円安で一枚岩ではない。
国内で最も影響力のある経済団体、経団連の筒井義信会長は1月、記者団に「長い目で見れば、円高方向に調整するほうがよい」と語った。現在の為替水準で大きな利益を得ている自動車メーカーを会員に抱える団体のトップの発言として、注目に値する。
トヨタ自動車だけでも、ドルに対して1円動くごとに営業利益が約500億円増えるとされ、Yahoo Financeによると、円が現在の水準近辺にとどまれば、上場自動車メーカー大手5社の利益は合計58億ドル押し上げられる見通しだった。だが、その恩恵は幅広い増益には表れていない。同じ5社の前期の純利益は合計で3分の1超減少した。米国の関税と中国勢との競争が、為替の追い風を食いつぶしたためだ。
一般の家計にとっては、計算はもっと単純で、もっと厳しい。
日本は石油のほぼすべてと天然ガスの大半を輸入に頼っており、円安でどちらも割高になる。しかもイスラエル、米国、イランの戦争で原油価格はすでに大きく押し上げられている。政府は衝撃を和らげるため、補助金と賃金支援として約17.7兆円を投じたが、これは為替問題に対する財政面の応急処置であり、解決策ではない。
ワシントンの支援は保証されていない。
米連邦準備制度理事会(FRB)が日銀と並んで円を買う協調介入は、これまで最も有効な手段であり、介入が成功する確率をおおむね2倍に高めると、報告書が引用する経済学者のラスムス・ファトゥム氏(Rasmus Fatum)とマイケル・ハッチソン氏(Michael Hutchison)の研究は示している。
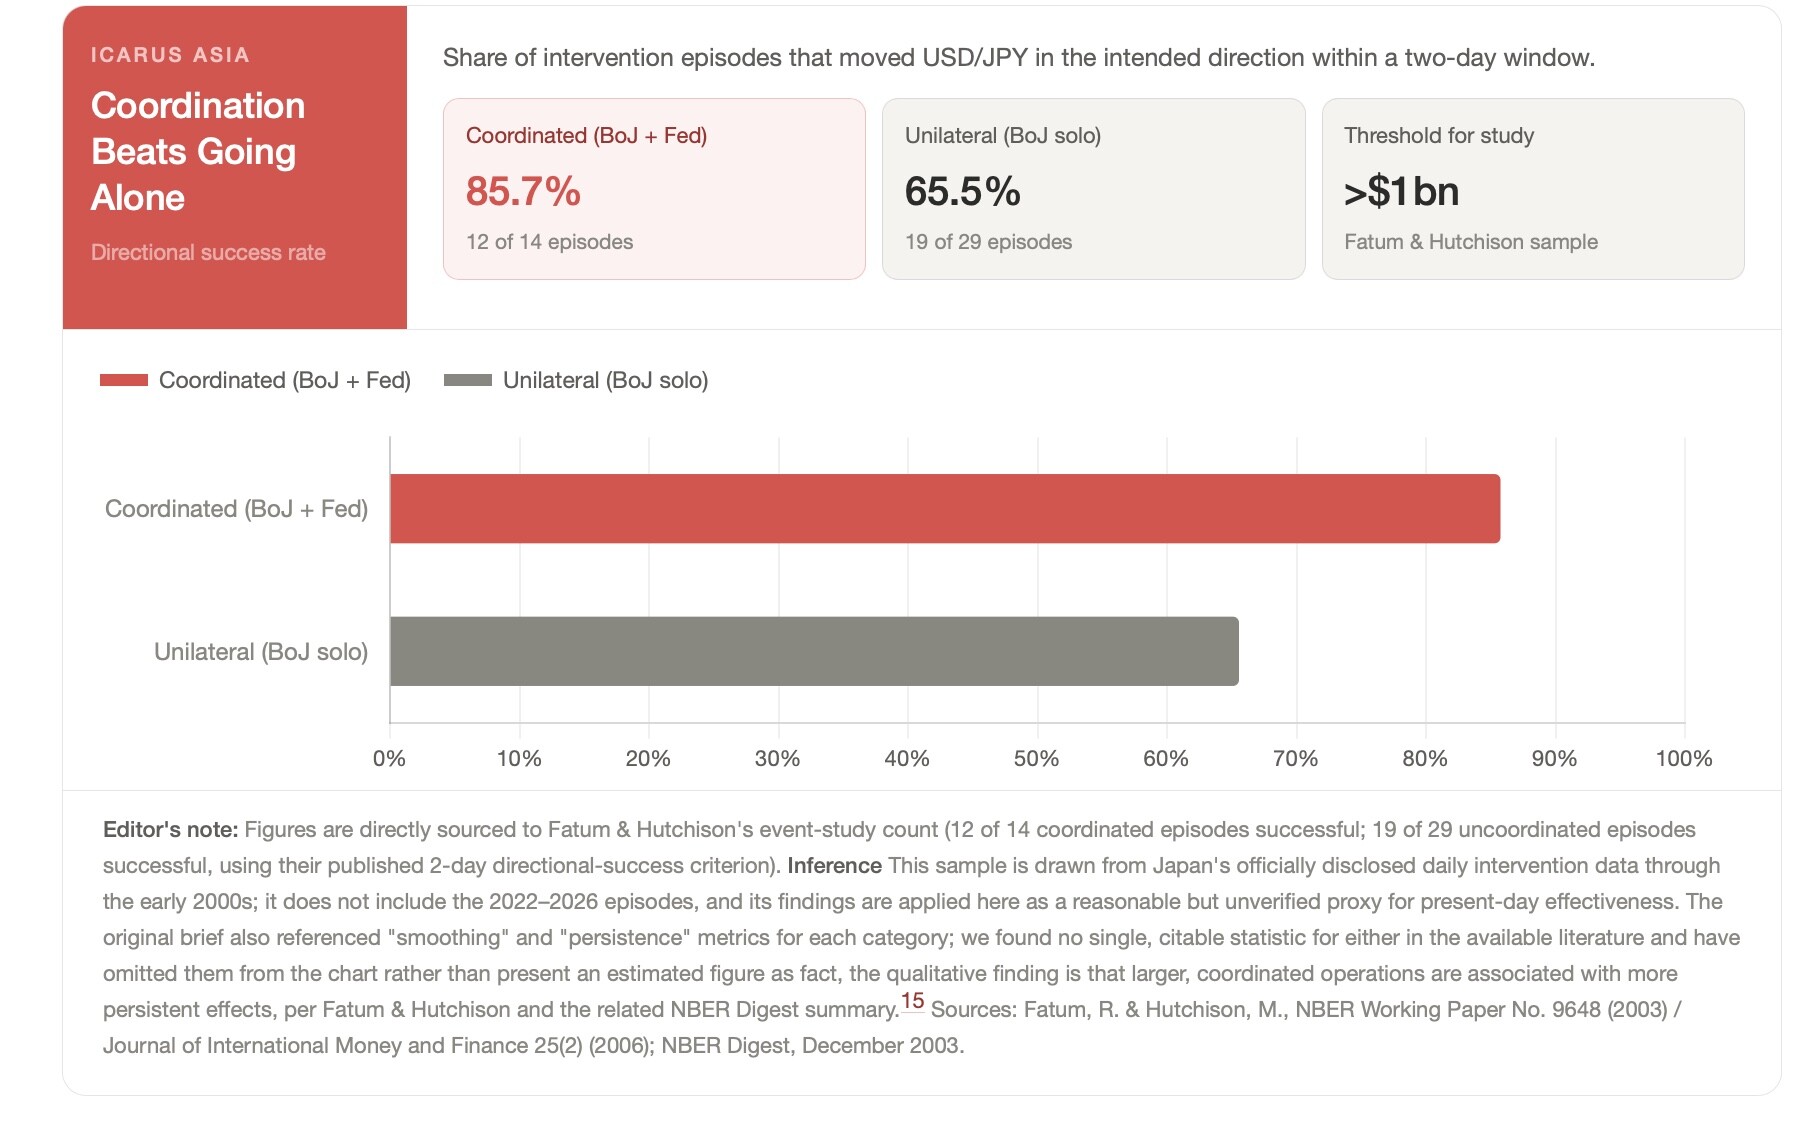
しかしFRBは、関税とエネルギー・ショックも一因となった自らのインフレとの戦いの最中にあり、ドル安はその目標に逆行する。ドルは1月までの1年間で主要通貨に対してすでに約10%下落しており、米当局者はそれでも強いドルを支持すると言い続けている。
そのため日本はほぼ単独で臨むことになり、外貨準備も見た目ほど厚くない。1.31兆ドルの大部分は現金ではなく米国債で、ドルを調達するために米国債を大規模に売却すれば、すでに金利に敏感な米国債市場への供給を増やすことになる。米国の利回りを押し上げ、円安の原因である金利差をさらに広げかねない動きだ。
これは日本に選択肢がないという意味ではなく、どれも単独では効かないということだ。政策金利2%に向けた信頼できる道筋、最大の意外性を狙ったタイミングでの介入の継続、機会があればワシントンと協調すること、エネルギーの輸入依存を減らす構造改革。いずれも問題を少しずつ削っていく。合わせれば、いずれ金利差を埋められるかもしれない。
単独ではどれも実現しておらず、円の次の動きは、東京の次の一手に劣らず、ワシントンとテヘランでの決定に左右されるかもしれない。
筆者はIcarus Asiaの調査・分析責任者。以前はCNBC、Dow Jones、The Wall Street Journalで外国為替市場を取材した。
Icarus Asia Researchの2026年7月の政策ブリーフ“Resolving Japan's Impossible Trinity”に基づく。数字と引用は同報告書が示す出典資料から採った。日銀と財務省の開示資料、米財務省の半期為替報告書、同報告書が引用する報道機関が含まれる。
免責事項
投資助言ではありません。登録された金融アドバイザーに相談し、ご自身で調べてください。
コメント
LinkedInでログインすると、コメントを投稿できます。LinkedInの氏名とプロフィール写真がコメントの横に公開されます。礼儀正しく、話題に沿った投稿をお願いします。