
ニュース · 金利・為替 · 日本, 米国
東京の漂流が世界のキャリー取引を揺るがしかねない
高市早苗首相は、物価高を乗り切るための追加支出を発表して、時間を稼いだのかもしれない。だが、その支出への積極姿勢は、米ハイテク株を動かす円建て資金のポジションにとって危険信号だとして、世界の投資家に注視されている。
情報提供のみを目的としており、投資助言ではありません。 免責事項

高市早苗首相は、物価高を乗り切るための追加支出を発表して、時間を稼いだのかもしれない。だが、その支出への積極姿勢は、米ハイテク株を動かす円建て資金のポジションにとって危険信号だとして、世界の投資家に注視されている。
高市早苗首相は、民主政治と同じくらい古い難題に直面している。エネルギー価格が家計を直撃し、選挙が近づき、有権者は救済を求めている。5月下旬、首相は電気・燃料費を補助するため、約190億ドルにあたる3兆円の追加支出を発表した。有権者が投票所に向かう前に、目先の圧力に対処する狙いの措置だ。
ただ首相は、この財政措置が政府の借り入れ全体を膨らませることはないと、市場に念を押すことを忘れなかった。財源は、税収の上振れと他の分野の赤字縮小から賄うと説明した。首相の言い分では、財政上の帰結を伴わない財政調整だ。
市場は納得しなかった。
数日のうちに、日本国債(JGB)の10年債利回りは約2.7%と、30年ぶりの水準まで上昇した。予算の発表自体は、そうした動きを正当化するには小さすぎた。本当の懸念は、それが示した政治的なインセンティブだった。日本銀行(日銀)が経済からインフレを絞り出そうとしている、まさにその時に、政府が支出で危機を乗り切る意思を示したのだ。財政当局と金融当局の根本的なずれである。
この財政の衝動と金融の抑制の衝突は、東京をはるかに超えて波及し、世界市場で最も重要な暗黙の前提の一つ、つまり日本が信頼できる安価な資金の供給源であり続けるという前提の土台を突く。何年もの間、数十億件の取引を通じて積み上がったこの期待は、政治的な自制と安定した金利の両方に依存している。高市氏の予算は、そのどちらも当然視できないことを示唆した。
この財政の衝動と金融の抑制の衝突は、東京をはるかに超えて波及し、世界市場で最も重要な暗黙の前提の一つ、つまり日本が信頼できる安価な資金の供給源であり続けるという前提の土台を突く。
より深い含意は、日銀の政策運営の余地に関わる。
政治的圧力が高まるたびに政府が財政措置を講じる構えであれば、中央銀行は、積極的に引き締める裁量があるとは想定できない。この計算は、金融で最大級の、最も重大な、しかしほとんど目に見えない賭けの一つ、すなわち円キャリー取引にとって極めて重要だ。この戦略は、投資家が借り入れた円を海外の高利回り資産に振り向ける間、日本が低金利を維持する意思があることに依存している。
日銀は本物のジレンマに直面している。
インフレは根強く、日銀は2026年度の成長率見通しを1%から0.5%へ引き下げる一方、コアインフレ率の見通しを2.8%に引き上げた。通常は金融引き締めを求める組み合わせだ。だが、金利を1ベーシスポイント上げるごとに、日本の巨額の債務の負担は重くなり、同時に、その痛みから家計を守るための追加の政府支出を求める政治的圧力を招く。フィードバックの循環は明らかで、日銀が断固として動く力を縛っている。
円建て資金のポジションを抱える数多くの投資家(通念が示唆するよりはるかに多い層)にとって、これらの制約は重大な意味を持つ。
荒れ模様の取引
円キャリー取引の仕組みは、一見すると単純だ。
日本で約0.25%の金利で借り入れ、手取りをドルに換え、利回り5.2%の米国債を買って、その差額を手にする。10年以上にわたり、この単純な裁定取引は世界の金融で最も偏った取引の一つとなり、そのポジションは、個別の戦略という従来の概念を超えるまでになった。
これほどの規模になると、この取引ははるかに構造的なものとして機能した。研究は、海外で借りられた円は、東京自身の要因よりも米国の信用環境とより密接に連動することを示している。つまり、クレジット・スプレッドが拡大したり株式のボラティリティが急上昇したりすると、キャリー・ポジションは一斉に巻き戻され、日本の金融環境をニューヨークのリスク選好に直接結び付ける伝達の仕組みが生まれる。
この戦略には、一つの根本的な脆弱性がある。二つの通貨の金利差の消滅だ。
日本の利回りが上がるか、米国の利回りが下がるか、円が上昇すると、利幅は驚くべき速さで縮む。2024年8月の局面は、この力学を凝縮して示した。日銀がわずか15ベーシスポイントの利上げを実施した後、世界のキャリー・トレーダーは突然の算術の問題に直面した。金利差が縮まり、ポジションの魅力が低下したのだ。さらに悪いことに、トレーダーがポジションを急いで閉じるなかで、ローンの返済に円を買い、円を急騰させて悪循環を引き起こした。
市場調査で引用されたJPモルガンの分析によると、世界のキャリー・ポジションの65〜75%が数日のうちに巻き戻された。強制的な清算が世界市場に連鎖し、VIX指数は60を超えて急上昇し、日本株は1日で12%下落した。
この局面は数週間しか続かなかったが、システムに内在するレバレッジの大きさと、そのレバレッジが日銀のサプライズにいかに敏感であり続けたかを露呈した。最も明確になったのは、一時的な混乱ではなく構造的な問題、つまり、慢心に報い、急な変化を罰する政策の構成だった。キャリー取引は算術的には依然として魅力的で、金利差は約5ポイントにとどまっているが、安全余裕は目に見えて削られた。
高市氏の城
修辞を取り除けば、高市氏の予算は一つの明確なメッセージを伝えている。日銀は、積極的な金融引き締めに伴う痛みを政府が受け入れるとは、想定できない。
エネルギー価格は中東情勢の緊張で高止まりし、輸入コストを押し上げ、実質の家計所得が縮むなかでインフレを根強いものにしている。通常の状況であれば、中央銀行はこの背景のもとで単に引き締めるだろう。必要な痛みであり、インフレ抑制が最優先だからだ。だが日本は、異なる地形に立っている。
122.3兆円の一般会計予算のうち、債務の利払い費はすでに10%超増え、予算の見積もりに織り込まれた金利の前提は、約30年ぶりの高さとなる3%に上がった。金利を上げるたびに財政の制約は強まり、家計所得が圧迫されるたびに追加支出を求める政治的圧力が生まれる。この循環は自明で、日銀の実質的な政策の余地を狭めている。
高市氏の決定は、無謀どころか、合理的な政治的計算を表している。そこにこそ、円建て資金のポジションを抱える投資家にとっての危険がある。
高市氏の決定は、無謀どころか、合理的な政治的計算を表している。そこにこそ、円建て資金のポジションを抱える投資家にとっての危険がある。
今週、中央銀行関係者が東京に集まるなか、日銀の植田和男総裁は、一時的なエネルギーショックが長引きかねないと警告した。日銀はこれまでも、「データ次第」という姿勢を示してきた。政治的な抵抗を見極めながら段階的に動くことを意味する婉曲表現だ。これは、引き締めがゆっくり進むことを意味し、キャリーの金利差が、経済のファンダメンタルズが示唆するより長く収益を生む状況をつくり出しうる。だが、その文の中で「かもしれない」という言葉は、相当な役割を担っている。
金利差が消えるとき
もっともらしいシナリオの算術を考えてみよう。
米国の減速が進む。暴落ではなく、米連邦準備制度理事会(FRB)の利下げを促すのに十分な、弱い成長だ。米国債の利回りは5.2%から4.5%へと下がっていく。キャリーの収益性は蒸発する。一部のポジションが徐々に巻き戻され始める。
同時に、高市氏またはその後継者が、より深刻なエネルギー・ショックや家計の苦境に直面すれば、別の支出パッケージが出てくる。財政の漂流を感じ取った債券投資家は、より高い見返りを求める。日本国債の利回りは2.7%から3.2%へ移る。5ポイントのキャリー収益を表していた金利差は1.3ポイントに縮み、この取引が合理的でなくなる水準になる。
ポジションが一斉に閉じ始める。トレーダーは現金を確保するためにドル建て資産を売り、ローンの返済に円を買い、自己強化的な循環を引き起こす。円高がレバレッジを掛けたポジションの追加証拠金請求へと連鎖し、強制売りを生み、それが円高を加速させる。
2024年8月の巻き戻しでは、ドル円は、VIX指数とマイナス0.92の相関を示した。円が上昇するにつれて、株式のボラティリティが完全に同期して急上昇した。
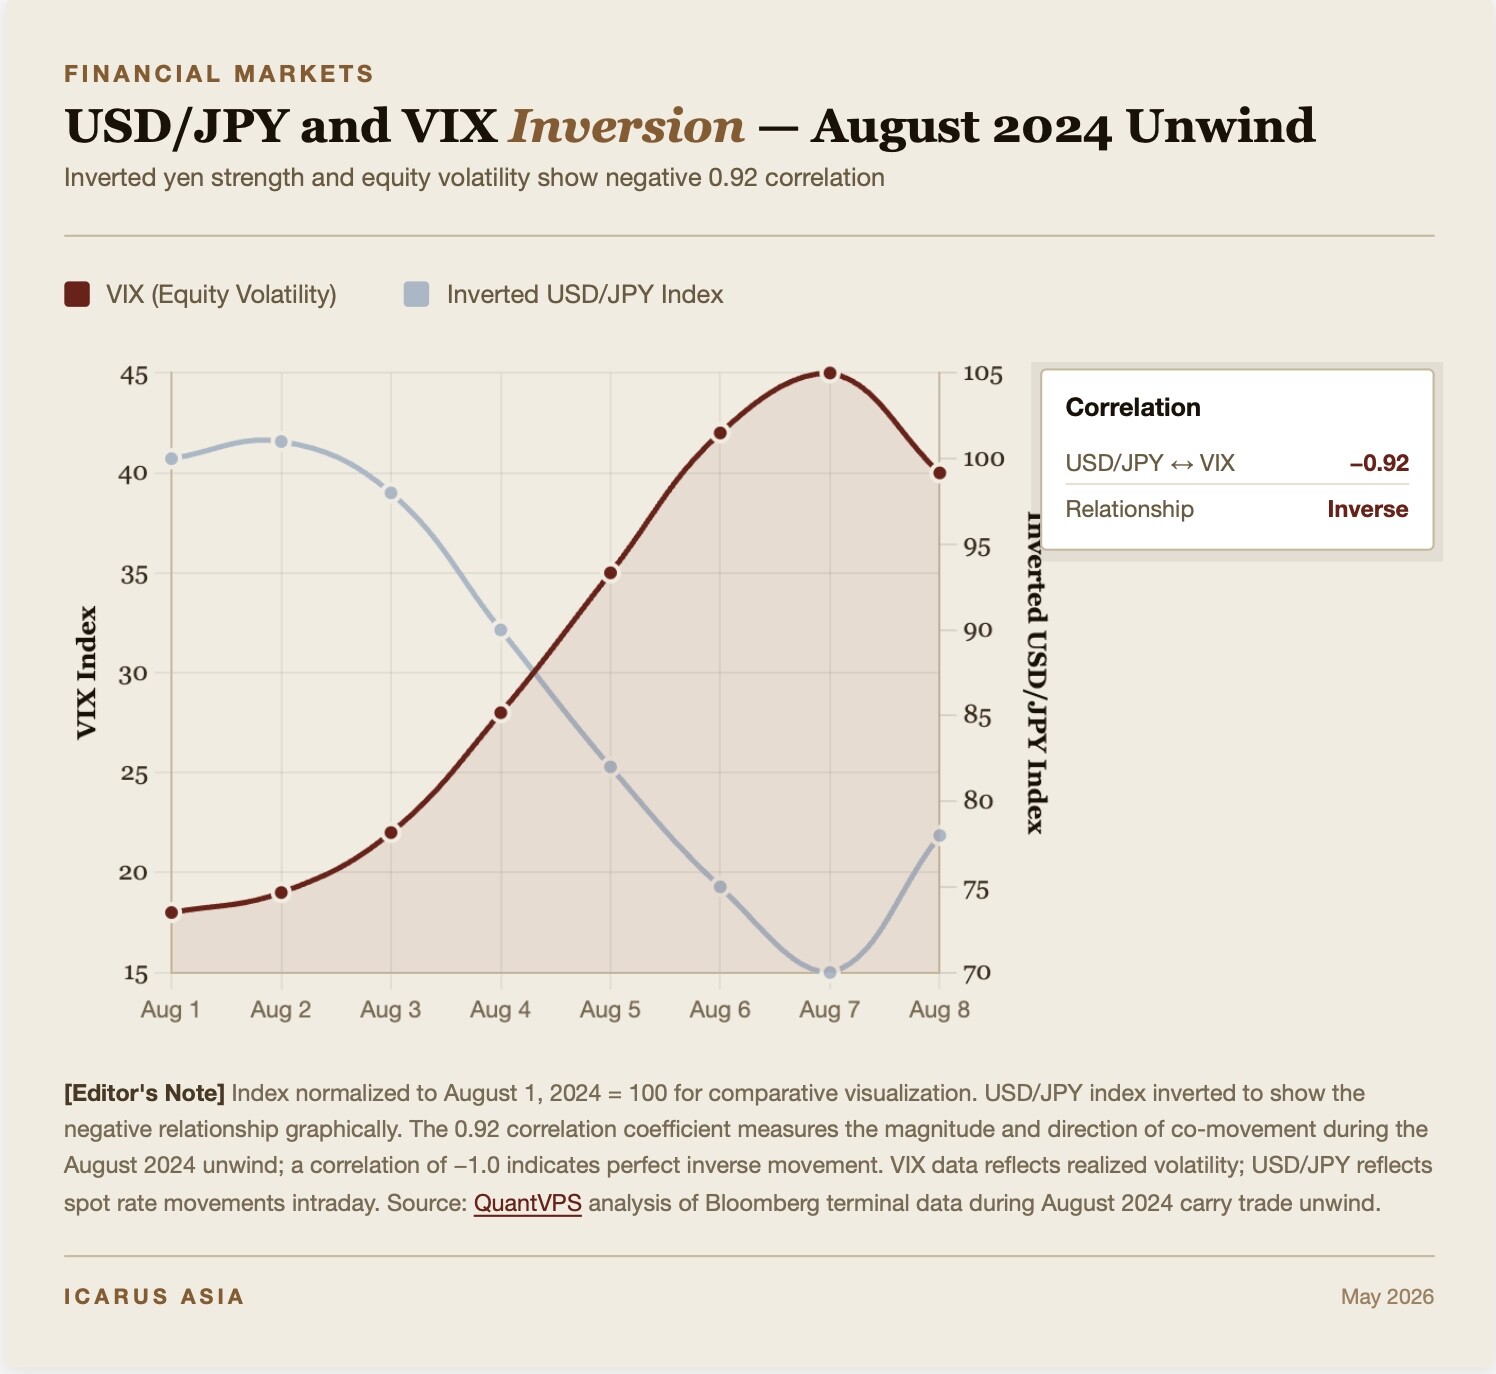
市場調査で引用された分析によると、無秩序な巻き戻しは、「日本の高い借り入れコスト、円高、世界の資産価格の下落」の三つが同時に重なるもので、単なる調整ではなく流動性危機をもたらす。
円建て資金の流入を大量に吸収してきた米国株、とりわけハイテク株や高成長株にとって、その帰結は深刻だろう。問題は、そうした巻き戻しが起こり得るかどうかではなく、現在の株式のバリュエーションが、このテールリスクを十分に織り込んでいるかどうかだ。
以前よりは良い
それでも、これは2024年8月の単なる再演ではない。市場構造は、微妙だが意味のある形で変わった。
前回の局面で損失を被ったキャリー・トレーダーは、レバレッジを減らしてヘッジを加え、取引が永続するとは想定せず、日々エクスポージャーを監視している。同程度の日銀のサプライズがあっても、全面的にエクスポージャーを残している投資家が減っているため、巻き戻しはかなり小さくなる公算が大きい。
より重要なのは、日本国債を国内の機関が保有していることが、大きな吸収余力をもたらす点だ。日本の債務の約88%は国内で保有されており、日銀が半分超を保有し、国内の生命保険会社、銀行、年金基金がさらに40%を握っている。これらは反応的に売買する限界的な参加者ではなく、現在の利回り水準で収益要件を満たしている構造的な保有者だ。2.3%の30年物日本国債を持つ生命保険会社は、許容できる収益を確保しており、逃げ出す動機がない。
これは極めて重要だ。
外国資金に依存する新興国とは異なり、日本には外部ショックを吸収する能力がある。外国勢による価格の見直しで起きる売りは、おそらくしぶしぶ、おそらくより高い利回りで、国内の買い手に吸収されるだろう。それでも吸収され、より脆弱な経済にはない安定化の力となる。
日本の生命保険会社は、利回りの上昇に伴い、超長期債から中期債へ移すなど、保有を節度をもって調整してきた。パニックではなく、秩序だった入れ替えに見える。日銀は、圧力が高まるなかでも、段階的に進める意向を示しており、植田総裁はあらかじめ決めた日程に縛られることを避け、状況が急激に悪化すれば一時停止する柔軟性を保っている。
要するに、ストレスを吸収できる仕組みは存在する。複数の負荷が同時に重なったとき、それらが有効に機能するかどうかは、未解決の問いのままだ。
弱い強気論
キャリー・ポジションを維持する投資家は、この戦略は本質的に収益性があり、今後もそうだと主張する。5ポイントの金利差は魅力的な水準にとどまり、国内の日本の買い手は債券を吸収し続け、日銀は景気後退のなかで引き締めることをためらうだろう、というわけだ。
これらの指摘には一理あるが、ますます脆い土台の上に立っている。
通貨市場の力学を分析した結果によると、円はもはや純粋な安全資産としては機能していない。むしろ調達通貨として機能し、本当にリスクオフの局面で上昇するのは、円が本質的に安全だからではなく、キャリー・ポジションが巻き戻されるからだ。世界的な信用危機では、円はなお上昇するかもしれないが、明らかに好ましくない理由からだ。
さらに、外国人投資家は日本国債の入札でますます重要な存在になっており、価格への敏感さを持ち込んでいる。米国のクレジット・スプレッドが大きく拡大すれば、買いではなく売りを招き、日本国債の利回りを押し上げ、そもそも長期債を魅力的にしているターム・プレミアムを圧縮する公算が大きい。
したがって、強気論には、安定した金利、悪化しない米国の信用環境、政府による追加支出の自制、金融環境を壊さずに進められる日銀の引き締めが必要だ。それぞれの前提は個別にはもっともらしい。だが合わせると、きわめて狭い道が求められる。
実際に懸かっているもの
経済的には、補正予算は取るに足らない調整だ。政治的には、多くを語る。
それは日銀に、財政規律を前提にできないことを知らせる。債券投資家に、追加の支出パッケージが続くかもしれないと警告する。キャリー・トレーダーに、収益の出る資金調達ポジションを支えてきた基本的な条件が変わりつつあると告げる。
借り入れた円で購入したハイテク株を抱える米国の投資家にとって、含意は明快だ。収益は、日米の金利差の5ポイントに全面的に依存している。その金利差は、二つの方向から脆さにさらされる。日銀の引き締めが差を縮め、同時に米国の減速が撤退を迫る。
算術は容赦がない。
債券市場はすでに、このリスクの一部を織り込み始めている。日本国債の利回りは過去最高水準の近くにあり、株式のバリュエーションは、金融の安定が続くことへの広範な安心感を示唆している。だが、ポジショニングのデータは、キャリー・トレーダーがエクスポージャーを解消したのではなく減らしたにとどまることを示しており、下振れリスクの認識が不完全であることを示唆する。
リスクは、もはや隠れた経路や分かりにくい仕組みの中にはない。適切な問いを立てる人には誰にでも見える。不確かなのは、市場がそれを十分に織り込んだかどうかだ。
現在のバリュエーションを踏まえれば、答えはノーと思われる。
筆者は、香港を拠点とするリスク・アドバイザリー会社、Icarus Asiaのリスク・分析責任者
投資助言ではありません。ご自身で調べてください。
出典
CNBC: Japan's Takaichi unveils $19 billion extra budget, reassures on bond issuance
CNBC: Bank of Japan raises benchmark rates to highest in 30 years
Nikkei Asia: Japan long-term bond yields hit record highs amid fiscal concerns
MenthorQ: The Yen Carry Trade and Its Global Implications Guide
BIS Bulletin: The market turbulence and carry trade unwind of August 2024
StoneX: Yen Carry Trade Unwind Threatens U.S. Dollar Stability
Insurance Business: Japan midsize life insurers cut exposure to superlong government bonds
CNBC Africa: Safe-haven currencies might not be so safe after a volatile year
Yahoo Finance: Foreign Traders Seize on Japan Bonds, Sparking Volatile Era
コメント
LinkedInでログインすると、コメントを投稿できます。LinkedInの氏名とプロフィール写真がコメントの横に公開されます。礼儀正しく、話題に沿った投稿をお願いします。