
ニュース · 金利・為替 · 日本
円の記録的な下落、東京に突き付けられた警告
投機筋の円売りが9年ぶりの極端な水準に達し、円が1986年以来の安値にあるなか、東京の外貨準備は、キャリー取引が崩れるより速く減りつつある。
情報提供のみを目的としており、投資助言ではありません。 免責事項
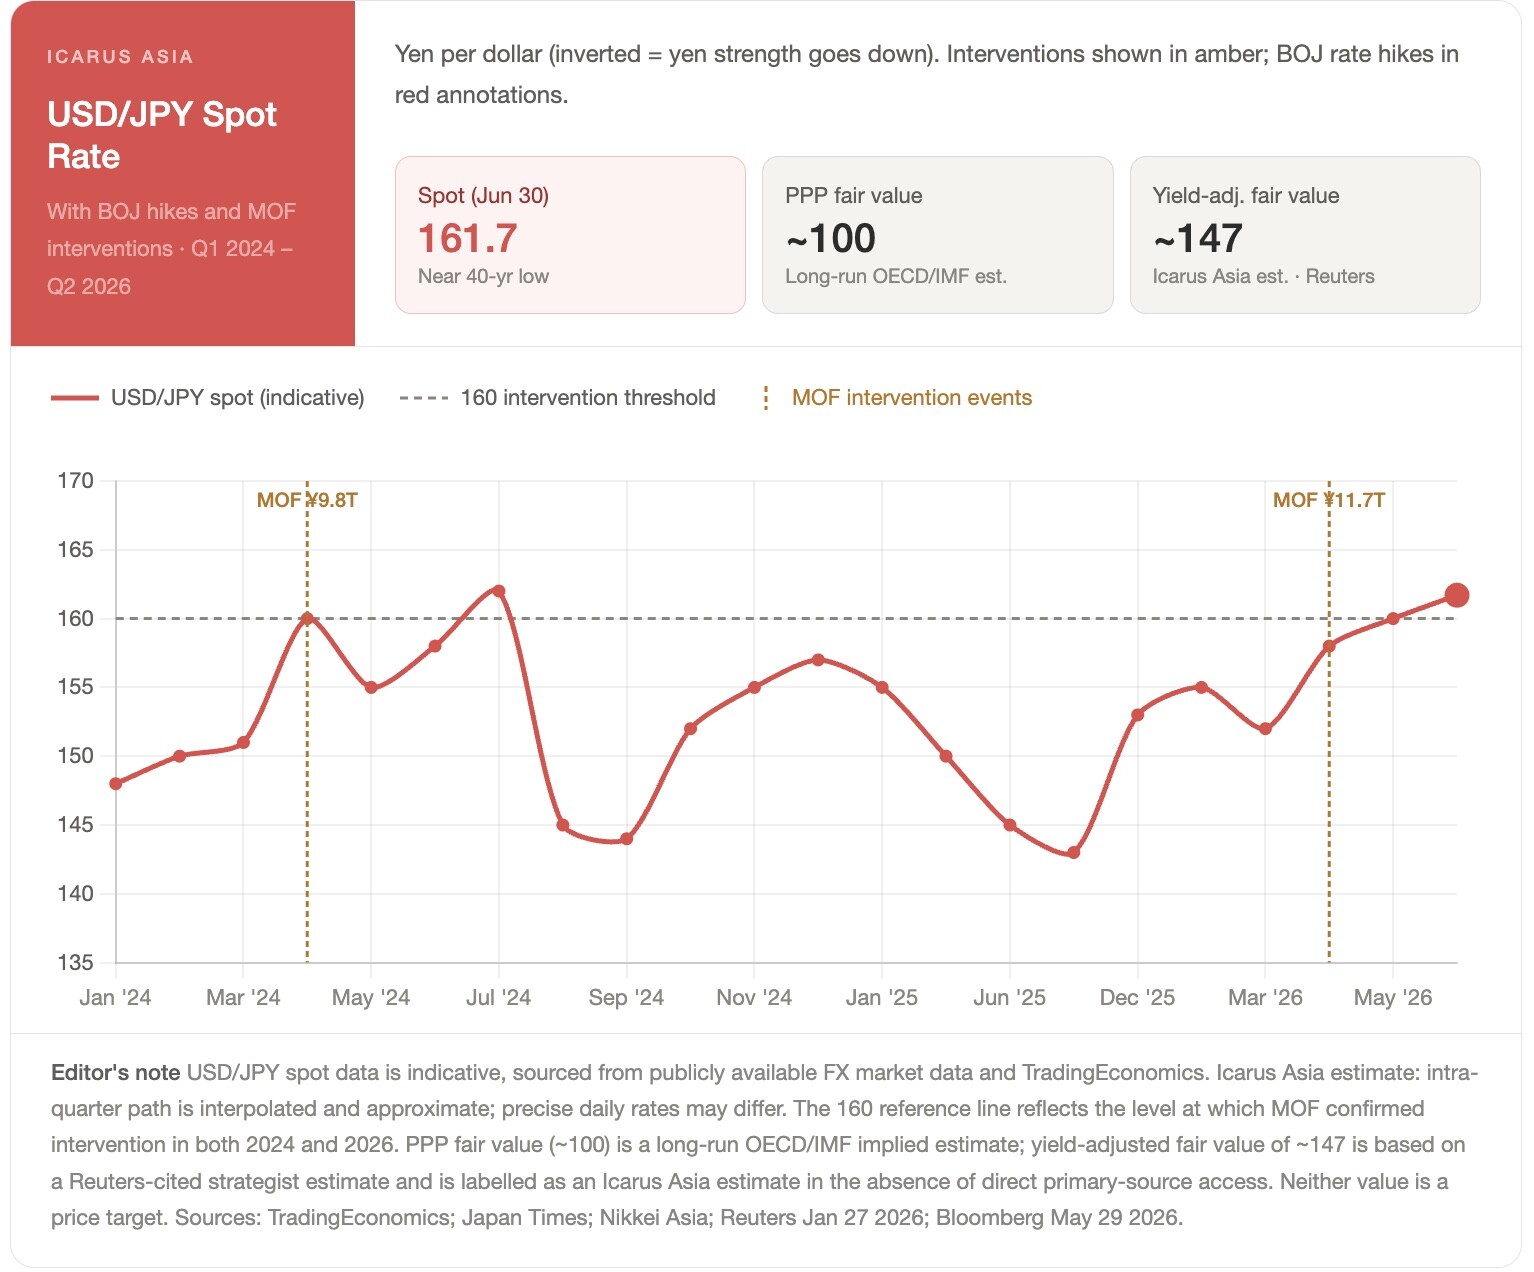
円は火曜日、ドルに対して1986年以来の安値を付けた。ニューヨーク市場で162.50円まで下げ、162.42円で取引を終えた。下落は、日本の過去最大の為替介入、日本銀行(日銀)の利上げ、そして当局は行動する用意があるという東京からの数カ月に及ぶ警告を経てもなお続いている。
日本の財務省は、4月28日から5月27日にかけて、通貨防衛に11.73兆円(736億ドル)を投じた。介入の日には円が急伸したが、それは束の間だった。やがてキャリー取引の投資家が戻ってきた。火曜日には、片山さつき財務相が再び記者団に、当局は「いつでも適切に対応する用意がある」と述べた。過去2年の主要な介入の前に東京が使ってきたのと同じ言い回しだ。台本を読み慣れた市場は、売り続けた。
この構図は、東京がまだ答えていない問いを突き付ける。日本史上最大の月間の通貨防衛でも防衛線を守れなかったなら、次に何があるのか。
パーフェクト・ストーム
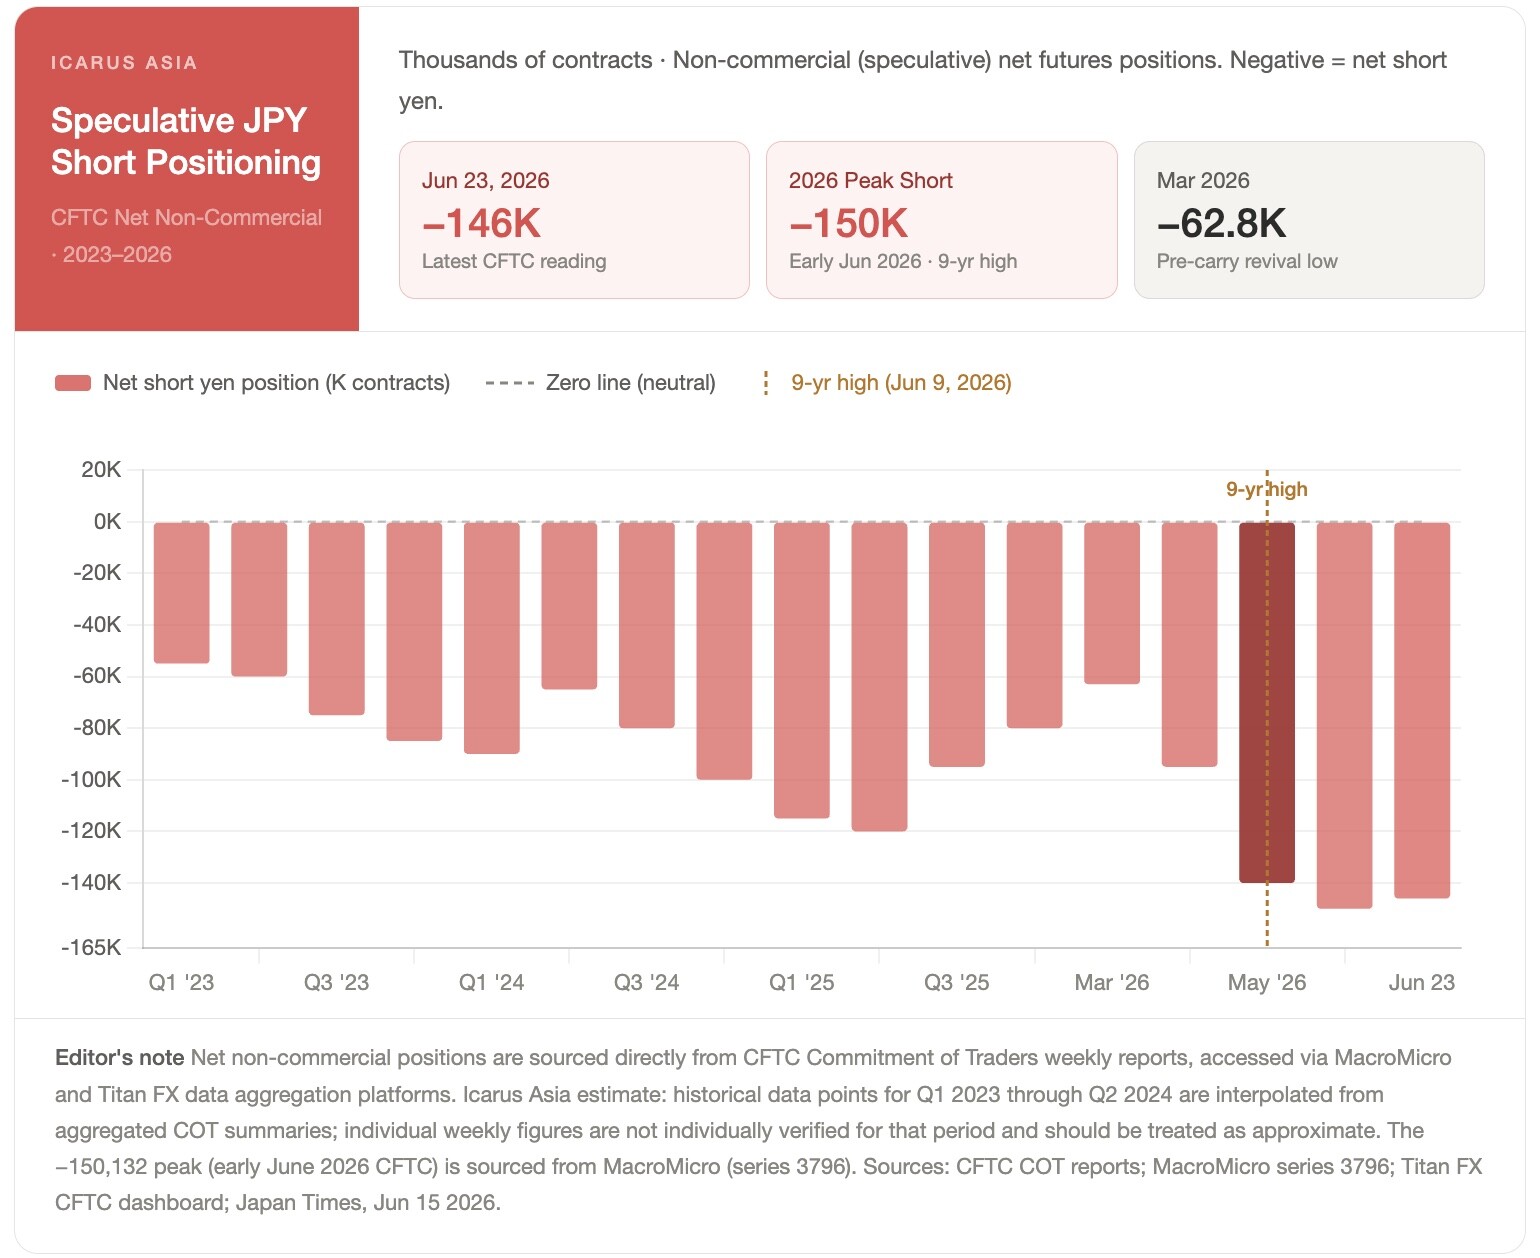
円はドルに対して4四半期連続で下落しており、第2四半期だけで2.3%下げた。この動きは、一部の指標で見て、ほぼ10年で最も定着したキャリー取引を映している。米商品先物取引委員会(CFTC)の6月23日までの週のデータでは、非商業部門の投機筋の円先物は、売り越し(ネット・ショート)が146,104枚だった。6月初めには一時150,132枚に達し、2017年以来の水準となった。売り建て総数は259,800枚で、買い建て総数はわずか113,700枚と、市場は大きく一方向に偏っている。
この取引の論理は単純だ。
日銀は6月の金融政策決定会合で政策金利を1.0%に引き上げた。1990年代半ば以来の高水準で、7対1の採決は継続への真の決意を示すものだった。それでも日本の金利は米国よりはるかに低い。投資家は円を安く借り、その資金を利回りの高い通貨や資産に振り向けて、差額を手にする。この差が続き、為替の現物水準が高いままである限り、収益は入り続ける。
「現時点での主役はドルで、ドル円が最大の焦点だ」と、MUFGの上級通貨アナリスト、リー・ハードマン氏はロイターのインタビューで述べた。「彼らはいずれ再び介入に出るとみているが、4月と5月の動きはトレンドを実際には反転させなかったので、それが彼らをより慎重にさせているのかもしれない」
米連邦準備制度理事会(FRB)の政策も、この取引を生かし続ける一因だ。
米国のインフレは目標を上回り、経済は成長しており、FRBの最新の四半期見通しでは、政策当局者19人のうち9人が年内の利上げを見込んでいる。市場はその利上げを織り込んでいる。ドル指数は火曜日に0.15%上昇して101.26となり、四半期では1.4%の上昇に向かっている。
はったりを見抜く
こうした状況のなか、火曜日の東京の口調は目立って抑制的だった。
片山氏は行動する用意があると改めて述べたが、これまで買い介入に先立って使われてきた強い表現にまでは踏み込まなかった。
Corpayのチーフ・マーケット・ストラテジスト、Karl Schamotta氏は、この発言を意図的な選択と読んだ。「片山氏の発言は、買い介入に先立ちがちな言葉の応酬の激化を避け、当局がいつでも対応する用意があると繰り返すにとどまった」と、同氏はロイターに語った。
タイミングが重要だ。
木曜日には6月の米雇用統計(非農業部門雇用者数)が発表される。この週の主要な経済イベントで、エコノミストは雇用者数が11万人増、失業率は4.3%で横ばいと予想している。3カ月連続で予想を上回った雇用の増加は、タカ派的なFRBを支持する論拠を強めている。金曜日は米国の独立記念日の祝日で、外国為替市場の流動性が大きく細る。
Schamotta氏は、こうした条件は両刃になり得ると指摘した。「木曜日の非農業部門雇用者数と、米国の流動性が大きく細る金曜日の独立記念日の祝日は、投機的な売り持ちの裏をかく魅力的な機会を提供しうる」と同氏は述べた。
不親切な巻き戻しか
キャリー取引が持ちこたえるのを複雑にしているのは、ここまでの円安を、理屈の上では支えていないファンダメンタルズだ。
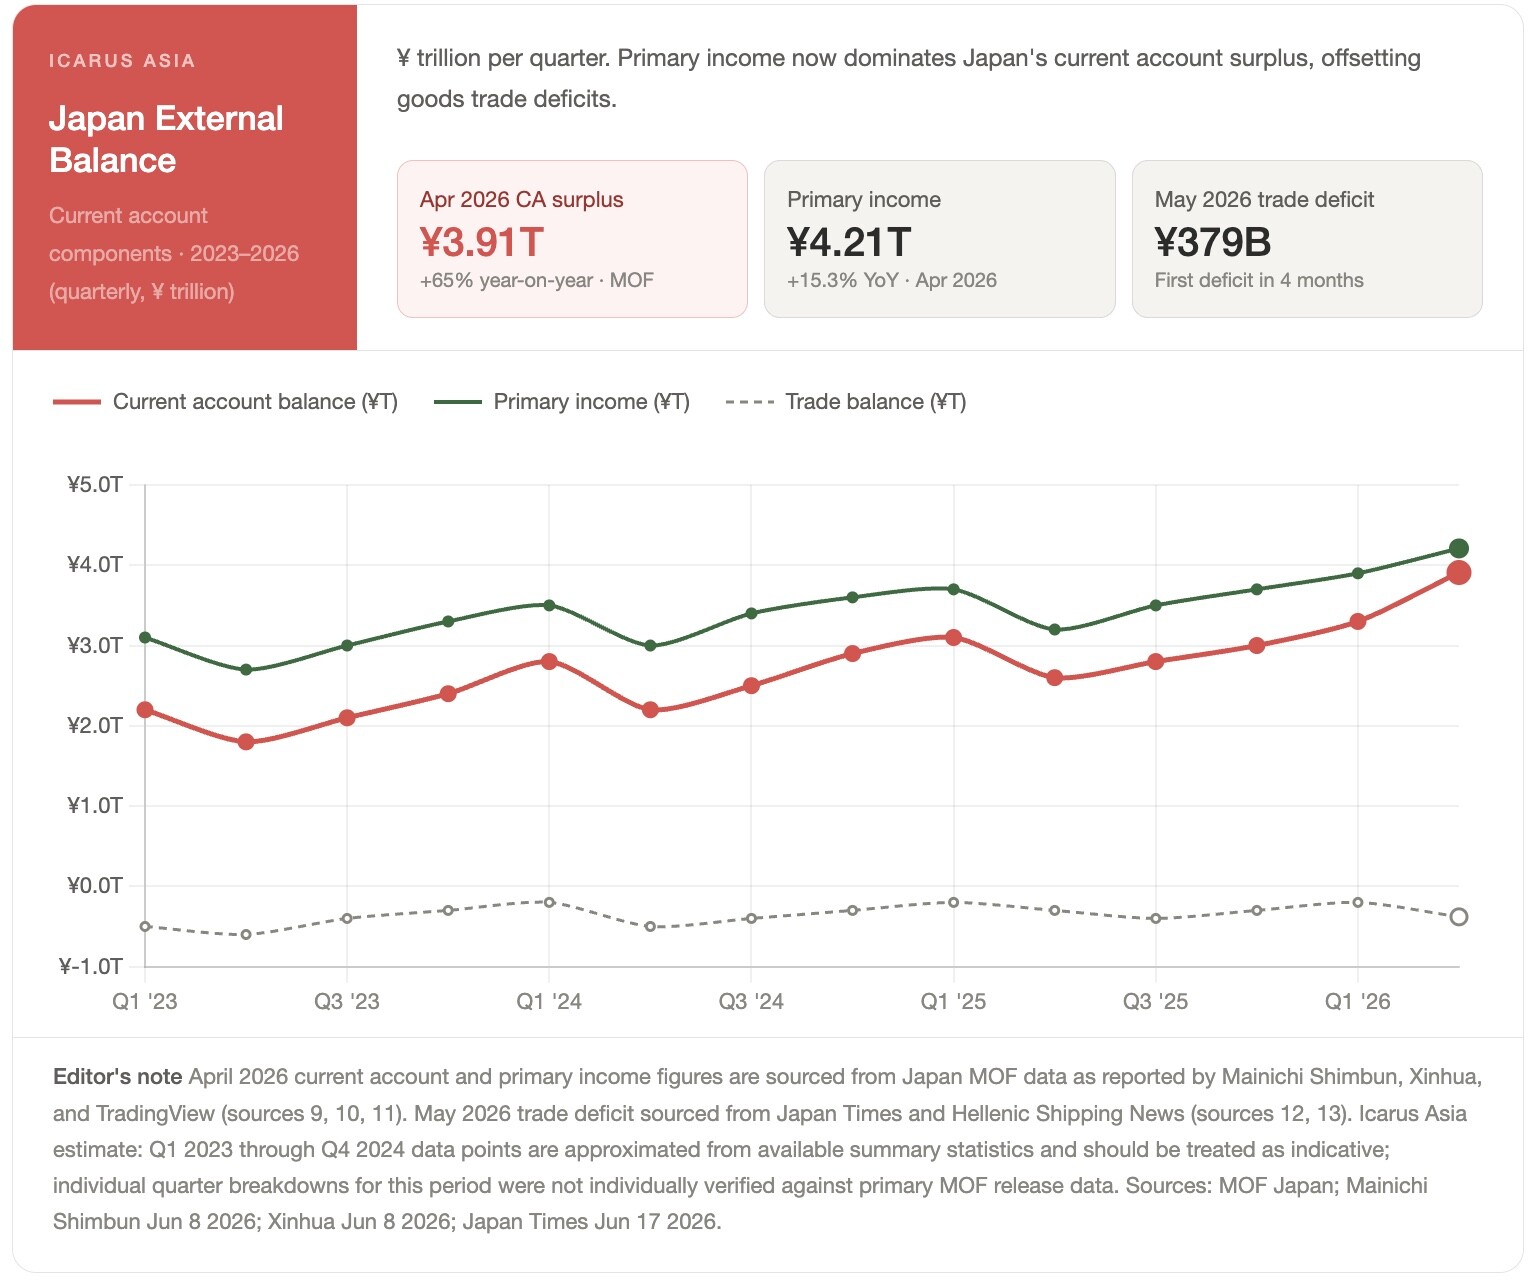
日本の経常黒字は4月に3.91兆円と、前年同月比で65%増えた。押し上げたのは輸出競争力ではなく第一次所得収支、つまり日本が巨額の海外投資から得る収益で、4月だけで前年同月比15.3%増の4.21兆円に達した。
国際決済銀行(BIS)による日本の実質実効為替レート(広範囲)は、5月に65.93(2020年=100)と、数十年ぶりの低水準に近かった。購買力平価(PPP)モデルでは、ドル円の妥当水準は100〜149円のどこかにある。市場は162円にいる。
2010年代を支配した円安の構造的な論拠は、日本がエネルギー・ショックの下でも経常赤字を出し続け、対外投資が続くという見方に大きく依存していた。その論拠は、今では大きく弱まっている。対外収支は円を支えている。金利は上昇している。市場は調整していない。
衝撃に備える
160円を超える水準でヘッジなしの大規模な円売りポジションを抱え続ける投資家にとって、問いは、キャリーの収益が、ますますテールリスクの高まるポジションを正当化するかどうかだ。
投機筋の円売りポジションは、9年ぶりの極端な水準にある。日銀はもはやゼロ金利に縛られておらず、6月には7対1で決定し、市場はそれを今後の追加利上げのシグナルと受け止めた。
日本政府は、2024年と今春の2回、現物相場が160円に近づけば大規模に介入し、さらなる介入を示唆することを示した。今年初めには、東京がニューヨーク連銀にドル円の評価を依頼したと報じられた。これは、G7の協調為替介入に先立つ手続き上の段階である。
これは、取引がすぐに崩れるという意味ではない。キャリーの不均衡は何年も続くことがある。PPPはタイミングを測る道具ではない。しかし、結果の分布は変わった。円の取引水準とファンダメンタルズが示す水準との乖離が、永遠に続いたことはない。
偏ったポジション、もはやゼロ金利に縛られていない中央銀行、大規模に介入する意思を示した政府。これらはいずれも、ドル円の次の10%の動きが上ではなく下になる確率を高める。そしてそれが来るときは、速く来る。
我々は、ドル高と財政赤字の拡大で自国通貨が弱くなるという、ドル以外の通貨の下落の世界的なサイクルの始まりを目撃しているのかもしれない。ウォール街は、原油に大きく依存する経済に賭けるだろう。
ハゲタカが旋回している。問題は、日本や同様の窮状にある国々が反撃できるかどうかだ。
筆者は、香港を拠点とするリスク・アドバイザリー会社、Icarus Asiaの調査・分析責任者。
調査ノート全文とポジショニングの枠組みは、下の画像をクリックしてお読みください。
免責事項
投資助言ではありません。ご自身で調べ、登録された金融アドバイザーに相談してください。
出典
MQL5 Economic Calendar — CFTC JPY Non-Commercial Net Positions, June 23 2026: mql5.com
Titan FX Research — JPY IMM Futures Positions and USD/JPY Chart: research.titanfx.com
Nikkei Asia — Japan confirms record $73bn yen-buying intervention in April–May: asia.nikkei.com
Bloomberg — Japan Used Record $73.6 Billion to Support Yen in Past Month, May 29 2026: bloomberg.com
Japan Times — Japan used record $73.6 billion to support yen over past month, May 30 2026: japantimes.co.jp
TradingEconomics — Japanese Yen Quote, Jun 29 2026: tradingeconomics.com
OECD — Purchasing Power Parities (PPP): oecd.org
IMF World Economic Outlook (April 2026) — Implied PPP conversion rate: imf.org
Reuters — Yen intervention risk still looms large, Jan 27 2026: reuters.com
Mainichi Shimbun — Japan April current account surplus at 3.91 tril. yen on overseas investments, Jun 8 2026: mainichi.jp
Xinhua — Japan logs current account surplus of 24.4 bln USD in April, Jun 8 2026: english.news.cn
Japan Times — Japan's trade balance swings to deficit as yen inflates imports, Jun 17 2026: japantimes.co.jp
Hellenic Shipping News — Japan trade balance shrinks less than expected in May as exports surge: hellenicshippingnews.com
LinkedIn / CNBC — BOJ Raises Policy Rate to 1% Amid Inflation Concerns: linkedin.com
TradingEconomics — Japan Interest Rate: tradingeconomics.com
Oxford Economics — Japan faces further BoJ rate hikes — but how much?: oxfordeconomics.com
FRED / BIS — Real Broad Effective Exchange Rate for Japan (RBJPBIS), May 2026: fred.stlouisfed.org
Japan Times — Yen short bets jump to nine-year high as carry trade revives, Jun 15 2026: japantimes.co.jp
CNBC — Japan confirms first currency intervention since 2022, May 31 2024: cnbc.com
CNBC video — UBS outlines scenario for risk of yen carry trade unwind, Apr 28 2026: cnbc.com
MacroMicro — CFTC Japanese Yen Non-Commercial Net Position, series 3796: macromicro.me
Bloomberg — BOJ Is Said to Mull June Rate Hike With Another Possible in 2026, Jun 4 2026: bloomberg.com
CME Group — The Yen Carry Trade and the Bank of Japan's Dilemma, May 5 2026: cmegroup.com
Titan FX — USD/JPY Tests 162 as Strong U.S. Data Supports the Dollar: titanfx.com
Bruegel — The implications of the weakening Yen: bruegel.org
TradingView — Japan Current Account Surplus Tops Estimates: tradingview.com
コメント
LinkedInでログインすると、コメントを投稿できます。LinkedInの氏名とプロフィール写真がコメントの横に公開されます。礼儀正しく、話題に沿った投稿をお願いします。