
仅供参考,不构成投资建议。 免责声明

美国财政部长访问东京,使他与首相高市早苗的经济方案针锋相对,也暴露出日本债市的不稳如何直接落到美国的借贷成本上。
周日美国财政部长 Scott Bessent 抵达东京时,在一次私下谈话中带来了一条直截了当的信息,要传达给日本新政府:不要再耗费外汇储备来捍卫日元。转而加息。
在与首相高市早苗、财务大臣片山さつき(Satsuki Katayama)和日本央行行长植田和男(Kazuo Ueda)长达三天的会谈中,Bessent 一直在敦促加快货币紧缩。他的立场与今年早些时候把高市推上权力顶峰的施政纲领正面相撞,她成为日本首位女首相。
高市凭借新一轮财政刺激、消费补贴和仅逐步加息的承诺,在众议院选举中赢得三分之二的绝对多数。这种组合帮助把日元推到了 1 美元兑 160 日元,也让本就对政府扩大举债心存疑虑的债券市场感到不安。
Bessent 已公开表示,汇率干预只能提供暂时的缓解。了解他想法的人士说,他私下里对这一观点的表达更为强硬。他认为,解决日元疲软的最佳办法是通过政策缩小与美国的利差,而不是花掉东京 1.37万亿美元的外汇储备。
这一论点有一个重要的但书。
美日 10 年期国债利差(目前约为 2 个百分点)已较峰值大幅收窄,但日元仍在继续走弱。自 2025 年初以来,利差与日元之间曾经紧密的相关性已经松动。结构性因素介入其中:日本不断扩大的能源进口账单、持续流向海外股票的资本外流,以及 2024 年 8 月套利交易平仓的后续影响,推动日元走低,与利差无关。
Bessent 的药方是传统的。它是否仍然契合这一机制,确有争议。
此行同时也是为特朗普总统周三在北京与中国国家主席习近平会晤做铺垫。汇率失衡和贸易问题位居议程之首。日本对美双边贸易顺差之大,足以使其在 1 月被列入美国财政部的监测名单。
据 Bloomberg 根据日本央行数据所做的估算,自 4 月下旬以来,日本在汇市干预中已花费约 10万亿日元(640亿美元),其中 Bloomberg 称仅 4 月 30 日一天就动用约 345亿美元,5 月 7 日前后又动用 300亿美元。Bank of America 估计,所有干预操作的总额接近 720亿美元。大部分火力是在黄金周假期期间动用的,当时交易量稀薄,即便适度抛售美元也能推动汇率。财务大臣片山和货币外交官三村淳(Atsushi Mimura)事先就释放了行动信号,这是一种为最大化效果而刻意采取的策略。
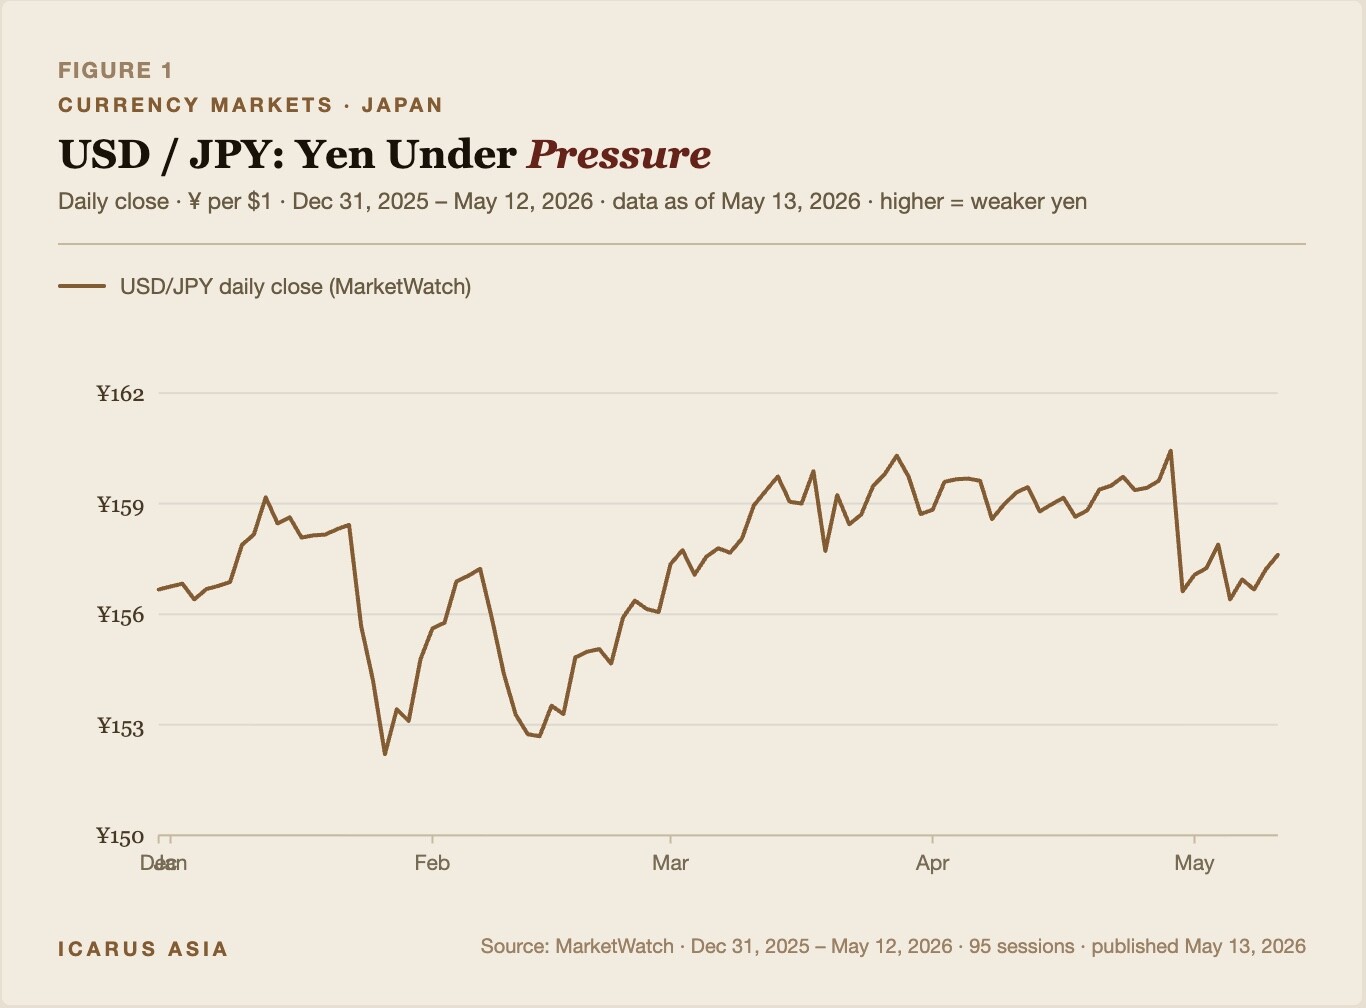
编者按:美元/日元每日收盘价来自 MarketWatch(2025 年 12 月 31 日至 2026 年 5 月 12 日;95 个交易日)。4 月 30 日干预:开盘 160.44 日元,盘中低点 155.56 日元,收盘 156.62 日元。
随着投资者对高市支出计划的风险进行定价,日本 10 年期国债收益率攀升至逼近 2.5%,为 1997 年以来的最高水平。她提出暂停征收食品消费税两年的主张,加剧了收益率曲线的陡峭化。这一波动在 1 月传导至美国国债,当时日本 30 年期国债收益率在一个交易日内跳升近 30 个基点。纽约联储的回应被市场解读为一次意味深长的利率询价。
美国最后的朋友?
Bessent 如此关注日本债市,原因不止于汇率政策。日本持有约 1.24万亿美元的美国政府债券,超过任何其他外国政府。东京为支撑日元而干预时,卖出的美元来自储备,而这些储备绝大部分以美国国债的形式持有。这些抛售对收益率形成直接的上行压力。当美国国债收益率上升时,整个美国经济的借贷成本都会上升:为赤字融资的联邦政府、持有浮动利率抵押贷款的房主、为债务展期的企业,无一例外。
尽管这些抛售对收益率施加上行压力,但其影响的规模一直存在争议。日本的持仓约占美国未偿债务总额的 3% 至 4%,而美联储有工具可以单独吸收这种抛售压力。更严重的风险不在于机制,而在于情绪,即全球最大的外国债权人是被迫卖家这一信号。
1 月的那一幕让这一传导机制(尽管存在争议)在实时中清晰可见。
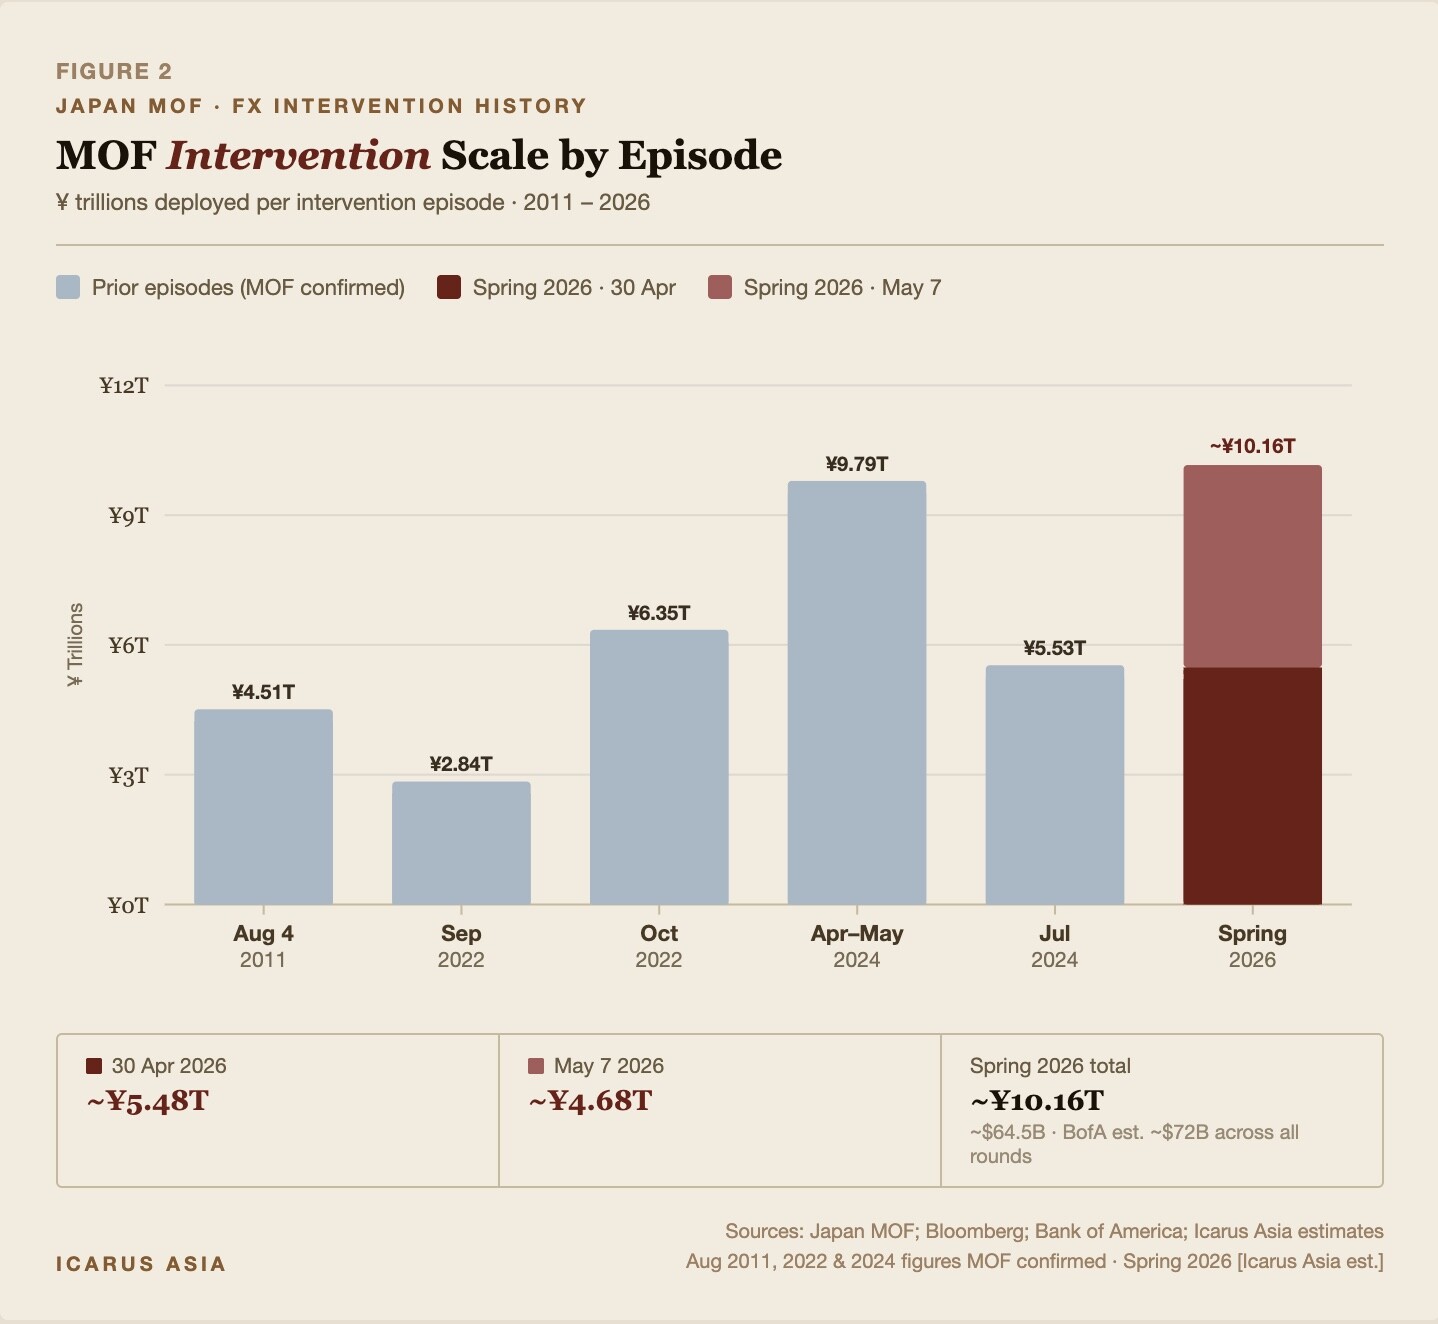
编者按:2026 年春季的干预总额为估算值;日本财务省将按季度公布确认的数字。柱状图:2022 年 9 月(2.84 万亿日元)和 2022 年 10 月(6.35 万亿日元)为财务省确认的数字;2024 年 4 月至 5 月(9.79 万亿日元)和 2024 年 7 月(5.53 万亿日元)为财务省确认的季度披露数据。美元换算使用约 158 日元/美元(2026 年 4 月下旬汇率);Bank of America 的 720 亿美元全口径估算使用的汇率和干预次数统计略有不同。
当日本债券市场陷入停滞、30 年期国债收益率在一个交易日内飙升时,美国国债收益率在数小时内随之波动。这表明日本的汇率问题不只是日本自己的问题。如果东京的债市失稳,华盛顿的融资成本就会上升。这就是为什么本周坐在日本首相对面的是一位财政部长,而不是外交官或贸易谈判代表。
“东京持有的美国政府债务比世界上任何国家都多。它一旦抛售,华尔街立刻感受得到。”
1 月,在债市动荡后不久,Bessent 在达沃斯世界经济论坛的一场气氛紧张的会外会谈中,就日本在利率问题上的表态与片山当面对质。据了解近期会谈的人士说,这位财政部长的批评如此细致,以至于片山的一名助手记笔记都跟不上。
很少有财政部长像 Bessent 那样带着技术上的优势上任。
离开 George Soros 的公司后,他创立了宏观对冲基金 Key Square Capital。他以密切关注日本央行和日元套利交易的投资者而闻名,这种策略是以低成本借入日元,购买别处收益率更高的资产。他自己曾持有日元空头头寸。这样的背景使他对日本官员来说更难应付。一位驻东京的外交官称 Bessent 最新的外汇报告“异乎寻常地直接”。
要么现在,要么永远没有机会
Bessent 希望日本央行在 6 月 15 日至 16 日的会议上将政策利率提高到 1%。一些持异议的委员已表示支持这一节奏。行长植田则倾向于采取较小的步伐,理由是经济存在不确定性。
外部冲击加剧了日元的下滑。
在美国、以色列与伊朗冲突升级的背景下,霍尔木兹海峡实际上被封锁,抬高了这个几乎所有原油都依赖进口的国家的石油进口成本。能源价格上涨扩大了日本的贸易逆差,对日元形成结构性压力,单靠货币政策无法迅速扭转。过去一年,日本电力公司已四次上调电价。
这些能源关系拓宽了 Bessent 此行的议题范围。
预计他还将就日本对中国控制的关键矿产的依赖,以及日本与中东的能源关系向日方施压,其中包括与伊朗的联系,这一点已让特朗普政府不悦。这些会谈把这位财政部长推入了通常属于国务院和国家安全委员会的外交领域。
日本持有约 1.24万亿美元的美国国债,对比美国约 36万亿美元的债务总量,约占 3% 至 4%,比例不大。据 Richard Katz 说,东京抛售确实会造成“对收益率的直接上行压力”这一论点从技术上讲是对的,但美联储通过正常的公开市场操作就能轻松吸收这个规模。Katz 是一位资深记者,在 Substack 平台上主办一份名为 Japan Economy Watch 的通讯。这位 “The Contest for Japan's Economic Future: Entrepreneurs vs Corporate Giants”、“The System That Soured” 和 “Japanese Phoenix” 的作者说,这种表述暗示的传导机制比数据所能支持的更为尖锐。
话虽如此,1 月的那一幕(日本国债收益率波动,美国收益率在数小时内随之而动)反映了一条真实的传染渠道,即使烧储备的论点被夸大了。
霍布森选择
高市的政治困境是真实的。
许多选民支持她,部分原因是她承诺在生活成本高企之际,保护家庭和企业免受更高借贷成本之苦。即使是一次可能稳定日元的温和加息,也会在日本消费者的脆弱时刻抬高抵押贷款和企业贷款利率。
这样的矛盾并不陌生。
在 1990 年代末和 2000 年代初,美国要求日本推高日元的压力换来了多年的谈判和有限的成果。日本官员和分析人士说,Bessent 对细节的掌握,使他们更难靠技术上的复杂性来掌控谈话。
6 月的日本央行会议将检验植田愿意走多远。果断加息将削弱继续大规模干预的理由,并在不再消耗储备的情况下为日元提供持久支撑。按兵不动则会迫使日本重回市场,招致美国财政部和国际货币基金组织新一轮审视。分析人士说,按照 IMF 目前的指导方针,在 11 月之前东京只剩下大约两次大规模干预的空间。
一个继续花储备而不是加息的日本,会留在美国财政部的监测名单上,让日元继续脆弱,并让美国国债收益率继续承受来自东京自身资产负债表的上行压力。
这就是那个击垮英格兰银行的团体中的关键成员前来传达的信息。如今,他发现自己坐到了桌子的另一边。
作者是 Icarus Asia 的研究与分析主管,Icarus Asia 是一家总部位于香港的风险与咨询公司。他曾以记者身份报道亚洲外汇市场。
更正:2026 年 5 月 14 日: 一篇概述本文的 LinkedIn 帖子最初称美日之间存在“5 个百分点的利差”。
这一数字有误。
美日 10 年期国债利差约为 2 个百分点;政策利率差(联邦基金利率与日本央行隔夜利率)约为 3.5 至 4 个百分点。两者都没有达到 5 个点。该帖子已更正,本文也已更新,以反映利差与日元关系的限定性质,以及日本抛售储备对美国收益率的压力有限。
更新:本文已于香港时间 2026 年 5 月 14 日晚 8 点更新,以反映 Bessent 的观点是在私下谈话中表达的。美国财政部、日本央行和日本财务省均未澄清他是否明确要求加息。
参考文献与延伸阅读
本文引用的来源,以及为希望深入了解汇率干预机制、日本货币框架和美日金融外交的读者精选的著作。
尤其值得一提、也是我个人的最爱,是剑桥大学出版社 2022 年出版的 An Exchange Rate History of the United Kingdom: 1945–1992 。任何公共图书馆或大学图书馆都很容易借到。
官方来源与数据
日本财务省。 Foreign Exchange Intervention Data (季度披露)。东京:MOF,2022–2026。
美国财政部。 Report to Congress on Macroeconomic and Foreign Exchange Policies of Major Trading Partners of the United States (半年度)。华盛顿特区:Treasury,2024–2026。
美国财政部。 Treasury International Capital (TIC) System ——美国国债的主要外国持有者。华盛顿特区:Treasury,2026。
日本央行。 Monetary Policy Decisions 和 Outlook for Economic Activity and Prices。东京:BOJ,2025–2026。
国际货币基金组织。 Japan: Article IV Consultation Staff Report。华盛顿特区:IMF,2024–2025。
国际货币基金组织。 Integrated Policy Framework — Intervention Guidelines。华盛顿特区:IMF,2022。
外汇干预:历史与机制
Naef, Alain. An Exchange Rate History of the United Kingdom: 1945–1992。剑桥:Cambridge University Press,2022。DOI: 10.1017/9781108878333。——一部严谨的档案研究,涵盖从布雷顿森林体系到“黑色星期三”的英镑危机和管理汇率制度;Naef 记录的干预机制和政治约束,与日本当下在捍卫汇率与消耗储备之间的两难高度吻合。
Dominguez, Kathryn M. and Jeffrey A. Frankel. ;Does Foreign Exchange Intervention Work? 华盛顿特区:Peterson Institute for International Economics,1993。——关于央行干预是否能影响汇率、以及信号传递如何放大影响的奠基性实证研究;是解读财务省黄金周操作的必要背景。
Bordo, Michael D., Owen F. Humpage, and Anna J. Schwartz. ;Strained Relations: U.S. Foreign-Exchange Operations and IMF Surveillance, 1962–1985。芝加哥:University of Chicago Press / NBER,2015。——追溯美国财政部和美联储在干预问题上如何协调(以及冲突);与 Bessent 把外汇报告用作外交筹码直接相关。
Sarno, Lucio and Mark P. Taylor. ;The Economics of Exchange Rates。剑桥:Cambridge University Press,2002。——涵盖干预理论、购买力平价和套利交易动态的标准研究生教材;第 5 至 6 章直接适用于日元案例。
Ito, Takatoshi. “Is Foreign Exchange Intervention Effective? The Japanese Experience in the 1990s.” NBER Working Paper No. 8914。马萨诸塞州剑桥:NBER,2002。——由财务省干预策略的设计者之一撰写的日本专题实证研究;其中描述的做法仍是 2024 至 2026 年操作的模板。
Fatum, Rasmus and Michael Hutchison. “Is Sterilised Foreign Exchange Intervention Effective After All? An Event Study Approach.” ;Economic Journal 113, no. 487 (April 2003): 390–411。——运用事件研究方法评估有效性;其结论有助于理解市场如何解读日本当前的“口头干预”与实际操作并行。
日本宏观、日本央行政策与日本国债市场
Koo, Richard C. The Holy Grail of Macroeconomics: Lessons from Japan's Great Recession。新加坡:Wiley,2008。——介绍了影响日本央行思维二十年的资产负债表衰退框架;解释了为什么利率正常化在日本政治上如此棘手。
Shirakawa, Masaaki. Tumultuous Times: Central Banking in an Era of Crisis。纽黑文:Yale University Press,2021。——前日本央行行长(2008–2013)的回忆录与政策分析;坦率谈到低增长、老龄化经济体中货币政策的局限,以及如何应对美国的压力。
Takagi, Shinji. “Exchange Rate Policy in Japan: From the Plaza Accord to Abenomics.” ;Asian Economic Policy Review 11, no. 1 (2016): 102–119。——追溯三十年美日货币外交的政策演变;为 Bessent 此行提供了必不可少的历史背景。
Obstfeld, Maurice, Jay C. Shambaugh, and Alan M. Taylor. “The Trilemma in History: Tradeoffs among Exchange Rates, Monetary Policies, and Capital Mobility.” ;Review of Economics and Statistics 87, no. 3 (2005): 423–438。——经典的三元悖论论文;阐明了为什么日本无法同时保持低利率、捍卫日元并维持开放的资本市场。
Ueda, Kazuo. “The BOJ's Yield Curve Control Policy: A Review.” 在国际清算银行年会上的发言。巴塞尔:BIS,2023 年 6 月。——植田行长本人对收益率曲线控制的约束和退出逻辑的阐述;对理解他在加息上的谨慎步伐至关重要。
美日金融外交与美元体系
Eichengreen, Barry. Exorbitant Privilege: The Rise and Fall of the Dollar and the Future of the International Monetary System。牛津:Oxford University Press,2011。——把美元的储备货币角色置于美国金融外交的中心;解释了为什么主导汇率谈判的是财政部长,而不是外交官。
Funabashi, Yoichi. Managing the Dollar: From the Plaza to the Louvre。华盛顿特区:Peterson Institute for International Economics,1988。——关于广场协议和卢浮宫协议的权威内幕记述;是理解七国集团协调汇率协议究竟如何达成的范本,也说明了 Bessent 为何通过双边而非多边渠道向日本施压。
Gagnon, Joseph E. Currency Conflict and Trade Policy: A New Strategy for the United States。华盛顿特区:Peterson Institute for International Economics,2017。——阐述了财政部监测名单所依据的分析框架;合著者是一位前美联储官员,其研究直接影响了 Bessent 现在对日本适用的标准。
Tooze, Adam. Crashed: How a Decade of Financial Crises Changed the World。伦敦:Allen Lane,2018。——第 21 章涉及 2008 年的美元互换额度和套利交易平仓;日本资产负债表决策如何传导至美国国债市场的机制在此被展现得十分清晰。
套利交易与资本流动
Brunnermeier, Markus K., Stefan Nagel, and Lasse H. Pedersen. ;“Carry Trades and Currency Crashes.” NBER Macroeconomics Annual 23 (2009): 313–347。——展示了套利交易如何在突然的暴跌中平仓,而不是逐步逆转;2024 年 8 月和 2026 年 4 月下旬的日元逼空与这一模式完全吻合。
Galati, Gabriele, Alexandra Heath, and Patrick McGuire. “Evidence of Carry Trade Activity.” ;BIS Quarterly Review (September 2007): 27–41。巴塞尔:Bank for International Settlements。——记录了全球金融危机前日元套利交易的规模和杠杆;当年让这种交易如此流行的结构性特征至今依然存在。
读者评论
使用领英账号验证身份后即可发表评论。评论公开显示您的领英姓名和头像。请保持礼貌。