
新闻 · 市场 · 美国
韩国 2万亿美元的崩盘,是对华尔街的警告
本周两个交易日里,韩国股市市值蒸发最多达 2.18万亿美元。原因并非出在韩国,而是一家芯片公司公布的财报:盈利打破了其历史上的所有纪录,却依然不够好。
仅供参考,不构成投资建议。 免责声明
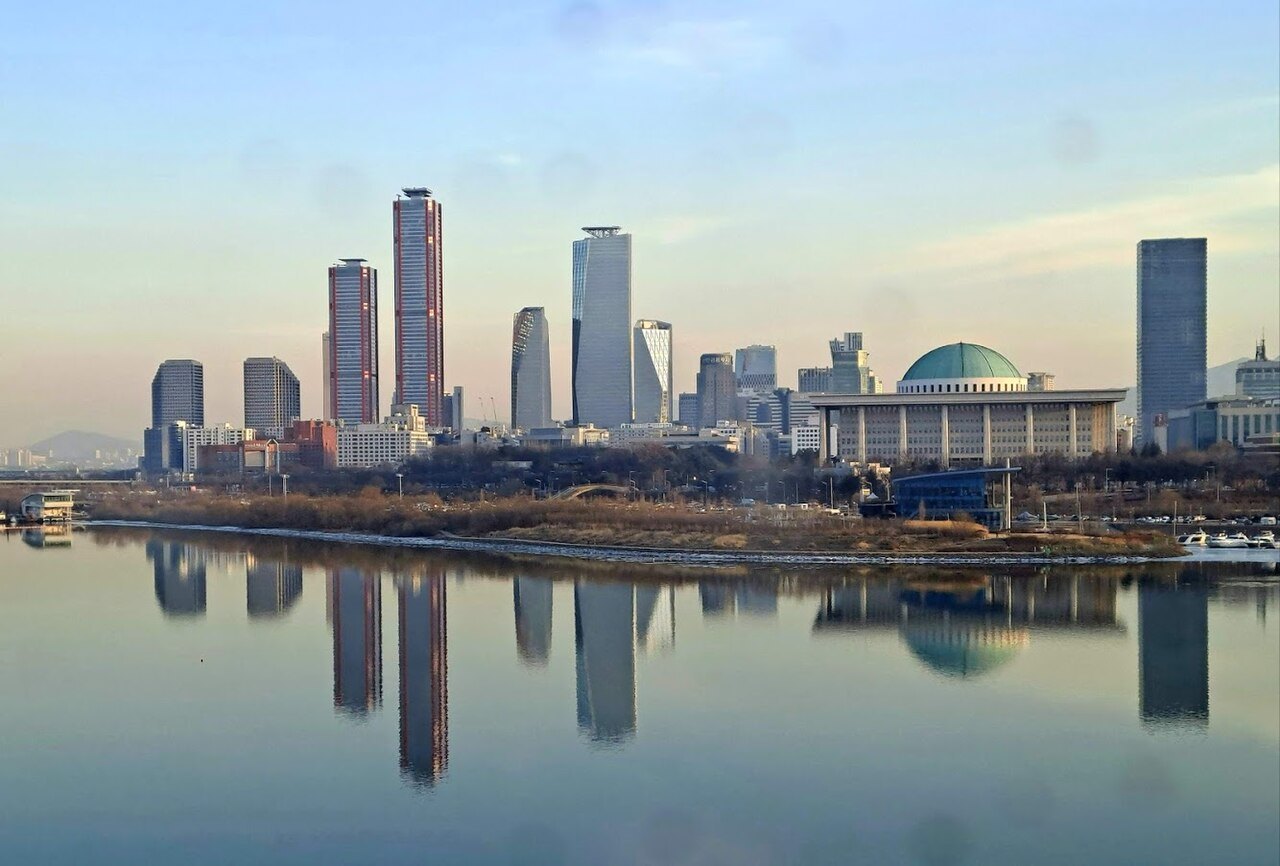

周三,Kospi 指数一度暴跌 12.6%,随后收窄跌幅,收盘下跌 6%,此前周二已下跌 11%。熔断机制(即全市场在固定时段内暂停所有交易的措施)在这两天都被触发。自韩国交易所采用这一机制以来,从未在连续两个交易日出现过这种情况。
首尔实施的护栏措施,是让程序化交易在单一方向上暂停五分钟,而不是冻结整个市场。韩国今年已触发此类买卖暂停机制(sidecar,也称市场波动防护措施,MVS)40 多次。此前的全年纪录是 2008 年金融危机期间创下的 26 次。不同媒体的确切统计因截止日期而略有差异,但今年的每一种统计都大幅超过旧纪录。
当水上行走也不够
SK Hynix 在周二点燃了导火索,而这本应是其历史上最好的一次业绩电话会议。这家芯片制造商公布营业利润约 60.5万亿韩元,约合 410亿美元,是一年前的五倍多。分析师的模型预期还要更高。该股因业绩低于预期一度下跌 13%。Samsung Electronics 与 SK Hynix 合计供应全球近 90% 的存储芯片,当天也出现了类似幅度的下跌。
两家公司在这份财报发布前都已大涨。
Samsung 和 SK Hynix 已承诺在未来十年合计投入超过 5760亿美元用于新建存储芯片工厂,其中大部分瞄准高带宽存储器,这种芯片被用在 Nvidia 及其对手制造的每一个 AI 加速器内部。它们的股价反映了这一押注:各种市场追踪机构显示,本周之前,SK Hynix 2026 年的涨幅接近 180%,Samsung 接近 110%。(这些年初至今的数字每天都在变动,各追踪机构也不尽相同。建议读者将其视为对规模的大致概念,而非精确数字。)
一个季度利润增长五倍,却仍未达到模型预期,这种落差只有在股价已被定价为接近完美之后才会出现。
当一个指数其实是对两家公司的押注
两只股票能如此剧烈地带动整个国家的指数,说明了这轮上涨从一开始是如何构建的。Samsung 和 SK Hynix 在 Kospi 总市值中究竟占多少,不同来源和日期的估计各不相同,从略高于 40% 到超过一半不等。无论哪个数字正确,今年的 Kospi 都不像是一篮子多元化的韩国产业,而像是对两家公司 AI 芯片敞口的杠杆头寸,另外 900 多只上市股票只是搭了顺风车。
(注:请阅读我与一位同事 2017 年 12 月为 The Wall Street Journal 撰写的报道,其中谈的正是这一风险。几个月后风险应验,抹去了投资者数十亿美元的财富。)
当散户押上全部身家
散户投资者让这种杠杆变得名副其实。
韩国监管机构 5 月 27 日批准了追踪 Samsung 和 SK Hynix 的单一股票杠杆 ETF,这类产品旨在使标的股票的日收益翻倍,亏损也随之翻倍。个人投资者蜂拥而入,投入约 14万亿韩元,约合 97亿美元,远超同类产品中外资的买入规模。
杠杆 ETF 每天重置其敞口,这意味着一旦某只股票连续数日下跌,亏损的复合速度会快于“标的股票涨跌幅翻倍”这一简单算术所显示的水平。这种机械性损耗,正是部分与 Samsung 和 SK Hynix 挂钩的基金在 SK Hynix 业绩不及预期后的数日内亏损超过四分之一的原因。(各金融媒体报道的亏损数字相差几个百分点,但方向和大致规模是一致的。)
杠杆 ETF 每天重置其敞口,这意味着一旦某只股票连续数日下跌,亏损的复合速度会快于“标的股票涨跌幅翻倍”这一简单算术所显示的水平。
超过 12 万个保证金账户收到追加保证金通知。券商强制平仓了其中 3.2 万至 4.6 万个,直至归零,抹去的是整个头寸,而不仅仅是杠杆部分。
据 CNBC 对其讲话的报道,财政部长 Koo Yun-cheol 周三道歉,称监管机构在推出杠杆 ETF 时考虑得不够周全。
(注:我没有看到他实际所说内容的文字记录,只看到了二手报道。)
跨越太平洋的传染
韩国的故事之所以喧嚣,部分原因是韩国特有的:高额的散户杠杆、被两只股票主导的指数,以及专为这种日子设计的交易限制措施。
但就在首尔触发熔断的同一周,费城半导体指数一度下跌多达 6%,连续第四个交易日收跌,Nasdaq-100 指数较纪录高点下滑约 9.7%,逼近调整区间。
Micron 和 SanDisk 与其韩国同行一同下跌。据 CNBC 报道,Nvidia 据称正在洽谈为 OpenAI 的数据中心建设提供最高 2500亿美元的兜底,这一细节在此处的意义主要在于,它表明整个 AI 交易已有多大比例是通过少数几家相互为对方扩张提供融资的公司进行的。
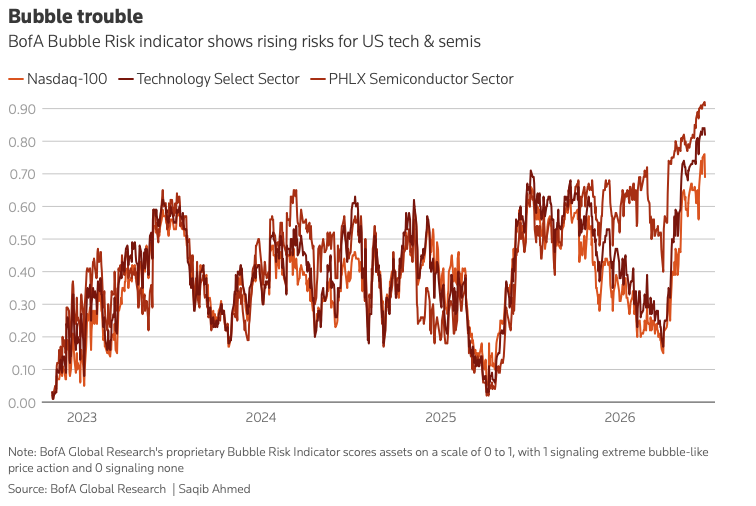
Bank of America 的半导体“泡沫风险”指标本月早些时候达到了 0.91(满分为 1)。这是一家银行以自己的方法构建的专有指标,并非行业共识,我也没有审查过该指标的构建方式。
并非只是坏掉的钟
我的雇主 Icarus Asia,一家总部位于香港的市场研究机构,自 5 月以来发表了一系列笔记,事后看来,它们就像一张地图,标出了本周压力出现的确切位置。
5 月,Icarus Asia 的 “Chasing IPO Gains in AI is a High-Wire Act” 对 Anthropic 约 9000亿美元的待定 IPO 估值进行了压力测试,对照的是 7250亿美元的年度 AI 基础设施支出以及中国开放权重模型的价格战,并警告称,这一交易需要若干假设同时成立。
6 月初,“When Both Gauges Red-Line” 指出,席勒 CAPE 比率和巴菲特指标这两种截然不同的衡量股市是否昂贵的方式,同时处于或接近历史最高水平,并得出结论:市场可以昂贵一阵子,但不能永远错下去。同一周晚些时候,“The Last Bears” 提出,一桩欺诈定罪、十年的单边上涨以及一波散户交易者,已经把卖空者挤出了这一行,这意味着在涨势过头之前,已经没剩几个声音去押注反向了。
几天后,“AI's Inflationary Footprint Arrives First” 提出,近期降息的理由建立在 AI 带来的生产率故事之上,而这个故事尚未出现,与此同时 AI 建设本身已经在推高一些价格。到 6 月下旬,“Goldman's AI Loan Short” 描述了 Goldman Sachs 构建总回报互换来做空与 AI 相关的投资级私募信贷,Icarus Asia 称之为针对 1.5万亿美元私募信贷 AI 建设的首个机构对冲。同一周发表的 “The Private Credit Wall,” 发现,私募商业发展公司 11.4% 的循环信贷额度将在 12 个月内到期,约为上市同行相应风险敞口的八倍。
诚然,这五篇笔记中没有一篇提到韩国。
但综合来看,它们描述的正是本周在首尔以不同规模崩裂的同一种结构:上涨集中在与 AI 基础设施相关的少数几只股票上,部分靠杠杆融资,按尚未到来的生产率回报定价,而且越来越缺乏愿意押注反向的人。
但综合来看,它们描述的正是本周在首尔以不同规模崩裂的同一种结构:上涨集中在与 AI 基础设施相关的少数几只股票上,部分靠杠杆融资,按尚未到来的生产率回报定价,而且越来越缺乏愿意押注反向的人。
韩国恰好是散户保证金债务和一个两只股票主导的指数,最先、最快、最公开地让这种结构显现出来的市场。
当教徒开始向贪婪之神祈祷
即便经历了这次崩盘,Kospi 今年以美元计仍上涨约 41.5%,按某些衡量标准是 2026 年所有主要指数中回报最好的。本周报道中引用的一些分析师认为,美国半导体股的抛售反映的是情绪转变,而不是芯片需求的任何真正变化。这是一种解读,但不是唯一的解读。
韩国刚刚展示了,当一个对 AI 基础设施的杠杆化、集中化押注,撞上一份市场认定仍然不够的创纪录财报时,会发生什么。
华尔街版本的同一笔押注分散在更多公司之间,散户保证金债务也较少,但它建立在完全相同的假设之上:芯片需求能够证明那些已按多年不间断增长构建的价格是合理的。
Samsung 和 SK Hynix 刚刚发现,当“优秀”与“足够”不再是同一回事时,这一假设会怎样。
作者是 Icarus Asia 的研究与分析主管,Icarus Asia 是一家总部设在香港的独立战略咨询与研究公司,专注于对亚洲金融市场、宏观经济以及影响全球投资的高风险地缘政治动态进行深入分析。
注意:这不是投资建议。读者在做出任何决定之前,应自行研究并咨询注册金融顾问。
免责声明: 本文依赖多项数字,如确切的韩元金额、跌幅百分比、Samsung 和 SK Hynix 在 Kospi 中所占的份额,以及被平仓的账户数量,各媒体的报道各不相同。在其他地方引用确切数字之前,请核对交易所和公司文件。
资料来源
South Korea $2 trillion stock rout breaks records as SK Hynix results disappoint
South Korea's Stock Market KOSPI Just Flashed a Global AI Warning
Record Earnings, Record Low: SK Hynix Stock Falls After Missing Q2 Estimates
Samsung, SK Hynix Single-Stock Leverage ETFs Plunge Below Half of Listing Price
Minister apologizes as Korean leveraged ETF investors nurse heavy losses
A lot of panic around the AI investment: How a chip slump is driving the Nasdaq toward correction
AI Bubble Fears Grow: Is This the End of the Memory Stock Rally?
读者评论
使用领英账号验证身份后即可发表评论。评论公开显示您的领英姓名和头像。请保持礼貌。