
仅供参考,不构成投资建议。 免责声明

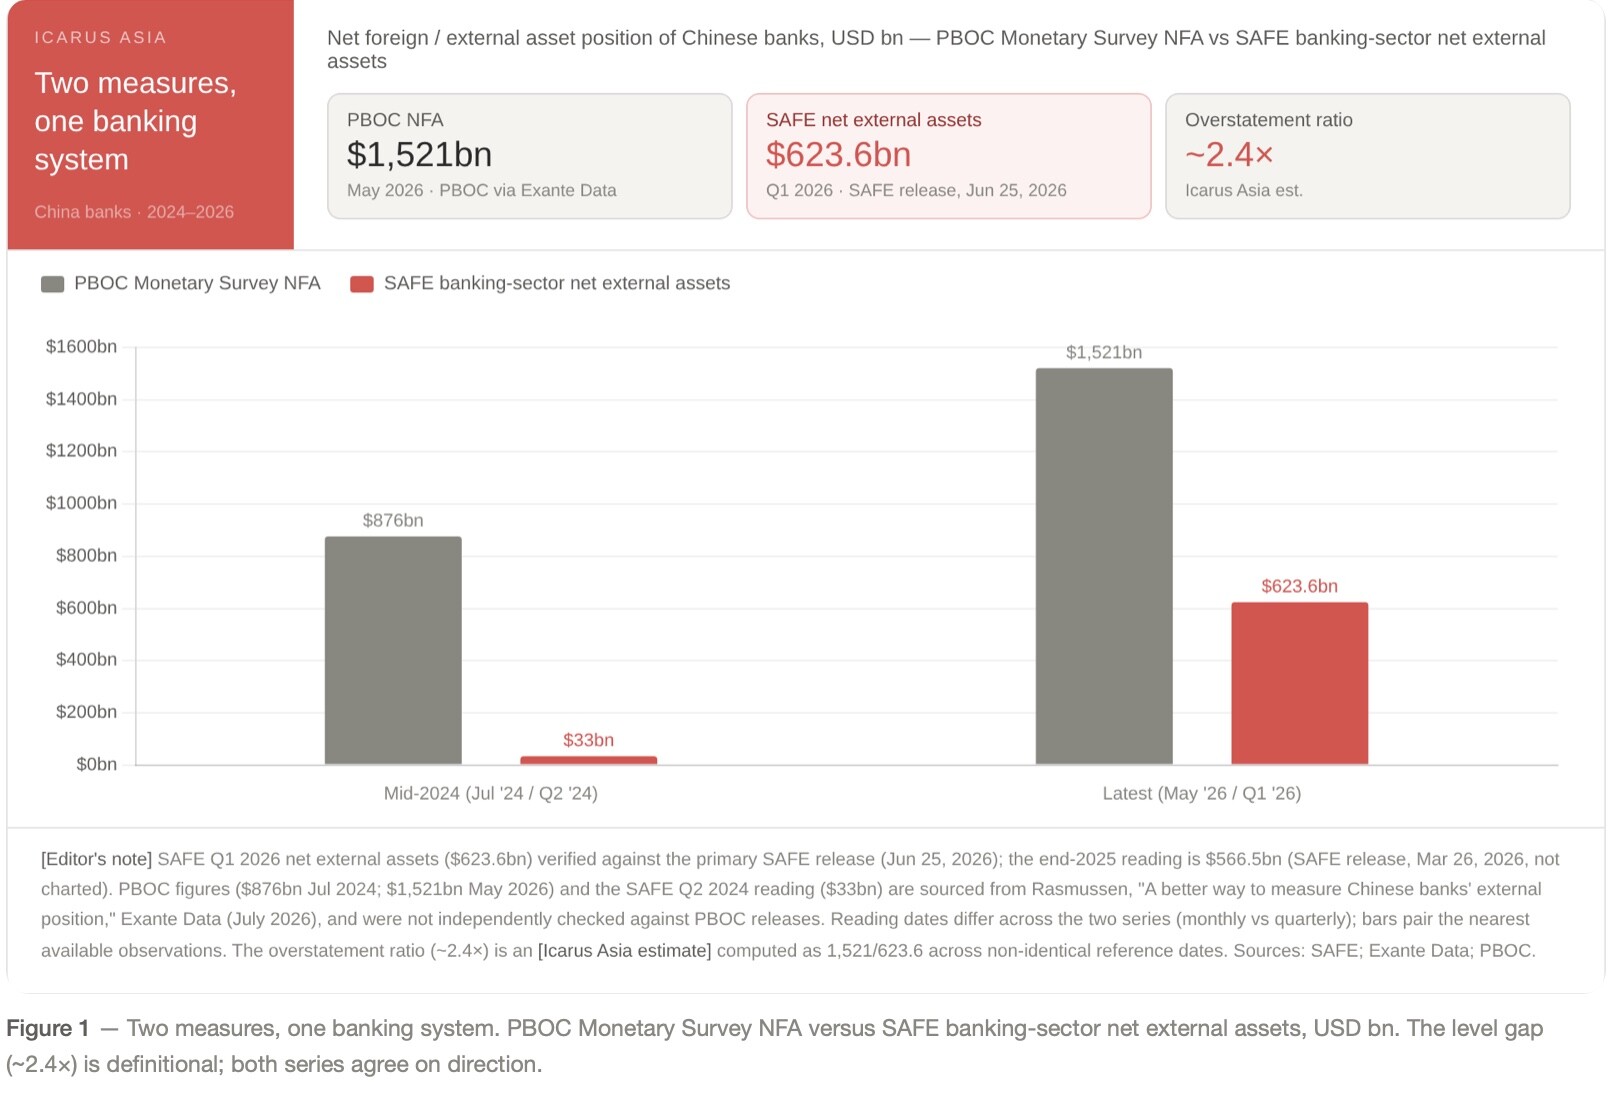
中国政府的两个部门给出了两个截然不同的答案,对任何想衡量该体系韧性的人来说,两者之间的差距已成为一个 9,000 亿美元的问题。
中国的银行持有的海外净资产,要么是 1.5 万亿美元,要么是 6,240 亿美元,取决于由中国政府的哪个部门来统计。这个差额不是四舍五入的误差。
较大的数字来自中央银行中国人民银行,其月度货币概览是多数分析师最先引用的数据。较小的数字来自国家外汇管理局(SAFE),该机构报告称,截至 3 月底银行业净对外资产为 6,236 亿美元。一项新的分析认为,较小的数字才是正确的,而引用较大数字的习惯,让投资者和政策制定者对中国银行抵御海外冲击的缓冲能力产生了被夸大的印象。
这一差距之所以重要,是因为中国银行体系是全球最大的银行体系,处于美元融资、金融制裁以及贸易战余波等争论的中心。1.5 万亿美元的缓冲意味着该体系几乎可以轻松承受任何外部挤压。而 6,240 亿美元的缓冲,对照必须按期、以正确币种再融资的 1.49 万亿美元外债,则意味着体系比脆弱要稳健,但远非不可撼动。
这一差距之所以重要,是因为中国银行体系是全球最大的银行体系,处于美元融资、金融制裁以及贸易战余波等争论的中心。
支持较小数字的观点来自 Exante Data 的分析师 Martin Rasmussen。Exante Data 是一家为机构投资者提供咨询的研究公司,他在本月发表于该公司通讯 Money: Inside and Out 的一份简报中提出了这一看法。Rasmussen 将这一差异追溯到定义上的一处怪癖。央行的概览对银行海外资产的统计很宽泛,对海外负债的定义却极为狭窄,以至于该项目在实际中只相当于一件事的合计:以中国本国货币人民币计价的离岸存款。
外国银行存放在中国贷款机构的存款似乎被排除在外。外国人在中国境内持有的存款也一样,而国际会计准则将其视为外债。像 SAFE 的季度数据那样把这些债务加回去,银行的海外负债大约增加两倍,达到 1.49 万亿美元。净缓冲缩水超过一半。
大到无法忽视
当两种口径的数字都很小时,这一区别很容易被忽略。到 2024 年末,它不再能被忽略,当时中国的银行开始以罕有先例的速度积累海外资产。按 SAFE 的统计,该行业的净对外资产从 2024 年年中的 330 亿美元升至去年年底的 5,665 亿美元(据该机构的数据),到 3 月升至 6,236 亿美元。央行的概览显示了同样的攀升,但起点和终点都高得多:据 Exante Data 的数字,截至 5 月约为 1.52 万亿美元,2024 年 7 月为 8,760 亿美元。
就连国际货币基金组织在评估中国的对外头寸时也依赖央行的这一序列,这意味着这种高估已嵌入对该国财务状况最广为阅读的一些官方分析之中。
银行对世界其他地区的欠款,没有头条数字所暗示的那么离奇。
SAFE 的拆分显示,2025 年底负债中 46% 是存款和贷款,19% 是债券。略多于一半以人民币而非美元计价,这限制了新兴市场典型的问题,即以自己无法印制的货币举债。美元债务为 2,647 亿美元,约占总额的 19%。近三分之二的资金欠的是外国企业、资产管理机构和其他非银行机构,而不是海外银行。
地缘政治正是从资产端进入的。
为何重要
中国膨胀的贸易顺差产生了必须有人持有的外汇,而国有银行吸纳了其中大部分,主要是美元资产。Rasmussen 发现,这种回流,加上为出口融资而提供的人民币贸易信贷,解释了大部分积累。
这是一台政策机器,而不是一种盈利策略。
这也意味着,银行持有的美元资产将直接处于任何美国金融制裁的冲击范围之内,即便中国更多的贸易以本国货币计价结算,这一脆弱性仍在加大。
这也意味着,银行持有的美元资产将直接处于任何美国金融制裁的冲击范围之内,即便中国更多的贸易以本国货币计价结算,这一脆弱性仍在加大。
Icarus Asia Research 的一份配套报告对照该机构的原始发布核实了 SAFE 的数字,认为分析师应把净头寸视为背景,而不是安慰。报告称:“净额只是背景;总负债才是风险所在。”其压力情景(该公司标明为假设性情景)围绕同样的压力点展开:贸易冲击使顺差停滞、美元融资紧缩,或国内贷款损失令外国存款人紧张。
以通常的衡量标准看,中国整体的债务状况仍然稳妥。
SAFE 在 3 月报告称,2025 年底外债总额为 2.33 万亿美元,短期借款相当于该国外汇储备的 39.2%,远低于国际准则视为警戒线的 100%。该机构得出结论,中国“外债风险可控”。
Rasmussen 把他对相互矛盾的数据集所做的调和,表述为经过审慎推演的假设,而非定论;银行间头寸和居民离岸存款的处理方式,即便对专家来说仍然模糊不清。
数据本身也在变动。
二手摘要中流传的银行业 2025 年底头寸数字,比 SAFE 当前发布的数字低约 1,270 亿美元,这提醒人们,在中国的金融统计中,一个数字的版本有时几乎与数字本身同样重要。
给关注该体系的人的实用建议是:用 SAFE 的季度数据看债务水平,用央行的月度概览只看方向,并对任何引用 1.5 万亿美元缓冲却不说明漏掉了什么的分析保持怀疑。
作者是 Icarus Asia 研究与分析主管,Icarus Asia 是一家总部位于香港的风险与咨询公司。
免责声明
本分析大量但并非完全借鉴了 Martin Rasmussen 为 Exante Data 通讯 Money: Inside and Out 撰写的简报。建议读者谨慎对待,并自行判断推论。
本文绝非投资建议。请自行研究,并咨询注册理财顾问。
来源
SAFE 银行业数据,2025 年底 — 2026年3月26日发布:2025 年底水平、净外汇资产、负债拆分
SAFE 银行业数据,2026 年第一季度 — 2026年6月25日发布:6,236 亿美元的净头寸及第一季度总额水平
SAFE 外债数据,2025 年底 — 2026年3月27日发布:总额 2.33 万亿美元,短期债务占储备 39.2%,以及“可控”的表述
SAFE 该系列数据中心 — 完整季度历史
Rasmussen,“A better way to measure Chinese banks' external position,” Money: Inside and Out(Exante Data),2026年7月2日
Icarus Asia Research,“Half as Safe as It Looks,” 2026年7月
读者评论
使用领英账号验证身份后即可发表评论。评论公开显示您的领英姓名和头像。请保持礼貌。