
新闻 · 银行 · 香港
HSBC 的“一度分隔”没能让股东免于烧心
这家英国银行于 1865 年 3 月在香港开业,目的是为大英帝国的亚洲贸易提供融资,历史学家记录在案的还包括其与中国的鸦片贸易。多年来,它一再以一次性费用为由推卸责任。其截至 3 月的三个月期间最新的 4 亿美元损失,显示出风险管理和公司治理标准薄弱。
仅供参考,不构成投资建议。 免责声明
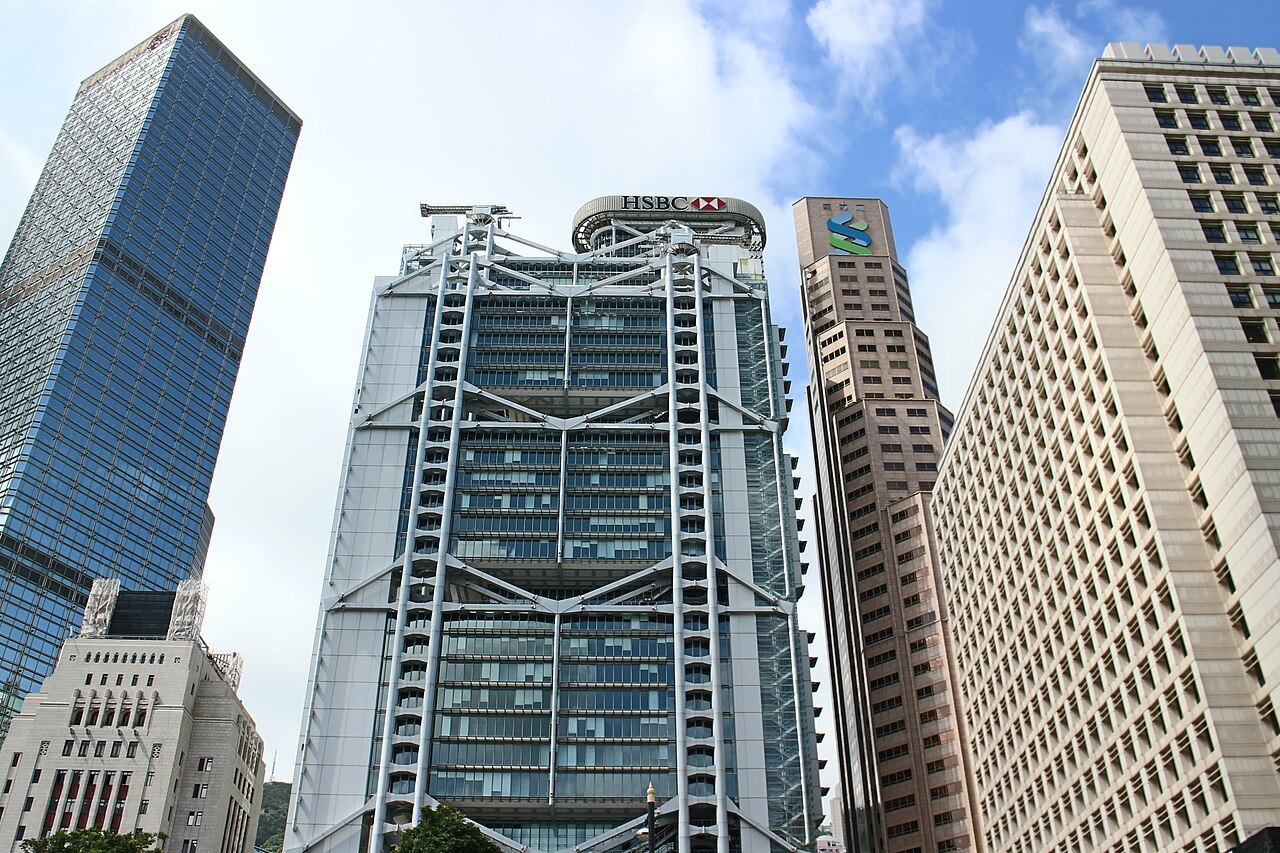

股东很少喜欢意外。但 HSBC Holdings plc 似乎很爱在财报里制造意外。
这家总部位于伦敦的银行在第一季度因一笔并非自己发放的贷款而损失 4 亿美元。该行为发放贷款的机构提供了融资,如今成为越来越多的欧洲银行之一,它们发现,当基础借款人原来是个骗子时,私募信贷的“后端杠杆”要付出什么代价。
首席财务官 Pam Kaur 称这笔损失是“特殊个案”,据 Financial Times 报道。股东并不认同。公告当天,HSBC 股价在香港下跌 4.6%,在伦敦下跌 5.5%。
管理层希望投资者把这笔费用归入一次性项目。但截至 3 月的三个月期间的数字、该行近来的监管记录,以及造成这笔损失的结构,全都指向相反的方向。
HSBC 的 4 亿美元费用出现在其企业及机构银行业务(CIB)部门。该行在财报披露中将这一敞口描述为“与欺诈相关、次级、证券化”,这种措辞说明了 HSBC 没有直接向欺诈方放贷,却没有说明它到底向谁放了贷。
FT 将这笔损失与 HSBC 向 Atlas SP 提供的一条信贷额度联系起来。Atlas SP 是 Apollo 旗下的资产支持贷款部门,曾为英国专业按揭贷款机构 Market Financial Solutions(MFS)提供融资;MFS 今年早些时候倒闭,起因是有指控称其把同一抵押品质押给了多家债权人。Atlas SP 自身核销了 4 亿英镑。对 MFS 另有敞口的 Barclays 损失了 2.28 亿英镑。HSBC 的损失位于链条上高一级的位置,即为那家向欺诈方放贷的机构提供资金的信贷额度。
这种结构并不新鲜,风险也不是新的。
银行向私募信贷基金放贷,至少在过去两年里一直是大西洋两岸金融稳定评论中反复出现的话题。其吸引力在于,银行可以从私募信贷的增长中赚取利差,而无需承销任何一笔贷款。问题在于,当其中一笔贷款被证明是欺诈时,银行发现得很晚,除了基金本身之外没有任何可收回的资产。监管机构在 HSBC 遭受损失之前就警示过这一风险。该行还是选择了这种结构。
该季度的其余部分削弱了“一次性”的说法。
预期信贷损失(ECL)总额同比激增 49%,达 13 亿美元。年化费用率为 53 个基点,远高于 HSBC 自己设定的 30 至 40 个基点的中期规划区间。管理层把全年 ECL 指引从 40 个基点上调至约 45 个基点。税前利润 94 亿美元,低于分析师普遍预期的约 96 亿美元。这一切读起来都不像是糟糕的一周而已。
近来的记录使这种说法更难成立。
今年 1 月,HSBC 支付 3.025 亿欧元,了结法国一项涉及 2014 年至 2019 年的股息税欺诈调查。2024 年和 2025 年,英国竞争与市场管理局(CMA)因 HSBC 与 Citi 和 Morgan Stanley 在内部聊天室分享英国政府债券定价信息而对其处以罚款。
2021 年,欧盟委员会因 HSBC 和其他银行操纵外汇即期交易的卡特尔而对其罚款。2014 年,美国和英国监管机构因外汇操纵和有毒证券滥用行为而对 HSBC 罚款。2012 年,该行向美国政府支付 19.2 亿美元,以了结其为 Sinaloa 和 Norte del Valle 贩毒集团洗钱至少 8.81 亿美元,以及为伊朗、古巴和苏丹等受制裁政权处理 6.6 亿美元交易的指控。
HSBC 不断在业务的不同部分制造代价高昂的意外。管理层不断把它们记作正常经营范围之外的事项。积累起来所讲述的故事,与任何单个事件所讲述的并不相同。
董事会在纸面上的回应是重组。
HSBC 解散了在 2012 年和解之后设立的金融系统脆弱性委员会(FSVC),并把其职责并入集团风险委员会。管理层将此举说成是走向成熟:金融犯罪将不再是“特殊项目”,而是常规风险管理的一部分。如果根本问题已经解决,这种说法本来说得通。2026 年第一季度表明,问题已经转变成同一问题的新版本,即由银行资金支持的结构性融资工具内部的欺诈识别。无论如何,HSBC 的常规风险机制没有及时发现它。
首席执行官 Georges Elhedery 的主张是打造“更简单、更敏捷、持续增长的 HSBC”。精简的任务是真实的,也必须进行。执行委员会已缩减至 12 人。该行已落实 15 亿美元年度目标节省中的 14 亿美元,比计划提前六个月。行业媒体报道称,随着人工智能(AI)接手后台工作,计划裁员 2 万人。这些都没有回答第一季度提出的问题。
一个更精干、非面向客户岗位更少的组织更容易管理。后端杠杆组合的信用质量则需要相反的东西:更多信用分析师、更多客户关系覆盖、更多律师去审阅借款人的借款人那一层的抵押品文件。这恰恰是 AI 不擅长的工作,也是精简计划最先瞄准的工作。
财务数据反映出这种紧张。
报告的有形股本回报率(RoTE)从 17.9% 降至 17.3%。剔除重大项目(该行确实希望你剔除),RoTE 升至 18.7%,高于 Elhedery 承诺的 17% 目标。麻烦在于 HSBC 的季度披露把什么算作了重大项目:本季度对收入造成 5 亿美元不利影响,2024 年为 14 亿美元,而且几年来几乎成为利润表上的固定项目。每个季度都出现的项目,就是伪装起来的运营成本。
银行业务净利息收入的 2026 年指引上调至约 460 亿美元,这是一个实实在在的利好,源于对 6040 亿美元结构性对冲的再投资。随后 ECL 指引也上调了,幅度为 5 个基点。
无论该行在资产端赚到什么,它现在预计要把其中一部分还给拨备。
集团的普通股权一级资本(CET1)比率从年底的 14.9% 降至 14.0%,处于管理层 14% 至 14.5% 目标区间的下限。首次中期股息每股 0.10 美元,与去年持平。管理层称股息是“财务实力和稳定”的标志。在报告利润下降、ECL 激增、资本处于目标区间下限的季度里保持派息持平,表明管理层已接近能够安全回馈的极限,而且心里清楚。
恒生本应是亮点。
这项 137 亿美元的私有化于 1 月完成,简化了 HSBC 的亚洲法律实体结构,预计到 2028 年将带来 5 亿美元的收入和成本协同效应。香港仍是集团盈利能力最强的板块,本季度税前利润为 26 亿美元,财富管理费用增长 17%。
亚洲转向的叙事存在缺口。
这次私有化还使恒生恶化的贷款组合脱离了公众视线,而当时香港银行业未能在本地房地产市场之外实现多元化,据估计背负着 250 亿美元的坏账。
在 2025 年年中的半年度业绩中,恒生报告的不良减值贷款总额约为 70 亿美元。其不良贷款(NPL)比率占总贷款的 6.69%,高于 2024 年底的 6.12% 和 2023 年底的约 2.8%。到 2025 年底,NPL 比率进一步升至 7.04%。
把资本集中在亚洲也许可以改善配置。但这对改善伦敦的内部控制毫无帮助。
MFS 的敞口并没有落在香港业务或国际财富与卓越理财(IWPB)板块。它落在英国的 CIB,也就是受监管的银行与不受监管的私募信贷基金交汇之处。下一笔此类费用也最有可能落在那里,因为造成这一笔损失的结构并没有改变。
结构性对冲将继续产生净利息收入。CIB 的账簿将继续向银行无法完全看透的基金提供信贷。
那些剔除重大项目以得出 18.7% RoTE 目标的投资者,是在赌这两种模式不会再次交汇。
这场赌注可能反过来困扰他们。
——作者是 Icarus Asia 的研究与分析主管,Icarus Asia 是一家总部位于香港的风险与咨询企业。
读者评论
使用领英账号验证身份后即可发表评论。评论公开显示您的领英姓名和头像。请保持礼貌。