
仅供参考,不构成投资建议。 免责声明

进入 2026 年初以来,美国股票与美国国债之间一个备受关注的关系已重新滑向危险区域,再度引发人们的担忧:传统平衡型投资组合内置的安全网可能又一次开始磨损。
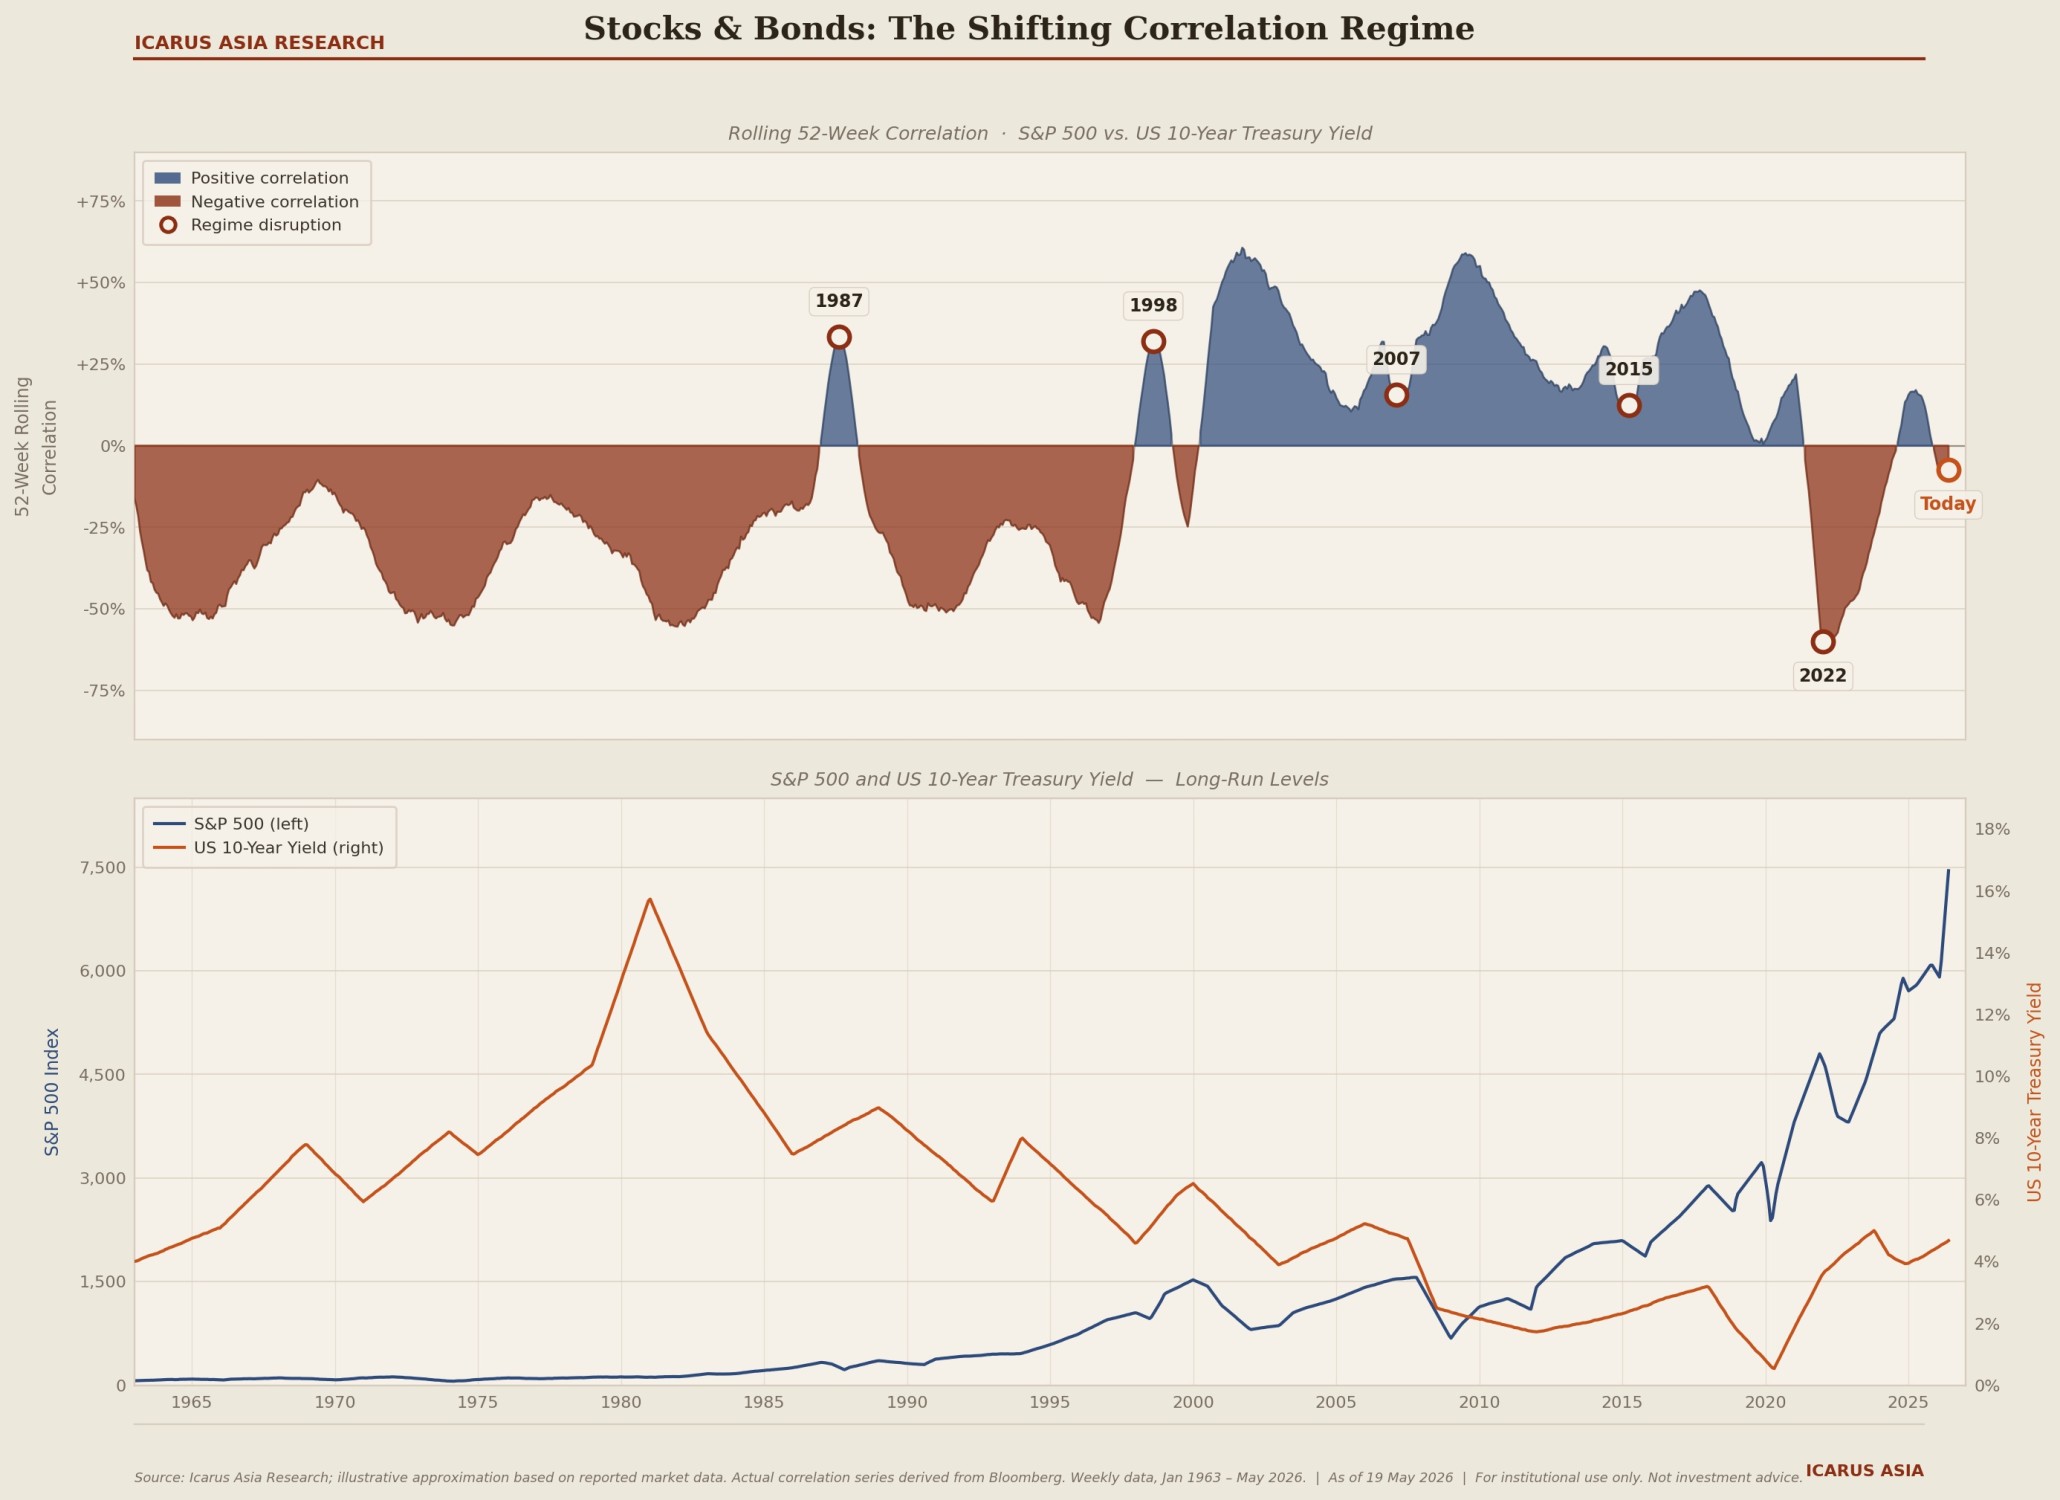
股价与美国国债收益率之间的 52 周滚动相关性(衡量这两类资产相对走势的指标),在自 2025 年 4 月以来一直为正之后,已急剧转为负值。这一转变记录于总部位于香港的 Icarus Asia Research 发布的一份新报告,其走势与现代市场一些最具破坏性的时刻之前出现的模式如出一辙。
直接原因并不陌生:通胀拒不回落。
2026 年 4 月整体 CPI 同比升至 3.8%,这一实际数据令押注通胀进一步放缓的预测者始料未及。据密歇根大学 RSQE 2026 年 5 月经济预测的即时预估,美联储偏好的通胀指标——核心个人消费支出(PCE)——在 2025 年 12 月至 2026 年 3 月间的年化增速约为 4.3%。该数字尚未经美国经济分析局最终确认。与此同时,10 年期美国国债收益率于 2026 年 5 月 19 日攀升至 4.668%,创 52 周新高,债券市场预期美联储不会退让。
美联储已连续三次会议将基准联邦基金利率维持在 3.50% 至 3.75%,表明 2025 年末一度提振市场的降息周期实际上已经停滞。
历史会重演吗?
这一时刻之所以不只是一次寻常的市场波动,在于相关性本身所蕴含的历史。
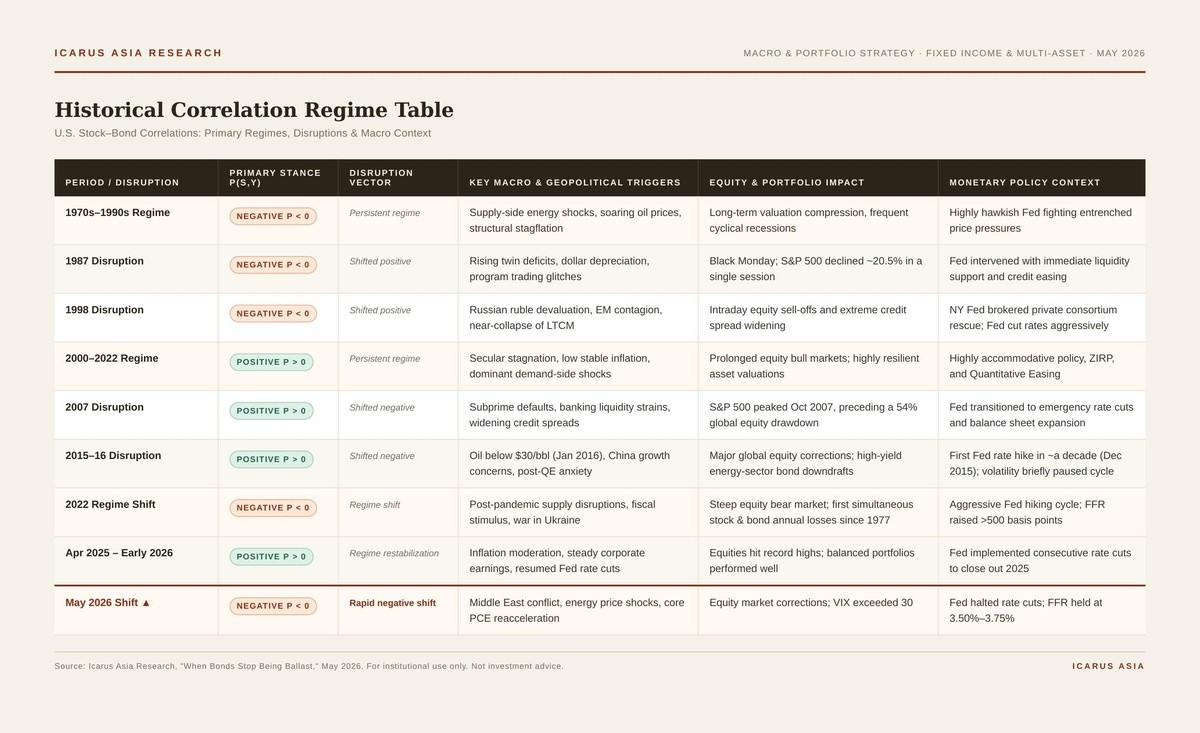
从 20 世纪 70 年代到 90 年代末,股票与债券朝相反方向运动。通胀是主导力量:通胀上升时,它通过更高的贴现率打击股市,同时推高债券收益率、压低债券价格。两类资产的亏损同步出现,但这种股票与收益率之间的负相关意味着,债券反而为平衡型投资组合提供了缓冲,因为当增长担忧缓解时,两者都会回升。
这一结构在 2000 年前后彻底瓦解。
随着通胀沉寂二十多年,股票与债券收益率开始同向变动:经济状况走强时同升,衰退担忧抬头时同降。60/40 投资组合作为机构资产配置的支柱,在这种环境中蓬勃发展。债券成了对冲股市波动的可靠平衡力量。
然后是 2022 年。
疫情后的供应链中断、庞大的财政刺激余波以及乌克兰战争,将通胀推至 9.1% 的 40 年高位。美联储以沃尔克时代以来最激进的加息周期作出回应,累计加息超过 500 个基点。自 1977 年以来,股票与债券首次同时录得年度亏损。相关性转为正值,意味着对冲已经失效,60/40 投资者遭受的打击十分严重。
“美国股价与债券收益率之间的相关性正在发出信号,另一轮避险期可能潜伏在前方,”全国性受托财富咨询公司 HB Wealth 首席市场策略师 Gina Martin Adams 在其 LinkedIn 认证账号的一篇帖子中说。“通胀再次成为金融资产的烦恼。”
Adams 在跟踪股债相关性的同时还跟踪另外 12 个市场信号,她指出,主导性相关性格局的中断,历来先于股市调整出现。20 世纪 80 年代和 90 年代的负相关格局曾在 1987 年和 1998 年短暂转正,这两年分别出现了“黑色星期一”崩盘和 Long-Term Capital Management 的濒临倒闭。同样,自 2000 年起占主导地位的正相关格局中出现的相关性崩坏,预示了 2007 年的股市顶部、2015 年的全球抛售以及 2022 年的熊市。
“在自 2025 年 4 月以来保持正相关格局之后,这一相关性再次迷失方向,并迅速转入负值区域,”Adams 说。
煤矿里的金丝雀
分析师表示,这一次的不同之处在于,2023 年至 2025 年的复苏给人造成了问题已经解决的错觉。
在美联储加息见顶、通胀缓和之后,股票与收益率之间的相关性再度转负,恢复了过去的压舱石效应,并在 2024 年及 2025 年初为平衡型投资组合带来了可观的回升。Icarus Asia 的报告认为,这轮反弹并不能证明相关性的转变已被结构性通胀永久打破,它证明的是格局可以多么迅速、多么彻底地逆转。
当前的转变由一系列清晰可辨的因素共同推动:不断升级的中东紧张局势引发能源价格冲击,财政立场使美国赤字维持在 GDP 的 6% 至 7% 附近,劳动力市场降温速度缓慢,足以让工资通胀居高不下。据 RSQE 的即时预估,核心 PCE 的再度加速,按年化计算已比美联储 2% 的目标高出两个百分点以上。
对机构投资者而言,其现实影响不容小觑。
股票与债券回报之间的正相关(鉴于债券价格与收益率反向变动,这正是股票与收益率之间负相关所意味的)意味着,在压力事件中,债券与股票会一同下跌。经典平衡型投资组合内置的对冲,恰恰在最需要它的时候消失了。
Icarus Asia 的报告并未主张全面调整配置。
报告将相关性转变视为一个风险状态变量,是压力测试和情景分析的输入,而不是择时退出股市的可靠信号。报告指出,历史记录好坏参半:一些相关性格局的中断先于大幅回撤出现,另一些则在没有造成持久损害的情况下化解。2022 年的崩坏本身在 2023 年至 2025 年间已完全逆转。
报告建议的是渐进式调整:缩短债券配置中的固定收益久期,适度提高对流动性实物资产的敞口,并升级压力测试框架,以模拟从负 0.30 到正 0.30 的各种相关性环境。目标不是预测下一次调整,而是确保投资组合能在一系列情景下,而不仅仅是温和情景下,承受住冲击。
眼下,市场正紧盯通胀数据。接下来的核心 PCE 数据发布和消费者价格指数报告,要么证实通胀再度加速,要么给美联储留出空间,暗示重回宽松。在这两件事之一发生之前,相关性格局,以及债券在平衡型投资组合中究竟价值几何的问题,仍悬而未决。
作者是总部位于香港的风险与咨询公司 Icarus Asia 的研究与分析主管。
免责声明
本报告包含基于当前假设和估计的前瞻性陈述。实际结果可能与之存在重大差异。Icarus Asia 及本文作者对本分析的完整性或准确性不作任何陈述。本文不构成投资建议。
读者评论
使用领英账号验证身份后即可发表评论。评论公开显示您的领英姓名和头像。请保持礼貌。