
仅供参考,不构成投资建议。 免责声明
Icarus Asia Research · 中国金融 · 专题报告
没有看上去
那么安全
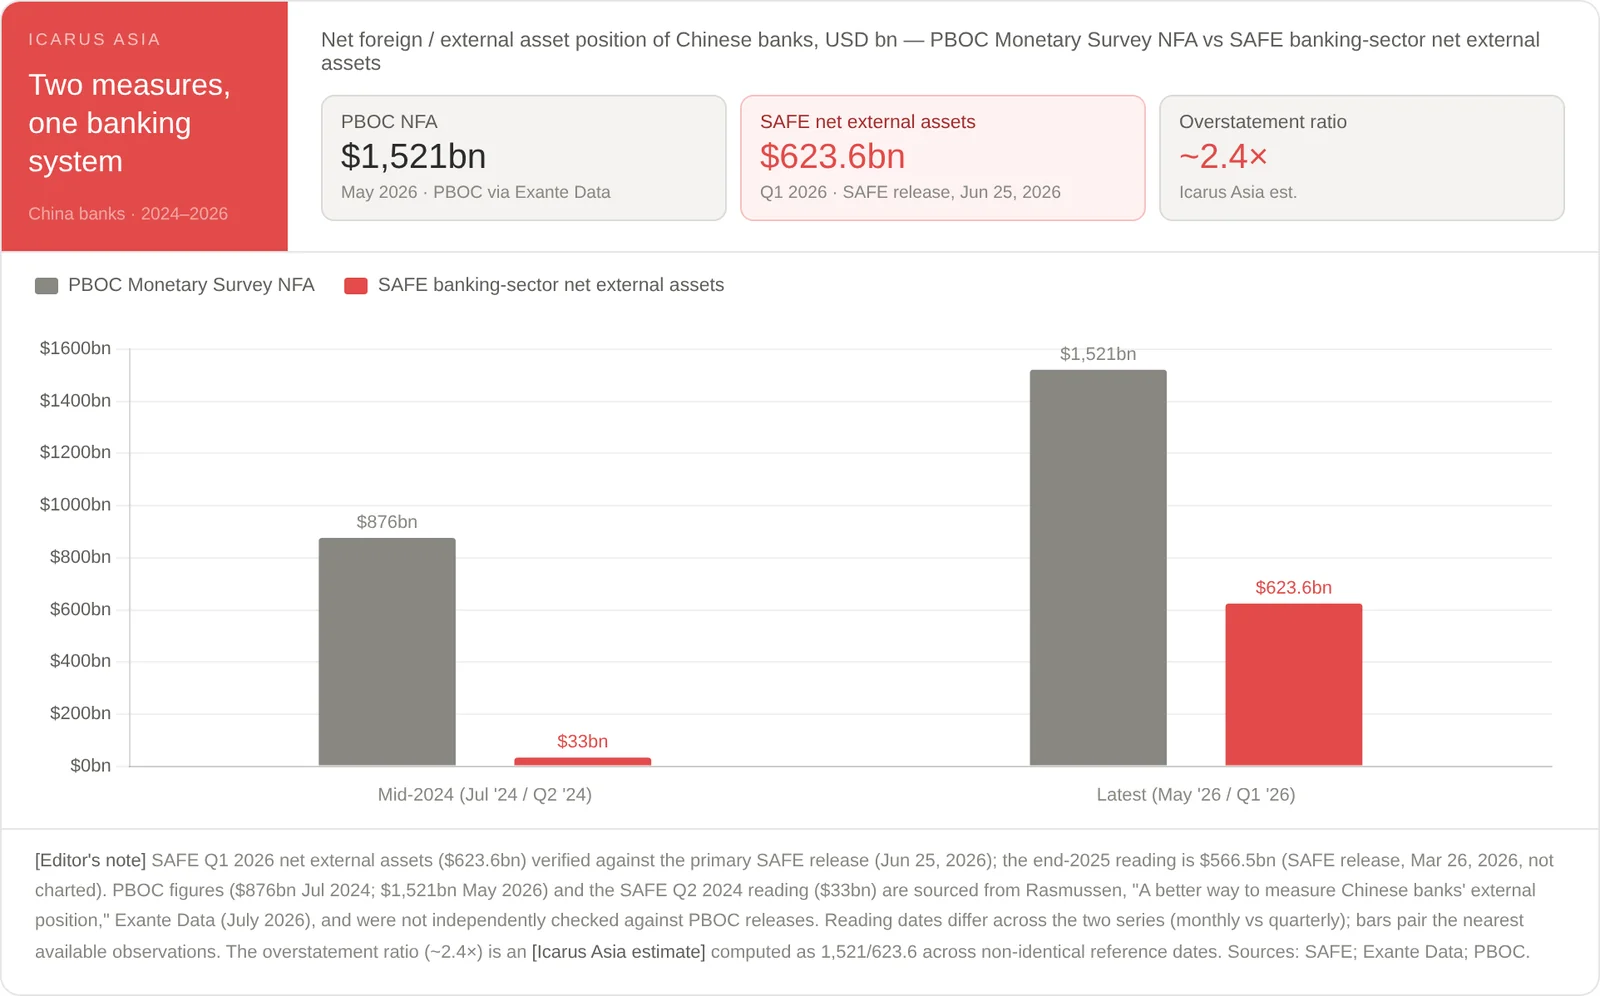
中国人民银行货币概览数据显示,中国银行业的净外国资产接近 1.5 万亿美元。与国际收支口径一致的外管局数据则显示为 6,240 亿美元。全部差距都出在负债端,而 1.49 万亿美元的外部债务总额仍需密切关注。
2026 年 7 月 · 框架性说明,建立在 Rasmussen(Exante Data,2026 年 7 月)的研究之上 · 关键数字已对照外管局原始发布核实
执行摘要
本报告对评估中国银行业外债及净对外资产头寸的框架加以完善和扩展。它以 Martin Rasmussen 的 Exante Data 研究笔记“A better way to measure Chinese banks' external position”(2026 年 7 月)为基础,增加了数据三角验证、更细的分项拆解、经由 BIS 和 IMF 数据的交叉验证路径,以及前瞻性风险叠加分析。除另有标注外,以下数字均已对照外管局原始发布核实。
- 净对外资产。与外管局口径一致的指标显示,银行业净对外头寸在 2025 年底为 $566.5bn,2026 年一季度为 $623.6bn(外管局发布),远低于 2026 年 5 月中国人民银行货币概览的净外国资产(NFA)约 $1,521bn(经由 Exante Data)。这一差距源于定义不同,且出在负债端。
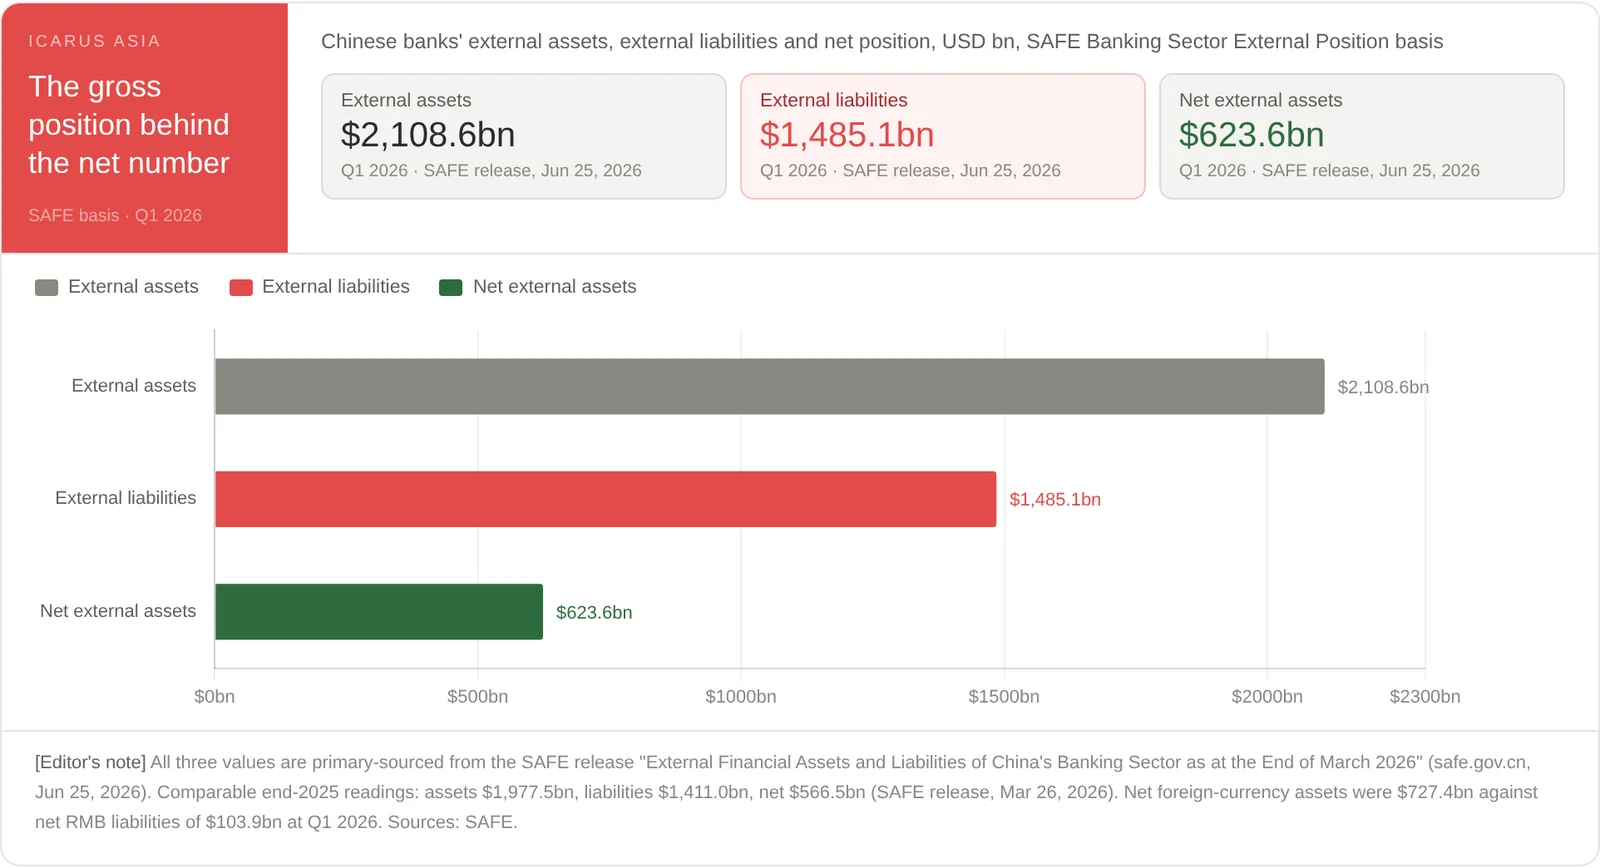
- 对外负债总额。2025 年底为 $1,411.0bn,2026 年一季度为 $1,485.1bn(外管局发布)。规模大体稳定,尽管有资产缓冲,仍需就续借、币种和集中度风险加以审视。
- 驱动因素。净对外资产的上升反映的是与政策挂钩的贸易顺差回流和人民币贸易融资,而非市场驱动的杠杆或套利策略。
- 本报告的新增内容。一套月度代理指标验证流程、按工具/币种/交易对手的拆解、政策性银行的考量、四种压力情景,以及 BIS 交叉核对。
第 7 节中的实用工具包为从外部研究中国银行体系的分析师提供了明确的风险指标、情景叠加分析和监测节奏。
1概念基础
按国际收支口径,中国银行业的对外头寸是指它们向非居民提供的融资存量(对外资产)与非居民向它们提供的融资存量(对外负债)之间的对比。外债是这些负债中由对非居民的信贷和证券债务构成的部分,通常以外币计价,也是资产负债表中带有续借、流动性和货币风险的那一部分。
这两个概念经常被混为一谈,而这种混淆很要紧。较大的净对外正头寸,可以与仍须按期、以正确币种再融资的庞大对外负债总额并存。净额数字是背景。负债总额才是风险对象。
中国还多了一层因素:银行体系以国有为主,其对外资产负债表是宏观政策的工具。银行吸收贸易顺差产生的外汇,减缓人民币升值,提供支持出口商的人民币贸易信贷,并开展与人民币国际化相关的离岸放贷。因此,净对外资产的积累是结构性的、由政策驱动的,这既决定了资产的面貌,也决定了负债的黏性。
2官方数据集:优势、局限与三角验证
有四个官方数据集涉及中国银行业的对外头寸。它们彼此不一致,而这种不一致本身就是诊断依据。
| 数据集 | 频率 | 设计依据 | 最佳用途 | 主要局限 |
|---|---|---|---|---|
| 中国人民银行货币概览(其他存款性公司资产负债表) | 月度 | IMF 货币统计口径,而非国际收支 | 动量;银行类型细分 | 负债定义狭窄,推高 NFA |
| 外管局银行业对外头寸 | 季度 | 国际收支原则 | 水平;工具/币种构成(基准) | 季度滞后;无银行类型划分 |
| 外管局部门国际投资头寸表 | 年度 | 国际收支 / 国际投资头寸 | 嵌入国民资产负债表;交叉核对 | 年度;历史较短 |
| 中国人民银行信贷收支表 | 月度 | 传统信贷配置监测 | 月度代理指标构建;拆解 | 与国际收支口径不一致;定义上有怪异之处 |
来源:Rasmussen,Exante Data(2026 年 7 月);Icarus Asia 综合整理。各列判断(“最佳用途”)是 Icarus Asia 对该研究笔记结论的编辑性概括。
2.1 中国人民银行货币概览
中国人民银行每月发布的其他存款性公司资产负债表,是按 IMF 原则编制,用于衡量国内货币状况,而非对外账户。以此为口径,银行业净外国资产在 2026 年 5 月约为 $1,521bn,高于 2024 年 7 月的约 $876bn,不到两年增加了约 $645bn(经由 Exante Data)。
该系列被广泛使用,包括 IMF 在其第四条款磋商的对外脆弱性表格中,它还提供了外管局所没有的内容:按银行类型的细分,可与境内银行和外资银行的资产负债表数据对接。但对外头寸只以“国外资产”和“国外负债”的总量形式出现,没有工具拆分。正如第 3 节所示,其负债总量狭窄到仅相当于离岸人民币存款。它是动量指标,而非水平指标。
2.2 外管局银行业对外头寸:基准
外管局按季度发布的《中国银行业对外资产负债》依据国际收支原则设计,恰恰是为了衡量人民银行调查所不能衡量的内容:按工具和币种划分的银行对外资产与负债。净对外资产从 2024 年二季度的约 $33bn(经由 Exante Data)升至 2025 年底的 $566.5bn 和 2026 年 3 月底的 $623.6bn(外管局发布)。对外资产总额在 2025 年底为 $1,977.5bn,2026 年一季度为 $2,108.6bn;负债总额分别为 $1,411.0bn 和 $1,485.1bn。
工具、币种和交易对手方面的细节,使其成为分析外债总额的天然起点。季度频率和缺少银行类型划分,是为与国际收支会计在概念上保持一致而可以接受的代价。
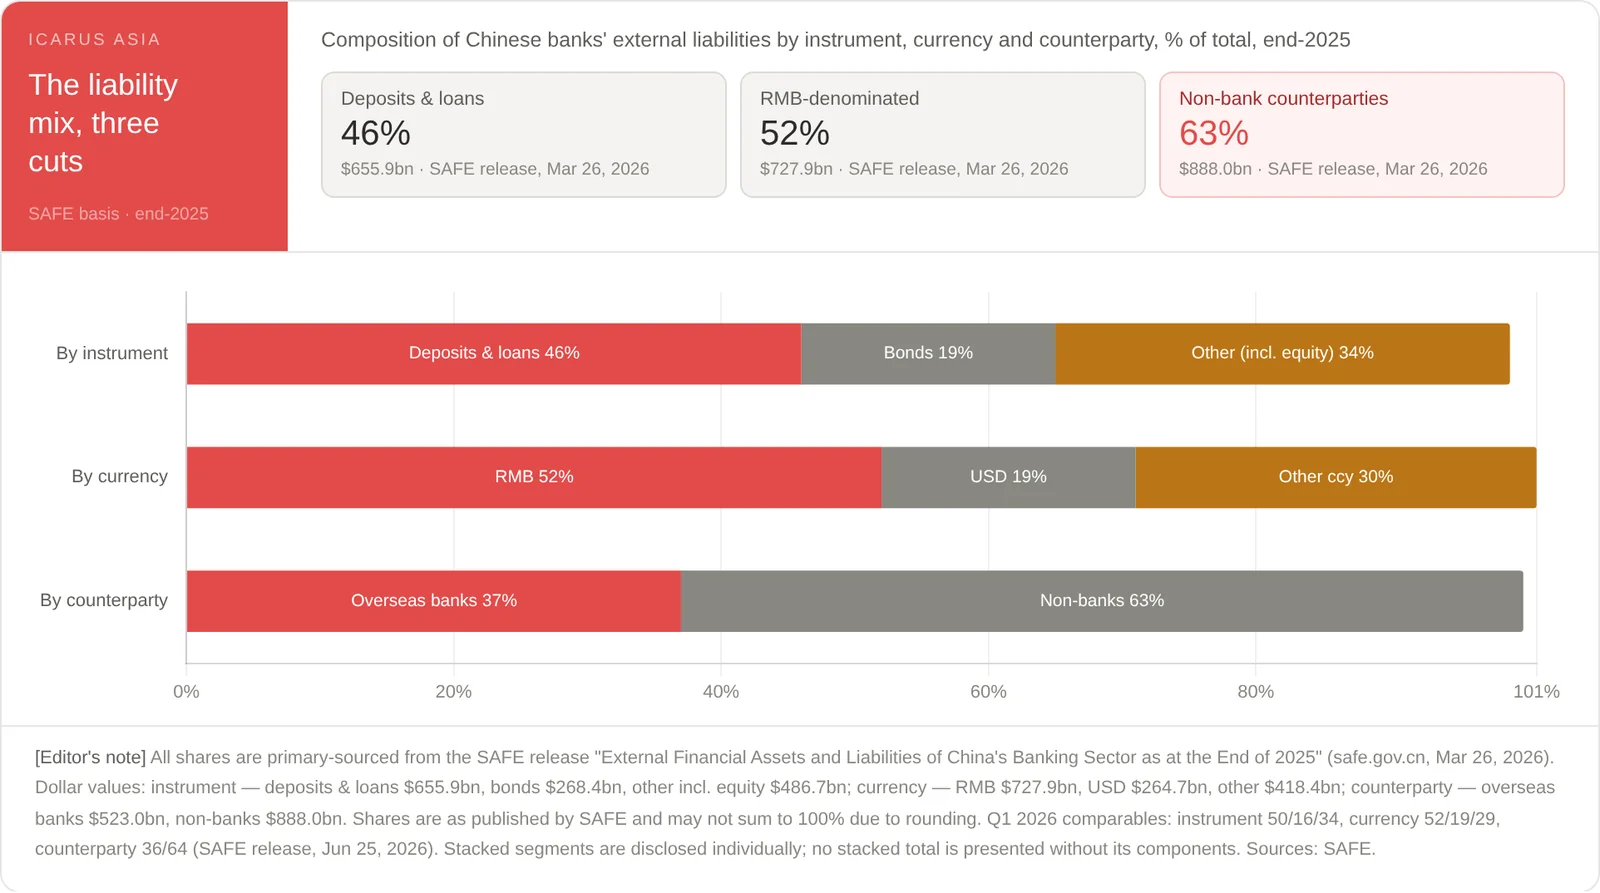
| 维度 | 2025 年底(十亿美元 / %) | Q1 2026 (%) |
|---|---|---|
| 按工具 | 存款和贷款 $655.9(46%)· 债券 $268.4(19%)· 其他(含股权)$486.7(34%) | 50% · 16% · 34% |
| 按币种 | 人民币 $727.9(52%)· 美元 $264.7(19%)· 其他 $418.4(30%) | 52% · 19% · 29% |
| 按交易对手 | 境外银行 $523.0(37%)· 非银行 $888.0(63%) | 36% · 64% |
来源:外管局发布,“External Financial Assets and Liabilities of China's Banking Sector”,2025 年底(2026 年 3 月 26 日发布)和 2026 年 3 月底(2026 年 6 月 25 日发布),safe.gov.cn。占比按外管局公布数字;因四舍五入,合计可能不等于 100%。
2.3 外管局部门国际投资头寸表与交叉核对
外管局对年度国际投资头寸表的部门细分中,包含一条银行业项目,其规模与季度银行业数据集大体一致,它承担两项任务:确认外管局银行业数据集是与国际收支口径一致的正确基准,并将银行业头寸嵌入国民对外资产负债表。
关于数据版本的一点说明。客户提供的 Exante Data 研究摘要,引用外管局银行业数据集在 2025 年底的数字约为 $439bn,而部门国际投资头寸表上约为 $566bn。外管局最新的原始发布显示,银行业数据集本身在 2025 年底为 $566.5bn。$439bn 这一数字很可能反映的是较早的数据版本;外管局表示自 2025 年以来已改进其数据修订机制。
2.4 中国人民银行信贷收支表
信贷收支表与货币概览出自同一批原始数据,但按工具和币种提供了详细得多的划分。它在数十年前设计,用于监测行政指导下的信贷,并不遵循国际收支原则,但它恰好拆解了货币概览所掩盖的那些总量。国外资产可以用境外贷款(外币和人民币)加非贷款类外币资产来很好地近似。在负债端做同样的拆解,则暴露出人民银行总量所遗漏的内容,包括银行同业存款和非居民的某些境内存款。
人民银行与外管局两个来源的资产水平一致。负债定义则不一致,而负债差距就是 NFA 背离背后的全部原因。BIS 的本地银行业统计为交易对手敞口提供了外部镜像,可用于验证。
3为何人民银行高估了净头寸:证据
数据集之间的背离出在负债端,而非资产端。人民银行货币概览与外管局的国外资产规模相近;人民银行数据中的对外负债则小得多。货币概览把宽泛的国外资产定义与狭窄的国外负债定义配对,机械地推高了相对于国际收支口径指标的 NFA。以目前的读数,高估幅度超过两倍。
三条证据线索确定了人民银行负债项实际涵盖的内容:
- 与离岸人民币存款同步变动。人民银行的“国外负债”与境外人民币存款高度相关。Rasmussen 引用的一项境内研究认为,人民银行这一项实际上就是离岸人民币存款,近期的同步变动也支持这一点。
- 与外管局存款数据核对。取外管局的对外存款负债,限定为非银行存款,再减去非居民境内存款,得出的系列与人民银行国外负债吻合良好。银行同业存款和部分非居民存款显然缺失于人民银行的总量之中。
- 代理指标追踪。信贷收支表代理指标(境外贷款加非贷款类外币资产,减去境外存款和非存款类外币负债)对外管局水平的追踪尚可,而人民银行 NFA 的变化比代理指标更好地追踪外管局的流量和方向。
截至 2026 年一季度的外管局数据证实了这一模式:当季负债总额温和增加 $74bn,资产增加 $131bn。对从业者的结论很直白。人民银行货币概览 NFA 不能被当作与国际收支口径一致的净对外资产数字,任何以此为起点的债务评估,都会低估负债总额,并高估净头寸所暗示的安全性。
4构建更好的度量
4.1 月度代理指标
Rasmussen 用信贷收支表的类别构建了银行业净对外资产的月度代理指标:境外贷款(外币和人民币)加非贷款类外币资产(境内和境外),减去境外存款(外币和人民币)和非存款类外币负债(境内和境外)。该代理指标与外管局的季度净对外资产在水平上相关性尚可。吻合并不完美,但在外管局数据尚未公布时,足以充当实用的月度指标。还可以通过对残差做回归调整进一步完善。
有一处细节值得牢记:就季度变化而言,人民银行货币概览 NFA 比代理指标更贴近外管局。水平与流量需要不同的工具。
4.2 混合方法
- 水平与构成用外管局。季度基准,用于与国际收支口径一致的存量、工具和币种拆分。
- 月度细分用信贷收支表。按工具追踪境外存款、非存款类外币负债、境外贷款、非贷款类外币资产。
- 动量用人民银行货币概览。关于净头寸的高频方向信号。绝不可作为水平指标。
- 交叉验证用 BIS / IMF。用本地银行业统计做交易对手镜像;用国际投资头寸表/QEDS 做一致性核查。
更新后的代理指标在变化上的表现强于水平;水平方面需要针对政策性银行和银行同业的细微之处做调整。
5对外债评估的启示
5.1 水平与动态
对外负债总额规模可观且大体稳定:2025 年底为 $1,411.0bn,2026 年一季度为 $1,485.1bn(外管局)。同期净对外资产大幅上升,这意味着净额的改善由资产驱动,而非去杠杆。由此带来两个后果。第一,负债总额仍需就续借和集中度风险加以评估;缓冲可以减轻风险,但不能使之免疫。第二,资产的快速积累本身改变了资产端风险,包括币种和久期方面。
就期限背景而言,中国全经济范围的外债统计显示,2025 年底短期债务占 $2,328.8bn 总额的 56%,其中 39% 为贸易相关信贷(外管局外债发布)。银行占外债总额的 $933.2bn,即 40%。短期外债占外汇储备的 39.2%,处于 100% 国际门槛之内。贸易相关信贷主要集中在企业部门,而非银行资产负债表上,但它是贸易冲击最先冲击对外融资状况的渠道。
5.2 构成与风险
核心融资。境外存款(外币和人民币,含具黏性的人民币和非银行部分)加非存款类外币负债(金融债券、银行同业债务、对国际金融机构的负债),构成核心对外融资基础。非居民的境内存款从国际收支角度看属于对外项目,应纳入评估,尽管人民银行的总量基本漏掉了它们。
货币风险。银行持有的净外币资产在 2025 年底为 $710.1bn,2026 年一季度为 $727.4bn,对应的净人民币负债分别为 $143.6bn 和 $103.9bn(外管局发布)。缓冲是真实的。尽管如此,$264.7bn 的美元负债总额(占 2025 年底总额的 19%)仍暴露于制裁和美元流动性冲击之下,Rasmussen 强调,贸易顺差回流迫使银行积累以美元为主的资产,即便人民币计价改变了结算方式,理论上仍增加了对美国金融制裁的脆弱性。跨境放贷向人民币的转变仍在进行。
期限。短期负债在整体结构中占比较大,因此贸易和政策冲击需要通过期限结构视角来监测:在外管局和信贷收支表数据之上叠加债券、存款和银行同业融资的期限分布。
集中度。非银行交易对手在 2025 年底持有 63% 的对外负债,2026 年一季度为 64%(外管局)。政策性银行带来的离岸放贷层,部分位于核心银行统计之外。
人民银行货币概览可能没有完整涵盖政策性银行,尽管大中型境内银行构成了该数据集中 NFA 的主体。它们的离岸放贷在国际收支“其他”类别和全球债权数据中占有重要分量。与 AidData 类的海外贷款数据集交叉比对,可以填补部分缺口。
5.3 压力情景
以下四种情景均为 Icarus Asia 构建的假设性压力叠加分析。没有一种是预测。目的是找出哪些数据系列会最先变动,以及应当关注什么。
情景 1 — 贸易冲击
触发:货物顺差大幅收窄(关税、需求下滑)。
机制:资产积累放缓或停止;推动净头寸改善的结构性动力停滞。
检验:短期对外融资的续借。贸易相关信贷占中国短期外债的 39%(外管局,2025 年底,全经济范围),最先收缩,并收紧银行贸易融资周边的条件。
关注:外管局按工具划分的季度负债;月度代理指标的资产端分项。
假设没有抵消性的资本账户开放。贸易信贷占比是全经济范围的外债统计,而非仅限银行的数字;在外管局的部门表中,贸易信贷归入“其他部门”,而银行的短期外债主要是货币和存款($377.8bn)、贷款($180.4bn)和债务证券($135.6bn)。本情景的一阶机制中不包括储备支撑。
情景 2 — 外汇/制裁挤压
触发:美国金融制裁或广泛的美元融资紧缩。
机制:美元负债总额($264.7bn,占 2025 年底总额的 19%,外管局)被重新定价或无法续借;美元资产可能被冻结而非保持流动。
缓冲:净外币资产(2025 年底 $710.1bn;2026 年一季度 $727.4bn,外管局)以及官方储备的支撑。
关注:外管局负债的币种拆分;BIS 本地银行业统计中对中国银行的美元债权。
净外汇缓冲是否充足,取决于制裁下资产的流动性,而这恰恰是制裁情景所损害的。缓冲应当打折,而不能照单全收;折扣幅度在此未予建模。
情景 3 — 国内溢出
触发:地方政府融资平台或科技行业不良贷款恶化,对银行盈利和市场感知的信贷质量造成压力。
机制:对外融资成本上升;非银行存款人(占对外负债的 63–64%,外管局)的黏性不及与政策一致的银行同业融资。
关注:中国银行离岸发债的债券利差;月度代理指标的存款分项。
假设国内信贷压力会传导至离岸融资情绪,且没有明确的国家担保声明。国家兜底的概率很高,但在此未予量化。
情景 4 — 人民币国际化加速
触发:政策推动使更多跨境放贷和结算转向人民币。
机制:美元错配缩小,但离岸人民币流动性风险上升,因为离岸人民币存款(人民银行负债项的实际内容)成为更大、更易挤兑的融资类别。随着人民币资产增长,净人民币负债在 2026 年一季度已从 $143.6bn 缩减至 $103.9bn。
关注:外管局负债中的人民币占比;离岸人民币存款水平;作为离岸人民币追踪指标的人民银行“国外负债”。
这是一种结构性再平衡情景,而非急性压力。这一新型风险(离岸人民币流动性)只是在定性层面得到识别,未作量化。
贯穿其中的主线是:净头寸提供缓冲,但总额敞口和政策联系决定韧性。削弱资产流动性的压力(情景 2)或使政策引擎停摆的压力(情景 1),会在最需要缓冲的时候削弱缓冲。
6政策与国有所有制的作用
中国的银行扮演着政策通道的角色。它们吸收贸易顺差产生的外汇,减缓人民币升值;提供以人民币计价的贸易信贷,支持出口融资;并承担与“一带一路”和人民币国际化相关的离岸放贷。对外资产负债表的两端都受这些使命塑造。
信用方面的含义是双向的。国有所有制降低了纯粹的违约风险:融资成本更低,干预能力真实存在,国有银行是外汇政策的执行臂。但它也把对外资产负债表的稳定性与宏观政策的连续性绑在一起,因为建立起净资产头寸的同一台政策引擎,也可能改变其方向。中国银行业的外债,应部分地被视为货币政策的工具,而非市场驱动的杠杆,这改变了违约风险分析、干预机制,以及压力下任何国家兜底的形态。
7实用分析框架
- 基准。外管局银行业对外头寸加部门国际投资头寸表,用于与国际收支口径一致的对外资产和负债存量。
- 月度追踪。信贷收支表代理指标用于工具层面的变动;人民银行货币概览 NFA 的变化用于动量。
- 拆解。来自外管局的工具/币种/交易对手拆分,与 BIS 本地银行业统计交叉核对。
- 风险叠加。期限和外汇错配矩阵;第 5.3 节那类情景分析。
- 政策背景。贸易和人民币结算流量、政策性银行调整、影子干预代理指标。
- 验证。与 IMF 国际投资头寸表/QEDS 及 BIS 三角验证;监测居民离岸存款等已知缺口。
| 指标 | 构建方式 | 最新读数 | 频率 |
|---|---|---|---|
| 对外负债总额 / GDP 及 / 外汇储备 | 外管局银行业负债除以名义 GDP;除以官方储备 | 全经济范围负债比率为 GDP 的 11.9%(外管局,2025 年底) | 季度 |
| 短期负债占比与币种错配 | 外管局期限和币种拆分;外债统计 | 短期债务占总额的 56%;占外汇储备的 39.2%(外管局,2025 年底) | 季度 |
| 压力下的净外汇资产缓冲 | 币种匹配的资产减负债,按流动性打折 | 净外币资产 $727.4bn,未打折(外管局,2026 年一季度) | 季度 + 情景 |
| 代理指标与外管局的背离 | 月度信贷收支表代理指标减去最新外管局净头寸 | 需要持续构建(第 4 节) | 月度 |
来源:Icarus Asia 框架,建立在 Rasmussen(Exante Data,2026 年 7 月)的研究之上。最新读数来自外管局发布(2026 年 3 月 26–27 日和 6 月 25 日)。指标构建方式为 Icarus Asia 的提议;基础系列均为官方数据(外管局、人民银行、BIS、IMF)。
8要点、未决问题与后续研究
核心结论。由于负债定义狭窄,人民银行货币概览 NFA 高估了中国银行业对外头寸的安全性;外管局为外债评估提供了更好的依据。净对外资产上升反映的是结构性的贸易顺差回流。约 1.5 万亿美元的稳定负债总额是风险关注的重点。
始终成立的规律。无论采用何种负债定义,每个数据集中都有两个特征:净额改善由资产驱动,且政策居于主导。
开放且可完善的领域。居民离岸存款的处理、银行同业轧差,以及部分非存款类外币负债,在各数据集中仍不透明;Rasmussen 明确将其综合分析定位为经过仔细推敲的假设,而非确定性的统计指引。政策性银行的精确并表、居民与非居民离岸区分、更精准的月度代理指标,以及在顺差放缓或资本账户开放下的长期可持续性,都是悬而未决的问题。数据版本也是如此:二手摘要中流传的外管局银行业数据集 2025 年底数字($439bn)与当前原始发布($566.5bn)不符,这提醒我们每次使用前都要重新调取原始数据。
建议的后续研究。结合 BIS 镜像数据验证的细粒度时间序列拆解;包含宏观联动的完整压力测试模型;利用最新全球海外贷款数据更新政策性银行映射;以及与同类新兴市场银行体系对外头寸的比较分析。
参考文献
- Rasmussen, Martin. “A better way to measure Chinese banks' external position.” Money: Inside and Out (Exante Data), 2026 年 7 月 2 日。
- SAFE. “External Financial Assets and Liabilities of China's Banking Sector as at the End of 2025.” 2026 年 3 月 26 日。safe.gov.cn/en/2026/0326/2401.html。
- SAFE. “External Financial Assets and Liabilities of China's Banking Sector as at the End of March 2026.” 2026 年 6 月 25 日。safe.gov.cn/en/2026/0625/2425.html。
- SAFE. “China's External Debt Data at the end of 2025.” 2026 年 3 月 27 日。safe.gov.cn/en/2026/0327/2408.html。
- PBOC. Balance Sheet of Other Depository Corporations (Monetary Survey),月度;Sources and Uses of Credit Funds of Financial Institutions,月度。经由 Exante Data 引用。
- BIS. Locational and Consolidated Banking Statistics(作为交叉验证路径引用;本报告未作分析)。
- IMF. IIP, QEDS, Article IV / FSAP materials on China(作为交叉验证路径引用;本报告未作分析)。
附录 A — 分析师说明
编制:Icarus Asia Research · 日期:2026 年 7 月。
方法。本报告是框架综合,而非原创统计研究。其分析核心(数据集比较、负债差距诊断、月度代理指标和混合度量方法)取自 Rasmussen(Exante Data,2026 年 7 月),依据的是客户提供的来源文件中的概述。Icarus Asia 的贡献包括:表格化的三角验证格式、四种压力情景叠加分析、关键指标监测面板、政策性银行交叉比对建议、对外管局数字的原始来源核实,以及全篇的编辑性解读。
关键假设。(i) 外管局银行业和外债数字已直接对照 safe.gov.cn 上的原始发布核实(见附录 B)。(ii) 人民银行货币概览数字(2024 年 7 月 $876bn;2026 年 5 月 $1,521bn)和外管局 2024 年二季度读数($33bn)来自 Exante Data 研究笔记,未对照人民银行发布独立核查。(iii) 压力情景假设不会同时出现复合冲击。(iv) 无法获取 Exante Data 的底层图表或原始系列。
相对初稿的重大改动。对照外管局原始发布,核实了此前未经确认的客户简报数字;所有构成占比、负债总额水平、净外币资产和贸易信贷占比均已确认,并以精确数值升级为原始来源。更正了 2025 年底外管局银行业净额数字的处理(按原始发布为 $566.5bn;客户所供摘要中引用的 $439bn 似为较早版本)。增加了全经济范围的外债背景(银行占 $933.2bn;短期债务占储备 39.2%;负债比率 11.9%)。在情景 1 中增加了银行短期外债的工具细节。对行文做了适合发表的编辑。调整了图 1 的位置。
附录 B — 原始来源核实
| 来源 | 类型 | 日期 | 获取方式 | 所支持的论点 |
|---|---|---|---|---|
| SAFE, “External Financial Assets and Liabilities of China's Banking Sector as at the End of 2025”(safe.gov.cn/en/2026/0326/2401.html) | 官方统计 — 直接核实 | 2026 年 3 月 26 日 | 公开;2026 年 7 月 2 日查阅 | 2025 年底:资产 $1,977.5bn;负债 $1,411.0bn;净额 $566.5bn;净外币资产 $710.1bn;净人民币负债 $143.6bn;负债拆分 46/19/34(工具)、52/19/30(币种)、37/63(交易对手);表 2;图 3 |
| SAFE, “External Financial Assets and Liabilities of China's Banking Sector as at the End of March 2026”(safe.gov.cn/en/2026/0625/2425.html) | 官方统计 — 直接核实 | 2026 年 6 月 25 日 | 公开;2026 年 7 月 2 日查阅 | 2026 年一季度:资产 $2,108.6bn;负债 $1,485.1bn;净额 $623.6bn;净外币资产 $727.4bn;净人民币负债 $103.9bn;负债拆分 50/16/34、52/19/29、36/64;图 1–2 |
| SAFE, “China's External Debt Data at the end of 2025”(safe.gov.cn/en/2026/0327/2408.html) | 官方统计 — 直接核实 | 2026 年 3 月 27 日 | 公开;2026 年 7 月 2 日查阅 | 外债总额 $2,328.8bn;短期占 56%,其中 39% 为贸易相关信贷;银行 $933.2bn(40%);短期债务占外汇储备的 39.2%;负债比率 11.9%;银行短期工具细节(情景 1 脚注) |
| Rasmussen, “A better way to measure Chinese banks' external position,” Exante Data / Money: Inside and Out | 分析性研究笔记 | 2026 年 7 月 2 日 | 订阅者内容;在客户提供的文件中有概述 | 人民银行 NFA 数字(2024 年 7 月 $876bn;2026 年 5 月 $1,521bn);外管局 2024 年二季度净额($33bn);负债差距诊断;代理指标构建;政策解读 |
| 客户简报(“更新报告”结构) | 客户提供的综合稿 | 2026 年 7 月 | 非公开 | 报告结构和情景框架。其数据论断已被上述直接的原始核实所取代;其 2025 年底外管局银行业净额数字(约 $439bn,归于 Exante 研究笔记)与原始发布冲突,因此未被采用 |
说明:本报告中的所有外管局数字,均已于 2026 年 7 月 2 日直接对照上列原始发布核实。人民银行货币概览数字仍来自 Exante Data 研究笔记;对照人民银行公布的其他存款性公司资产负债表(以人民币计价,需要外汇换算)进行核查,是任何依赖其精确度的使用之前仅剩的核实步骤。
前瞻性陈述。本报告包含基于当前假设和估计的前瞻性陈述。实际结果可能与之存在重大差异。Icarus Asia 不对本分析的完整性或准确性作任何陈述。本报告不构成投资建议。
利益冲突。Icarus Asia Research 与本报告提及的任何发行人或机构均无投资银行业务关系。不持有所讨论证券的任何头寸。读者在做出投资决定之前应自行核实所有信息。
信息来源。外管局数字已对照原始发布核实(附录 B);人民银行货币概览数字来自 Exante Data。第 5.3 节中的压力情景是 Icarus Asia 构建的假设性叠加分析,而非预测。
© 2026 Icarus Asia Research · 2026 年 7 月
封面图片:照片提供:Max12Max / CC BY-SA 4.0,来自 Wikimedia Commons

读者评论
使用领英账号验证身份后即可发表评论。评论公开显示您的领英姓名和头像。请保持礼貌。