
仅供参考,不构成投资建议。 免责声明

参与这项工作的银行人士说,印度储备银行推出一项从海外富裕印度人手中吸引美元的专项计划五周后,资金流入已开始减弱。对于一项旨在加固该国外汇储备的政策来说,这是一次早期的失足。
该计划允许印度银行提供附带补贴的外币存款,即 FCNR(B) 账户。印度央行承担期限为三至五年的存款的货币风险对冲成本,这一安排于 6 月 8 日推出。这项补贴本应让银行向非居民印度人提供更高的利率,吸引多年来一直不足的美元流入。然而银行人士说,需求已经降温,恰逢这套销售话术背后的经济账朝着对他们不利的方向变化。
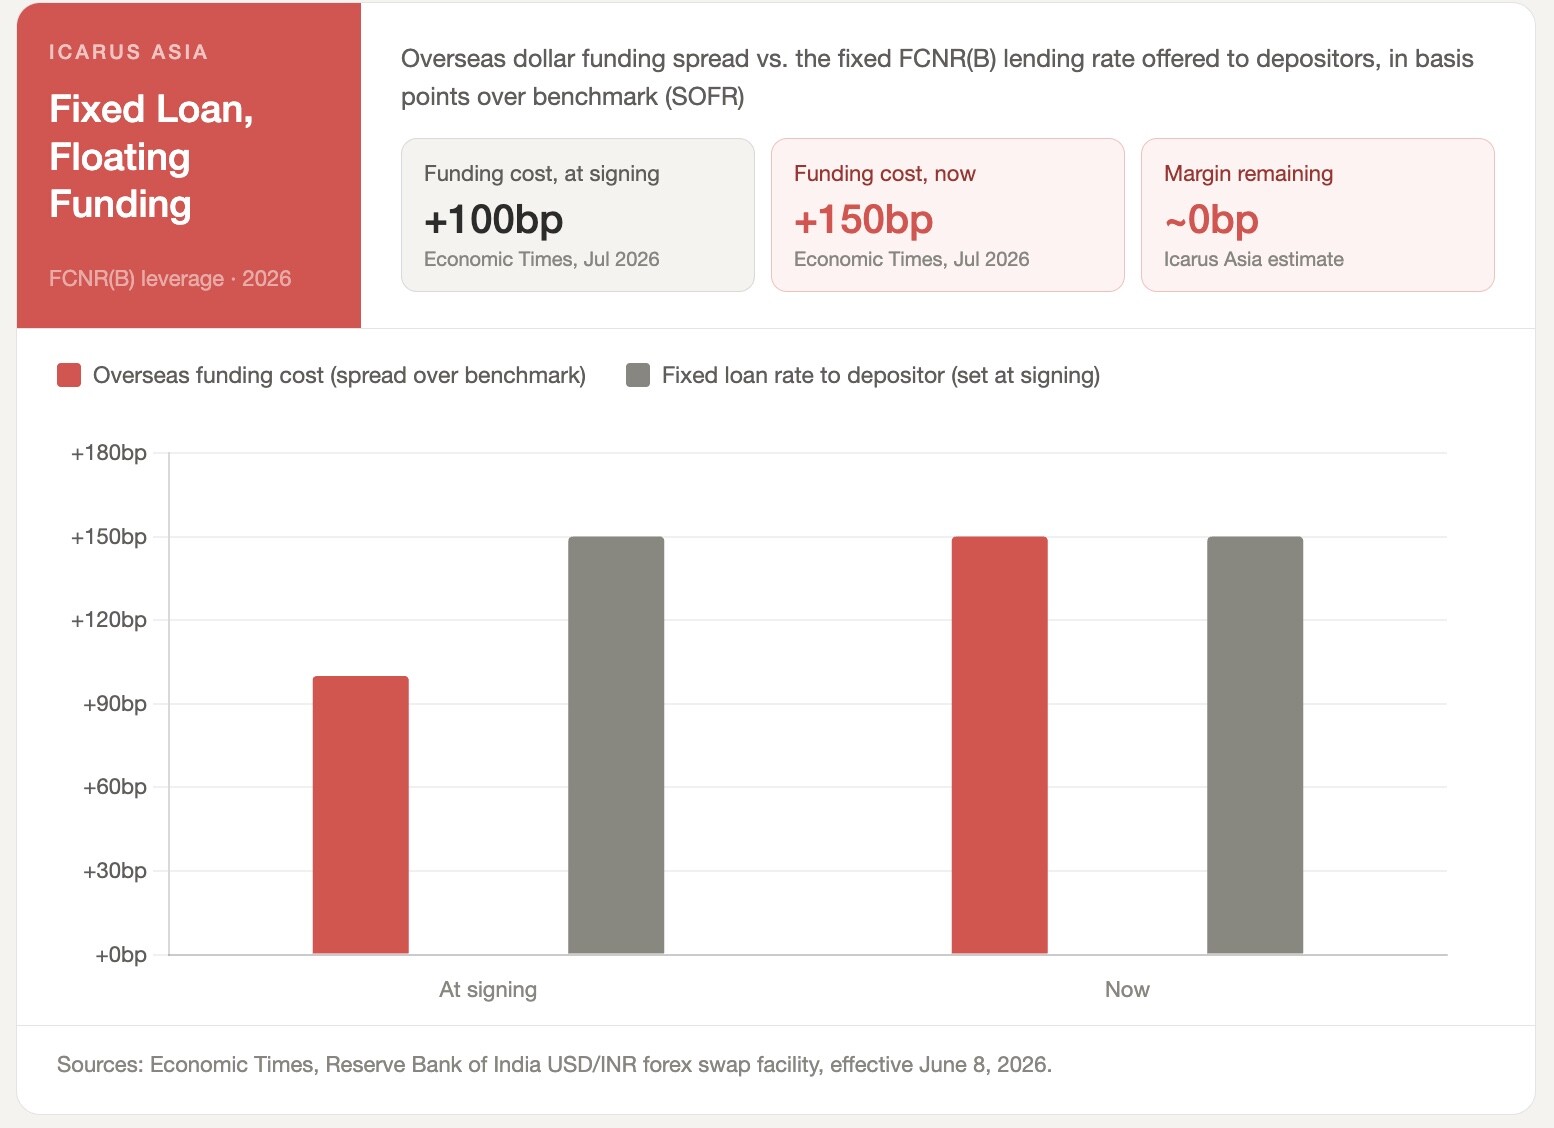
“问题在于美元资金的定价,这是确保高净值人士(HNI)的资金获得足够杠杆、最终带来两位数回报的关键,”一位参与该计划的银行人士本月对印度的 The Economic Times 说。“但无论是债券还是贷款,美元资金都变得更贵了,因为外资银行要求更高的价格,”这位银行人士对这家印度财经大报说。“所以,原来在基准利率之上 100 个基点就能拿到的,现在要比基准利率高 150 个基点,这打乱了测算。”
这一挤压背后的算术,始于银行在普通存款之上推销的杠杆。
一位非居民印度人拿出 100 万美元。一家印度银行的海外分行在海外借入约九倍于此的金额,约 900 万美元,贷给这位客户,客户把全部 1,000 万美元存入利率约 6% 的 FCNR(B) 存款。她自己的资金赚取完整的 6%,而借来的九份资金则赚取约半个百分点。银行把这一综合结果宣传为接近 14% 的回报。
一位前银行人士本月在社交媒体帖子中描述了其中的机制,他认为发放这笔贷款的分行,是以固定利率的五年期资产对应浮动的融资成本,而这一成本已经朝着对它不利的方向变动。
“固定贷款利率不仅是对存款人的保护,也是对银行的一种义务,”这位银行人士说。“没有哪家机构会自愿承担五年的负利差。”用帖子里的话说,风险“从利率栏中迁出,转入了文件条款……转入召回条款、契约门槛和重大不利变化措辞”。
资金面的紧张也出现在印度银行的美元借款中。上个月,由于投资者要求更宽的利差,高于银行愿意支付的水平,State Bank of India 和 Bank of Baroda 都撤回了计划中的美元债券发行。HDFC Bank 则如期完成了 7.5 亿美元的五年期债券发行,定价为比五年期美国国债收益率高 90 个基点,据称是印度任何一家私营银行有史以来达成的最窄利差。
这一切对与该计划相关的风险都没有帮助。
普通 FCNR(B) 存款的利息根据《所得税法》第 10(15)(iv)(fa) 条免征印度所得税,前提是存款人具有非居民或“居民但非通常居民”身份,且不在源头扣税。本金和利息均可自由汇出。这位前银行人士的帖子向有意存款的人直接指出了同一点:“你自己的 100 万美元赚取 6%,在印度免税。这是实实在在的,而且不需要杠杆。”
这项互换安排本身是为了解决一个范围更窄的问题而设计的。
非居民印度人的存款流入多年来一直疲软,而此时央行正努力加固外汇储备。根据该安排,对于在 9 月 30 日之前吸收的、期限为三至五年的新增 FCNR(B) 存款,印度储备银行承担货币对冲成本,否则这部分成本将由银行自己承担。
它从银行的账本中去除了货币风险。却保留了融资风险。
对于任何在权衡杠杆版本的人,这位前银行人士提出了一个中肯的问题。
在什么条件下,这一安排可以在到期前被召回、重新定价或平仓,一旦发生,存款会怎样。它自己回答了关于被推销的 14% 的问题。“这 14% 不是回报,”它说。“它是一个残值。而残值是最先消失的东西。”
作者是 Icarus Asia 的风险与分析主管,Icarus Asia 是一家专注亚洲的风险与咨询公司。
读者评论
使用领英账号验证身份后即可发表评论。评论公开显示您的领英姓名和头像。请保持礼貌。