
新闻 · 宏观 · 印度
印度“消失”的万亿,其实并没有消失
印度的统计体系改革从该国的测算经济规模中削减了 43.9 万亿卢比(lakh crore),约合 4640 亿美元。其中没有一分是生产上的损失。它消失的原因,也正是本季度 7.8% 的增速无法从外部核实的原因。
仅供参考,不构成投资建议。 免责声明

Subhash Chandra Garg 提出了一个正确的问题,却用了错误的方式,而且整整 10 天都没人给他答案。
这个问题是 9 月初在电视上提出的,当时印度统计部刚刚公布,经济在 4 月至 6 月季度增长了 7.8%。Garg 在 2019 年曾短暂担任印度财政秘书五个月,此后多年一直在挑官方数据的毛病。他指出,统计部悄悄将去年同一季度的估算值下调了约 6 万亿卢比,约合 634 亿美元。他说,剔除这一修订,增速是 2.6%。三天后,他又把这个数字说成约 5%。
他对 CNBC 的印度分支机构表示,方法论的变化并不能解释“究竟是什么退出了生产,使去年 GDP 的价值减少了 6 万亿卢比”。
然而,他用来质疑印度经济增长的算术,在与数据核对后站不住脚。这个问题本身其实有答案,而且答案比它所陷入的那场争吵更有意思。没有任何东西退出生产。重建后的国民账户中,产出更高,而不是更低。涨得更快的,是生产这些产出所消耗的投入成本。
这一发现来自一位孟买经济学家,他逐行研读修订后的统计数据,其结论为整场争论带来了新的视角。它也解释了,为什么人人都在争论的那个数字,恰恰是统计部之外无人能够核实的那个数字。
哪些可以核实
先从没有争议的部分说起,因为它决定了争论的前提。
国内生产总值不是由某个模型凭空给出的。它是各行业增加值的加总,再加上产品净税。印度统计与项目实施部(Ministry of Statistics and Programme Implementation)公布了每一个组成部分,这意味着任何拿着新闻稿和电子表格的人,都可以用各个组成部分重建出总数。
而且是对得上的。
按不变价格计算,去年同期行业增加值为 68.19 万亿卢比,约合 7207 亿美元,今年为 73.82 万亿卢比,约合 7803 亿美元;再加上产品净税 7.25 万亿卢比和 7.54 万亿卢比(766 亿美元和 797 亿美元),得出 75.44 万亿卢比对 81.36 万亿卢比,即 7974 亿美元对 8600 亿美元。这对应 7.85% 的增速,而公布的是 7.8%。按现价做同样的加总,得出 10.33%,而公布的是 10.3%。这点差距是四舍五入的误差。
不过,没有人在编造总数。
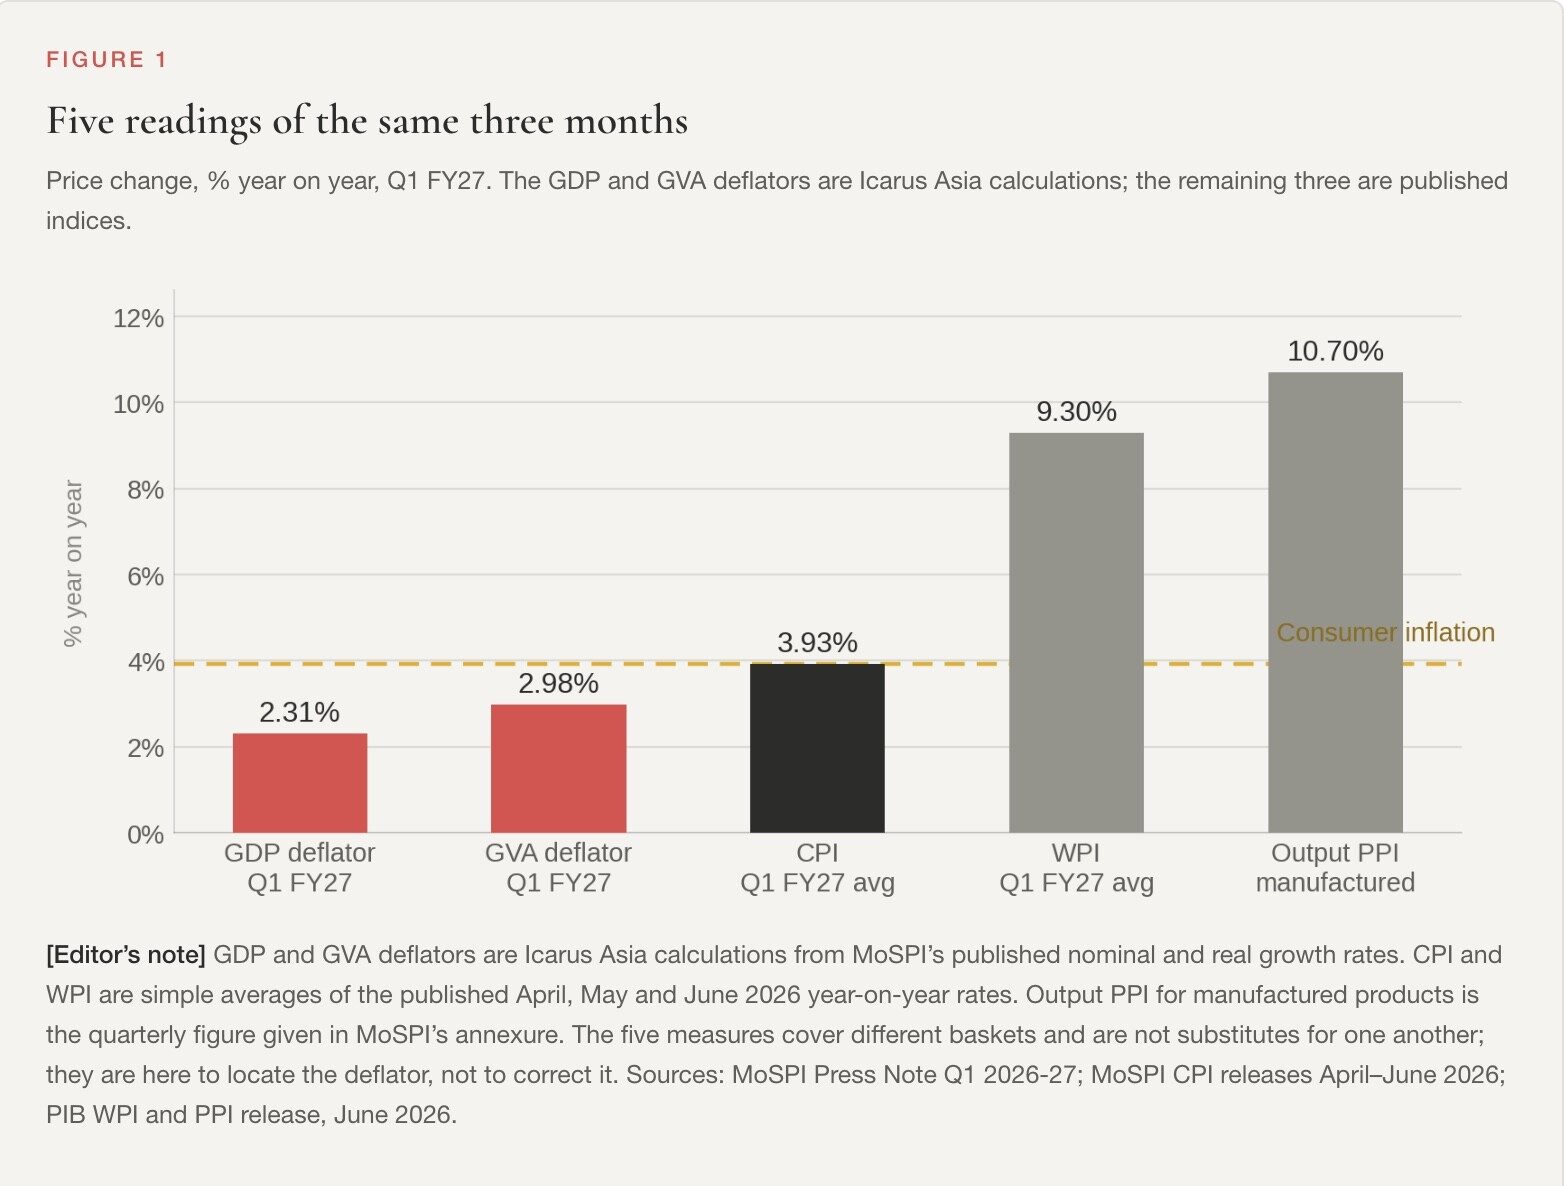
公布的数字与公布的各组成部分是一致的,这些组成部分所隐含的全经济价格调整幅度为 2.31%,与统计秘书 9 月 2 日对记者所说的 2.3% 吻合。
问题从来不在加总,而在于选择用哪种价格指数来扣减,疑虑正是由此而起。
一次让经济缩水的计算
印度在 2 月同时改变了三件事,而且是在压力之下进行的。
国际货币基金组织 2025 年的国别报告曾给印度的国民账户打了 C 级,即倒数第二档,并概述了原因。基年过时,依赖批发价格指数,使用单一平减法,这是一种捷径,它假定工厂支付的价格与其售出价格同向变动。
2 月的改革改变了这三点。
它把基年移至 2022-23 年度,引入了生产者价格指数,并对制造业采用了双重平减,即分别对投入和产出定价。随后它给出了一个让政府批评者警觉的数字,而产生这个数字的改革,恰恰是国际货币基金组织真正要求的那些。
重新核算也让经济规模缩水了。
基年的调整使 2022-23 年度印度产出的测算水平下降了 7.7 万亿卢比,约合 814 亿美元,约 3%。在四个被修订的年份中,累计削减额达 43.9 万亿卢比,即 4640 亿美元;反对党国大党一直在以更整的 43 万亿卢比(约 4550 亿美元)开展宣传。2022 年国际货币基金组织的一份工作论文发现,在近年重设基年的 78 个经济体中,中位数国家将其 GDP 上调了 3.5%。
印度走了相反的方向,而且幅度不小。资深人士对此该如何理解,也未能达成一致。
Kaushik Basu 现任教于康奈尔大学,此前曾任新德里的首席经济顾问,之后担任世界银行首席经济学家,他称 Garg 的分析是“我听过的最好的分析”。另一位前首席经济顾问、芝加哥大学 Booth 商学院校友、国际货币基金组织政策专家 Krishnamurthy V Subramanian 教授则称其为“对经济学无知的滑稽展示”。
两人担任过同一个职位。
现任该职的 V Anantha Nageswaran 称 Garg 的比较是挑数据,在这一点上,这位前瑞银(UBS)和瑞士信贷(Credit Suisse)经济学家是对的。用不同尺子量出来的两个序列,不能相减。修订后的基年是在 2 月公布的,早于引发这场争吵的数据数月。
错在哪里
Anil K Sood 任教于孟买的复杂选择高级研究院(Institute of Advanced Studies in Complex Choices)。
9 月第一周,他对 CNBC 的印度分支机构表示,新序列显示“印度经济的估算规模小于旧序列下的预测”。随后,他动手算出了原因。
他的答案发表于 9 月 10 日,只有一句话,而且几乎被完全忽略了。
“GVA 估算值偏低的直接会计来源,”Sood 写道,“不是产出被下调,而是生产该产出所使用的中间产品和服务被大幅上调得多。”
“GVA 估算值偏低的直接会计来源” - Anil K. Sood,复杂选择高级研究院
产出上升了。
中间消耗上升得更多,在两个被修订的年份中均超过 2%,集中在建筑、贸易与维修、酒店、房地产和专业服务,制造业也有大幅修订。另外两项也随之变动。公用事业、采矿和公共管理领域的资本消耗上升。雇员报酬在两年间下降了约 7.2 万亿卢比,约合 761 亿美元。
Sood 描绘的图景是,一个“更多总产出被中间投入吸收、更多总增加值被资本消耗吸收、记录为报酬或营业盈余的净收入更少”的经济体。他写道,修订后的印度“比旧经济体资本更密集,创造净收入的能力更弱”。
他很谨慎,没有把其中任何一项称为错误,这样做是对的。
一个突然能看到此前遗漏的承包商链条和中间交易的统计体系,会产生恰恰这样的特征。采购效率低下也会。关联方开票也会,或者生产确实分散到了更长的供应链中。这些是截然不同的国家,却有着一模一样的会计指纹,而要把它们区分开来,需要尚无人公布的数据。
为什么更大的投入账单让增长更不牢靠
故事的两半就在这里汇合。
增加值是产出减去中间消耗。大幅提高中间消耗,增加值就成了两个更大数字之间更小的差额。国际规则手册《2008 年国民账户体系》(2008 System of National Accounts)对此正有警告。由于增加值就是这个很小的差额,用该手册的话说,它“对误差极其敏感”。
印度一举做了两件事。
它上调了投入板块,使增加值成为更薄的余额。同时它对制造业采用了双重平减,这种方法的全部前提就是分别对产出和投入进行平减,再取其差额。
水平的下调和平减指数的争论,原来是同一次修订的两个侧面。
三个无人能核实的价格
本季度印度隐含的全经济价格涨幅为 2.31%。同一三个月内的消费者通胀平均为 3.93%。批发通胀平均为 9.30%。
后两者之间的差距,才是全部问题所在。
批发价格比消费者价格高出五个多百分点,意味着投入密集型行业面临的成本通胀,其产出价格从未跟上,这会在投入和产出被分开平减的地方压低测算的增加值价格,并抬高这些行业的测算实际增速。
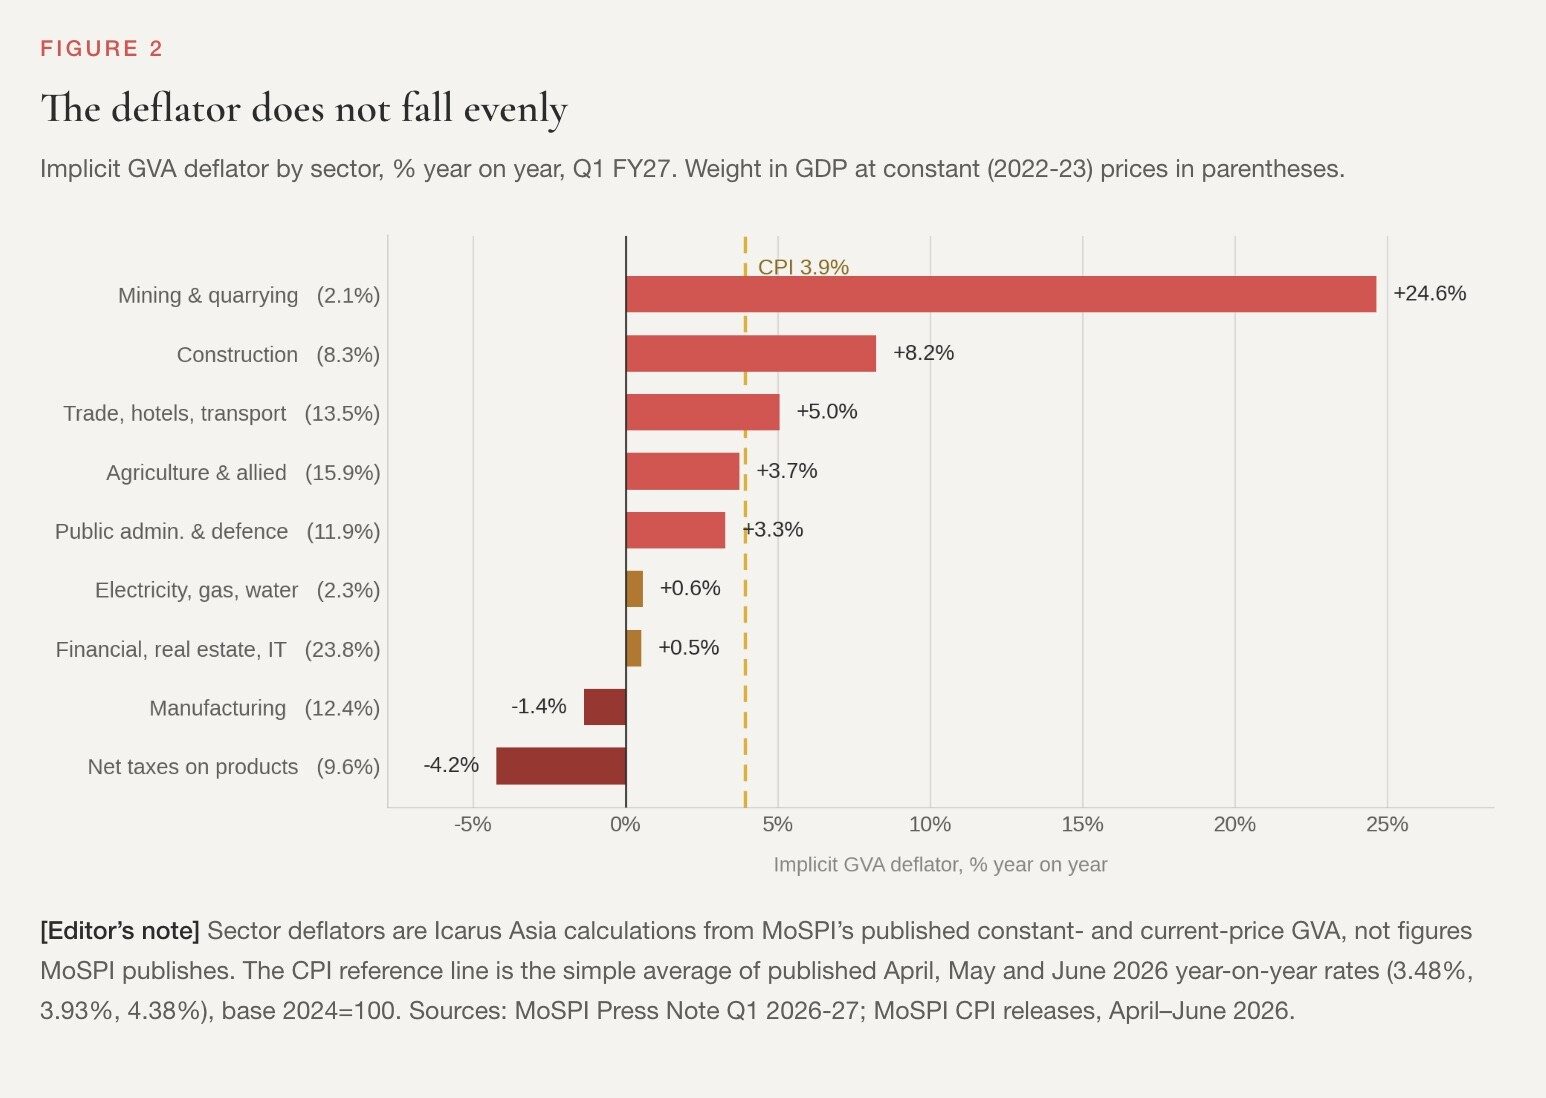
把 2.31% 拆成九个组成部分,其中六个表现平平。有三个则不然。
制造业显示价格下降 1.36%,而实际产出增长 9.17%。印度首任首席统计官 Pronab Sen 曾表示,这在双重平减下可能发生,在单一平减下不可能发生,统计部的新闻稿现在也用自己的话说了同样的内容。
这个季度提供了条件。6 月燃料和电力批发通胀为 27.41%,原油和天然气产出价格上涨 58%。与此相对,工业生产指数统计的是数量而非卢比金额,完全无需价格调整,显示整个季度制造业产量增长 6.50%。这两种衡量方法回答的是不同的问题,出现分歧是合理的。碰巧的是,当投入价格跑赢产出价格时,它们分歧最大。
与此同时,间接税净额在账户中承载了最大的负向价格调整,为负 4.24%,该项相当于 GDP 的 9.6%。
这一项并不是谜题。
印度商品及服务税(GST)合理化方案于 2025 年 9 月 22 日生效,将 12% 至 15% 的商品转入较低税率档。可比季度完全处于旧税率之下。国民账户把基年税率应用于当期数量,因此税率下调在构造上就表现为价格下降。
这一点也对批评者不利。因为税收拖累的是 GDP 而非增加值,降税会使实际 GDP 增速看起来低于实际 GVA 增速,而不是更高。
因为税收拖累的是 GDP 而非增加值,降税会使实际 GDP 增速看起来低于实际 GVA 增速,而不是更高。
真正应该令人担忧的板块,受到的关注却最少。金融服务、房地产、自有住房、信息技术和专业服务。
它是经济中最大的板块,占 23.8%,对 7.85 个百分点的增速贡献了 2.89 个百分点,而其隐含的价格涨幅只有 0.5%。其中有些部分自有其道理。自有住房的估算租金与租金挂钩,租金涨幅为 2.10%。软件和专业服务以美元收费。但法律咨询或银行中介没有数量指数。没有任何东西可以用来检验它。
差异里有什么
还有一道裂缝,出现在争论尚未触及的地方。
国民账户可以用两种方式编制,从生产端或从支出端,两者应当得出相同的结果。印度的并没有。
在支出端,投资实际增长 11.9%,家庭消费增长 7.1%,各组成部分合计增长 11.2%,而公布的总增速是 7.8%。
两者的差额,就是统计部所说的“差异项”。
去年同期为正 1.37 万亿卢比,约合 144 亿美元,本季度为负 1.06 万亿卢比,约合 112 亿美元,连续两个季度之间摆动 2.43 万亿卢比,约合 257 亿美元,约占基数的 3.2%。任何国家的账户中,一定规模的余项都是正常的。这一项朝着把增长更快的支出指标拉低到生产端总数的方向变动。
调和两端是供给使用表的工作,印度多年前停止编制,如今已经恢复。
Sen 称这一缺失是该国最糟糕的统计损失之一。“他们不仅不该停止,”他说,“而且实际上应该扩大它。”
它回来了。
到目前为止,统计部只把它用于按现价计算的估算。恒定价格这一侧,也就是所有这些平减指数问题所在的一侧,仍未调和,因为这需要许多行业尚不存在的逐项投入和产出价格。
那么,那个数字到底是多少?
把统计部的数量和名义数字原样不动,只改变对那两个无法独立核实的价格的处理方式。
用工业生产数量替代制造业,约减少三分之一个百分点。把服务业价格调整提高到 2%(介于估算租金和公布的数字之间),再减少略低于十分之四个百分点。
由此得出约 6.4% 至 7.9% 的区间,中心接近 7.1%。
这个区间衡量的是无法核实的假设有多重要,而不是对印度产出的另一种估计,它带有其所依赖的两项替代的弱点。Reuters 在数据公布前调查的分析师曾预期为 7.1%。这是巧合,应当被视为巧合,因为那项调查预测的是公布的序列,而不是对它提出质疑。
无论采用任何自洽的方法,官方表格都不会得出 2.6%。或者说 5%。
渣打银行(Standard Chartered)的 Anubhuti Sahay 把改善归功于更好的方法论,而非基年修订,她把诚实的说法讲得很清楚。
“并不是说 GDP 数字只是泡沫,”她说。百分比可以争论。但方向不能。
“并不是说 GDP 数字只是泡沫” - Anubhuti Sahay,渣打银行
C 级仍不等于健康证明
印度储备银行前行长 Raghuram Rajan 被广泛报道质疑了这个季度的数据。他随后在 LinkedIn 上写道,他并未做过此类事情,他既没有质疑也没有认可这些数字,他的担忧是一个由来已久的谜题。为什么强劲增长从未体现在就业、国内投资或外国证券投资资金流入上。
这一区别几乎立刻就被忽略了。
印度记者 Rajdeep Sardesai 今年在达沃斯就印度的统计方法询问了国际货币基金组织前首席经济学家 Gita Gopinath。她的回答不那么令人安心。
“我在担任国际货币基金组织首席经济学家时,我们经常问自己这个问题,”她说,“事实上,世界上几乎所有新兴和发展中国家,其国民账户统计都只能得到接近 C 级的评分。”她补充说,基金组织并未看到“有确凿证据表明,印度的 GDP 数字相比其他国家有什么特别糟糕之处”。
这两半话都是真的,但都不是背书。
她所描述的差距,包括价格指数和平减技术方面的差距,正是本季度争论所围绕的差距。它们是普通的。而普通从来不等于没问题。
风险情报与数据分析公司 Verisk Maplecroft 的 Reema Bhattacharya 把遗留问题点在了大多数印度统计学家会点的地方。
这些账户严重依赖正规部门企业的申报,而统计人员必须估算规模庞大的非正规经济。两者之间的距离,正是公众一直怀疑的所在。
仍然关闭的部分
有三件事现在可以核实,一个月前还不能。
统计部已按大类公布了生产者价格指数。它公布了一个投入价格的试验指数。而且它的新闻稿首次解释了制造业价格调整可能变为负值的机制。
该计算实际使用的细分投入价格仍未公布。对一个明显的矛盾,也仍未给出回答。
统计秘书对记者说,新序列使用 300 多个投入和产出平减指数,高于此前的约 180 个,而 6 月公布的投入指数却被标为试验性质,追踪该序列的研究人员表示,投入价格要过一段时间才会被纳入国民账户。这两种说法不可能描述的是同一件事。
统计部自己的文件,即题为《来源与方法》的一卷,原本承诺在 9 月前发布。
要求这份文件时间最长的 Sen,从未想过把新指数扔掉。他希望两个序列并行运行,时间足够长,让外界看到它们在何处分道扬镳,以及原因。
“你实际上是在说,‘相信我,’”他说。“但只有当你能够比较时,信任才建立得起来。”
作者是 Icarus Asia 的执行董事兼研究与分析主管,该公司是一家独立的金融研究与市场分析公司,专注于宏观经济洞察、结构性固定收益分析,以及亚洲和全球资本市场的流动性趋势。
免责声明:这绝非投资建议。在做出任何或全部决定之前,请咨询注册财务顾问。
来源
Batra, Shubham. "Explainer: Why India's Strong GDP Growth Is Raising Eyebrows." Reuters, Sept. 3–4, 2026. reuters.com
Business Standard. "Tax Turbulence: Revenues Take a Hit in First Full Month of GST 2.0." Dec. 1, 2025. business-standard.com
Business Today. "At Davos 2026, Gita Gopinath Was Asked About India's GDP Data Methodology. Her Response." Sept. 3, 2026. businesstoday.in
Business Today. "The GDP Conundrum: Economists Split Over India's Faster Than Expected 7.8% GDP Growth Rate." Sept. 2, 2026. businesstoday.in
Data for India. "How India Measures GDP." dataforindia.com
Icarus Asia Research. India's Q1 FY27 GDP — Reconstructed. Sept. 12, 2026.
Ministry of Statistics and Programme Implementation. Press Note on GDP Estimates for Q1 2026-27. Aug. 31, 2026. mospi.gov.in
Mishra, Asit Ranjan. "Methodology of New GDP Series Is Questionable, Says Pronab Sen." Business Standard, Sept. 4, 2026
Press Information Bureau. "Press Release of Consumer Price Index on Base 2024=100 for June 2026." pib.gov.in
Press Information Bureau. "India's Index of Industrial Production Records Growth of 7.3% in June 2026." pib.gov.in
Press Information Bureau. "Provisional Estimates of Wholesale Price Index, Output Producer Price Index, and Trial Input Producer Price Index for the Month of June 2026." pib.gov.in
Republic World. "India IIP Growth Hits 4.9% in April 2026 as MoSPI Revises Base Year to 2022-23." June 1, 2026. republicworld.com
Salve, Priyanka. "India's June Quarter GDP Print Is Courting Controversy. Here's Why." CNBC, Sept. 4, 2026. cnbc.com
Sood, Anil K. "7.8% GDP Growth, 3% Smaller Economy: Does PM Modi's Herculean Feat Add Up?" The South First, Sept. 3, 2026. thesouthfirst.com
Sood, Anil K. "Data Dive: GDP Revision and What It Reveals About How India Produces." The South First, Sept. 10, 2026. thesouthfirst.com
X-Rates. "Monthly Average USD/INR, 2026." x-rates.com
说明
增速均为同比。
不变价格数据采用 2026 年 2 月引入的 2022-23 年基年,与 2011-12 年序列不可比。
1 lakh crore 等于 1 万亿卢比。
美元换算采用 94.61 卢比兑 1 美元,即 2026 年 4 月至 6 月的平均汇率,为近似值;引自其他媒体的数字可能采用了不同汇率。
官方统计发布的数据截止日期为 2026年7月31日,媒体报道和评论截至 2026年9月10日。
读者评论
使用领英账号验证身份后即可发表评论。评论公开显示您的领英姓名和头像。请保持礼貌。