
仅供参考,不构成投资建议。 免责声明
印度宏观 · 2026-27 财年第一季度
数字背后
的数字
7.8% 这一数据经得起算术重构。但它所依据的一组价格假设,是已公布的数据无法验证的。
摄影:Morten Ross,依据 CC BY 4.0 使用
印度统计部门公布 4 至 6 月当季实际 GDP 增长 7.8%,而 Reuters 民调的共识预期为 7.1%。2017 至 2019 年间担任财政秘书的 Subhash Chandra Garg 把这一数字定为 2.6%,三天后又改为约 5%。随后的争论很少触及分歧真正所在的层面,即对价格的处理。
算术本身没有问题。把 MoSPI 公布的各部门总增加值与公布的净间接税相加,无论按不变价格还是现价,都能在五个基点以内重现头条数字。公布的总量与公布的各组成部分一致,我们重构的全经济平减指数为 2.31%,与统计秘书 9 月 2 日向记者给出的 2.3% 吻合。
这个头条数字所依据的东西更难验证。九个组成部分中,有两个的隐含平减指数为负,第三个(经济中最大的板块)的平减指数接近于零。三者合计占 GDP 的 46%。其中两个部分不存在可以用来检验公布处理方式的独立价格或数量序列。
在该部门选定的平减指数处理方式下,公布的数字与官方的数量和价格数据是一致的。对两项最大的剩余不确定性采用替代的、仍然合理的处理方式,得出大约 6.4% 至 7.9% 的区间,中性情景接近 7.1。这个区间衡量的是对我们无法核查的假设的敏感度。它不是对印度产出的另一种竞争性估计,也并不意味着该部门的处理有误。在我们所能构建的任何自洽方法下,官方表格都得不出 2.6%,也得不出三天后提出的约 5%。
有两项发现值得获得比目前更多的关注。基期调整使计量的 GDP 在四年间减少了 ₹43.9 lakh crore,而这一削减在会计上的来源不是产出降低,而是投入成本被大幅上调。而且,产生这个有争议数字的改革,恰恰是国际货币基金组织去年一直要求的那些改革。
本文重构了国家统计局(隶属 MoSPI)于 2026 年 8 月 31 日发布的 2026-27 财年第一季度(2026 年 4 至 6 月)季度国民账户。除另有说明外,所有增速均为同比。不变价格数据采用 2026 年 2 月引入的 2022-23 基期,与 2011-12 系列不可比。
数据截止。纳入的最新官方统计发布为 2026 年 7 月 31 日公布的 2026 年 6 月工业生产指数。媒体报道和具名评论纳入至 2026 年 9 月 10 日。未使用此后公布的任何数据。
数字的归属。表格和图表始终区分 MoSPI 或 PIB 公布的数值,与 Icarus Asia 据此计算的数值。本文中每一个隐含平减指数、贡献度和情景,均为 Icarus Asia 的计算,并在相关表格或编者按中予以标明。本文不含预测,也不含即时预测;表 2 中的情景行是敏感性示例,不是对印度产出的估计。
01 — 重构
加总无误
GDP 并不是模型给出的单一数字。它是分部门总增加值之和,再加上产品净税收。MoSPI 公布了这一加总的每一个组成部分,因此头条数字可以由各部分重建,而不必凭信任接受。
按 2022-23 年不变价格,第一、第二、第三产业的 GVA 在 2025-26 财年第一季度为 ₹68.19 lakh crore,在 2026-27 财年第一季度为 ₹73.82 lakh crore。加上净税收 ₹7.25 lakh crore 和 ₹7.54 lakh crore,得到 ₹75.44 lakh crore 对 ₹81.36 lakh crore。增速为 7.85%,而公布数字为 7.8%。按现价做同样的计算,得到 ₹80.00 lakh crore 对 ₹88.27 lakh crore,名义增速为 10.33%,而公布数字为 10.3%。
两者都吻合。
| 组成部分,2026-27 财年第一季度 | 权重 占 GDP 的百分比,不变价格 |
实际 同比 %,2022-23 年不变价格 |
名义 同比 %,现价 |
隐含平减指数 同比 % |
贡献度 对实际 GDP 增速的百分点贡献 |
|---|---|---|---|---|---|
| 农业及相关行业 | 15.9% | 3.68% | 7.54% | +3.73% | 0.58 个百分点 |
| 采矿与采石 | 2.1% | −1.89% | 22.29% | +24.64% | −0.04 个百分点 |
| 制造业 | 12.4% | 9.17% | 7.68% | −1.36% | 1.14 个百分点 |
| 电力、燃气、供水 | 2.3% | 9.09% | 9.71% | +0.57% | 0.21 个百分点 |
| 建筑业 | 8.3% | 7.62% | 16.49% | +8.24% | 0.64 个百分点 |
| 贸易、酒店、运输 | 13.5% | 8.52% | 14.00% | +5.05% | 1.15 个百分点 |
| 金融、房地产、IT 及专业服务 | 23.8% | 12.12% | 12.70% | +0.52% | 2.89 个百分点 |
| 公共管理与国防 | 11.9% | 7.45% | 10.98% | +3.28% | 0.89 个百分点 |
| 产品净税收 | 9.6% | 4.00% | −0.40% | −4.24% | 0.38 个百分点 |
| GDP | 100.0% | 7.85% | 10.33% | +2.31% | 7.85 个百分点 |
表 1。根据 MoSPI 2026 年 8 月 31 日发布的《2026-27 财年第一季度 GDP 估算新闻稿》第 1 至 4 号报表及附件编制。平减指数一栏为名义增速与实际增速之比,由 Icarus Asia 计算;MoSPI 不公布分部门平减指数。我们得出的 2.31% GDP 平减指数与统计秘书 9 月 2 日向记者给出的 2.3% 吻合。不变价格的部门数值精确到小数点后两位的 lakh crore,因此我们的 GDP 合计比公布的 7.8% 高出五个基点。阴影行是第 05 至 08 节中拆解的三个组成部分。1 lakh crore 等于一万亿卢比;本文通篇使用 lakh crore。
02 — 基期调整
印度调整了基期,水平值下降了
Garg 的抱怨始于一个水平值,而不是增速。在旧系列下,政府把上年同期的名义 GDP 定为 ₹86.05 lakh crore。新系列把该季度下调至 ₹80 lakh crore。把今年与旧数字相比,增速看起来是 2.6%;与修订后的数字相比,名义增速则为 10.3%。
首席经济顾问 V. Anantha Nageshwaran 称这是选择性挑数据,而按算术来说他是对的。用不同标尺量出的两个系列不能相减。他说,修订时有些季度被上调,有些被下调,而修订后的基期早在 2 月就已公布,比引发这场争论的第一季度数据早了好几个月。
Garg 的反驳是他论点中更有力的一半。他对 CNBC 说,方法的改变并不能解释“生产中到底少了什么,使去年的 GDP 价值降低了六万亿卢比”。换句话说,丢失的 GDP 在哪里。第 03 节回答了这个问题,答案比任何一方所说的都更有意思。
资历并没有解决这一争论。现任康奈尔大学教授、曾任德里首席经济顾问、后来出任世界银行首席经济学家的 Kaushik Basu 称 Garg 的分析是“我听过的最好的分析”。另一位前首席经济顾问 Krishnamurthy V. Subramanian 则称之为“经济学无知的滑稽展示”。两人担任过同一个职位。
无论由谁来争论,修订的规模都是真实的。把基期移到 2022-23 年,使该年的 GDP 水平减少了 ₹7.7 lakh crore,降至 ₹261 lakh crore,约 3%。2022 年国际货币基金组织的一篇工作论文考察了近年来调整基期的 78 个经济体,发现中位数是上调了 3.5%。印度走向了相反的方向,而且幅度很大。四年累计削减 ₹43.9 lakh crore。国大党一直在用同一个数字的更整的版本做竞选宣传,即 ₹43 lakh crore,约合 4,550亿美元。
国际货币基金组织在其 2025 年国别报告中给印度的国民账户打了 C 级,即倒数第二低的等级,并指出三大缺陷:基期过时、依赖批发价格指数,以及使用单一平减。印度 2 月的全面改革改变了这三点。如今引发争议的数字,正是照基金组织的要求去做的结果。
总理经济咨询委员会的 Sanjeev Sanyal 提出了时间点的论点:统计人员通常在十年之初调整基期,而印度的这十年始于新冠疫情年份,2024 年是第一个可用的基线。正在消亡的行业退出篮子,增长更快的行业进入,从而机械地抬高了测得的增速。任何地方的每一次基期调整都是如此。这也正是基期调整的季度值得更仔细审视而不是更草草了事的原因。
03 — 丢失的 GDP
产出没有下降。投入成本上升了。
孟买 Institute of Advanced Studies in Complex Choices 的 Anil Sood 逐行审阅了修订后的《国民账户统计》,发现了那些围绕这一数字展开宣传的人无人提及的东西。四个修订年份的总增加值下降了 ₹41.3 lakh crore,GDP 下降了 ₹43.9 lakh crore,两者之差是税收,集中在 2025-26 财年。到这里为止,与批评者所说的一致。
然后是机制。用 Sood 的话说,“GVA 估算值降低在会计上的直接来源,不是产出的下调,而是生产该产出所用的中间产品和服务被大幅得多地上调。”产出上升了。中间消耗上升得更多,两年均超过 2%,集中在建筑、贸易与维修、酒店、房地产和专业服务,制造业也有大幅修订。
没有任何东西退出生产。新系列说的是,印度生产出来的东西中,有更多被用在了生产它自身上。
另有两个组成部分发生了变动。公用事业、采矿和公共管理的固定资本消耗上升,而在公共管理与国防领域,这种组合很奇特:GVA 下调 ₹62,814 crore,而资本消耗上升 ₹91,577 crore。雇员报酬在两年间减少了约 ₹7.2 lakh crore。Sood 的总结是,这次修订显示的经济是,“更多的总产出被中间投入吸收,更多的总增加值被资本消耗吸收,记录为报酬或营业盈余的净收入更少”,而且修订后的经济“比旧经济更加资本密集,净收入创造能力更低”。
他谨慎地没有称之为错误,我们也不会。一个如今能够看到此前遗漏的承包商链条和中间交易的统计系统,恰恰会产生这种模式,采购效率低下、关联方开票或生产的真实碎片化也会。这些是具有相同会计特征的不同世界,要区分它们,需要无人公布的数据。
对本文而言重要的是更狭窄、也更难反驳的一点。增加值等于产出减去中间消耗。大幅提高中间消耗,增加值就成了两个更大数字之间更小的余数,这恰恰是 2008 年《国民账户体系》手册所警告的情形,该手册称这类估算“对误差极为敏感”。基期调整不只是改变了水平值。它使每一个实际增速背后的算术变得更脆弱,而且是在引入双重平减的同时做到这一点的。
04 — 需求侧
支出账户说明了什么
第 01 至 03 节从生产侧出发,因为有争议的平减指数就在那里。MoSPI 也公布了支出侧,值得一读,既因为它自己的价格故事,也因为账户的两侧在没有外力协助的情况下并不平衡。
| 支出项目,2026-27 财年第一季度 | 实际,同比 % 2022-23 年不变价格 |
名义,同比 % 现价 |
隐含平减指数 同比 % |
占 GDP 比重 %,现价 |
|---|---|---|---|---|
| 私人最终消费(PFCE) | 7.1% | 9.9% | +2.6% | 55.6% |
| 政府最终消费(GFCE) | 4.3% | 9.5% | +5.0% | 11.1% |
| 固定资本形成总额(GFCF) | 11.9% | 20.4% | +7.6% | 34.3% |
| 存货变动 | −13.9% | 22.0% | n.m. | 1.5% |
| 贵重物品 | −18.6% | 33.4% | n.m. | 1.0% |
| 货物和服务出口 | 12.0% | 25.8% | +12.3% | 25.6% |
| 减:货物和服务进口 | −1.1% | 30.9% | +32.3% | 28.3% |
| 统计差异 | 按不变价格,从 2025-26 财年第一季度的 ₹+1,36,528 cr 变为 2026-27 财年第一季度的 ₹−1,06,005 cr | |||
| GDP,按公布数 | 7.8% | 10.3% | +2.3% | 100.0% |
表 3。实际和名义增速、GDP 占比以及统计差异行均按 MoSPI《2026-27 财年第一季度 GDP 估算新闻稿》第 2 号和第 4 号报表公布。隐含平减指数一栏是 Icarus Asia 根据这些公布增速计算的;MoSPI 不公布支出侧平减指数。“n.m.”表示平减指数没有意义的组成部分,因为其不变价格序列是净变动而非流量。GDP 行按公布数。MoSPI 自己的支出表合计,按不变价格为 ₹75,46,230 crore 和 ₹81,36,153 crore,按现价为 ₹80,00,192 crore 和 ₹88,26,871 crore,意味着实际增长 7.82%、名义增长 10.33%;上述各组成部分加上统计差异行,与这些合计完全吻合。
投资领跑;消费者跟随
固定资本形成总额按不变价格增长 11.9%,而私人最终消费增长 7.1%。按现价计算,投资占 GDP 的 34.3%,是支撑本季度的组成部分。占 GDP 55.6% 的家庭消费增速低于头条数字;占 4.3% 的政府消费增速比两者都更慢。这就是 Great Lakes Institute of Management 的 Jaydeep Mukherjee 称之为不可持续的构成,而从公布的数字看,他对本季度的描述是准确的。这一轮扩张由投资和出口推动,消费者是在改善,而不是在领跑。
两者应分开解读,因为它们的价格表现不同。GFCF 名义增长 20.4%,实际增长 11.9%,隐含平减指数为 7.6%,与表 1 中建筑业 8.2% 的平减指数以及本季度材料成本压力一致。PFCE 名义增长 9.9%,实际增长 7.1%,隐含平减指数为 2.6%,低于本季度 3.93% 的平均消费者通胀。投资在数量上增长迅速,同时购买所需付出的价格明显更高;消费增长较慢,面对的测得价格上涨则低于家庭价格指数。
消费数据与销量吻合吗
7.1% 的实际消费增长快于印度家庭部门近期的表现,因此值得对照销售数量加以核查。汽车发货量是现有最干净的季度销量序列。SIAM 报告称,2026 年 4 至 6 月乘用车发货量为 1,273,811 辆,比一年前的 1,011,884 辆增长 25.9%;两轮车为 5,628,675 辆,增长 20.3%;三轮车增长 29.7%;商用车增长约 18.3%。
这些是厂商向经销商的发货,而不是零售销售,因此它们记录的是行业预期销售的数量与家庭购买的数量之和,经销商层面的库存积累会使数字显得更好。SIAM 会长将这一强劲表现归因于国内需求,“得益于较低的 GST 税率、较宽松的融资成本”以及新车型推出。这一归因对第 07 节很重要:按行业自己的说法,使净间接税平减指数转负的同一税率变动,正是销量存在的部分原因。
快速消费品会是检验广度的更好测试,因为汽车是需要融资的、偏重城市的、对 GST 敏感的购买。在我们的数据截止日,2026 年 4 至 6 月全行业快速消费品销量数据尚不可得。NielsenIQ 最近公布的读数涵盖 2025 年 10 至 12 月,当时农村销量增长 2.9%,城市增长 2.3%,该机构预计 GST 变化将从 1 至 3 月季度起提振消费。三家大型上市制造商 6 月季度的报告收入,至少与价值层面的复苏相符:Hindustan Unilever 增长 10%,达 ₹17,341 crore;Dabur 增长 11%,达 ₹3,764 crore;Britannia 增长 25.2%,达 ₹6,378 crore。收入不是销量,三家公司也不是一个行业。消费数据得到了现有销量证据的支持,而这些证据比这个数据本应拥有的要单薄。
两侧不平衡
把公布的支出各组成部分相加,总数超过公布的 GDP。MoSPI 把这一余数列为“统计差异”:按不变价格,2025-26 财年第一季度为加 ₹1,36,528 crore,2026-27 财年第一季度为减 ₹1,06,005 crore,两个相邻季度之间的波动达 ₹2.43 lakh crore。剔除这一余数后,支出各组成部分的实际增长为 11.2%,而公布的头条数字为 7.8%。按现价,同样的计算得出 12.1%,对照 10.3%。
国民账户中出现统计差异行是正常的,它的存在并不构成批评。但其大小值得记录。该余数在两个季度中的变动幅度约为上年 GDP 基数的 3.2%,而且是朝着把增长更快的支出总量拉向生产侧头条数字的方向变动。第 10 节将回到这为什么重要:旨在调和两侧的供给使用框架,迄今只应用于现价估算。
最后这个数字值得单独成行。高于 32% 的隐含进口平减指数,是贯穿第 05 和 06 节的燃料与大宗商品冲击在支出侧的对应物,而且由于在支出恒等式中进口是被扣除的,高进口平减指数会机械地抬高测得的实际 GDP。我们没有尝试量化这一效应,因为那需要未公布的进口价格明细,但权衡头条数字的读者应当知道这一渠道的存在。
05 — 价格
三个组成部分,占 GDP 的 46%
7.85% 的实际增长对比 10.33% 的名义增长,意味着全经济 GDP 平减指数为 2.31%。同样三个月的消费者通胀平均为 3.93%。批发通胀平均为 9.30%。平减指数低于两者。
图 1
同样三个月的五种读数
价格变动,同比 %,2026-27 财年第一季度。GDP 和 GVA 平减指数为 Icarus Asia 的计算;其余三项为已公布指数。
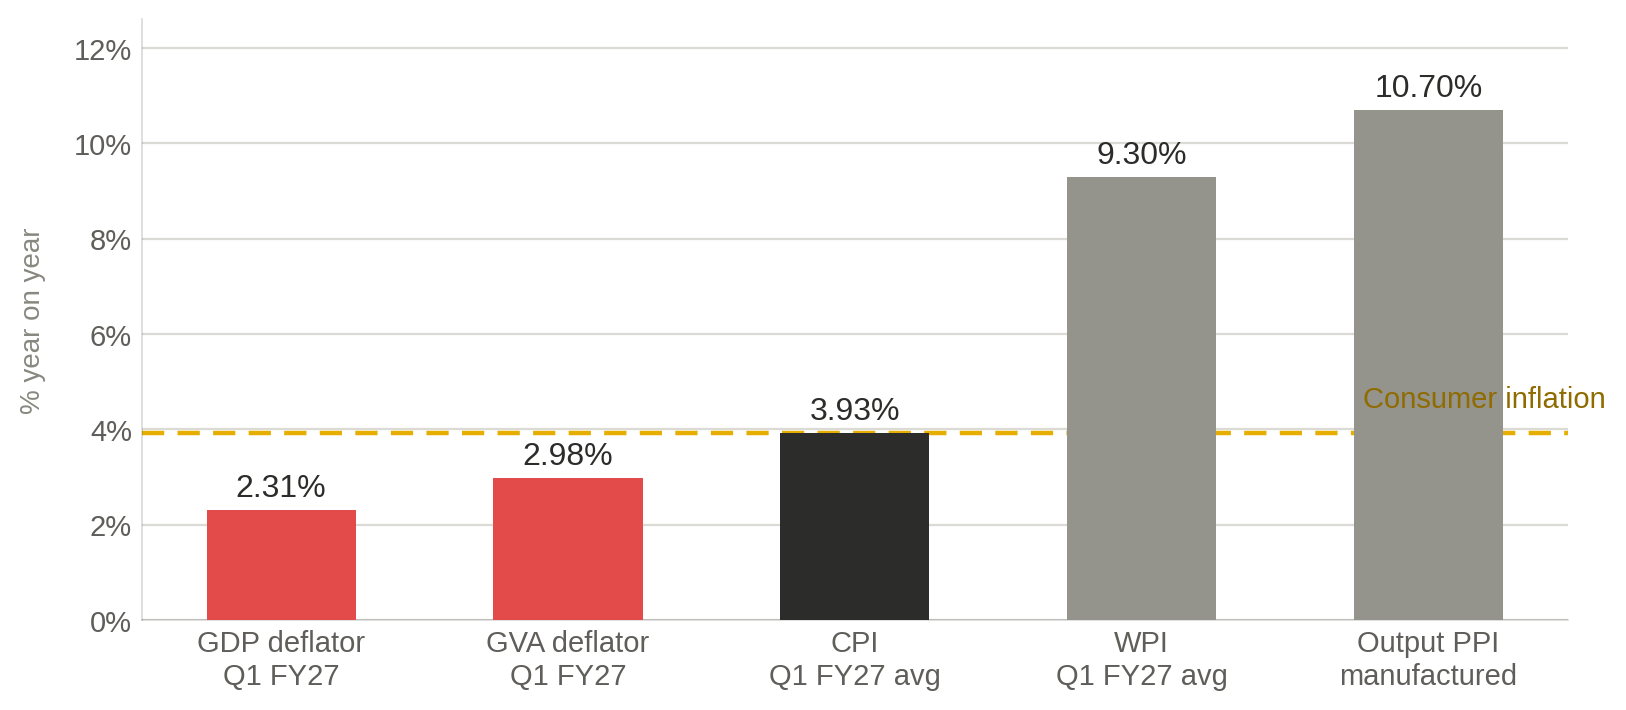
[编者按]GDP 和 GVA 平减指数是 Icarus Asia 根据 MoSPI 公布的名义和实际增速计算的。CPI 和 WPI 是 2026 年 4 月、5 月和 6 月公布的同比增速的简单平均值。制成品产出 PPI 是 MoSPI 附件中给出的季度数字。这五项指标涵盖不同的篮子,彼此不能替代;它们在此是为了定位平减指数,而不是修正它。来源:MoSPI《2026-27 财年第一季度新闻稿》;MoSPI 2026 年 4 至 6 月 CPI 发布;PIB 2026 年 6 月 WPI 和 PPI 发布。
仅凭这一点什么也证明不了。GDP 平减指数衡量的是增加值的价格,而不是购物篮子,没有任何规则要求它落在 CPI 和 WPI 之间。如果投入品价格涨得比产出品价格快,出现这种差距也恰恰在意料之中,ICICI Securities Primary Dealership 就是这样解读的。Societe Generale 的经济学家看到同样的差距,则说它对实际活动的强度提出了疑问。两者读的是同一个数字。
这个楔子本身就是机制。在本季度批发价格比消费者价格高出 5.4 个百分点的情况下,投入密集型部门面临的成本通胀是其产出价格未能匹配的,这在投入和产出分别平减的地方压低了增加值平减指数,并抬高了这些部门的测得实际增加值。那些成本主要是工资、产出价格跟踪家庭篮子的部门,比如公共管理,则完全没有这种情况,这就是图 2 中的平减指数呈扇形散开而不是聚集的原因。
所以把这个数字拆开。每个部门名义增速与实际增速之比,可以反推出它的隐含平减指数。
图 2
平减指数的下降并不均匀
分部门隐含 GVA 平减指数,同比 %,2026-27 财年第一季度。括号中为按 2022-23 年不变价格计算的占 GDP 权重。
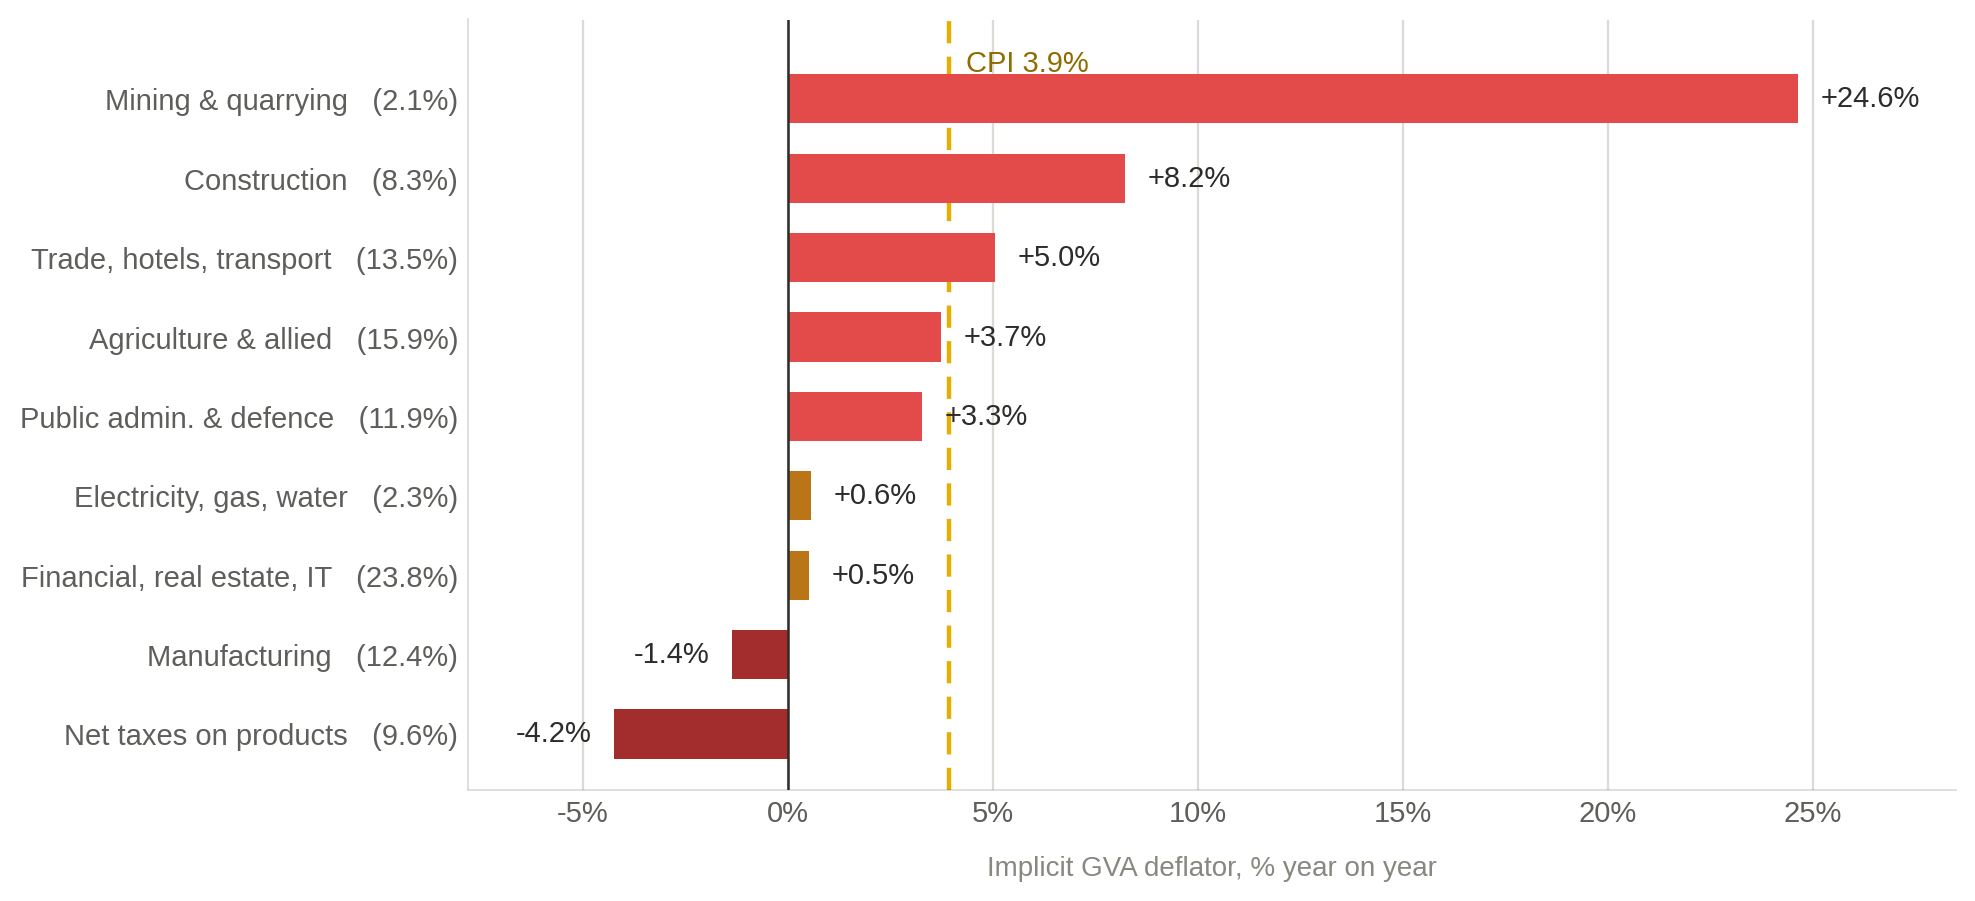
[编者按]部门平减指数是 Icarus Asia 根据 MoSPI 公布的不变价格和现价 GVA 计算的,并非 MoSPI 公布的数字。CPI 参考线是 2026 年 4 月、5 月和 6 月公布的同比增速的简单平均值(3.48%、3.93%、4.38%),基期 2024=100。来源:MoSPI《2026-27 财年第一季度新闻稿》;MoSPI CPI 发布,2026 年 4 至 6 月。
九个部门中有六个表现平平无奇。采矿业 24.6% 的平减指数与 MoSPI 报告的采矿业产出生产者价格指数 19.5% 相符,其中原油和天然气为 58%。建筑业 8.2%、贸易 5.1%、农业 3.7% 和公共管理 3.3%,都落在人们预期的位置。
有三个不是。制造业为负。净税收的负值更大。而金融服务、房地产、住房所有权、IT 和专业服务占 GDP 的 23.8%,是经济中最大的单一板块,其平减指数只有半个百分点。
在接下来的三节之前先说明一下方法,因为这场争论一直是以速记的方式进行的。旧系列主要使用单一平减,对每个子部门的增加值应用产出价格指数,并假定投入和产出价格同步变动。新系列主要采用的又是另一种做法:用产出价格平减总产出,并把该增速带到增加值,这假定投入产出比保持不变。双重平减,即投入和产出分别平减,应用于制造业。是三种方法,而不是两种,而且只有其中一种存在争议。
06 — 制造业
对照销量检验的负平减指数
制造业实际 GVA 增长 9.17%,而名义 GVA 增长 7.68%,意味着价格下降 1.36%。印度首任首席统计师 Pronab Sen 曾说,这种情况在双重平减下可能发生,在单一平减下则不可能。MoSPI 的新闻稿现在用自己的话说了同样的意思,指出当投入品价格涨得比产出品价格快时,分别对产出和中间消耗做平减,可能把隐含的增加值平减指数推到零以下。
本季度提供了这样的条件。6 月燃料和电力的批发通胀为 27.41%。原油和天然气的产出价格上涨了 58%。投入成本远远快于产出价格,恰恰是挤压增加值平减指数并可能使其反转的格局,而经过第 03 节我们知道,在重建该系列时,投入部分本身已被上调。
我们无法验证这个平减指数,因为 MoSPI 公布的是按大类划分的产出生产者价格,而不是计算所需的细分中间消耗序列。因此我们把它所得出的数量估计,与一种无需平减指数的衡量指标进行了对照检验。
图 3
对同一季度的四种读数
制造业实际 GVA 增速,按 2022-23 年不变价格计算的同比 %,2026-27 财年第一季度,对价格采用不同处理。
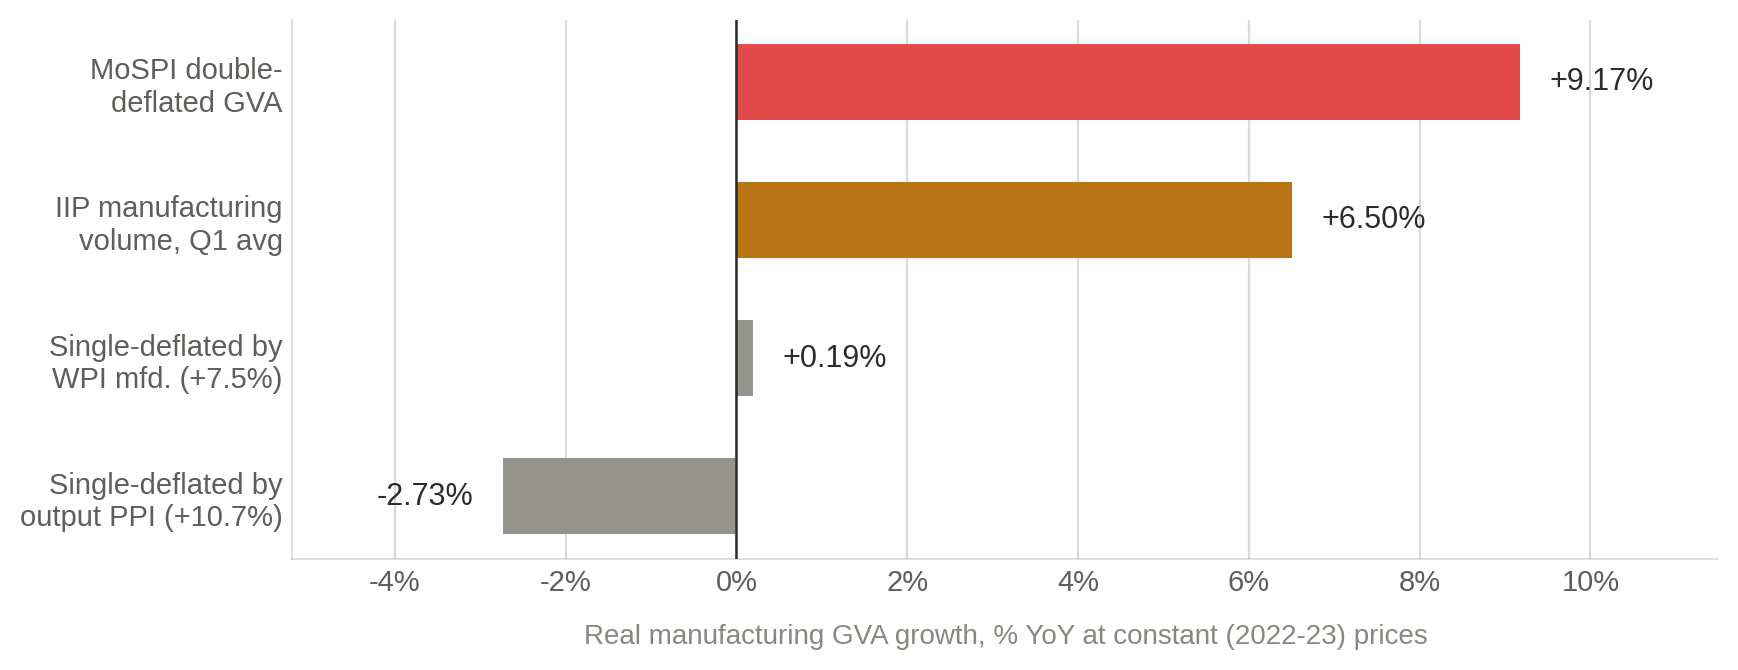
[编者按]MoSPI 的数字是已公布的。两个单一平减的数字是 Icarus Asia 的计算,将所述价格指数应用于已公布的制造业名义 GVA;它们说明旧方法会得出什么结果,并非建议的修正。IIP 的数字是 2022-23 基期下 2026 年 4 月(6.2%)、5 月(5.5%)和 6 月(7.8%)已公布制造业 IIP 增速的简单平均值。IIP 衡量产出数量,GVA 衡量增加值,因此两者相关但并不等同。来源:MoSPI《2026-27 财年第一季度新闻稿》;MoSPI 2026 年 4 至 6 月 IIP 发布;PIB 2026 年 6 月 WPI 和 PPI 发布。
工业生产指数计算的是件数,而不是卢比。没有任何平减指数触及它。本季度制造业 IIP 平均为 6.50%,而 MoSPI 的制造业 GVA 为 9.17%,在一个占经济 12.4% 的部门上,相差 2.67 个点。
这一差距本身并不是计量有误的证据,也不应被如此解读。IIP 是偏重有组织制造业的总产出数量指数。GVA 衡量的是增加值。这两个系列的构建是为了回答不同的问题,在双重平减下,它们可以合理地出现背离,尤其是当投入品价格涨得比产出品价格快时,而这正是本季度所记录的格局。两者之间的楔子,既与两个指标都按设计运行相一致,也与其中任何一个出错相一致。
这一差距的一部分还有一个平淡无奇的解释,该部门并不隐瞒。有组织制造业的季度估算仍然来自上市公司的盈利,与旧系列一样。上市公司并非印度制造业的全部,它们偏大,而在投入成本变动不均的季度,它们的利润率扩张会比产出更快。
我们在第 09 节中使用 IIP 平均值,作为制造业贡献量级的外部检验。它是若干合理敏感性之一,不是首选数字,也不是我们向该部门的系列提议的修正。
反过来比较,单一平减看起来更糟。用 MoSPI 给出本季度为 10.7% 的制成品产出生产者价格指数去平减名义制造业 GVA,实际制造业增长为负 2.73%。使用 6 月制成品 WPI,则得到正 0.19%。两者都经不起增长 6.5% 的 IIP 的检验。印度放弃的那种方法,在这里并不会给出更好的答案。它只会给出一个不同的错误答案。
仪表盘上的其他数据说明了什么
大部分高频证据支持一个强劲的季度。8 月汽车销量增长 21%。银行信贷以 19% 的十年高位增长。4 至 8 月,直接税净收入同比增长超过 23%。按该部门自己的说法,水泥、钢铁和汽车产量都增长了 12% 至 16%,这些数字都不需要平减指数。
有一项指标不一致。采购经理人指数是调查而不是统计数,它已走弱至多年低点,服务业在 8 月接近四年低点。前印度储备银行行长 Raghuram Rajan 以另一种方式表达了同样的不安,他问为什么强劲的增长没有体现在就业创造、国内投资或外国证券投资流入上。他后来在 LinkedIn 上写道,他既没有质疑也没有认可本季度的数字,他担心的是更长期的脱节,而不是任何单个估计。这一区别在大多数报道中被忽略了,值得保留。
07 — 净间接税
使问题复杂化的负平减指数
账户中最大的负平减指数不在制造业。产品净税收名义下降 0.40%,从 ₹7,76,644 crore 降至 ₹7,73,502 crore,而实际增长 4.00%。这意味着一个占 GDP 9.6% 的组成部分的平减指数为负 4.24%,是人们都在争论的制造业扭曲的三倍。
它还有一个平淡的解释,几乎完全没有被提及。印度的 GST 合理化于 2025 年 9 月 22 日生效,使大约 12% 至 15% 的商品从 12% 和 28% 的档次移入 5% 和 18% 的档次。2026-27 财年第一季度完全处于新税率之下。作为比较基准的 2025-26 财年第一季度,则完全处于旧税率之下。
国民账户通过将基期有效税率应用于当前数量来计算实际净税收,因此减税在构造上就表现为负的价格效应。账户是按设计在运行的。
净税收拖累 GDP 平减指数,但不拖累 GVA 平减指数。因此,GST 下调使实际 GDP 增速看起来比实际 GVA 增速更低,而不是更高。GVA 实际增长 8.26%,GDP 增长 7.85%。剔除税收效应,政府被指责夸大的头条数字会更高。
还有一点背景应当记录在案。看 5 月公布的 2025-26 财年全年数据:实际增长 7.7%,名义增长 8.9%,意味着全年 GDP 平减指数为 1.11%。这低于本季度的 2.31%。无论是什么在压缩新系列中的平减指数,它自 2 月以来一直如此,而 2026-27 财年第一季度的平减指数高于此前的全年数字,这很难与本季度平减指数被选来美化结果的说法相调和。
08 — 服务业
真正干活的部门
金融服务、房地产、住房所有权、IT 和专业服务实际增长 12.12%,对 7.85% 的头条数字贡献了 2.89 个百分点。本季度印度增长的三分之一以上来自这一行。它的隐含平减指数为 0.52%。
其中一部分是说得通的。占比很大的住房所有权用住房租金来平减,6 月住房租金涨幅为 2.10%。IT 和专业服务的出口占比很高,其卢比收入取决于本季度平均 1 美元兑 94.61 卢比的汇率。两者都不支持平减指数接近 CPI。
尽管如此,在经济中最大的板块上只有半个百分点,而本季度消费者通胀为 3.93%,该行业自身的名义增长为 12.70%,这是该发布中后果最为重大的单一假设。它没有受到制造业那样的审视,而权重却接近制造业的两倍。第 03 节在这里也有关系:房地产和专业服务是基期调整中中间消耗被上调最多的行业之一。
我们在第 09 节中进行的 2.0% 替代值,介于公布的 0.52% 与住房租金通胀 2.10% 之间。这是判断,不是测量,而且被应用于一个并非单一事物的板块。住房所有权合理地可以跟踪租金。金融中介、IT 服务和专业服务各自需要不同的处理,无论是通过工资指数、特定行业的生产者价格,还是在存在的地方使用数量指标。对整个板块应用单一平减指数是一种简化,我们采用它是因为公布的数据支持不了更精细的做法,由此产生的对头条数字 0.39 个百分点的影响,应当带着这一局限来解读,而不是当作一个更好的数字。
我们也无法像检验制造业那样检验它。服务业没有 IIP。法律咨询或银行中介没有数量指数。新系列中服务业的季度增长依赖 GST 数据,而这与 2025 年 9 月税率下调所重塑的税基是同一个,因此估算的输入与第 07 节中的扭曲并非毫无关联。这是该发布中完全无法从外部检验的部分。
09 — 估计
价格假设有多重要
10.33% 的名义增长并没有受到严肃质疑。Sen 曾说 10% 左右的名义数字大概是对的,我们核查的税收、信贷或产出数据中,没有任何东西与他相左。整个争议归结为一个问题:你从中扣除多少价格变化?
下面的练习将数量和名义数字完全保持在 MoSPI 公布的位置,只改变两个缺乏或没有独立检验的组成部分的平减指数处理。每一行都是敏感性分析。没有一行是修正,也没有一行主张该部门自己的处理是错的。
图 4
不同平减指数下的头条数字
实际 GDP 增速,按 2022-23 年不变价格计算的同比 %,2026-27 财年第一季度。只有平减指数的处理发生变化;名义值始终为 MoSPI 的数字。
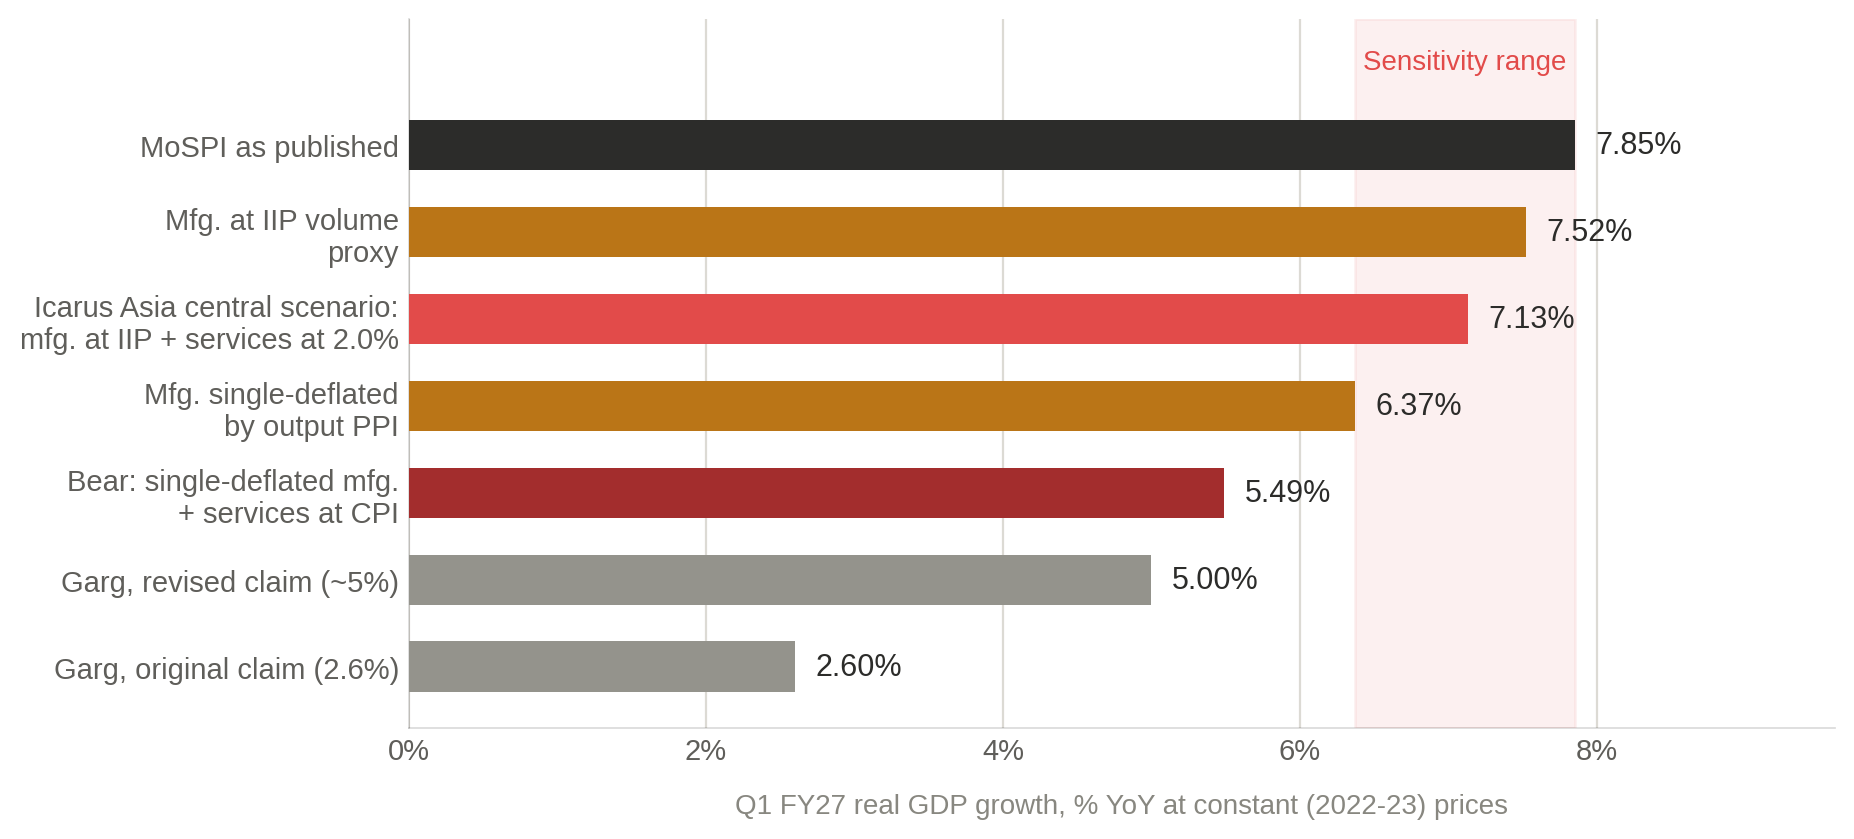
[编者按]除标有 Garg 的两项外,每个情景都是 Icarus Asia 的计算。每个情景都保持 MoSPI 公布的名义增速和部门权重不变,只替换所述平减指数。中性情景将制造业替换为 IIP 数量平均值,并将金融、房地产和 IT 的平减指数提高到 2.0%,介于公布的住房租金通胀(2.10%)与该行业公布的 0.52% 之间。两项替换都是判断性的:IIP 衡量的是总产出数量而不是增加值,而 2.0% 被应用于一个不存在数量指数的异质板块。第 06 和 08 节说明了每一项的局限。Garg 的数字是他公开表述的 2.6% 和约 5% 的说法,分别由 NDTV 和 OpIndia 报道,仅供参考;用我们所能构建的任何方法,都无法由官方表格重现这两个数字。来源:MoSPI《2026-27 财年第一季度新闻稿》;MoSPI 2026 年 4 至 6 月 IIP 和 CPI 发布。
| 情景 | 变化内容 | 实际 GDP 增速 同比 %,2022-23 年不变价格 | 差值 个百分点 |
|---|---|---|---|
| MoSPI 公布数 | — | 7.85% | — |
| 制造业采用 IIP 数量 | 制造业实际 9.17% → 6.50% | 7.52% | −0.33 个百分点 |
| 服务业平减指数取 2.0% | 金融/房地产/IT 实际 12.12% → 10.49% | 7.46% | −0.39 个百分点 |
| Icarus Asia 中性情景 | 以上两项同时采用 | 7.13% | −0.72 个百分点 |
| 制造业单一平减 | 制造业实际 9.17% → −2.73% | 6.37% | −1.48 个百分点 |
| 悲观情景 | 单一平减 + 服务业按 CPI | 5.49% | −2.36 个百分点 |
表 2。Icarus Asia 情景模型。每一行的部门权重和名义增速均保持在 MoSPI 公布的数值;只有所述平减指数发生变化。这些行说明的是对已公布数据无法验证的假设的敏感性。它们不是对印度 GDP 增速的估计,也不意味着认为公布的系列有误。中性情景结合了上面两行中的两项替换,并继承了两者的局限。悲观情景是下限而不是观点;达到它意味着接受一个连 IIP 自身都予以否定的制造业单一平减估计。
7.13% 的中性情景接近分析师在数据发布前 Reuters 民调中预期的 7.1%。这是巧合,也应当被当作巧合来解读。民调预测的是公布的系列,而不是对它进行调整,两个数字由不同的输入组成,两种构建之间的一致,并不能说明哪一个是对的。Morgan Stanley 和 Citi 预计截至 2027 年 3 月的全年增长为 7.3%。
这对水平值意味着什么
2026-27 财年第一季度现价 GDP 为 ₹88.27 lakh crore,按本季度平均汇率 94.61 计算约合 9,330亿美元。按 2022-23 年不变价格,公布的数字为 ₹81.36 lakh crore。中性情景意味着 ₹80.82 lakh crore,制造业单一平减情景则为 ₹80.25 lakh crore。
所以,水平值的争议在一个季度里大约值 ₹1.1 lakh crore,约占产出的 1.4%。值得争论。但与一个在增长的经济和一个原地踏步的经济之间的差别,还差着一段距离。
构成才是更好的论点,也是 Great Lakes Institute of Management 的 Jaydeep Mukherjee 提出的:本季度靠投资的急剧上升和出口走强推动,而家庭消费只是温和改善,他认为这种组合难以持续。Standard Chartered 的 Anubhuti Sahay 将改善归因于更好的方法而不是基期修订,她的看法最接近我们的结论。“并不是说 GDP 数字只是泡沫,”她说。百分比可以争论。方向则不能。
10 — 仍然关闭的部分
无法检验的部分
有三件事现在可以检验,而一个月前还不能。MoSPI 已公布了按大类划分的产出生产者价格指数。它已公布了试验性的投入生产者价格指数。而新闻稿本身阐明了制造业平减指数转负的机制,这是 2 月的发布所没有的。
仍有五件事无法检验。
- 计算实际使用的投入价格。产出 PPI 按大类公布。双重平减所用的细分中间消耗权重和价格相对数则没有公布。因此制造业平减指数可以被解释,但不能被复现。
- 新的投入 PPI 是否已经纳入数字,因为公开记录自相矛盾。统计秘书 9 月 2 日对记者说,新系列使用更细分的生产者价格指数,对投入和产出带有 300 多个平减指数,此前约为 180 个。然而 MoSPI 6 月公布的指数被标注为试验性,追踪该系列的研究人员写道,投入 PPI 要过一段时间才会纳入国民账户。这两种说法不可能描述的是同一件事。哪一个是对的,决定了制造业平减指数依托的是经过验证的价格序列,还是临时序列,而已公布的内容都无法解决这个问题。
- 供给使用框架的不变价格一侧。新系列使用供给和使用表来调和生产与支出,这正是 Sen 所主张的、印度在停止编制这些表后所丢失的检验。但调和迄今只应用于现价估算,因为不变价格调和需要逐项的投入和产出价格数据,而许多行业仍然缺乏这些数据。账户中唯一没有调和的部分是价格一侧,而这正是本文用十节篇幅讨论的部分。在旧方法下,生产和支出衡量之间的差异会被公布,并归因于较弱的那个估计。新框架则将它们抹平。
- 中间消耗为何上升这么多。Sood 的五种候选解释,从更好的行政可见性到采购效率低下再到关联方开票,无法凭已公布的数据区分。它们对修订后的经济是计量得更好还是运行得更差,意味着截然不同的含义。
- 服务业平减指数。对于贡献了 7.85 个百分点中 2.89 个百分点的行业,不存在可用于检验的数量指数。
国际货币基金组织前首席经济学家兼第一副总裁 Gita Gopinath 今年在达沃斯被 India Today 的 Rajdeep Sardesai 问及印度的方法。“我担任基金组织首席经济学家时,我们经常问自己这个问题,事实是,对世界上几乎所有新兴和发展中国家,它们的国民账户统计都接近 C 级,”她说。“我们没有看到任何确凿证据表明,印度的 GDP 数字比其他任何国家的更糟。”Verisk Maplecroft 的 Reema Bhattacharya 直白地指出了剩下的问题:印度的数据严重依赖正规部门的企业申报,而庞大的非正规经济则必须靠估算,两者之间的缺口正是公众怀疑所在。
MoSPI 的新闻稿称,完整的 Sources and Methods 出版物定于 2026 年 9 月前发布。截至 9 月 12 日,我们无法确认它已经出现。在它出现之前,本文已接近局外人所能做到的极限:加总得到验证,平减指数可以与独立的数量和价格数据相比对,而有一个组成部分仍然紧闭。
附录 A
分析师说明
方法。我们取 MoSPI《2026-27 财年第一季度 GDP 估算新闻稿》(2026 年 8 月 31 日)中的不变价格和现价分部门 GVA 与产品净税收,并将它们相加以重现 GDP。隐含平减指数是每个组成部分名义增长因子与实际增长因子之比。情景案例保持公布的名义增速和不变价格部门权重不变,一次替换一个平减指数,因此表 2 中的每一行与公布数字的差别仅在于所述的假设。
精度。不变价格的部门数值可精确到小数点后两位的 lakh crore,现价数值可精确到 crore。因此我们重构的不变价格 GDP 合计约精确到 ±0.05 个百分点,这解释了 7.85% 与 7.8% 的差异。MoSPI 自己的支出表合计(精确到 crore)给出实际增长 7.82%、名义增长 10.33%,证实这一差异是部门层面读数的舍入产物,而不是该部门数字中的差异。生产侧贡献度和所有情景行都在部门层面的基数上计算,以保持内部一致。
交叉核对。2026 年 4 月、5 月和 6 月制造业 IIP(2022-23 基期);同样三个月的 CPI(2024=100);2026 年 6 月及本季度的 WPI 和产出 PPI(2022-23 基期);2025-26 财年临时年度估算;2025 年 9 月 22 日生效的 GST 税率变化;2026 年 4 至 6 月 SIAM 发货量;同一季度已公布的支出侧账户;Data for India 关于 2022-23 系列的解读;以及 Anil Sood 对修订后《国民账户统计》的逐行解读,用于第 03 节的中间消耗分析。
我们没有做的事。我们没有尝试重新推导双重平减的制造业系列,因为它所需的投入价格数据并未公开。我们没有预测 2026-27 财年。我们没有修订任何数量估计;这里的每个情景都完全接受 MoSPI 的名义数字。表 2 中的区间是对两项我们无法验证的假设的敏感性测试,不是对印度 GDP 的另一种竞争性估计,其中的中性情景也不是点预测。第 03 节报告了 Sood 的发现及他对未决问题的界定;由此得出的推论,即更大的中间消耗板块使每一个实际增速都更脆弱,则是我们的。
附录 B
主要来源
Ministry of Statistics and Programme Implementation. Press Note on GDP Estimates for Q1 2026-27. 2026 年 8 月 31 日。生产侧增加值见第 1 和第 3 号报表;支出侧和统计差异行见第 2 和第 4 号报表;产出生产者价格指数见附件。mospi.gov.in
Ministry of Statistics and Programme Implementation. Press Note on GDP Estimates for Q4 2025-26 and Provisional Estimates, FY 2025-26. mospi.gov.in
Press Information Bureau. Provisional Estimates of Wholesale Price Index, Output Producer Price Index, and Trial Input Producer Price Index for the Month of June 2026. pib.gov.in
Press Information Bureau. Press Release of Consumer Price Index on Base 2024=100 for June 2026. pib.gov.in
Press Information Bureau. India's Index of Industrial Production Records Growth of 7.3% in June 2026. pib.gov.in
Society of Indian Automobile Manufacturers,2026 年 4 至 6 月发货数据,据报道。inkl.com——第 04 节中乘用车、两轮车、三轮车和商用车发货量的来源。数字为厂商向经销商的发货,而非零售销售。
NielsenIQ. “GST 2.0 transition reshapes India's FMCG growth landscape.” nielseniq.com——第 04 节引用的 2025 年 10 至 12 月快速消费品销量数字的来源,这是我们数据截止日可得的最新全行业读数。2026 年 4 至 6 月没有可用的快速消费品总体销量序列。
Whalesbook. “FMCG sector starts FY27 with strong growth, urban demand rises.” whalesbook.com——Hindustan Unilever、Dabur 和 Britannia 6 月季度报告收入的来源。属于公司收入,而非行业销量。
Sood, Anil K. “Data Dive: GDP revision and what it reveals about how India produces.” The South First,2026 年 9 月 10 日。thesouthfirst.com——第 03 节中中间消耗、资本消耗和报酬发现的来源。
Sood, Anil K. “7.8% GDP growth, 3% smaller economy: Does PM Modi's herculean feat add up?” The South First,2026 年 9 月 3 日。thesouthfirst.com——₹43.86 lakh crore 四年修订的来源。
Batra, Shubham. “Explainer: Why India's strong GDP growth is raising eyebrows.” Reuters,2026 年 9 月 3 至 4 日。reuters.com——Reuters 民调共识、统计秘书关于 300 个平减指数和 2.3% 平减指数的言论、Rajan 的言论及其 LinkedIn 澄清、ICICI 和 Societe Generale 的解读,以及高频数据和 PMI 数字的来源。
Salve, Priyanka. “India's June quarter GDP print is courting controversy. Here's why.” CNBC,2026 年 9 月 4 日。cnbc.com——国际货币基金组织 C 级报告及其指出的三大缺陷、Nageshwaran 和 Garg 的言论,以及 Bhattacharya、Sood、Sahay 和 Mukherjee 的评论的来源。
Data for India. How India Measures GDP. dataforindia.com——₹7.7 lakh crore 基期修订、企业部门和消费修订、国际货币基金组织对 78 个调整基期的经济体的工作论文比较、三种平减方法、供给使用调和状况、季度编制来源以及 SNA 2008 引文的来源。
Business Today. “At Davos 2026, Gita Gopinath was asked about India's GDP data methodology. Her response.” 2026 年 9 月 3 日。businesstoday.in
Business Today. “The GDP conundrum: Economists split over India's faster than expected 7.8% GDP growth rate.” 2026 年 9 月 2 日。businesstoday.in——Basu 和 Subramanian 言论的来源。
摄影。Morten Ross,ross.no,依据 Creative Commons Attribution 4.0 International (CC BY 4.0) 使用。
Republic World. “India IIP Growth Hits 4.9% In April 2026 As MoSPI Revises Base Year To 2022-23.” 2026 年 6 月 1 日。republicworld.com——2026 年 4 月制造业 IIP 为 6.2%。
Business Standard. “Tax turbulence: Revenues take a hit in first full month of GST 2.0.” 2025 年 12 月 1 日。business-standard.com——GST 生效日期和档次迁移。
Business Today. “FY26 real GDP seen at ₹322.58 lakh crore as new base year projects 7.6% growth.” 2026 年 2 月 27 日。businesstoday.in
X-Rates. Monthly average USD/INR, April to June 2026. x-rates.com——这是商业聚合平台而非央行参考汇率,因此 9,330亿美元的换算是近似的。
Subhash Chandra Garg、Saurabh Garg、V. Anantha Nageshwaran、Neelkanth Mishra、Sanjeev Sanyal、Surjit Bhalla、Montek Singh Ahluwalia、Kaushik Basu、Krishnamurthy V. Subramanian、Raghuram Rajan 和 Pronab Sen 的公开言论,均来自上述及随附专题所引用的通讯社和报刊报道。本文没有从其中任何一人的言论得出不是独立由统计发布推导出来的分析结论。
信贷与宏观研究 · 2026 年 9 月 12 日 · 印度宏观
本文重构已公布的官方统计数据,并将其与其他已公布的官方统计数据进行检验。不含任何非公开信息。被标明为 Icarus Asia 计算的数字,是作者根据附录 B 所列来源推导的,并非任何统计机构的官方估计。表 2 中的情景区间是对平减指数假设的敏感性分析,不是对印度 GDP 的预测。货币换算使用商业聚合平台的月度平均汇率,为近似值。本文件为研究,而非投资建议,亦非买入或卖出任何证券的要约或招揽。
读者评论
使用领英账号验证身份后即可发表评论。评论公开显示您的领英姓名和头像。请保持礼貌。