
新闻 · 政策 · 全球
AI 淘金热中,是 Goldman 对 Goldman
1849 年,一位名叫 Sam Brannan 的商人攥着一小瓶金粉,奔跑在旧金山的街头,高喊着东北方向的山里有财富在等着人们。
仅供参考,不构成投资建议。 免责声明

这家银行在为繁荣提供融资,对崩盘发出警告,并且已经开始出售对冲工具。
1849 年,一位名叫 Sam Brannan 的商人攥着一小瓶金粉,奔跑在旧金山的街头,高喊着东北方向的山里有财富在等着人们。
关于黄金,他说得没错。
他没有提的是,在宣布消息之前,他已经悄悄买下了该地区全部的镐、淘金盘和铁锹。一万人争先恐后地赶往萨特磨坊(Sutter's Mill),而 Brannan 坐在旧金山的柜台后面,向他们收取前往那里所需工具的钱。他在九周内赚了 3.6万美元。大多数淘金者都破产了。
Goldman Sachs 的运作环节比 Sam Brannan 多得多,其规模之大,让加州淘金热看起来像一场地方募捐活动。但其结构性逻辑是一样的:成为投机资本与不确定机遇之间不可或缺的中间人,无论谁挖到金子,都照收费用。
AI 淘金热
2026 年,五大云计算公司预计将在 AI 基础设施上花费约 7,570亿美元。数据中心正在弗吉尼亚农村和西得克萨斯沙漠中拼装而成,电力合同正在与五年前还不存在的公用事业公司签订,冷却系统正在被设计出来,以防止价值数十亿美元的半导体过热。
Goldman 的全球投资研究团队在今年春天向机构客户分发的一份报告中给出了这一数字,并指出这比上年增长了 80%。
Goldman Sachs 正在为这笔支出提供融资。
它同时也是最醒目的警告声音之一,警告这些支出可能得不到回报。而且从今年年初起,它已悄悄开始构建一款金融产品,让客户能够从那些本应被这些支出所取代的公司的贷款恶化中获利。
这个三部分的立场,即为繁荣提供融资、对繁荣表示怀疑、出售对冲崩盘的工具,并非偶然,也不是利益冲突。无论怎么合理解读,这就是整个商业模式。
收银机响三次
Goldman 来自 AI 经济的收入流经三个不同渠道,每个渠道在很大程度上都与人工智能是否真正带来足以证明这些支出合理的生产率提升无关。
最显眼的是承销。
每当大型科技公司需要进入公开市场为其资本计划融资时,Goldman 通常都在场。Oracle 250亿美元的债务融资方案是该公司历史上规模最大的之一,于 2026 年 2 月定价。Alphabet 最近完成了一次规模相当的大额融资。这一模式贯穿整个 AI 供应链:建设晶圆厂的半导体制造商、争相增加发电容量的公用事业公司、为超大规模园区购置土地的房地产投资信托基金。
Goldman 的投资银行部门在每笔交易中都收取费用。第二个渠道不那么显眼,增长却更快。
Goldman 数字基础设施科技银行业务团队估计,到 2030 年的合计资本支出为 5.3万亿美元,仅靠公共债务市场,超大规模云厂商无法为之融资。
AI 基础设施融资中相当大的一部分已完全转移到企业资产负债表之外。
AI 基础设施融资中相当大的一部分已完全转移到企业资产负债表之外。
Quinn Emanuel Urquhart & Sullivan, LLP 依据交易文件和监管备案所做的分析发现,大约 18 个月内,超过 1,200亿美元的数据中心支出被转移到大型科技公司的资产负债表之外,通过特殊目的载体和私人信贷基金提供的直接贷款安排来融资。同一分析显示,向 AI 相关企业发放的未偿私人信贷贷款超过 2,000亿美元。Morgan Stanley 预计,私人信贷在未来两年可能再提供 8,000亿美元的数据中心融资,并将占到截至 2028 年所需的 1.5万亿美元数据中心扩建融资的一半以上。
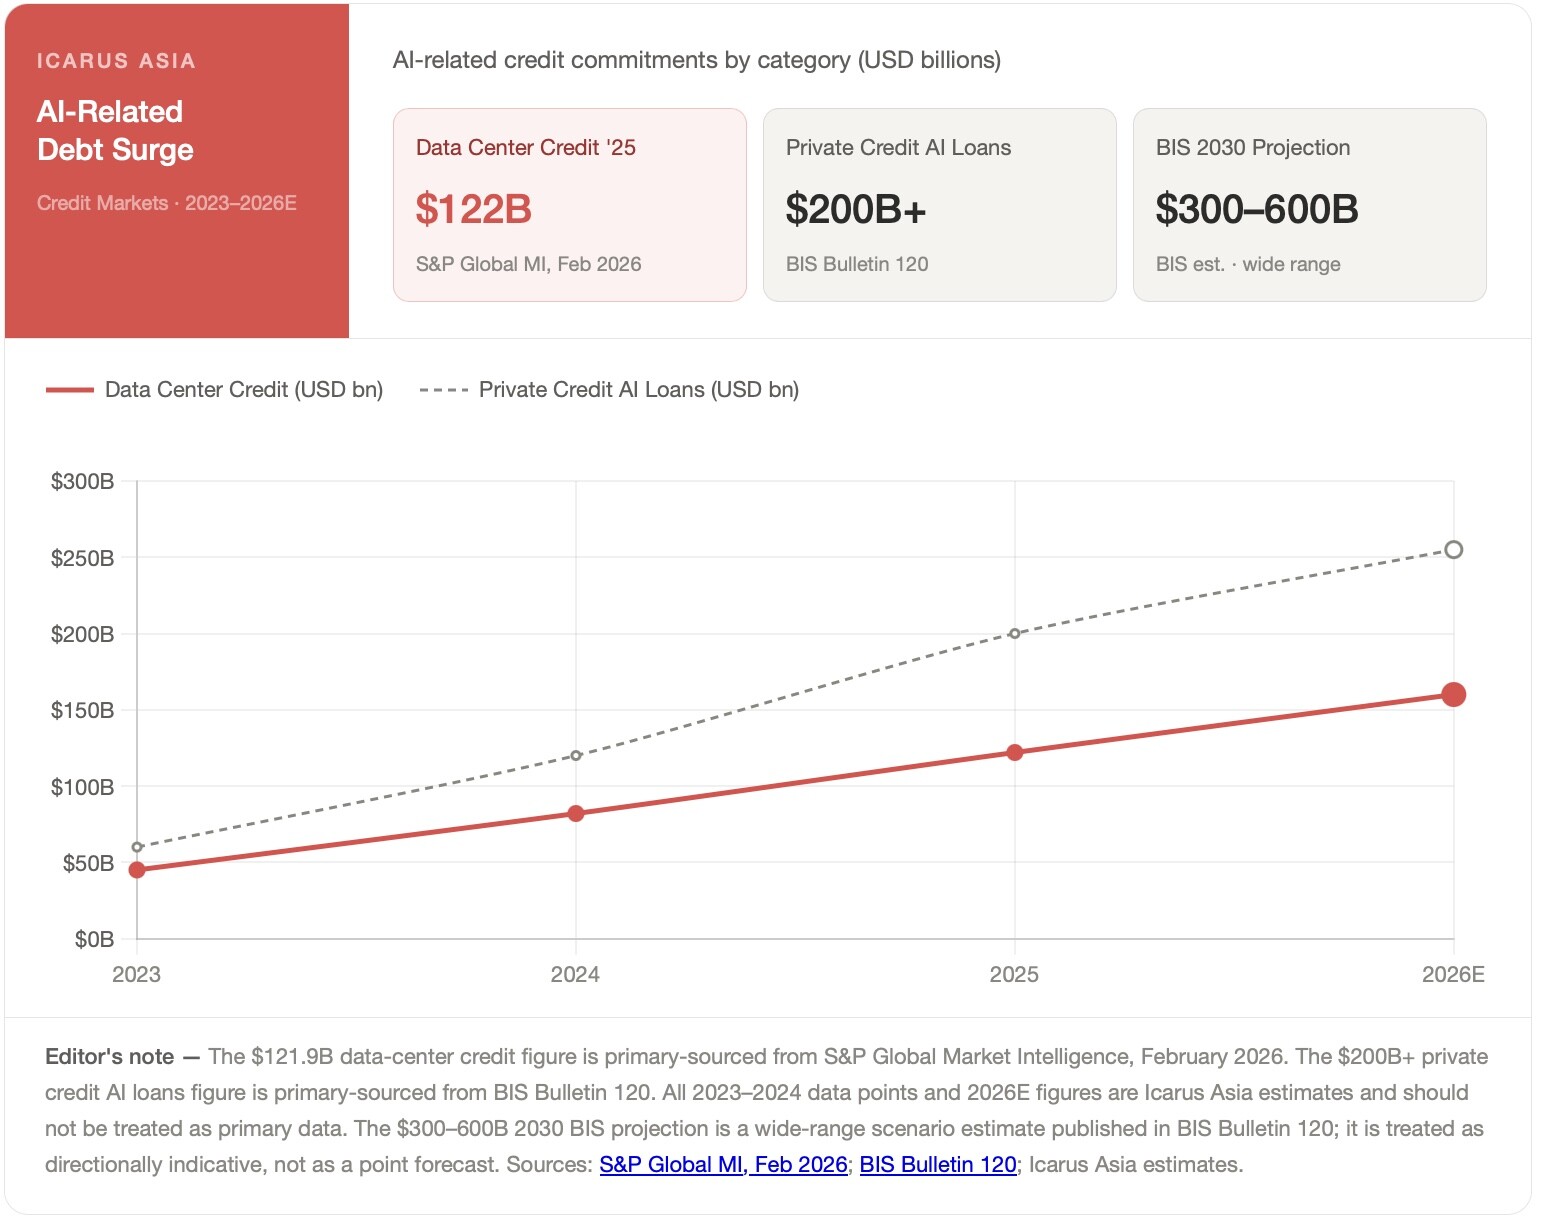
Goldman 一直在积极布局,以分得其中一杯羹。
其资产管理部门一直在扩大基础设施基金,这些基金旨在为 AI 的实体骨干提供融资:土地、建筑、冷却基础设施、专用变电站。这些资产产生长期的费用和利息收入,由合同对手方提供支持,而这些对手方大多是全球信用最好的借款人之一。无论设施内运行的 AI 模型是否真能为授权使用它们的公司带来可衡量的经济收益,回报都会源源不断。
第三个渠道是咨询。
当一家老牌企业软件公司需要收购一家 AI 原生企业,以巩固面临 AI 智能体竞争压力的产品线时,Goldman 收取牵线费用。当一家在 2021 年组建了软件投资组合的私募股权公司,因 AI 侵蚀其收入而需要重组这些业务时,Goldman 收取咨询费用。交易流向是双向的,Goldman 已把自己安排在资本桌的两端。
“作为做市商,我们显然时刻都在与客户接触,协助他们执行想要采用的交易策略,”Goldman 的一位发言人今年早些时候在给 Reuters 的声明中表示。“这每天都在发生,涉及许多资产类别,存在于每一种市场环境中。”
这位发言人没有说、而数字已说得很清楚的是:这些交易策略如今包括做空 Goldman 正在帮助建设的同一个信贷市场的策略。
领薪水的怀疑论者
Jim Covello 是 Goldman Sachs 全球股票研究主管。从其研究报告在机构金融界引起的关注来看,他在 2025 年和 2026 年的实际角色更接近于指定的怀疑论者:Goldman 信笺抬头上的这个人,一再公开表示,人工智能的商业逻辑可能站不住脚。
Covello 的核心担忧并不是这项技术是骗局,或者模型不起作用,而是构建和部署 AI 系统的成本已远远超过这些系统可证明地创造的价值。在 2024 年和 2025 年公开发布并分发的研究报告中,Covello 及其团队认为,AI 支出“不太可能产生”足以证明当前投资水平合理的回报,这一立场让 Goldman 的研究部门与科技行业的公开预测形成了直接的紧张关系。
独立数据提供了部分支持。
据美国劳工统计局,2024 年美国非农业企业部门劳动生产率增长约 2.3%,高于 2010 年后的平均水平,但并非通常足以证明如此规模资本投资周期合理的跨越式提升。麻省理工学院经济学家 Daron Acemoglu 在 2024 年的一篇论文中估计,未来十年 AI 只会对大约 5% 的任务产生实质性影响,并在此期间为总体生产率增长贡献约 0.5%,这一数字远低于用来证明当前资本支出合理的各种说法。
国际货币基金组织在预测上更为乐观,但在其 2024 年 4 月的《世界经济展望》中也承认,要实现 AI 的生产率潜力,取决于采用率和配套投资,而这些尚未大规模落实。生产率提升在狭窄的应用中是真实的,如编程辅助、客户服务自动化、文档摘要。在宏观经济层面,它们在数据中仍然真的很难找到。而支出与产出之间的差距持续得越久,就越难为下一轮资本投入找到理由。
生产率提升在狭窄的应用中是真实的,如编程辅助、客户服务自动化、文档摘要。
这是一个合理的论点,没有理由怀疑 Covello 是真心持有这一观点。
但这一论点与 Goldman 的机构定位结合在一起,产生了一个值得明确指出的结果:Goldman 一方面放大了 AI 的投资逻辑(通过其关于资本支出超级周期的研究、关于半导体市场动态的报告、对电力和基础设施股票的看涨论述),另一方面又为担心过度敞口的客户提供了思想上的掩护。
2026 年年中,一位阅读 Goldman 研究报告的机构投资者,在短时间内会同时遇到这两种观点。
该行的经济学家认为,AI 驱动的资本支出代表经济组织方式的结构性转变,与实体基础设施相关的公司将产生持久的盈利,理性的做法是从轻资本的软件股转向半导体、电力和实物资产。Covello 的团队则同样坚定地认为,AI 投资的回报尚未兑现,当前估值假设的生产率红利还没有到来。
两种观点都为 Goldman 的业务服务。
被第一种观点说服的客户,会聘请 Goldman 投资这轮建设。被第二种观点说服的客户,会聘请 Goldman 对冲其 AI 敞口或重组其软件投资组合。最成熟的机构投资者同时认真对待这两种观点,便同时出于两个目的聘请 Goldman。Covello 通过在一家银行最赚钱的增长领域发表非正统研究所获得的公信力,本身就是 Goldman 卖给紧张的机构客户的一种产品。
这就是周期转向时赢得重组委托的方式。
空头
Goldman 的 AI 工具箱中最新的工具也是最难归类的,值得精确了解它,因为它阐明了这家银行实际上如何看待它正在为之融资的信贷周期。
2026 年初,Goldman 开始向一批精选的对冲基金客户推介一款名为总收益互换(total return swap,TRS)的金融产品,其结构旨在对面临 AI 冲击的公司的企业贷款创造合成空头敞口。Financial Times 报道了这些推介;Reuters 通过一位知情人士证实了该产品的存在。Goldman 在公开声明中承认了它。据 Bloomberg 2026 年 3 月 31 日的报道,尚未执行任何交易。该行告诉客户,这款产品“还没准备好”。
但促使其开发的需求是真实的,了解这一工具的结构,可以看出 Goldman 认为信贷周期的走向。
总收益互换在每个定期结算日转移参考资产的全部经济表现。在这里,参考资产是向软件公司、企业 SaaS 企业以及其他商业模式受到 AI 智能体和大型语言模型冲击的公司发放的贷款。持有空头方 TRS 敞口的基金,在这些贷款价格下跌、信用利差走阔或借款人财务状况恶化时获利,而无需等待正式的违约事件。这是任何想读懂这一交易的人都要明白的结构性区别:信用违约互换(credit default swap)是记得 2008 年的投资者最熟悉的工具,只在明确定义的信用事件发生时才赔付,即提交破产申请、逾期未付或正式重组。TRS 则按价格变动赔付。借款人不必违约,贷款只需交易在更低价位。
Goldman 在持有这些交易多头方的头寸时,每次重置都同时承担信用风险、利差风险和按市值计价变动的敞口。这是一个难以管理的头寸,尤其是在私人信贷市场,那里的贷款价格往往由持有它们的管理人设定,而不是由独立的二级市场出清决定。
Goldman 在持有这些交易多头方的头寸时,每次重置都同时承担信用风险、利差风险和按市值计价变动的敞口。
该产品设计的核心有一个悬而未决的问题:结算价格将由二级市场交易、管理人估值,还是独立的定价模型来决定。这不是技术性的脚注。它决定了损失何时被确认,进而决定了交易空头方何时收款,进而决定了整个交易的经济逻辑。参考篮子的构成,即资产池中的具体贷款,也尚未公开披露。
Apollo Global Management 去年成功做空了几笔大型软件公司贷款,所获回报引起了对冲基金配置者的持续关注。私人信贷名称的信用违约互换市场很薄。做空仍在产生现金的软件公司的股票,操作上很麻烦,也无法单独体现信贷观点。对于想在不等待正式违约事件的情况下,对受 AI 冲击的软件公司表达看空信贷观点的投资者,Goldman 的 TRS 填补了市场上的结构性空白。
这在实践中意味着什么?
Goldman 如今已在 AI 相关名称的私人信贷市场两侧都建立了头寸。该行在帮助安排 AI 基础设施建设的债务融资。与此同时,它也在开发让对冲基金客户从受这轮建设冲击的公司的贷款恶化中获利的工具。这两个头寸都是理性的,都在机构层面作了披露,都反映了对信贷周期的清醒判断。Goldman 的内部合规协议将其银行业务和交易业务隔离开来,每家华尔街大型机构都是如此。
Goldman 如今已在 AI 相关名称的私人信贷市场两侧都建立了头寸。
这些协议改变不了的,是 Goldman 因同时身处所有这些市场而掌握的信息优势。
不只 Goldman 一家
在继续之前,有一点重要的说明。Goldman 的布局最为显眼,但并非独一无二。
据 Bloomberg 报道,JPMorgan 一直在探索自己的类似 TRS 结构,这表明对 AI 信贷空头产品的需求足够广泛,可以支撑多家提供方。发布过一些关于私人信贷在 AI 融资中作用的最详细预测的 Morgan Stanley,本身也是它所描述的市场的参与者,其基础设施和信贷基金活跃在同一领域。Apollo Global Management 去年成功做空了几笔大型软件公司贷款,表明机构对 AI 信贷空头的兴趣早于 Goldman 的产品。
Bank of America、Citigroup 和 Barclays 都曾担任大型 AI 相关债务发行的簿记行。支配 Goldman AI 收入流的同一套三渠道逻辑,即承销债务、为整合提供咨询、为重组布局,在每家有 AI 敞口的大型金融机构中也适用,只是执行程度各有不同。
Goldman 的与众不同之处在于规模、战略连贯性,以及对 TRS 产品的明确开发。它是最清楚的案例研究。但它所代表的现象是华尔街的现象,而不是 Goldman 一家的。
愚人金?
AI 融资的全貌比公开市场叙事所显示的要不透明得多,了解这种不透明性很有必要,因为 Goldman 是少数几家拥有足够完整的视野、能够看透其中的机构之一。
关于 AI 资本支出的大多数报道,都集中在出现在 Bloomberg 排行榜上的投资级债券交易和股票发行。这些只是资金实际来源的不完整图景。
AI 基础设施融资中相当大的一部分并不出现在企业资产负债表上。它们存在于特殊目的载体中,存在于资产管理公司与超大规模云厂商直接安排的私人信贷安排中,存在于数据中心属于租赁而非自有资产的房地产结构中,也存在于与公用事业公司签订的购电协议中,而这些公用事业公司自身的建设由基础设施债务基金融资。这些结构并不是秘密,但它们没有在任何单一的公开披露中合并,其总体规模对个体机构投资者来说也不容易看清。
这些结构并不是秘密,但它们没有在任何单一的公开披露中合并,其总体规模对个体机构投资者来说也不容易看清。
Quinn Emanuel 的分析记录了这一转移的规模。
大约 18 个月内,超过 1,200亿美元的数据中心支出通过私人信贷支持的表外结构,被转移到大型科技公司资产负债表之外。机构提供方包括 Blackstone、Blue Owl、Apollo、PIMCO 和 BlackRock 运营的基金,它们通过特殊目的载体和直接贷款安排,叠加在银行安排的大型银团融资之上。Goldman 凭借其资产管理部门,以及作为许多底层交易的安排方和顾问的角色,布局于这一整个生态系统。
这一架构造成了尚未被当前市场评估充分定价的结构性风险。
向 AI 相关企业发放的私人信贷贷款不在公开交易所交易,因此其估值由持有它们的管理人定期设定,而非由独立的市场出清决定。这造成了 Goldman TRS 产品核心的估值时点缺口:二级贷款价格(在存在二级市场的情况下)往往在管理人估值更新之前就先行变动,从而形成一个窗口,持有 TRS 空头敞口的基金可以从尚未体现在官方投资组合估值中的信贷恶化里获利。
向 AI 相关企业发放的私人信贷贷款不在公开交易所交易,因此其估值由持有它们的管理人定期设定,而非由独立的市场出清决定。
表外融资结构还把信贷敞口分散到范围广泛的机构投资者中,包括养老基金、保险公司和主权财富工具,它们的 AI 基础设施风险是真实的,但属于间接风险,并且在自身报告中往往披露不完整。AI 相关名称的私人信贷市场一旦出现压力事件,受影响的将不仅是为此布局的对冲基金,还有那些完全不知道自己通过养老金配置中的私人信贷部分持有数据中心债务的投资者的退休储蓄。
AI 相关名称的私人信贷市场一旦出现压力事件,受影响的将不仅是为此布局的对冲基金,还有那些完全不知道自己通过养老金配置中的私人信贷部分持有数据中心债务的投资者的退休储蓄。
Morgan Stanley 预计,到 2028 年私人信贷将占到全部数据中心融资的一半以上,这意味着一个历史上通过流动性良好的公共债券市场融资的资本密集型行业,正在变得严重依赖缺乏流动性的、经过中介的融资来源。如果 AI 支出放缓,或主要超大规模云厂商租户的信用状况恶化,AI 相关名称私人信贷的重新定价可能会迅速、相关且难以退出。
凭借其在这一体系中的多重位置,Goldman 对这些风险拥有最完整的了解。它在安排融资,所以了解交易结构。它在为公司提供咨询,所以了解业务基本面。它在开发 TRS 产品,所以在积极摸清空头一侧的需求。
凭借其在这一体系中的多重位置,Goldman 对这些风险拥有最完整的了解。
这是否构成相对于市场其他参与者的不公平信息优势,它至少是一种不同寻常的优势。
铁锹到底是什么做的
Goldman 股票策略团队 2026 年 6 月向机构客户分发的一份报告中,有一段很能说明问题。
该行的经济学家认为,后疫情时代的投资周期正在从轻资本的成长型股票转向他们所称的“资本支出受益者”:半导体、电力、国防、工业和实物资产。据 Goldman 股票研究团队,标普 500 指数成分公司 2026 年第一季度的资本支出同比增长 38%,而股票回购仅增长 1%。资金正从金融工程转向实体建设。
Goldman 股票策略部门报告称,其资本支出受益者股票池年初至年中上涨约 25%。市场大体认同这一判断,至少行动上是这样。
但 Goldman 点名的下一批赢家,与 Goldman 正在承销、融资和提供咨询的公司属于同一类别:数据中心 REIT、电力公用事业、半导体设备企业、基础设施基金。Goldman 的研究部门正在推荐轮动到的资产,恰恰是其投资银行和私募市场部门拿着报酬帮助创造的资产。
这种循环并非 Goldman 独有,也不会自动让这一判断出错。
这种循环并非 Goldman 独有,也不会自动让这一判断出错。
投资银行的研究分析师本应与其所在公司的银行业务关系隔离,没有理由仅仅因为 Goldman 从其资本支出论点的正确中获利,就断定该论点不正确。
值得指出的是,Goldman 在多大程度上构建了一个在真正相反的情景下都能获利的金融头寸。
如果 AI 兑现了其生产率承诺,Goldman 帮助融资的基础设施将产生持久回报,Goldman 执行的并购委托将被证明创造了价值,资本支出受益者论点也将得到验证。如果 AI 的经济逻辑没有以资本周期所假设的速度实现,Goldman 帮助安排的贷款将承压,Goldman 为软件收购提供过咨询的公司将面临重组需求,而 TRS 产品将可帮助对冲基金从恶化中获利。
Goldman 对结果并非无动于衷。
其自身的资产负债表通过私募市场业务对 AI 相关信贷有敞口,AI 相关名称上的严重信用事件对该行也不是毫无后果的。但整体来看,Goldman 的 AI 布局架构涵盖了除一种情形外的所有情景:一个一切都没变、Goldman 也不被需要的世界。
这样的世界对 Goldman Sachs 来说从未出现过,该行也没有为它做准备。
淘金者
Sam Brannan 发了财,然后把钱花光了。
他 1889 年去世时一贫如洗,钱都耗在了离婚赔偿和墨西哥一桩失败的地产投资上。他宣布的淘金热造就了一座城市,也毁掉了大多数响应他号召的人,而卖工具的商人比使用工具的矿工富裕得多。
这个比喻有其局限。
Goldman 并不只是卖了铁锹就走人。它是自己帮助构建的信贷结构的一方。
Goldman 并不只是卖了铁锹就走人。它是自己帮助构建的信贷结构的一方。
其私人信贷基金需要它们的 AI 贷款表现良好。其咨询费取决于交易活动的持续。其自身的研究将影响它所融资的资本周期是延续还是收缩。Goldman 有切身利益,即使这些利益分布在多个相互抵消的头寸中,从外部不易看清。
但历史类比在关键层面上是成立的。1849 年做得最好的商人,并不是最确信黄金就在那里的人,而是选择了一个无需判断金子在哪里也能获利的位置的人。费用在开挖之前就已入账。无论怎样,铁锹都得到了报酬。
1849 年做得最好的商人,并不是最确信黄金就在那里的人,而是选择了一个无需判断金子在哪里也能获利的位置的人。
Goldman 有铁锹。它也刚刚开始构建一份合同,在矿井挖空时赔付。
1849 年的淘金者知道自己是在一场不确定的赌注上冒险。他们大多数人不知道的是,金矿区最确定的生意并不是找到黄金。
而是做那个靠帮助其他人去尝试而获得报酬的人。
作者是 Icarus Asia 的风险与分析主管,Icarus Asia 是一家总部位于香港的独立风险与咨询企业。
免责声明
本文仅为信息和新闻报道目的而作。它不构成投资建议、财务建议、法律建议或任何其他形式的专业建议。本文中的任何内容均不应被解释为买入、卖出、持有或以其他方式交易本文所提及的任何证券、金融工具或资产类别的建议。
前瞻性陈述。本文包含取自第三方研究的前瞻性陈述、预测和估算,这些研究包括 Goldman Sachs 的机构出版物、Morgan Stanley 的分析师报告、学术工作论文,以及 Icarus Asia Research 的独立研究。这些预测反映原作者在各自发表日期的观点,可能发生变化。实际结果可能与所引用的任何预测有重大差异。
数据准确性。尽管已尽一切努力核实所引用的数字,但金融数据、经济预测和市场估算在初次发布后可能被修订。鼓励读者在出于任何目的依赖关键数字之前,对照一手来源进行核实。特别需要指出的是:本文中归于 Alphabet 的融资数字源自为本文准备的背景研究,尚未对照公开披露文件独立核实。在本文发表或分发之前,应对其加以确认。
全球数据与美国数据。本文引用的若干数字,包括私人信贷贷款总额和数据中心融资预测,涵盖范围是全球性的,而非仅限美国。数据中心交易经常涉及跨境资本结构。许多与 AI 相关的融资是通过债券和表外特殊目的载体安排的,不会出现在标准的美国杠杆贷款指数或银行资产负债表披露中。读者在解读这些数字时应考虑这些结构性限制。
Goldman Sachs 机构研究。本文引用的 Goldman Sachs Global Investment Research 出版物是为机构客户制作并分发的,其原始形式并不公开。本文中源自 Goldman 研究的数字,来自引用或转述 Goldman 出版物的财经媒体报道。需要底层研究的读者,应直接向 Goldman Sachs 或通过其机构研究订阅获取。
独立性。本文系独立完成。作者和 Icarus Asia Research 与 Goldman Sachs、JPMorgan、Morgan Stanley、Apollo Global Management 或本文提及的任何其他机构没有商业关系。未因撰写本文而收到任何金融机构的报酬。
不构成背书。本文提及任何机构、产品或金融工具,并不构成对该机构、产品或工具的背书。对 Goldman Sachs 总收益互换产品的讨论基于公开报道,不反映 Goldman Sachs 提供的任何非公开信息。
不构成法律或监管建议。本文对监管框架、合规协议和法律结构的讨论仅作信息背景之用,不应作为法律或监管指引。对金融工具的具体监管处理有疑问的读者,应咨询合格的法律顾问。
来源
Goldman Sachs Global Investment Research “AI Capex: The Infrastructure Supercycle”(或同等的机构研究报告),Goldman Sachs Global Investment Research,向机构客户分发,2026 年春季 / 6 月。
Goldman Sachs Digital Infrastructure Technology Banking Group 内部研究,见于公开的 Goldman Sachs Asset Management 材料,并由 Goldman Sachs Research 报道。
Goldman Sachs 股票研究团队(Jim Covello,全球股票研究主管) 已发布的关于 AI 投资回报的研究报告,2024–2026 年。
Goldman Sachs Equity Strategy Desk “Market Outlook: Capex Beneficiaries and the Infrastructure Cycle”,Goldman Sachs,2026 年 6 月。
Financial Times “Goldman Sachs pitches hedge funds on strategies to short tech debt”,Financial Times,2026 年 3 月。
Bloomberg “Goldman Sachs AI Loan Short Product Status”,Bloomberg,2026 年 3 月 31 日。
Reuters 关于 Goldman Sachs 总收益互换产品及 Morgan Stanley 私人信贷预测的报道。Reuters,2026 年 3 月至 5 月。
The Street 关于 Goldman Sachs 股票研究和资本支出周期论点的报道,2026 年。
Bloomberg 关于 JPMorgan 探索类似 TRS 结构的报道。
Acemoglu, Daron “The Simple Macroeconomics of AI”,National Bureau of Economic Research(NBER)工作论文第 32487 号,2024 年 5 月。
国际货币基金组织 “World Economic Outlook: Steady but Slow — Resilience amid Divergence Chapter on AI and Productivity,”2024 年 4 月。
Quinn Emanuel Urquhart & Sullivan 对 AI 数据中心融资中私人信贷结构的分析,2024–2025 年。
国际清算银行 BIS Quarterly Review,2026 年 3 月。
Icarus Asia Research “Goldman's AI Loan Short: Total Return Swaps, Private Credit Exposure, and the AI Disruption Trade,”2026 年 6 月
由 Icarus Asia Research 结合文章“In the AI gold rush, it's Goldman versus Goldman”编写。随着新信息的出现,可能会有修订。
读者评论
使用领英账号验证身份后即可发表评论。评论公开显示您的领英姓名和头像。请保持礼貌。