
仅供参考,不构成投资建议。 免责声明
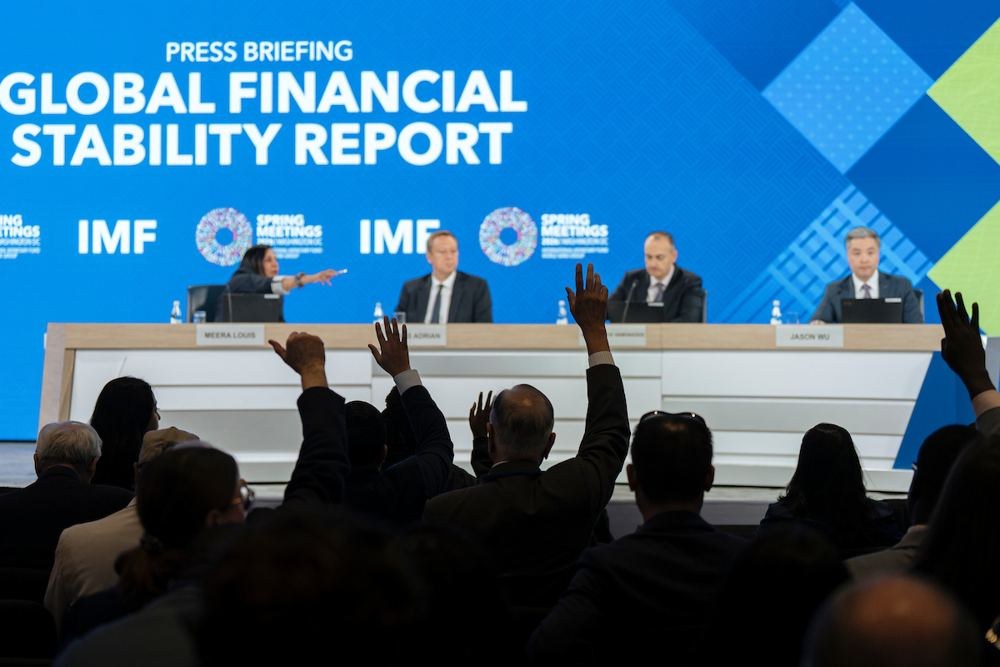
国际货币基金组织周二警告称,平静的金融市场正掩盖三大不断增长的威胁:人工智能股票抛售、债券暴跌和重大网络攻击。
该组织在最新的《全球金融稳定报告》中表示,受强劲的企业盈利和稳健增长支撑,市场自 4 月以来保持稳定,按历史标准衡量,金融环境依然宽松。风险潜伏在表面之下。“没有自满的余地,”该组织货币与资本市场部副主任 Athanasios Vamvakidis 与同一部门的助理主任 Jason Wu 在随报告发布的博客文章中写道。
报告称,这三种风险单独来看都不会威胁金融体系。当它们遇上高额借贷、稀薄的流动性,以及银行与银行体系之外的贷款机构之间日益紧密的联系时,就会演变成系统性风险。该组织表示,与过去二十年的大部分时间相比,政府和央行的应对空间也更小,因为公共债务高企,许多国家的通胀仍高于目标。
自 2026 年 4 月报告以来的变化方向
风险记分卡
| 风险或脆弱性 | 自 4 月以来 | 工作人员评估 |
|---|---|---|
| 人工智能驱动的市场调整 | 大致不变 | 核心人工智能企业仍然盈利,但杠杆率在上升。 |
| 主权债券收益率大幅上升 | 恶化 | 高债务和展期风险尚未化解;市场运作保持有序。 |
| 网络威胁 | 恶化 | 快速数字化扩大了攻击面。 |
| 压力情景下的薄弱银行 | 大致不变 | 银行整体仍具韧性;脆弱机构依然存在,与非银行机构的联系加深。 |
| 新兴市场缓冲与替代融资 | 恶化 | 较弱新兴市场的储备已被侵蚀;前沿市场的借贷透明度较低。 |
| 机构投资者的流动性错配 | 恶化 | 保险公司和养老基金持有更多非流动性、高度集中的资产。 |
| 私募信贷的杠杆与流动性 | 大致不变 | 违约有所下降,但流动性压力仍然较高,借款人的杠杆率更高。 |
| 家庭债务负担 | 改善 | 债务负担有所减轻,家庭持有可观的资产。 |
该组织把与债务关系最密切的风险归于人工智能。超大规模云服务商,即运营最大数据中心的公司,如今占全球投资级公司债发行量的 10%,2024 年时还不到 1%。对冲基金的股票头寸和保证金贷款已从发达经济体产出的 10% 增至约 15%。杠杆型交易所交易基金中个股所占比例已从 16% 升至 28%。
百分比
查看数据
| 指标 | 2024 年底 | 2026 |
|---|---|---|
| 超大规模云服务商占全球投资级债券发行量的比例 | 不到 1(报告背景分析中为 0.5) | 10 |
| 对冲基金股票头寸加保证金贷款,占发达经济体 GDP 的百分比 | 10 | 约 15 |
| 个股占杠杆型 ETF 的比例 | 16 | 28 |
该组织还研究了 2023 年以来 14 笔公开交易,其中人工智能公司相互投资、相互放贷并相互签订收入合同。这些交易涉及约 3000 亿美元的股权投资、6500 亿美元的债务和 1.4 万亿美元的承诺未来收入,股权资金主要从超大规模云服务商流向财务状况较弱的人工智能公司。报告称,如果某个关键借款人出现闪失,股权和债务将在其背后的收入受到质疑的同时贬值,这对整个生态系统构成“错向风险”。
十亿美元
查看数据
| 项目 | 十亿美元 |
|---|---|
| 股权投资 | 300 |
| 债务 | 650 |
| 未来收入承诺 | 1,400 |
该组织的《世界经济展望》模拟了人工智能投资的撤出:到 2028 年,全球经济产出、投资和消费将分别减少最多 0.4%、1.3% 和 0.6%。稳定报告称,与全球人工智能股票联动最紧密的亚洲发达股市可能受创最重。
在一场新闻发布会上,一位 IMF 官员表示,世界其他地区对美国资产,尤其是人工智能资产的敞口“处于有史以来的最高水平”。这位官员说,人工智能调整将扩大信用利差、压缩风险承担,并反馈到实体经济。出席发布会的另一位 IMF 官员说,财政和货币政策几乎没有缓冲空间,“我们不应期待宏观经济政策来救场”。
支撑整个金融体系定价的主权债券是第二大担忧。自中东战争爆发以来,收益率一路上升,推动力来自政策利率预期上升,以及期限溢价扩大,即投资者持有长期债务所要求的额外回报。期限溢价处于历史区间的上沿,尤其是在发达经济体。33 家主要央行中有 14 家自第二季度以来加息,第一季度只有两家。该组织将债券市场风险评为比 4 月更糟。
一位 IMF 官员对记者说,近期的大部分变动反映了仓位调整和触发的止损单,市场仍在正常运转,收益率和波动率已回到全球金融危机之前十年间的水平。这位官员说,利率并未超出基本面所能支持的程度。该官员补充说,财政赤字较大的国家更容易受到这一变动的冲击,尽管赤字并不是引发这一变动的原因。
报告指出了一种自 2007 年以来首次再现的组合:10 年期美国国债收益率高于 4.5%,同时前沿经济体的债券利差异常狭窄。收益率达到这一水平时,利差通常会走阔。政府在发行更多债券,人工智能公司也是如此,而此时央行正在缩减资产负债表,把更多市场留给对价格敏感的投资者。
第三种风险是网络攻击。报告称,今年在 70% 以上的案例中,软件供应商几乎没有时间在攻击者利用漏洞之前打上补丁,比一年前上升了 20 个百分点。前沿人工智能模型对攻击者和防御者都有帮助,亚洲等地区还面临网络安全人才的严重短缺。一位 IMF 官员说,新兴市场往往缺乏应对能力,应建立事件报告、国内和跨境协调机制,并加强对金融企业所依赖的第三方服务商的监管。
目前来看,银行似乎稳健。在该组织的全球压力测试中,情景组合了能源冲击、长期收益率上升 300 个基点、短期收益率上升 150 个基点和人工智能主导的市场调整,银行整体普通股权资本比率下降约 1.5 个百分点,降至约 11.5%,远高于监管最低要求。但持有全球银行业 22% 资产的银行最终将低于 7%,去年测试中这一比例为 18%。在亚洲,薄弱环节是石油和天然气进口经济体的银行。在北美,结果由少数大型银行的政府债券损失所决定。
百分比
查看数据
| 压力测试 | 薄弱银行,占资产的百分比 |
|---|---|
| 2025 | 18 |
| 2026 | 22 |
该组织对银行体系之外的贷款机构更为担忧。直接贷款目前全球总额接近 2 万亿美元,一些基金承诺向借款人提供的信贷已超过其拥有的现金和借款能力,该行业尚未经历过这样的考验。美国银行对非银行金融企业的贷款今年增长了 18%,对私募股权和私募信贷公司的敞口增长了 30%。对冲基金资产已比上一个十年增长两倍多,约达 13 万亿美元。一位 IMF 官员说,担忧的是对冲基金杠杆上升与头寸重叠的叠加,中央清算可以降低压力情形下的对手方风险。
新兴市场表现出韧性,风险溢价已回到接近战前的水平。一位 IMF 官员说,考虑到收益率之高和利差之窄,这很不寻常,并表示即使政策稳健的国家也应在形势逆转之前重建缓冲。报告称,今年亚洲在汇率干预方面承受的压力最大,仅依靠干预的经济体,其汇率几乎没有恢复。
报告还回顾了代币化,即在共享数字账本上记录金融资产。报告称该市场规模小且分散,目前系统性风险仍然有限。香港是代币化政府债券的主要发行地之一,累计发行约 22 亿美元。
该组织的建议:使公共债务走上可持续轨道;限制人工智能、私募信贷及其他非银行贷款中的杠杆,包括通过行业资本要求和对银行敞口的集中度限制;通过事件报告和韧性测试加强网络防御。
Vamvakidis 先生以有条件的乐观为发布会收尾。“目前,尽管我们看到利率市场承压,风险偏好依然强劲,”他说。他说,危险在于政策本身导致这种偏好下降。“许多冲击是无法预测的,”他说,这正是各国政府现在需要建立缓冲的原因。
来源
- 国际货币基金组织,Global Financial Stability Report, October 2026(第 1 至 3 章,专栏 3.3)。
- Athanasios Vamvakidis 和 Jason Wu,“Global Financial Markets Face Rising Risks From AI, Bond Yields, and Cyberattacks,” IMF 博客,2026 年 10 月 13 日。
- IMF Global Financial Stability Report 新闻发布会,2026 年 10 月 13 日(发言人 Athanasios Vamvakidis、Jason Wu 和 Caio Ferreira,主持人 Camila Perez)。
读者评论
使用领英账号验证身份后即可发表评论。评论公开显示您的领英姓名和头像。请保持礼貌。