
新闻 · 市场 · 全球
人工智能热潮酷似互联网泡沫
国际清算银行做了少有机构愿意做的事:将人工智能投资激增称为潜在的系统性威胁,把它与 1830 年代的运河狂热相提并论,并精确解释了为什么这一次的崩盘不会只局限在硅谷。
仅供参考,不构成投资建议。 免责声明

全球人工智能支出的激增,开始令人不安地酷似 1990 年代末的互联网热潮,而国际清算银行现在表示,情况可能更糟。
这家总部位于巴塞尔的机构周日发布了《年度经济报告》,警告称,当前这波人工智能投资,把过往科技热潮的投机过度与错综复杂的融资结构结合在一起,一次调整可能以史无前例的方式在金融体系中扩散。
国际清算银行被称为各国央行的央行,被视为系统性金融风险领域最具权威的声音。它表示,政策制定者正面对四个相互重叠的压力点:通胀卷土重来、可能已过度扩张的人工智能投资周期、金融市场中比表面看起来更深的裂缝,以及许多国家接近纪录高位的政府债务。
这一警告发出之际,今年早些时候霍尔木兹海峡史无前例的关闭引发了全球能源冲击,重新点燃了各国央行花了三年时间压制的通胀担忧。
当前狂热的风险偏好与居高不下的宏观经济风险之间的紧张关系,可能骤然瓦解。
自霍尔木兹海峡受阻以来,塑料和化肥这两种关键的制造业和农业投入品价格分别上涨了 30% 和 50%。国际清算银行警告说,即使海峡完全重开,通胀影响也可能需要几个季度才能消退,最严重的后果将落在全球最贫穷国家的食品价格上。
“政策制定者必须立即行动,”国际清算银行总经理 Pablo Hernández de Cos 说。他在报告前言中补充道:“拖延只会让必要的调整代价更高,并增加未来面临艰难取舍的可能。”
更快、更大、更不透明
在霍尔木兹冲击到来之前,全球经济的表现好于大多数人的预期。
2025 年震动市场的关税上调造成的损害小于担忧的程度:企业消化了成本,贸易改道,有效关税税率低于公布的数字。真正维持增长的是人工智能。围绕数据中心、芯片和云基础设施的一波资本支出集中在美国,但蔓延到全球供应链,推高了投资,并使股票估值和金融环境保持宽松。
国际清算银行的研究人员现在要问的是,这种乐观情绪能否持续。
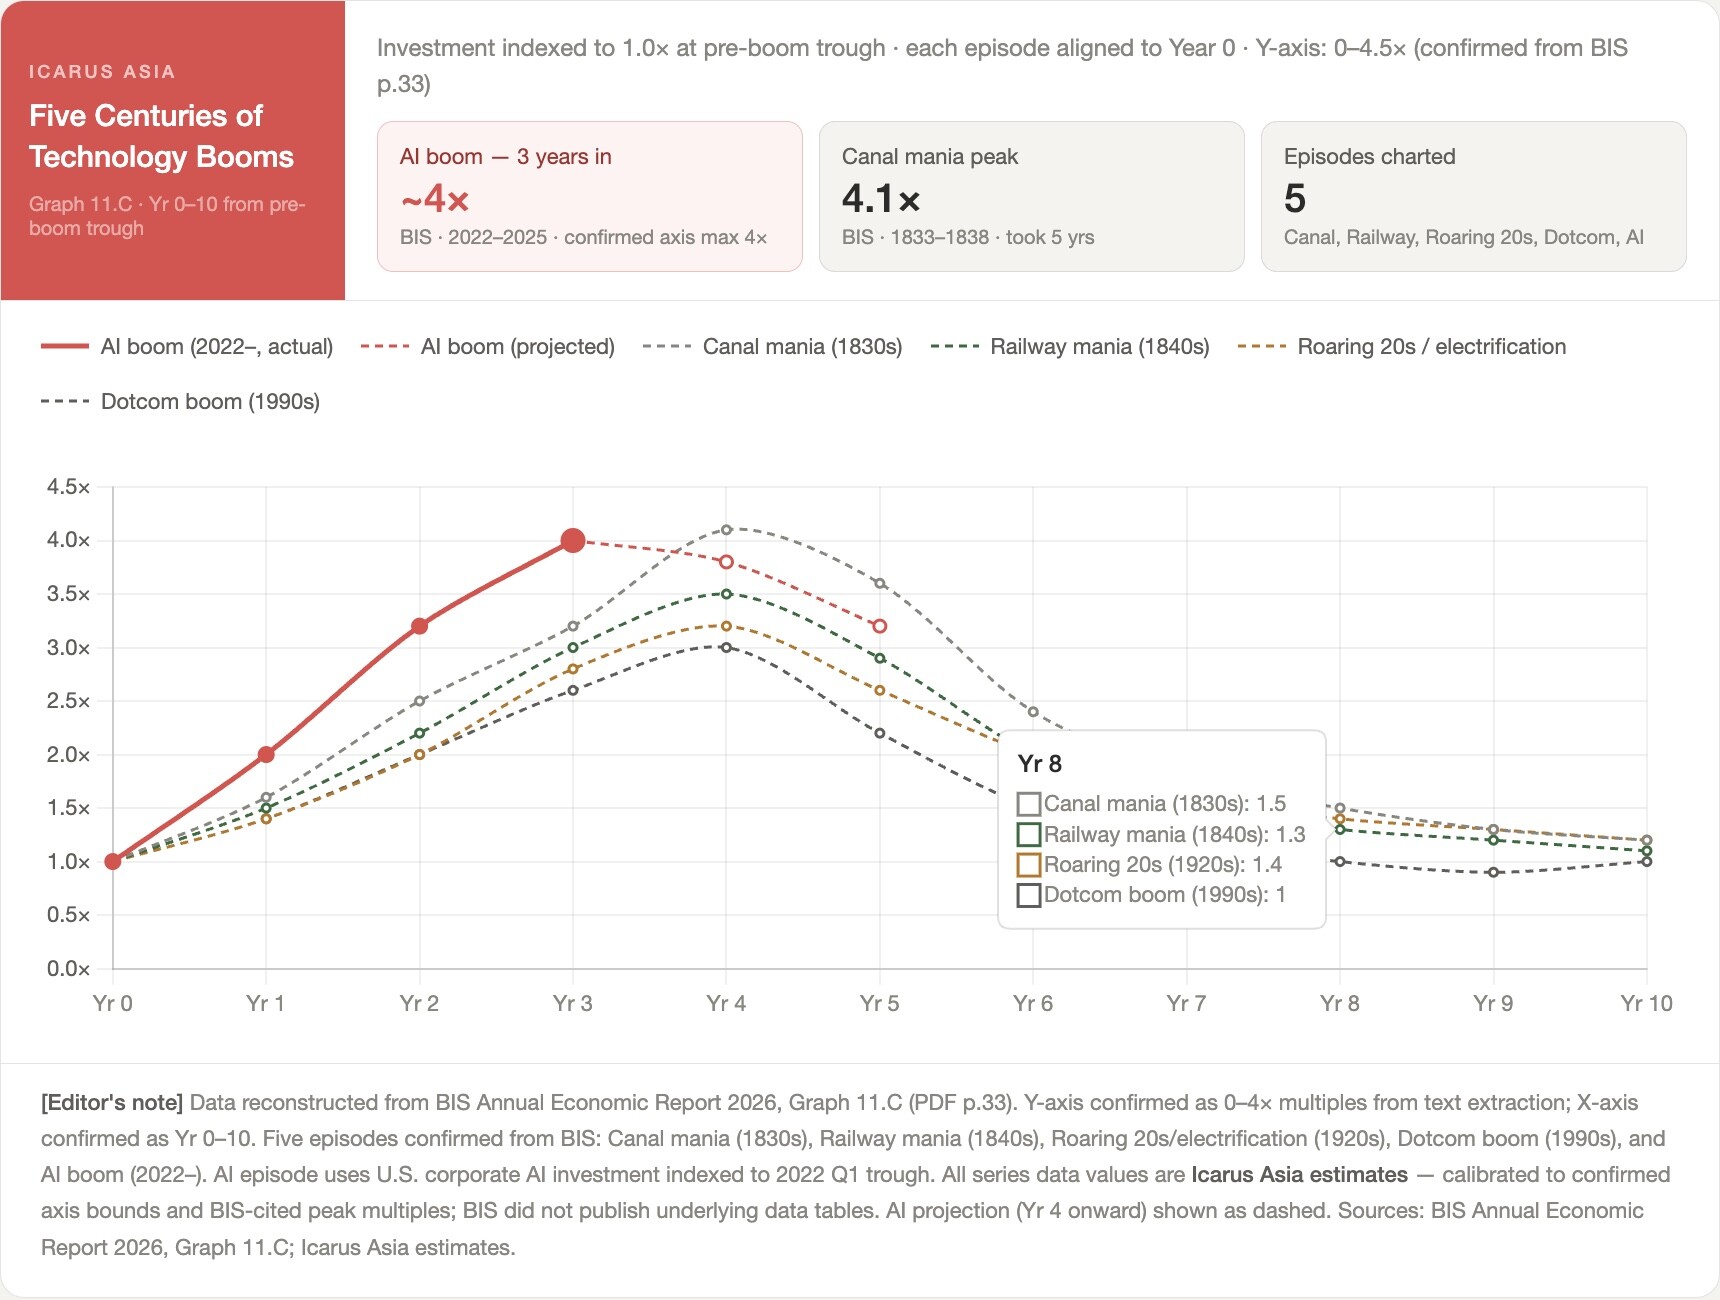
他们的历史回顾涵盖了近两个世纪的科技投资热潮:1830 年代的运河扩张、1840 年代的英国铁路狂热和 1990 年代末的互联网狂潮。在最关键的指标上,当前的人工智能周期比所有这些都更不乐观。
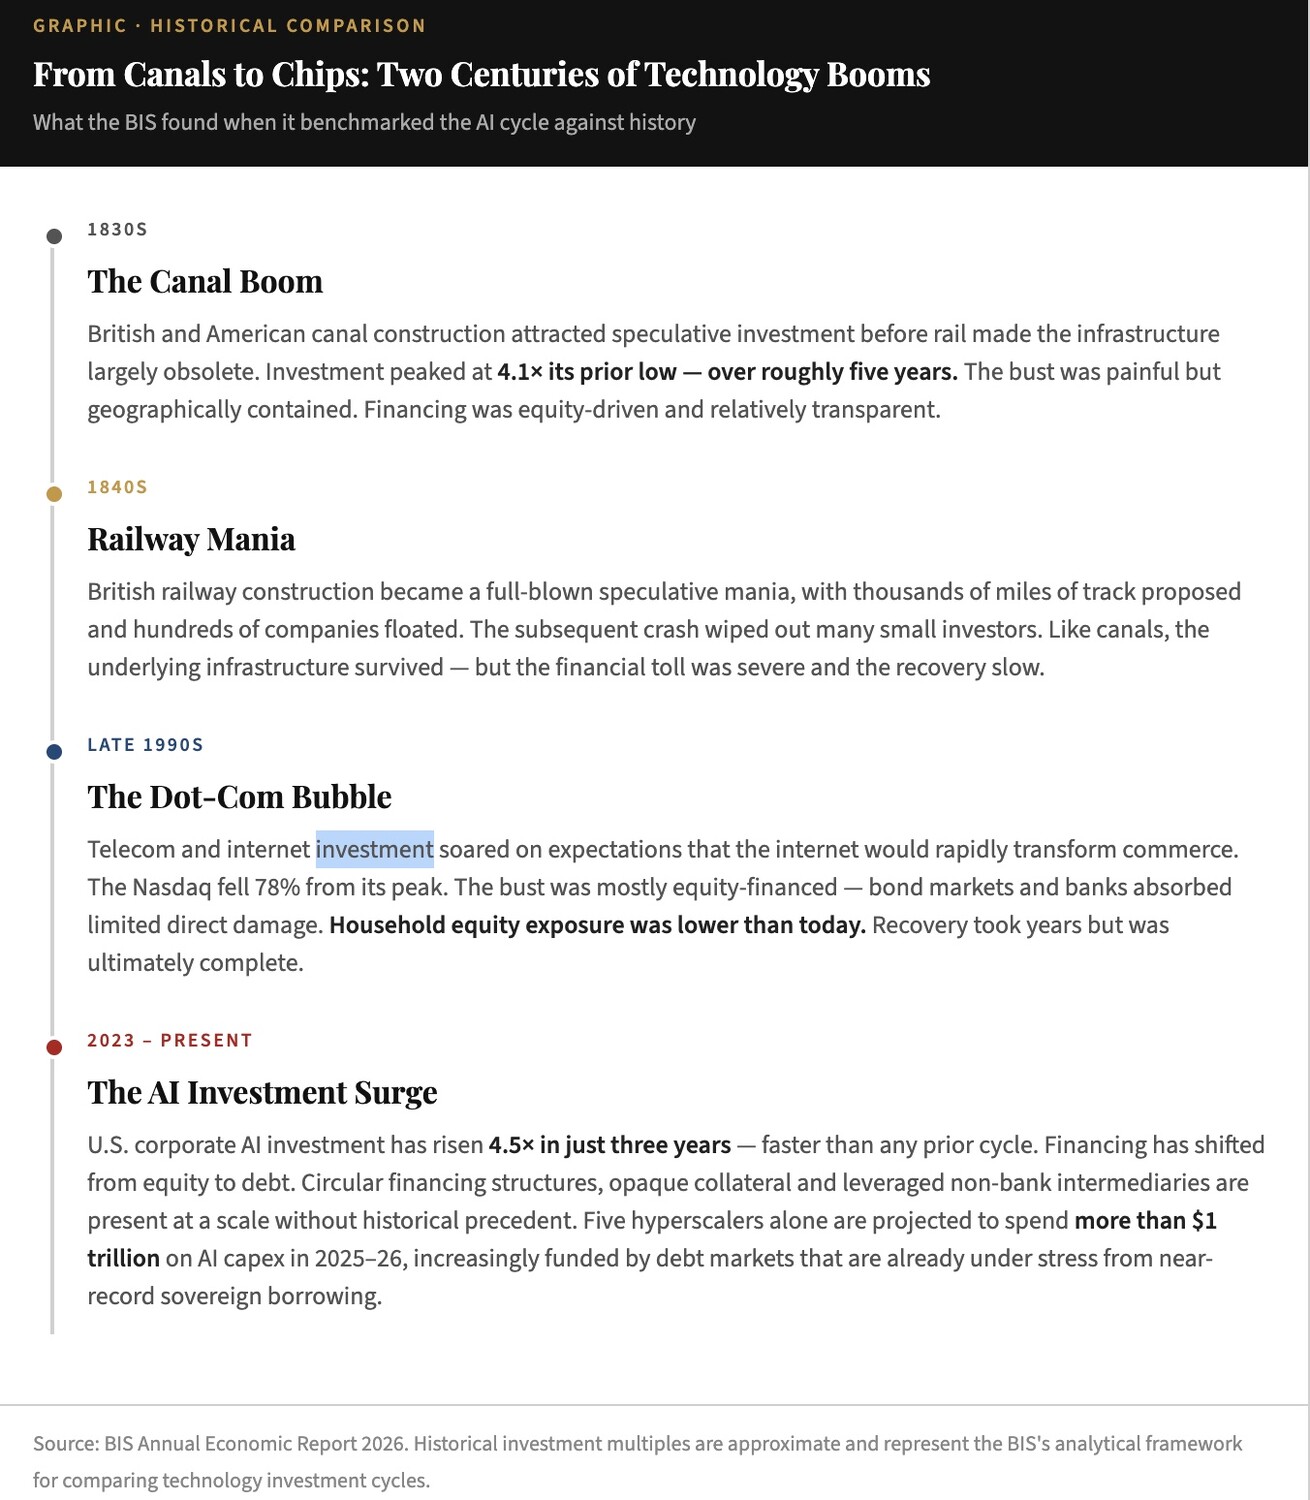
美国企业的人工智能投资在短短三年内就激增至此前低点的 4.5 倍。1830 年代的运河热潮本身就是基础设施过度建设的警示故事,也花了五年才达到 4.1 倍。互联网泡沫是最近、也最常被引用的类比,其速度更慢、集中度更低。仅凭速度,就足以让这一轮周期与众不同。但国际清算银行最担心的是融资方式。
资金在原地打转
互联网热潮主要靠公开股票市场融资。
投资者购买科技公司的股票;一些公司存活并成长;大多数没有;被抹去的股权令人痛苦,但范围有限。人工智能的建设运作方式不同,国际清算银行花了大量篇幅梳理其具体机制。
国际清算银行的研究人员指出了一种他们称为“循环融资”的做法。
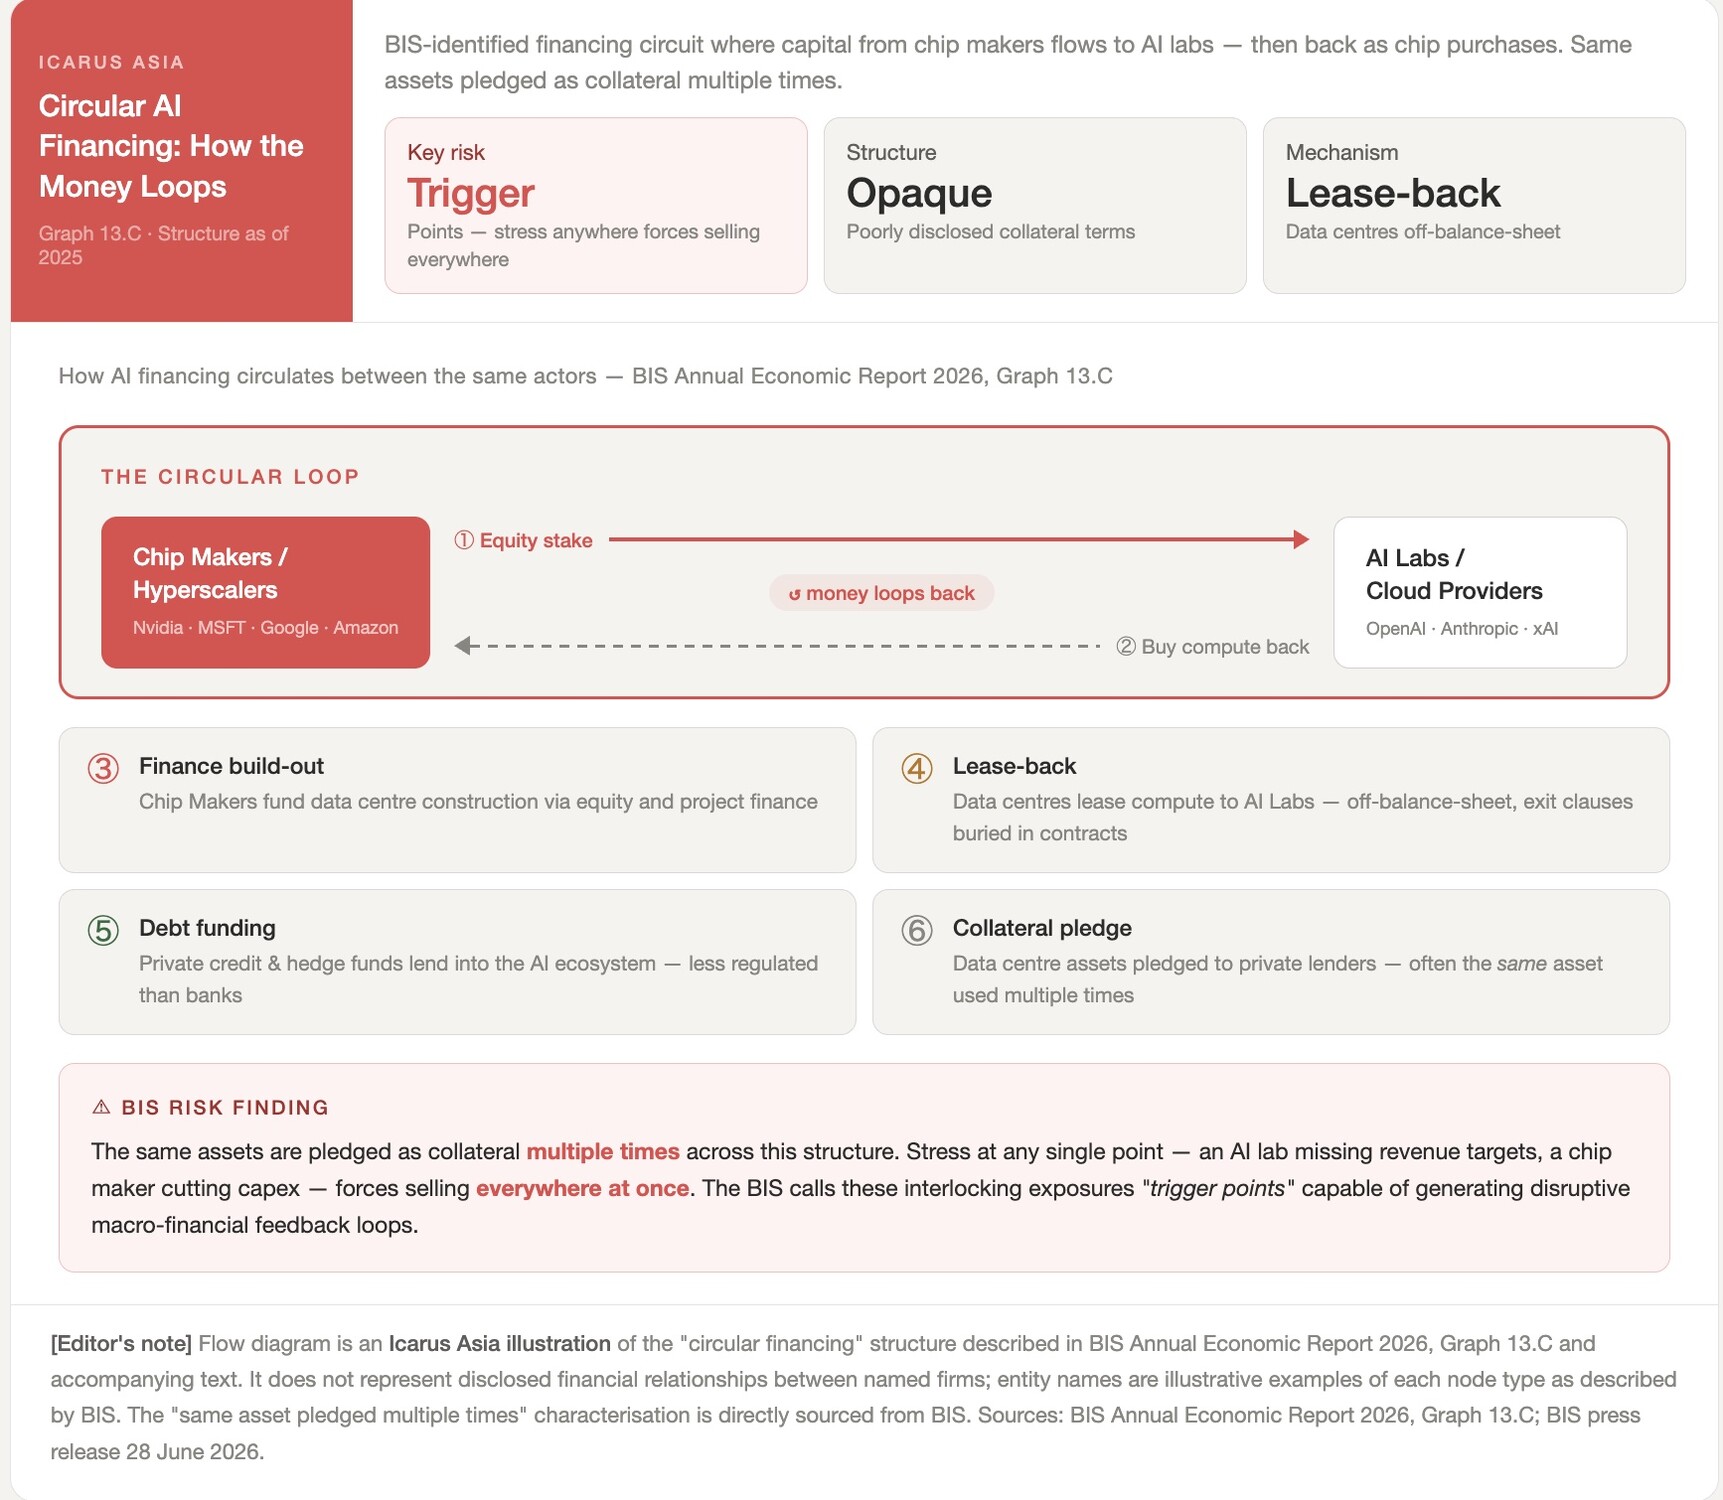
半导体制造商和大型科技公司,即超大规模云服务商,入股人工智能实验室或云服务商。这些人工智能实验室和云服务商随后用筹集的资金,向刚刚投资了它们的同一批公司购买芯片或算力。资金形成回路。同样的底层资产在多笔交易中被抵押,条款往往披露不清。国际清算银行警告说,这会形成“触发点”,即链条某一环节受到冲击,就迫使整条链条全面抛售的时刻。
同样的底层资产在多笔交易中被抵押,条款往往披露不清。
还有一层不透明:数据中心建设越来越多地外包给第三方,采用带有内嵌退出条款的长期“售后回租”合同。结果是,债务所有权和风险分散在一张没有任何单一监管机构能看清全貌的关系网中。
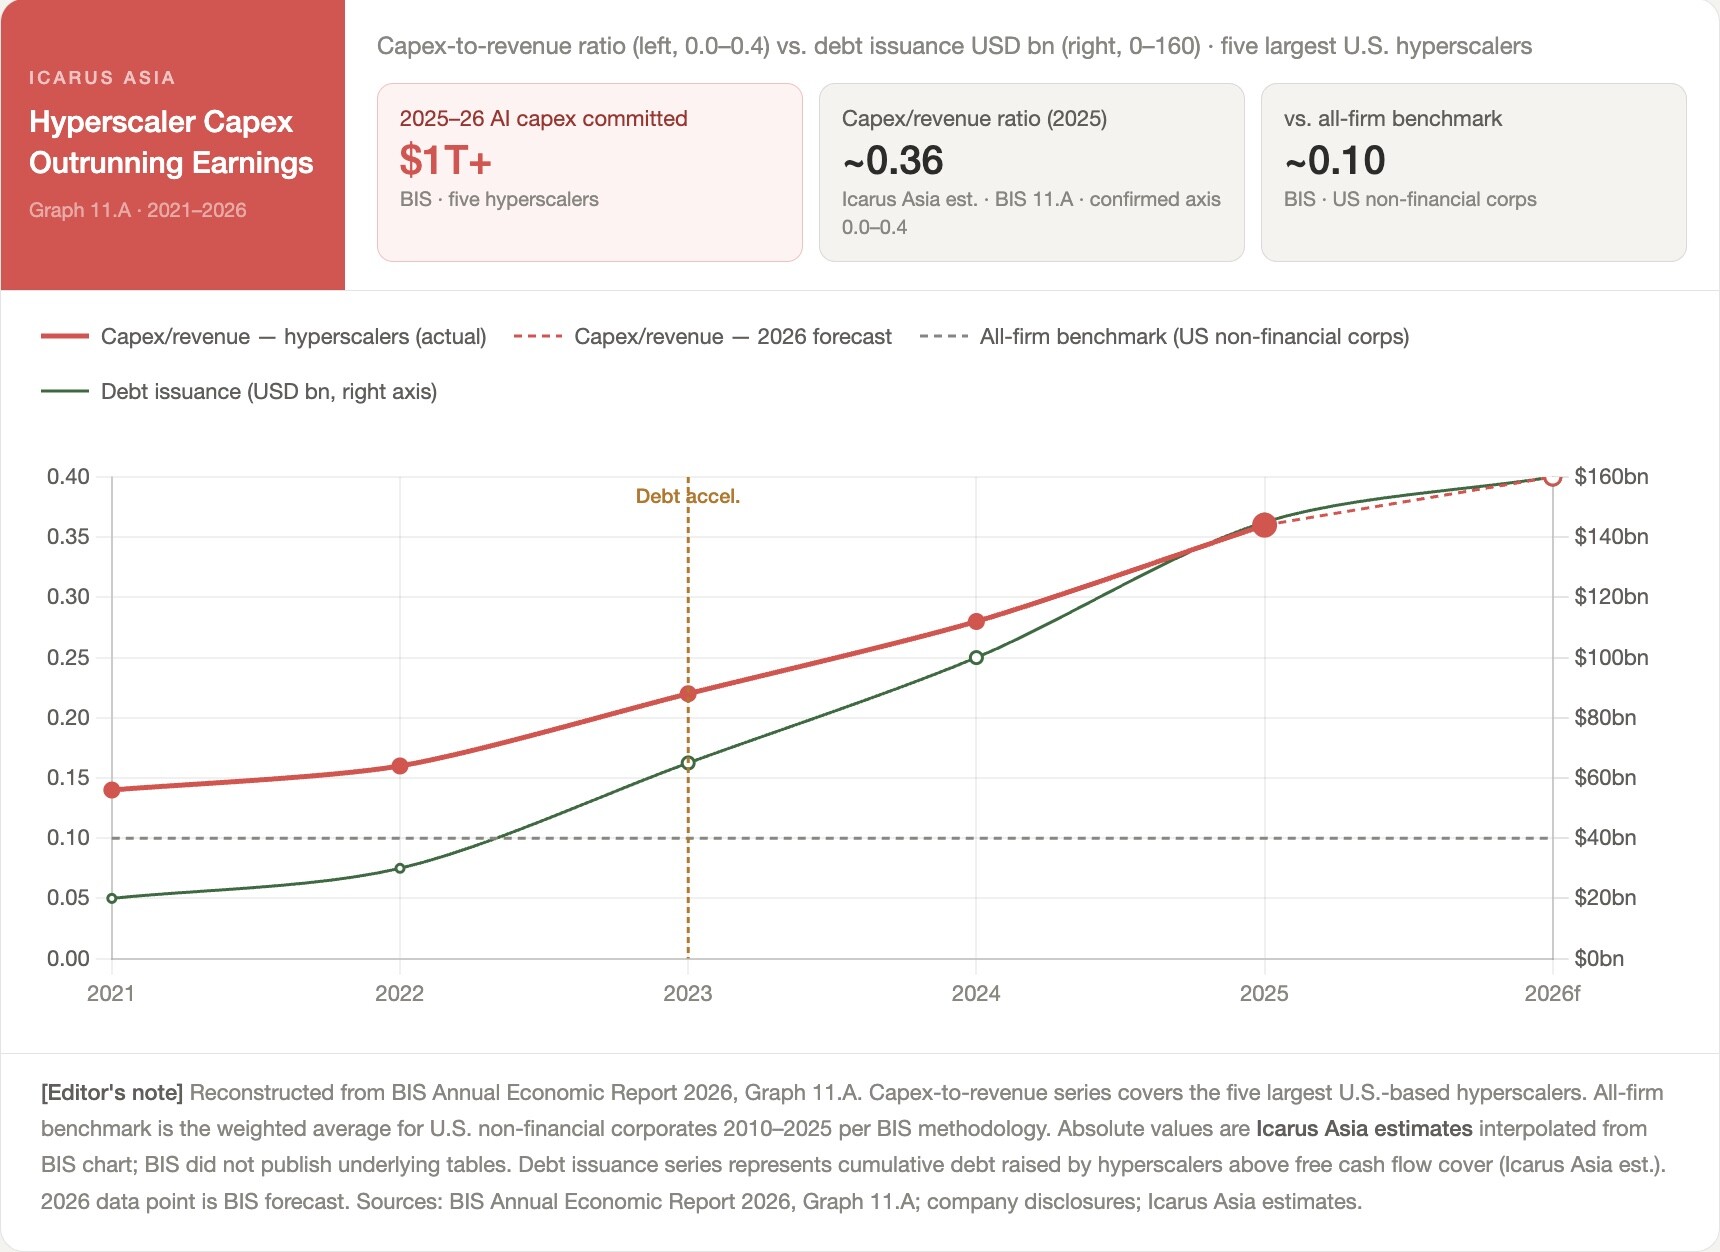
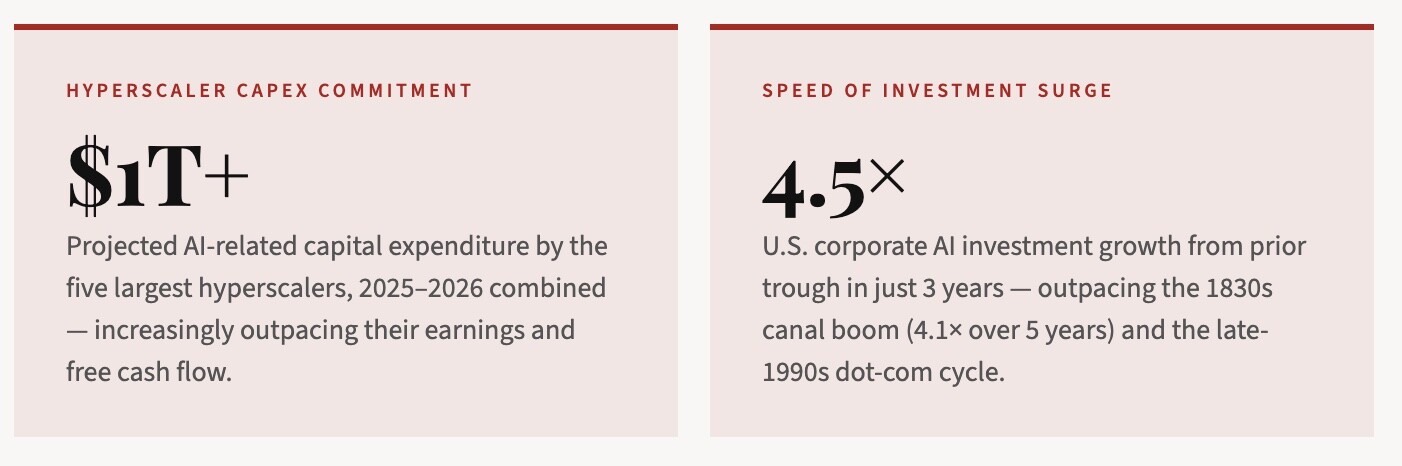
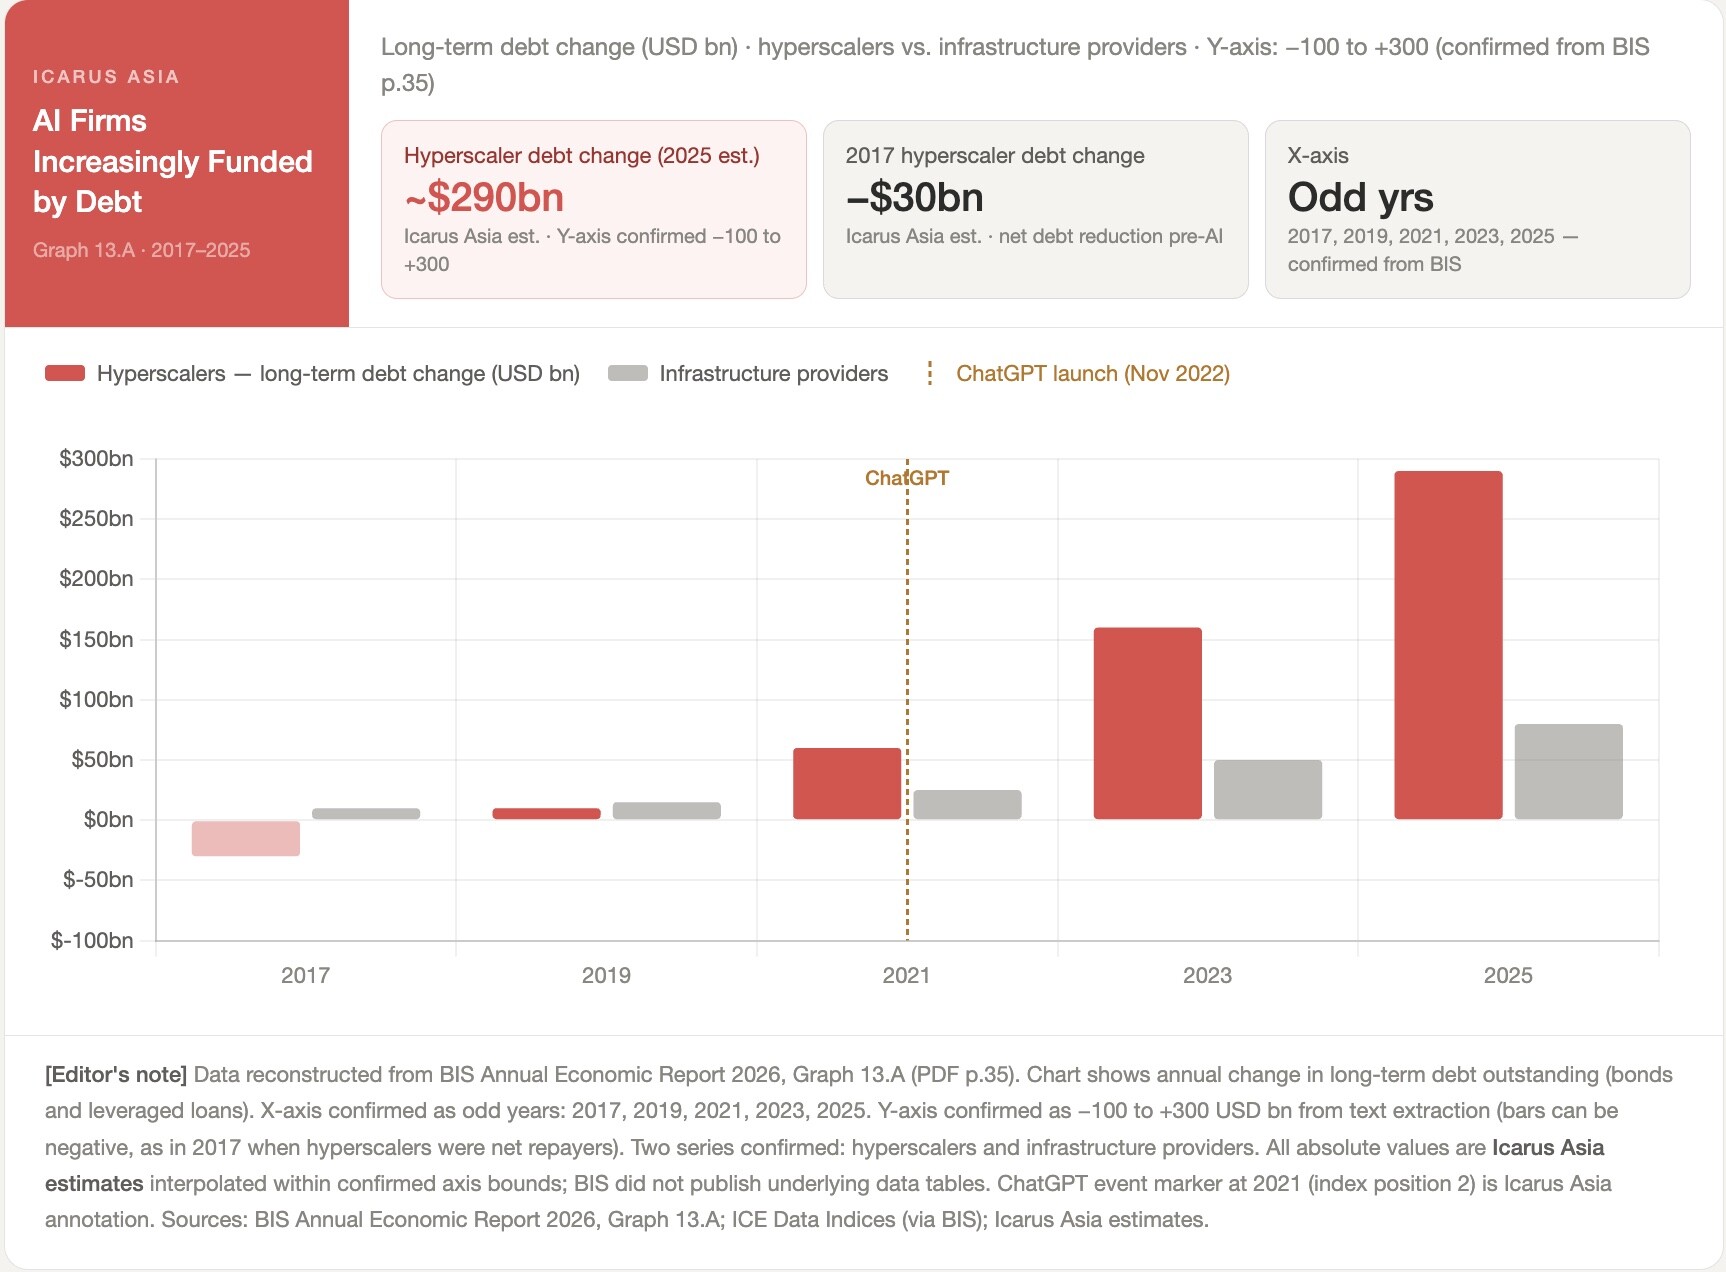
预计五大超大规模云服务商在 2025 年至 2026 年间,人工智能相关资本支出将超过 1 万亿美元。国际清算银行指出,这一承诺越来越超出它们的盈利和自由现金流,这意味着它正由债务市场直接或间接地提供资金。
这与三年前人工智能投资的融资方式有根本性的转变,当时以留存收益为主。国际清算银行追溯了这一演变,并直言不讳地指出其影响:人工智能周期开始时并不存在的金融脆弱性,如今已经出现并在增长。
对市场领导地位的激烈竞争可能进一步助长过度投资,正如之前的创新浪潮所见,如果人工智能的回报令人失望,急剧逆转的风险就会增加。
当崩盘不再局限一隅
互联网泡沫破裂之后,损害很严重,但有边界。
股权损失惨重;电信公司纷纷倒闭;投资者亏了真金白银。但金融管道,即银行、债券市场和家庭资产负债表,大体上撑住了。国际清算银行的研究人员认为,人工智能调整将通过 2000 年时不存在、或存在但较弱的渠道传导。
如今家庭持有的财富中,股票相对收入的比例,明显高于此前任何一次科技热潮。
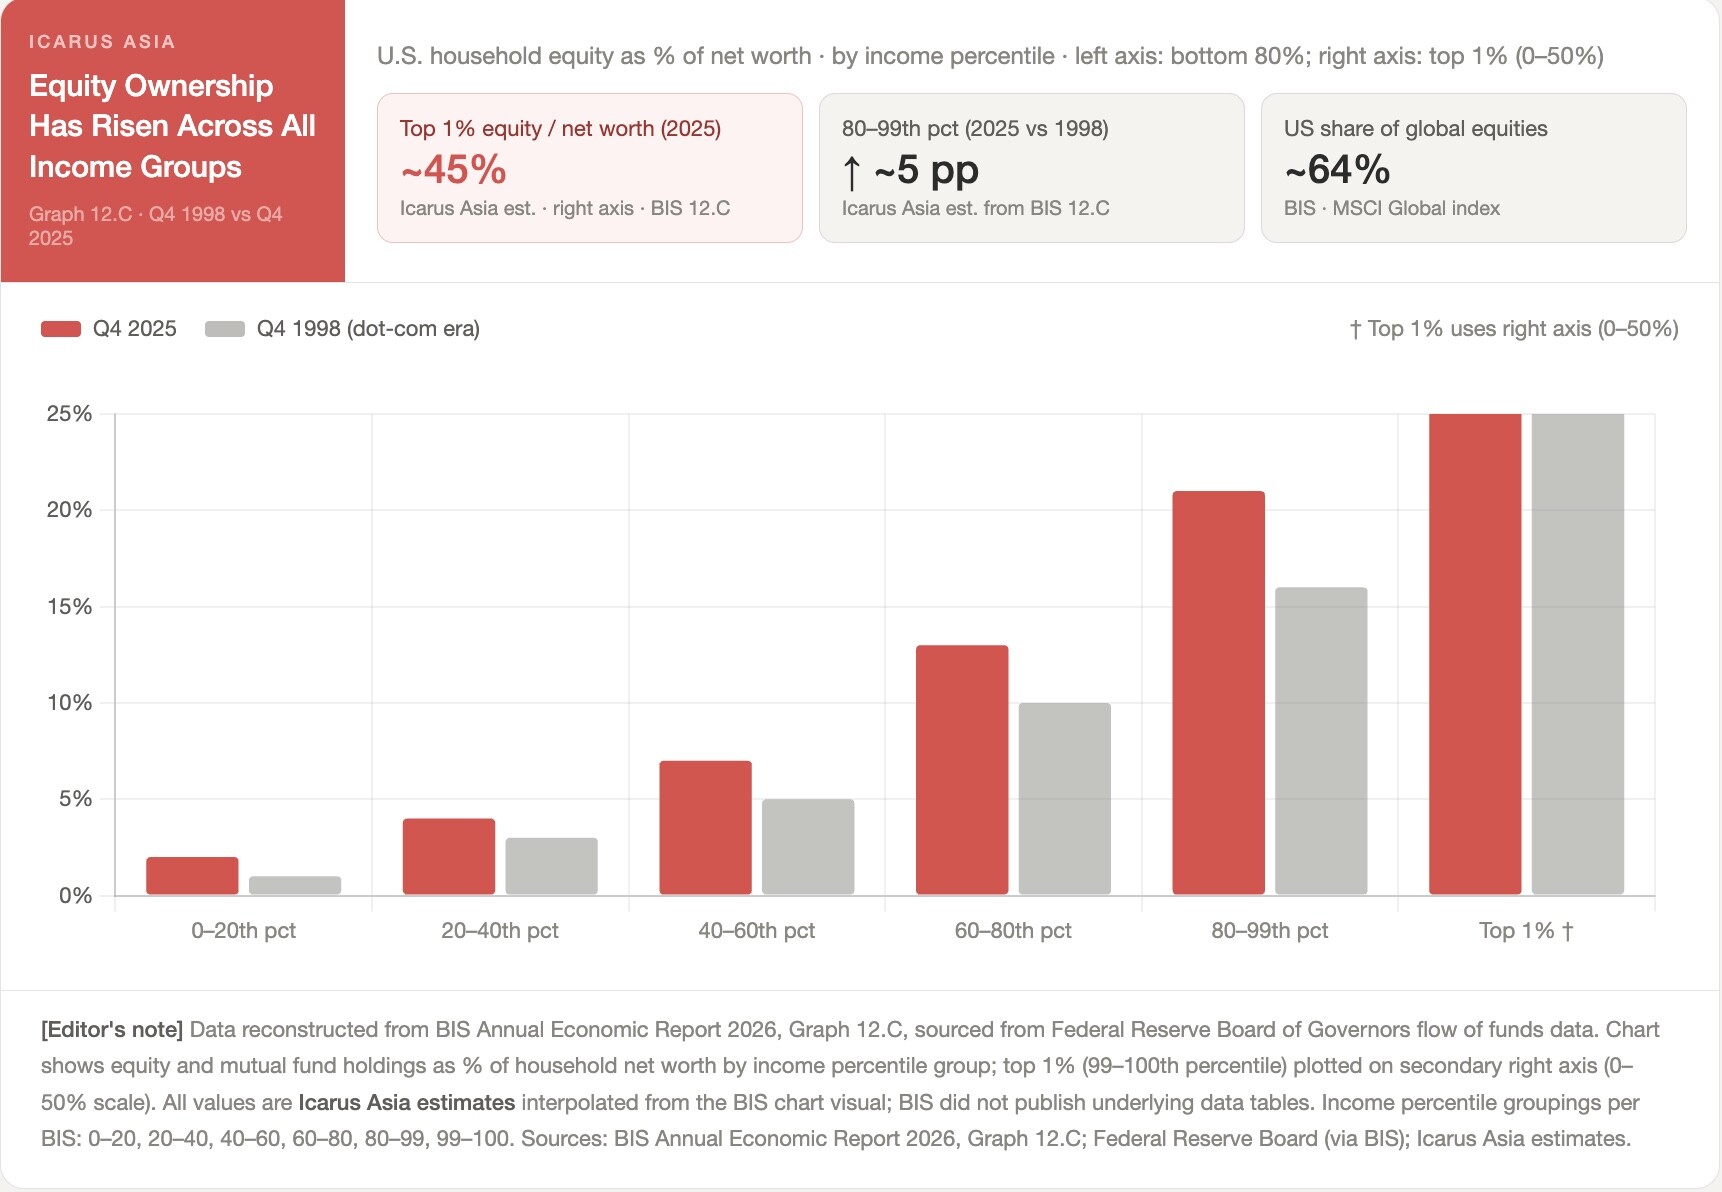
与人工智能挂钩的股票若大幅下跌,通过经济学家所说的财富效应,对消费支出的打击将比互联网泡沫破裂时更大。再加上家庭、企业和政府普遍的高债务水平,支出回落可能更剧烈、更持久。
如今家庭持有的财富中,股票相对收入的比例,明显高于此前任何一次科技热潮。
人工智能基础设施的融资,也以 1999 年时并不存在的方式,与那些高杠杆的非银行金融机构联系在一起,即对冲基金和私募信贷工具,而国际清算银行另行指出它们是主权债券市场的脆弱点。如果这些机构面临追加保证金通知或人工智能相关头寸的亏损,它们也可能被迫抛售政府债券。人工智能股票和主权债务这两场危机,可能相互强化。
国际清算银行还指出了需求侧的通胀因素,这是此前的科技热潮没有在这一规模上产生过的。人工智能对电力和半导体的巨大需求,正在助长一些分析师所说的“芯片通胀”,即对投入成本的上行压力,这使央行在尚未出现任何调整之前,维持物价稳定的任务就已变得复杂。
主权市场中一种新型债务危机
在人工智能故事之下,主权债务市场存在一个结构性问题,国际清算银行称之为“新的财政与金融稳定关联”。
传统的担忧是银行与主权的“厄运循环”:银行大量持有政府债券,政府为银行提供担保,一方动摇,另一方随之而倒。这一风险并未消失。但与之并存的,是一种更新、也更少为人理解的动态。
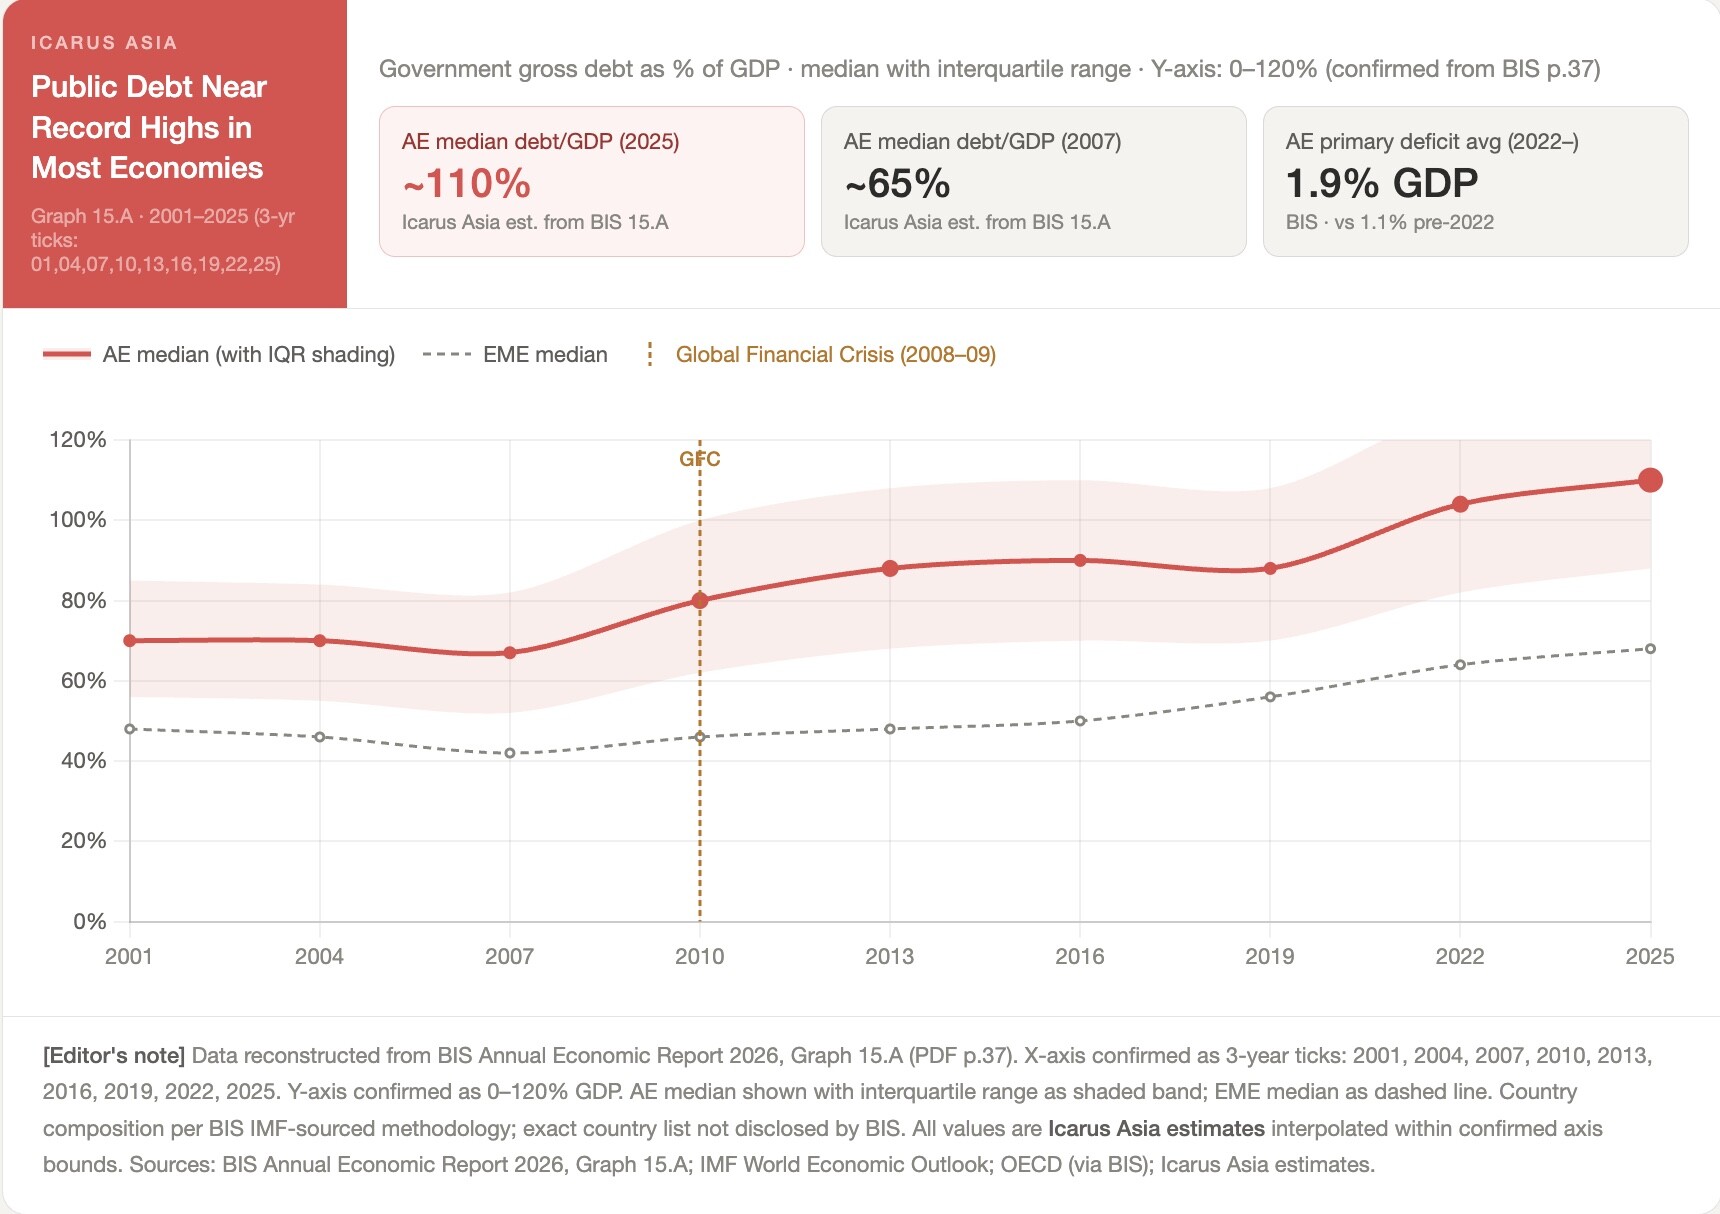
过去十年,高杠杆对冲基金已成为核心政府债券市场的主要中介,尤其是在发达经济体。它们通过短期借款,往往经由回购市场,为主权债务的杠杆头寸融资。在平静的环境下,它们提供流动性,使利差保持收窄。在压力之下,它们就成了被迫卖家。随之而来的连锁反应,可能比任何传统的银行挤兑更快地使债券市场陷入停滞。
过去十年,高杠杆对冲基金已成为核心政府债券市场的主要中介,尤其是在发达经济体。
“政府债券市场的流动性在很长一段时间里看似充裕,却可能突然消失,”国际清算银行货币与经济部代理主管 Frank Smets 说。“财政空间可能在公共债务触及长期基本面所示的上限之前很久就已萎缩。”
已经背负着接近纪录债务负担的政府,面临来自能源冲击、地缘政治支出和人口压力不断上升的需求。许多国家的利息支出占 GDP 的比重已经上升。
国际清算银行警告说,央行面临一个陷阱:当主权债券市场陷入停滞时,它们面临出手买债干预的压力。但反复干预有可能鼓励制造了这一问题的同一批杠杆基金下次承担更多风险,而且在通胀环境下,大规模购债与保持物价稳定直接冲突。
国际清算银行希望怎么做
国际清算银行的处方,不可避免地是说起来容易做起来难,该机构也承认,这些话它已经以各种版本说了多年。
在通胀方面,央行应将利率保持在足以锚定预期的水平,尤其是考虑到霍尔木兹冲击之后价格压力重新加速的速度之快。缓冲能源冲击的任何财政措施都应是临时性和有针对性的,而不是大水漫灌,这是疫情后时期的教训,当时慷慨的政府支持助长了央行花了数年压制的通胀飙升。
在财政政策方面,政府需要可信的中期整顿计划。国际清算银行明确表示,构成与步伐同样重要:削减开支和税收措施应当扩大税基并吸引私人投资,而不是简单地缩小政府规模。让各国能够广泛获取人工智能生产率收益的结构性改革,而不是把这些收益集中在富裕国家的大企业手中,应当与财政紧缩同时进行,而不是在其之后。
在金融稳定方面,国际清算银行希望把监管覆盖范围扩大到非银行机构。
如今在政府债务市场和人工智能融资中扮演核心角色的对冲基金和私募信贷提供者,其透明度低于被它们部分取代的银行。国际清算银行使用了“一致性监管”一词,即审慎标准应当追随风险所在之处,而不是留下未受监管的角落,让危险从中迁移。
至于人工智能本身,国际清算银行并没有发出警报说这项技术毫无价值。
其自身的研究人员发现了可衡量的生产率提升,以及比担忧中更小的失业规模。担忧更窄、更具体:围绕人工智能构建的融资模式很脆弱,而市场结构,即人工智能技术栈每一层都集中在少数几家大型科技公司手中,不透明到监管机构无法充分对其进行压力测试。
“政策制定者必须优先考虑物价稳定,加强金融稳定,确保稳健的货币和财政基础,并进行改革以确保可持续增长,”报告说。
互联网泡沫从峰值到谷底用了 18 个月。并非每个创新周期都以崩盘告终,人工智能也许仍能带来其支持者所承诺的生产率提升。但国际清算银行正以多年来最明确的措辞告诉全球央行行长们,他们不应等到那时才去弄明白。
支撑全球经济度过 2025 年的韧性是真实的。要再次赢得它,仅靠乐观是不够的。
作者是 Icarus Asia 的研究与分析主管,Icarus Asia 是一家总部位于香港的风险与咨询公司。
免责声明
本文是 Icarus Asia 仅出于信息和教育目的制作的新闻综述。它不构成投资建议、财务指导,也不构成买卖任何证券或金融工具的邀约。
读者不应将其作为任何投资决策的依据。
本文仅依据国际清算银行(BIS)公开发布的出版物。所有直接引文均逐字摘自 BIS 官方出版物。BIS 允许在完整注明来源的情况下有限度地转载其材料;本文即在此基础上制作,不对 BIS 内容主张任何所有权。
图表和数据可视化由 Icarus Asia 制作,凡数值系根据 BIS 图表的视觉效果估算或插值得出之处,均已明确标注。BIS 没有公布所引图表的底层数据表;所有通过目测 BIS 图表得出的数字均为 Icarus Asia 的估算,应视为近似值。经 BIS 原文确认的坐标轴界限和刻度信息,已相应注明在各图表的编者按中。
文中提及的具名公司,包括 Nvidia、Microsoft、Google、Amazon、OpenAI、Anthropic 和 xAI,均为 BIS 所述实体类型的示例,并不意味着对这些公司个别作出任何具体发现、指控或定性。
来源
国际清算银行。BIS Annual Economic Report 2026。巴塞尔:BIS,2026 年 6 月 28 日。
国际清算银行。“Global economic pressure points call for policy discipline。”新闻稿。巴塞尔:BIS,2026 年 6 月 28 日。
国际清算银行。BIS Annual Report 2025/26。巴塞尔:BIS,2026 年。
美联储理事会。Distributional Financial Accounts(资金流量数据)。华盛顿特区:美联储,2026 年。
国际货币基金组织。World Economic Outlook。华盛顿特区:IMF,2026 年。
经济合作与发展组织。Fiscal data。巴黎:OECD,2026 年。
ICE Data Indices。Bond and leveraged loan issuance data。
Burgert, Mathieu 等。Supply shock methodology and breadth/intensity framework,2025 年。
Rees, Daniel。Supply shock intensity analysis,2026 年。
Consensus Economics。Inflation and growth consensus forecasts。
Cranmer, H.J.“Canal investment, 1815–1860。”引自 BIS Annual Economic Report 2026,图 11.C。完整引文见 BIS 参考文献列表。
注:Burgert 等(2025)、Rees(2026)和 Cranmer(1960)的引用均照 BIS Annual Economic Report 2026 中的样子列出。Icarus Asia 未独立查阅这些工作论文;需要完整引文的读者应直接查阅 BIS 报告的参考文献列表。
读者评论
使用领英账号验证身份后即可发表评论。评论公开显示您的领英姓名和头像。请保持礼貌。