
新闻 · 市场 · 全球
SpaceX 想要创纪录的估值,风险却说不
SpaceX 正准备以惊人的 1.75万亿美元估值上市,这将是美国历史上规模最大的 IPO。该公司拥有真正的竞争优势和令人印象深刻的业绩记录,但按 94 倍营收计算,这一要价几乎没有留下任何容错空间。投资者应当越过神话,关注四项被低估的风险:Starlink 每用户平均收入(ARPU)下降、Starship 执行延误、xAI 亏损带来的拖累日益加重,以及 Musk 铁板一块的治理结构几乎没有给小股东留下空间。
仅供参考,不构成投资建议。 免责声明
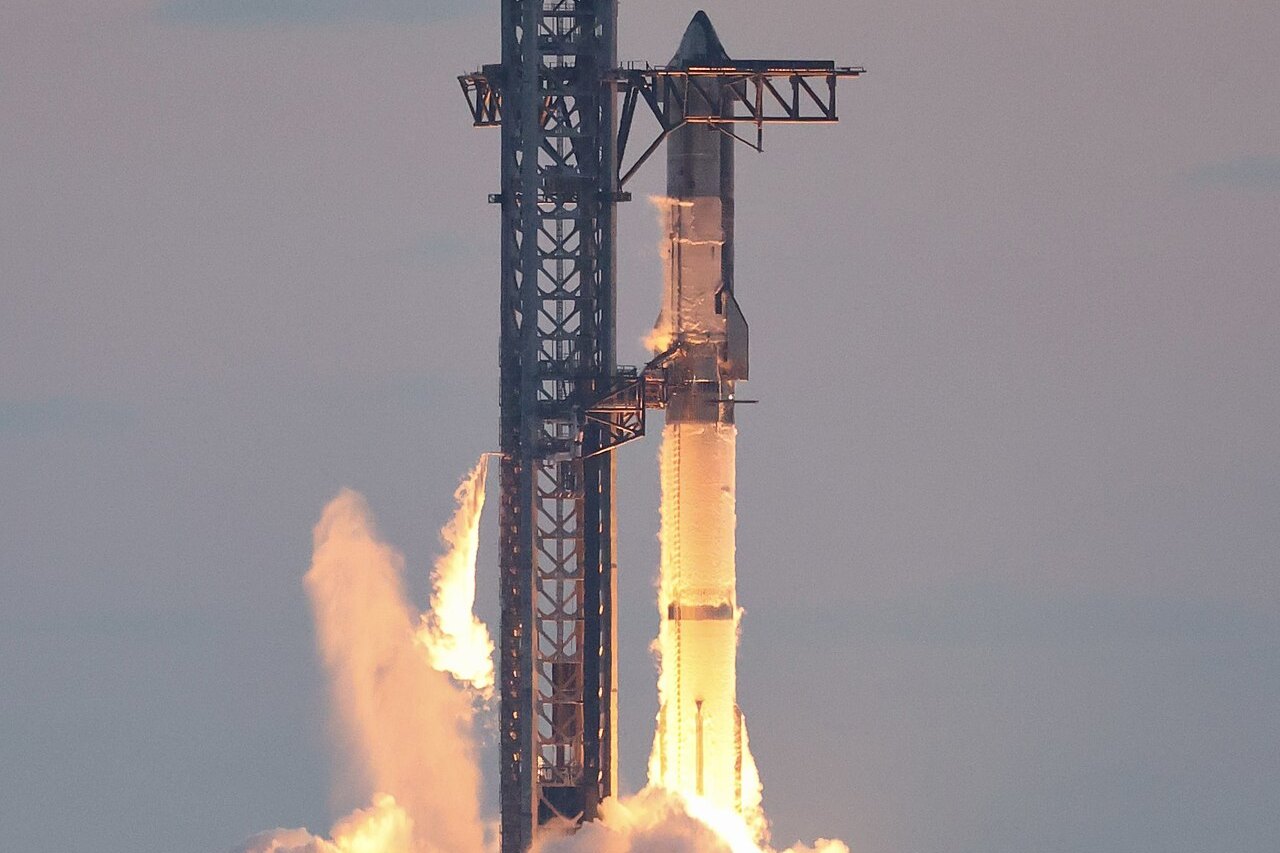

这是多年来最受期待的 IPO,它要求公众股东为一个尚未到来的未来买单。工程技术是真实的。但价格需要审视。
SpaceX 申请以 1.75万亿美元的估值上市,这个数字带着一种不可避免的分量落地。Elon Musk 的火箭公司确实配得上它的神话:9,600 颗在轨卫星,遍布 164 个国家的 1,030万 Starlink 用户,牢牢掌握 NASA 的登月着陆器项目,以及任何竞争对手都无法企及的发射频率。5 月 20 日提交的 S-1 披露,2025 年营收为 187亿美元,调整后 EBITDA 为 66亿美元。
这些数字都令人印象深刻。但价格标签仍远远超出它们所能支撑的水平。
按 1.75万亿美元计算,SpaceX 将以 94 倍营收和 266 倍 EBITDA 进入公开市场,只有当每条业务线同时、连续十年都发挥到区间的最高水平,这样的倍数才站得住脚。Icarus Asia Research 的独立分析将公允价值定在 7,000亿至 9,000亿美元之间,中枢估计约为 6,840亿美元。SpaceX 的要价与基本面所能支撑的水平之间的差距约为 6,000亿美元,约占 IPO 目标的 34%。
护城河是真实的,值得详细说明。
SpaceX 在 NASA(美国国家航空航天局)、美国太空军、NRO 和太空发展局累计持有约 220亿美元的美国政府合同。Starlink 的 EBITDA 利润率为 63%,约为大多数上市卫星运营商的两倍。没有任何上市竞争对手能够在运载火箭、卫星制造和宽带服务方面匹敌 SpaceX 的垂直整合。这些都是持久的优势。
对于权衡是否参与的投资者来说,这家公司的质量从来不是问题。这个价格是否值得为它支付,则大有疑问。
无人愿意谈论的 Starlink 问题
Starlink 是皇冠上的明珠。
去年它创造了 114亿美元营收和 44亿美元营业利润。没有其他卫星宽带运营商能与之相比。用户增长势头凶猛,自 2022 年以来大致每年翻一番。
但在这个增长故事的深处,有一个数字正朝着错误的方向发展。每用户平均收入从 2022 年的约 99 美元降至 2026 年初的 66 美元。这一下降反映了一次刻意的取舍:SpaceX 以定价能力换取地域覆盖,进入那些客户无法或不愿支付北美价格的市场。
算起账来很快就令人不安。
举例说明其敏感性:在 1,000万至 1,500万用户的基数上,混合月度 ARPU 每变动 5 美元,就相当于 6亿至 9亿美元的年化收入。按 25 倍营收倍数计算,仅这一个变量就会使股权价值波动 150亿至 220亿美元。悲观情形下 62 美元的 ARPU 与乐观情形下 72 美元之间的差距,意味着约 400亿至 450亿美元的估值差,比 Iridium 和 Viasat 的市值总和还要大。
乐观情形认为,ARPU 不需要回到 99 美元,只需要停止下滑,企业、政府和海事客户组合的改善会使其企稳。悲观情形则认为,最便宜的地区会继续拉低平均值,SpaceX 将面临增长与利润率之间的选择,而 IPO 招股书并没有诚实地正视这一点。
印度:尚未成为上行空间的上行空间
印度是 Starlink 长期故事中最重要的一个摇摆市场。人口庞大,固网普及率低,SpaceX 已与 airtel 和 Jio 签署了分销协议。
但截至 2026 年年中,Starlink 仍未在印度推出商业服务。所有必需的牌照在 2025 年 7 月前已经取得。随后是安全合规审查、地面信关站建设延误,以及永久性 Ka 频段和 Ku 频段频谱分配悬而未决的问题。截至 S-1 提交时,电信部仍未确认永久性频谱分配。
还有可负担性问题。
Starlink 在印度的硬件价格约为 33,000 至 34,000 卢比(约 390 美元),月度套餐为 3,000 至 8,600 卢比。在 Jio 提供每月不到 2 美元 4G 流量的国家,Starlink 的可触达市场远小于印度 14亿人口所暗示的规模。合理的近期用户估计在 50万至 200万之间,而不是最具宣传色彩的说法所暗示的数千万。
Icarus Asia 对印度机会应用了 50% 至 70% 的渗透率折价和 20% 至 35% 的 ARPU 折价。印度是上行空间。在商业服务开始之前就按全价对其资本化,则是另一种赌注。
Starship:6,000亿美元的变量
Starship 是让整个长期论点成立的火箭。它的设计目标是以更低成本运载更重的有效载荷,更高效地部署下一代 Starlink 卫星,并开辟 Falcon 9 在物理上无法触及的商业机会。如果 Starship 实现常规商业发射频率,SpaceX 所做的一切的经济性都会有实质性的改善。
这句话里,“如果”这个词承担了很多分量。
截至 2026 年 6 月,Starship 已完成 12 次综合飞行测试。记录中有真正的里程碑:2024 年 10 月首次“筷子”式助推器回收、成功的有效载荷部署模拟,以及 2025 年的快速测试节奏。记录中也包括 2026 年 5 月 22 日的 IFT-12 事故,该次事故损失了助推器,并触发了 FAA 停飞令,在 S-1 提交时该停飞令仍然有效。
该项目的飞行历史讲述的是一个真实但并不平稳的进展故事。
IFT-9 两级皆失。IFT-10 和 IFT-11 成功。IFT-12 部署了 20 个 Starlink 模拟器,随后在新的飞行器型号上损失了助推器。公开市场最终评判 Starship 的,不会是每次试飞的雄心,而是最乏味的指标:连续成功多少次飞行、彼此间隔多快,以及“测试”何时变成“常规”。
最终决定 Starship 能否成为乐观情形所需的经济乘数的,是常规运营,而不是英雄式的单次飞行。
Starship 商业就绪推迟 12 至 18 个月不会摧毁这一论点。它会把 Starlink Gen3 的部署推后,延长对 Falcon 9 的依赖,并推迟乐观情形所依赖的 ARPU 回升。推迟数年则会造成实质损害,削弱 Gen3 的经济性,使 NASA 载人着陆系统合同的预期重新定价,并迫使投资者重新审视 IPO 价格是否曾有过站得住脚的锚点。
IFT-13 比路演材料中的任何一张幻灯片都更重要。一次干净利落的飞行会缩小理论与证据之间的差距。再来一次事故则会将其拉大。
xAI 问题
S-1 揭示了私募市场投资者可以礼貌地忽略的一件事:SpaceX 把 Musk 的人工智能企业 xAI 并入了公司财务报表。AI 板块在 2025 财年报告了 32亿美元营收和 64亿美元营业亏损。2026 年第一季度亏损 25亿美元,年化烧钱速度超过 90亿美元。
资本支出讲的是同一个故事。在 SpaceX 2025 年 207亿美元的资本支出中,127亿美元用于 AI 和 xAI 基础设施,是 Starlink 的 42亿美元和 Starship 的 38亿美元的三倍多。SpaceX 报告 2025 财年 GAAP 净亏损 49.4亿美元,而前一年盈利 7.91亿美元。这一反转几乎完全归因于 AI。
xAI 的并表改变了这只股票的性质。原本是一个具有战略期权价值、有盈利的通信平台,如今同时也是一项资本饥渴、亏损深重、回报不确定的 AI 基础设施投资。
原本是一个具有战略期权价值、有盈利的通信平台,如今同时也是一项资本饥渴、亏损深重、回报不确定的 AI 基础设施投资
xAI 或许最终会变得有价值。但公众股东被要求以一个已经假定它会成功的起始估值,为这场实验出资。
治理:至关重要的细则
Musk 通过一种双重股权结构控制着 SpaceX 约 85% 的投票权,经济所有权约为 42%,其中 B 类股每股拥有 10 票。根据 Nasdaq 规则,SpaceX 符合受控公司的条件,可豁免某些董事会独立性要求。
小股东需要理解这在实践中意味着什么。
董事会不必包含多数独立董事。资本配置决定,包括多少现金投向 Starship、xAI 还是偿还债务,都取决于某个人,而此人的利益可能与关注每股回报的公众股东不一致。这种结构对以 1,000亿美元估值买入的私募市场投资者行得通。公众股东将会发现,当季度业绩令人失望时,它是否仍然行得通。
然后是稀释问题。
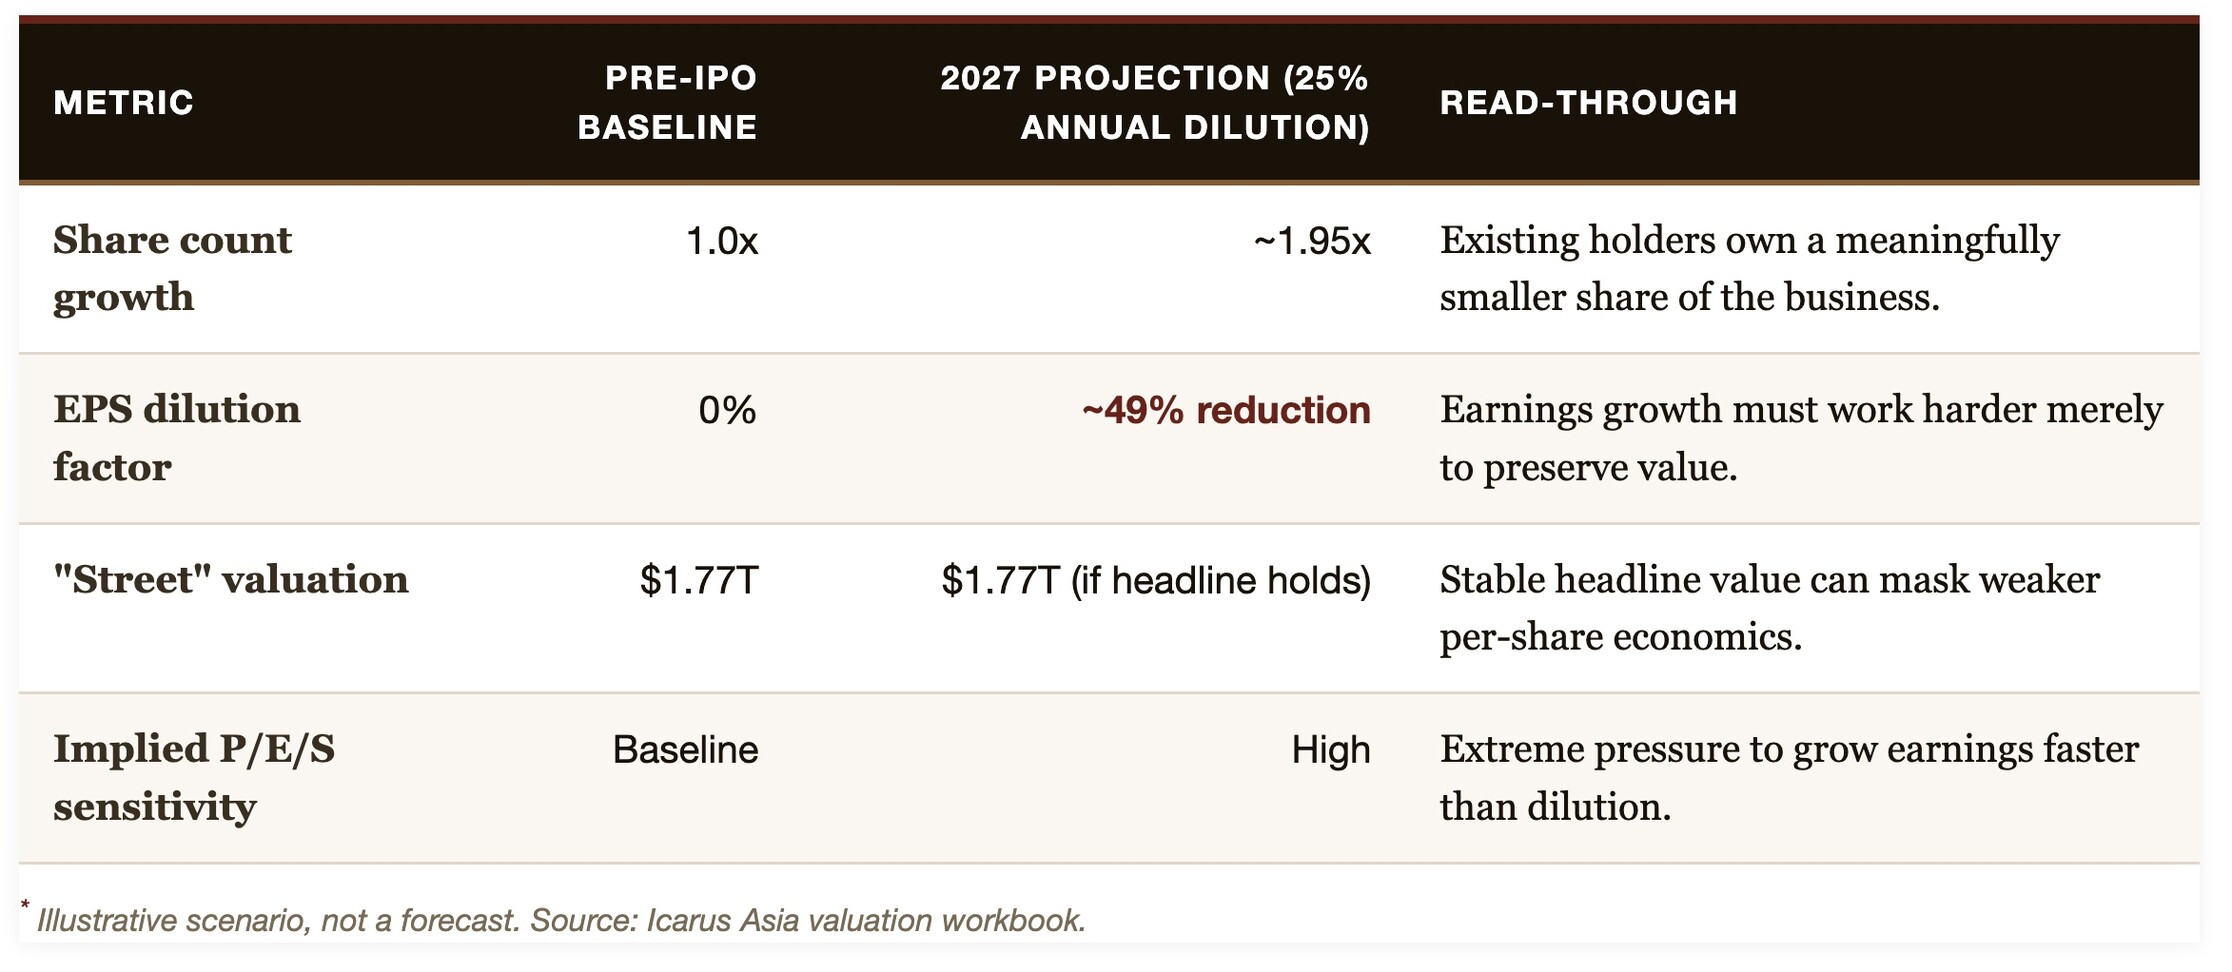
股权激励和定期发行股票在创始人主导的成长型公司中是标准做法。但在高稀释情景下,Icarus Asia 估计,到 2027 年每年 25% 的稀释将使累计股本倍数达到约 1.95 倍,使每股权益减少约 49%。盈利增长将不得不更加努力,才能勉强维持价值不变,更不用说创造价值了。
资产负债表也带来了自己的麻烦。
长期债务总额为 291亿美元,其中包括约 50亿美元的 xAI 基础设施债券和通过 Valor Equity 的 45亿美元 AI 芯片租赁。现金为 247亿美元,数额可观,但考虑到与之对应的承诺,并非可以完全自由支配。
10亿股“火星业绩股”与一个极其遥远的里程碑挂钩。近期实现的概率很低。但它传递出的关于激励机制如何设定的信号,值得注意。
禁售期的悬顶压力
有一个实际细节,值得比 IPO 报道中通常给予的更多关注。许多早期员工和 IPO 前投资者是以 1,000亿至 2,000亿美元之间的有效估值获得 SpaceX 股份的。按 1.75万亿美元的 IPO 估值,这些股份已增值约 10 至 17 倍。
如果禁售结构涉及 6 至 12 个月内分批到期,每一批都会造成供应压力。内部人士在这样的水平上获利了结的动机相当强烈。IPO 后初期的交易可能受到稀缺机制和指数纳入需求的支撑,但这种支撑是有保质期的。
内部人士在这样的水平上获利了结的动机相当强烈
可比公司究竟说明了什么
SpaceX 的 IPO 估值没有天然的同行。按 94 倍营收计算,其倍数约为 Tesla 的 10 倍、Palantir 的 27 倍,以及最接近的上市低轨卫星运营商 Iridium 的 40 倍。Eutelsat、SES 和 Viasat 等传统卫星公司的交易倍数在 0.7 倍至 3.5 倍营收之间。
其隐含的论点是,SpaceX 自成一类,在发射、宽带和政府服务方面如此占据主导地位,以至于传统倍数不适用。这一说法有道理,但不足以支撑 94 倍营收。Starlink 的 EBITDA 利润率为 63%;SES 和 Eutelsat 等上市卫星同行为 20% 至 55%。没有任何上市竞争对手能复制 SpaceX 在发射、制造和服务交付方面的垂直整合。
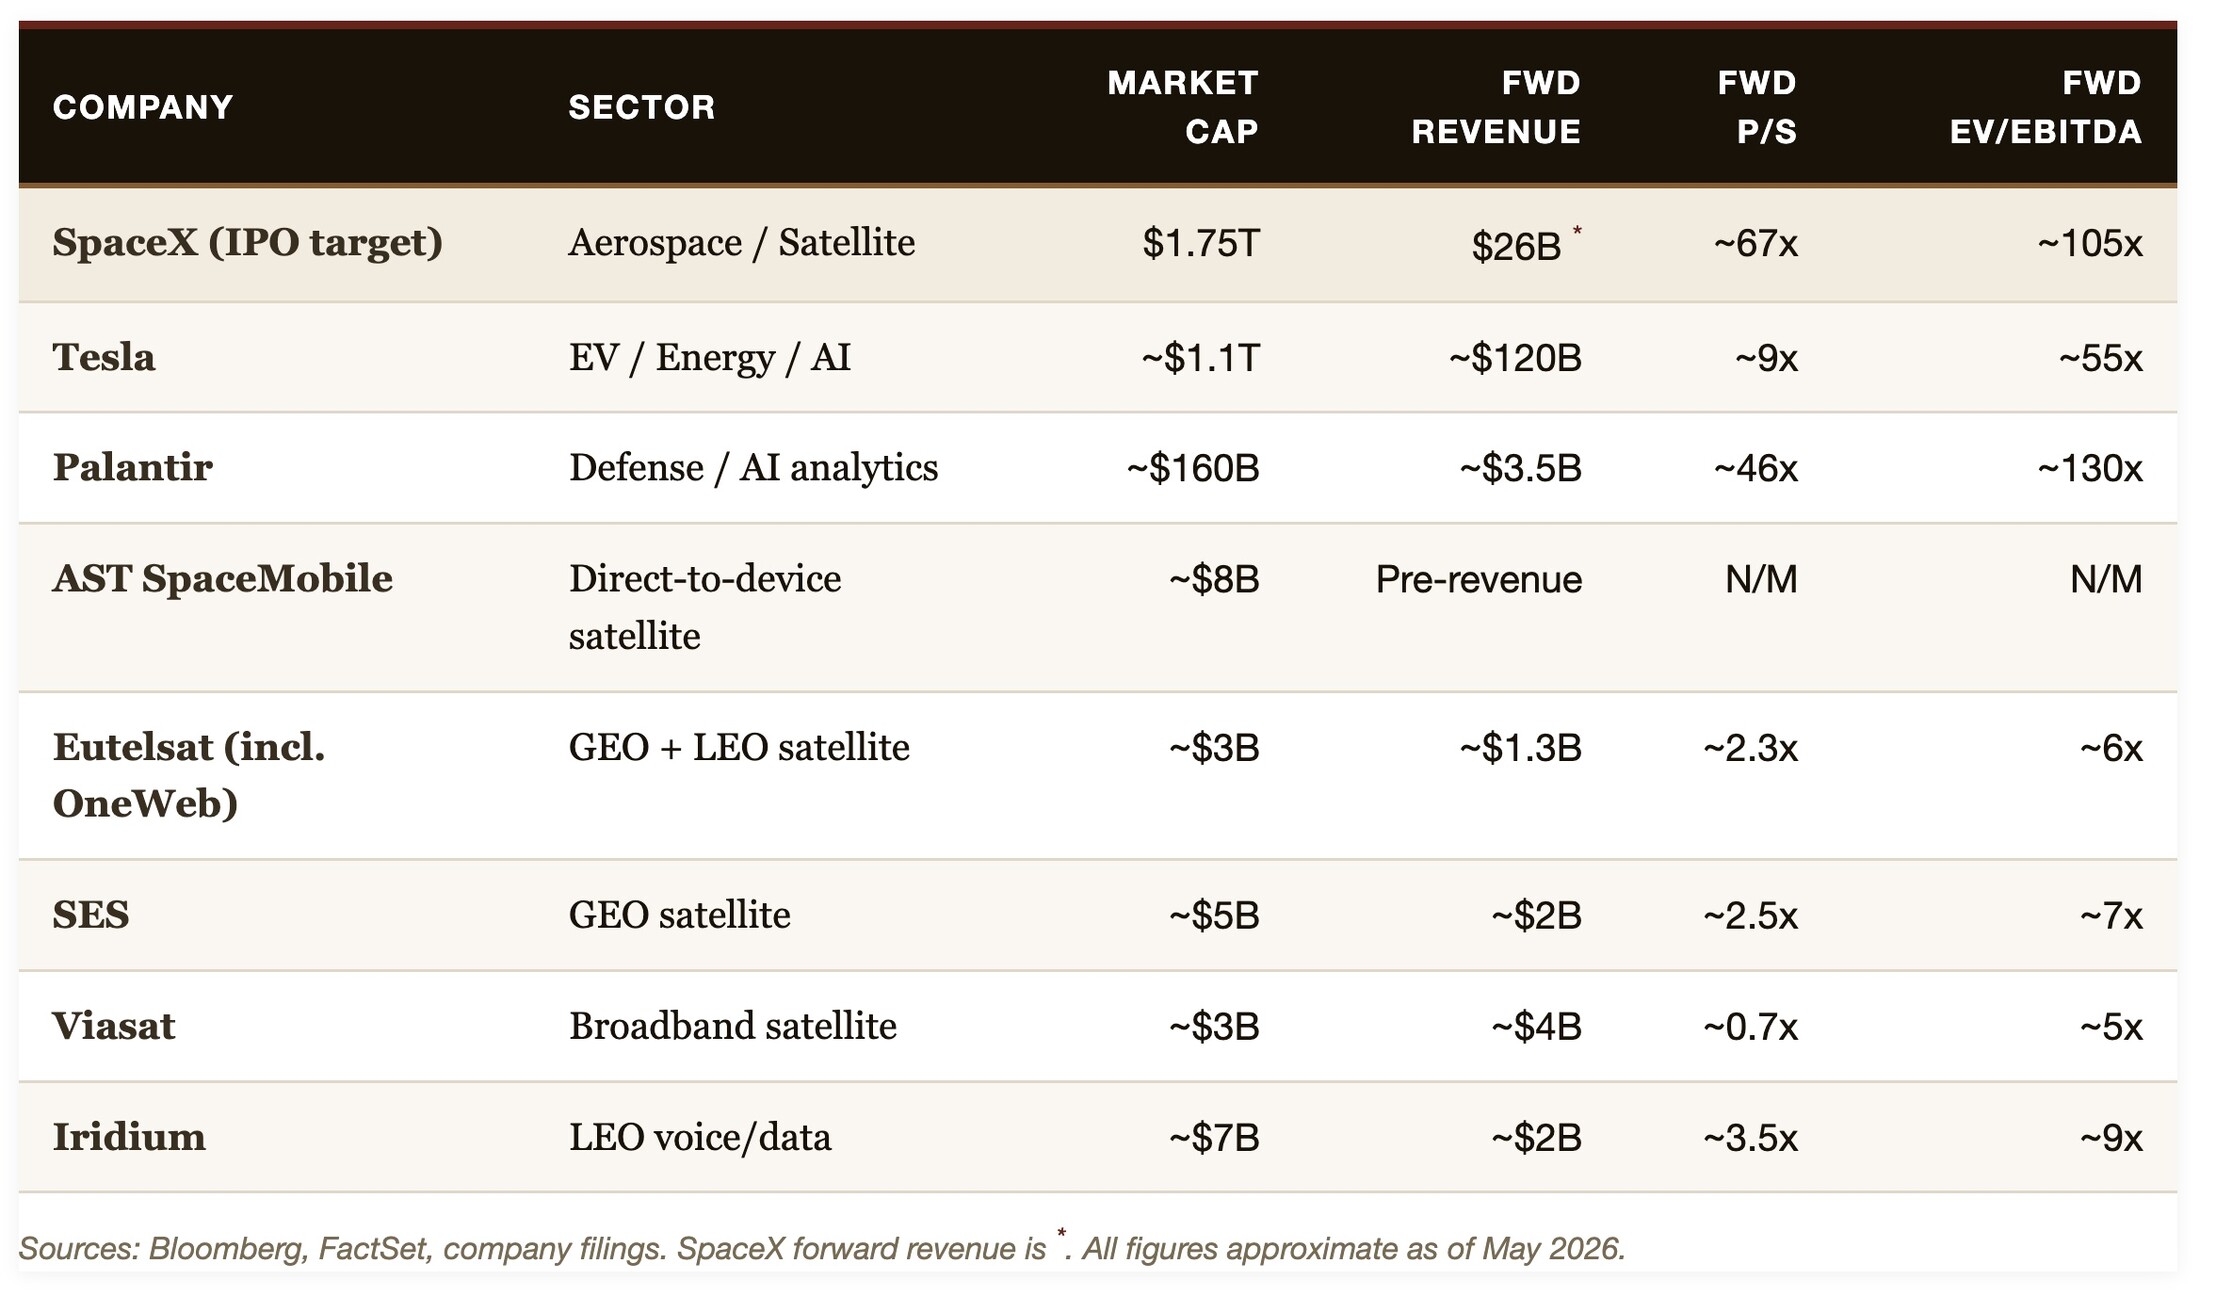
根据 Icarus Asia Research 的分部估值分析,44 倍至 48 倍营收这一站得住脚的区间,已经给予 SpaceX 一个航空航天、电信或卫星公司在公开市场上从未维持过的溢价。即便在这个慷慨的区间,隐含股权价值也只有 1.15万亿至 1.25万亿美元,比投资者被要求支付的价格低约 5,000亿至 6,000亿美元。
四件必须同时顺利的事
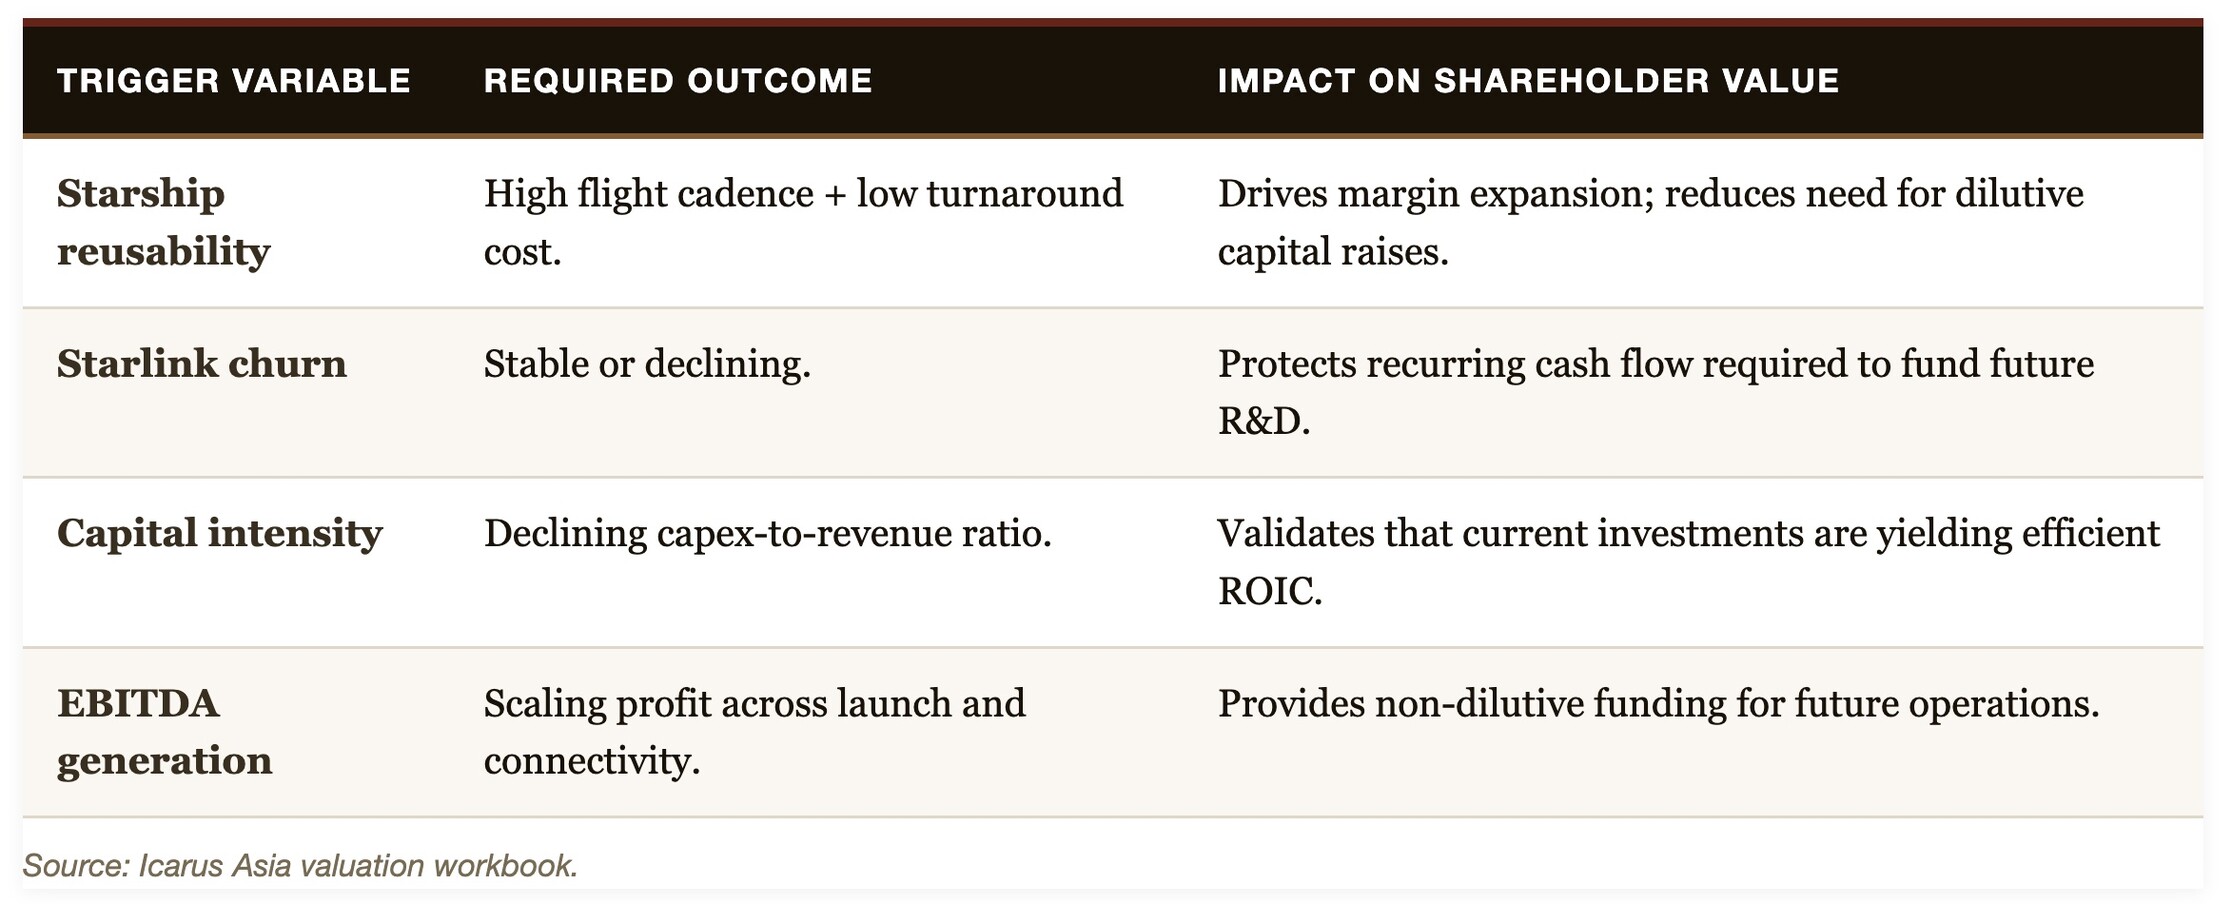
要让 1.75万亿美元的估值在上市后站得住,四个条件需要同时保持在轨道上。Starlink 的用户流失必须保持稳定或下降。资本密集度占营收的比重必须下降。EBITDA 必须在发射和连接业务两方面都实现规模化。稀释必须控制在足够小的范围内,使每股经济效益真正改善。
其中任意两项落空,通往 1.35万亿美元或更低的路径就会大大加速。
上市后的头六个月可能看起来不错。稀缺价值、指数机制和有限的流通盘可以在一段时间内托住股价。到 6 至 12 个月时,季度财报将开始把故事和数字区分开来。Starship 的里程碑、稀释披露和 AI 亏损轨迹将主导讨论。那时,叙事与现实之间的差距往往会收窄。
到 6 至 12 个月时,季度财报将开始把故事和数字区分开来
什么会让这个故事值得投资
在 Icarus Asia 看来,有五个条件会改变这一算计。第一,一连串成功的 Starship 飞行,确立常规频率,而不是一次性成就。第二,有证据表明 Starlink ARPU 已经企稳,即便用户基数持续扩大。第三,在印度实际商业推出并出现可衡量的客户采用。第四,AI 亏损和更有纪律的资本支出有一条清晰可见的下降路径。第五,二级市场价格接近这样一个区间:公众投资者的治理风险和执行不确定性能得到补偿。
这些条件目前一个也没有满足。
SpaceX 的成就值得钦佩。而在 1.75万亿美元的价格上,它同样值得怀疑
SpaceX 的成就值得钦佩。而在 1.75万亿美元的价格上,它同样值得怀疑。S-1 显示,这是一家拥有 Starlink 这一项顶级资产、一个具有战略价值但回报较低的发射业务,以及一个新并表、使股权故事风险明显上升的 AI 业务的公司。工程成就是真实的。但这一估值要求投资者把未完成的工作当作既定事实。
表达对 SpaceX 信心的最可信方式,是等待更好的入场点。
表达对 SpaceX 信心的最可信方式,是等待更好的入场点。以每股 350 美元计,市场定价的是一个尚未到来的未来。
在这里,正确的本能是纪律,而不是害怕错过。
作者是 Icarus Asia 的研究与分析主管,Icarus Asia 是一家总部位于香港的风险与咨询企业。
在此获取我们的研究报告和公司观点——The SpaceX IPO: Paying for the Promise Before the Proof
免责声明:
本文借鉴了 Icarus Asia Research 的分析,该机构是一项公共服务倡议。SpaceX S-1 招股说明书于 2026 年 5 月 20 日提交。Icarus Asia 的估值方法采用分部估值分析,结合分部层面的情景,并与可比公司倍数相互印证。
本文不构成投资建议。
读者评论
使用领英账号验证身份后即可发表评论。评论公开显示您的领英姓名和头像。请保持礼貌。