
新闻 · 市场 · 全球
贝索斯说人工智能交易没问题。一位资深市场分析师以前见过这一幕。
一位资深市场分析师梳理了 2026 年人工智能涨势与 2000 年互联网泡沫顶峰之间的相似之处,并解释了为什么两者的差异并不能完全消除这一差距。
仅供参考,不构成投资建议。 免责声明

一位资深市场分析师梳理了 2026 年人工智能涨势与 2000 年互联网泡沫顶峰之间的相似之处,并解释了为什么两者的差异并不能完全消除这一差距。
据报道净资产约 2,500 亿美元的 Jeff Bezos 上个月对 CNBC 的观众表示,投资者没有理由担心人工智能领域正在形成泡沫。已报道金融市场 42 年的 Ron Insana 不同意,他不是对这项技术有异议,而是对这个结论有异议。
Insana 在他的 Substack 通讯上最近发表的两篇文章中指出,此前几次重大市场顶部之前出现的若干指标,已在当前的人工智能周期中重新出现。他明确表示,这种类比并不完美,2026 年与 2000 年互联网泡沫顶峰之间存在关键差异。
他的论点是,这些差异是真实的,但不足以让人无视风险。
技术论
Insana 的出发点是历史。
过去一个世纪里每一次重大的投机热潮,包括铁路、无线电、汽车、电力和互联网,都建立在真正的技术革命之上。Insana 写道,每一次,“对新技术的信念都压倒了它已实现的潜力,至少在一段时间内如此”。技术最终被证明是成立的。但短期内,股票并非如此。
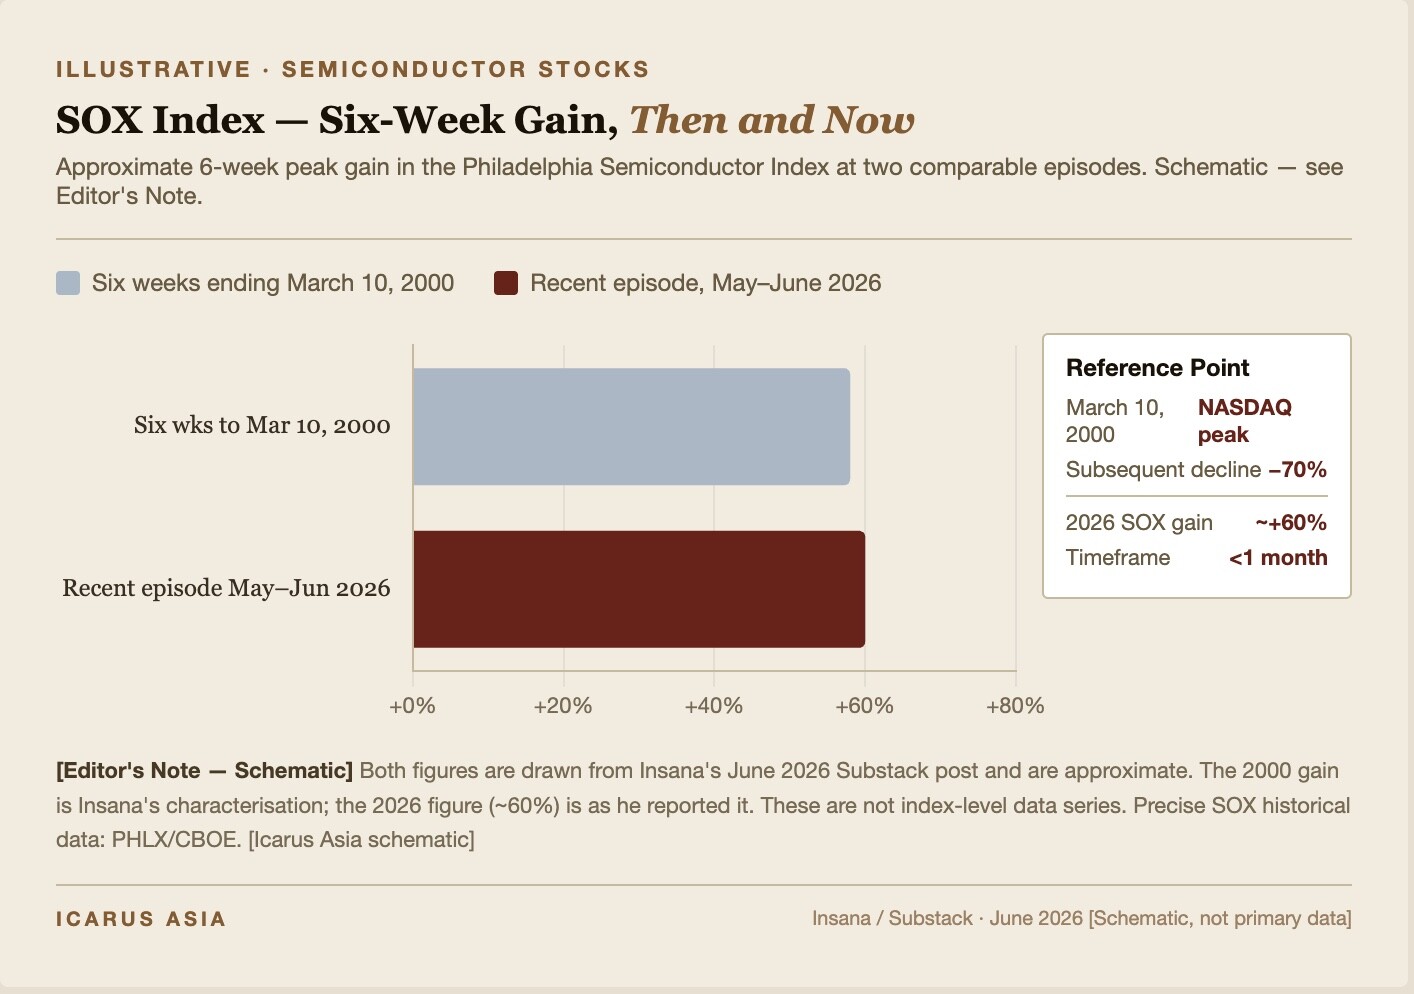
“1999 年,每个人谈到互联网时说的都一模一样,”Insana 写道。“而且它确实[改变了世界]。但那是在泡沫破裂之后。”纳斯达克指数从 2000 年 3 月 10 日的峰值起,在随后两年半里下跌了 70%。
结构上的相似
Insana 将当前周期与过去做了三点结构性对比。
第一,市场集中度。
Micron Technology、Apple、Microsoft、Google 和 NVIDIA 这五家公司,目前约占标普 500 指数利润的 25%。所谓“科技七巨头”在指数中的权重,超过了 1990 年代末以来的任何记录。Insana 把 Nvidia 目前的地位(市值接近 6 万亿美元)与 Cisco Systems 在 2000 年 6,000 亿美元的峰值相比:它们都是一轮大规模建设的主导硬件供应商,这轮建设方向正确,但对在峰值买入的投资者而言,时机却造成了伤害。
第二,资本支出。
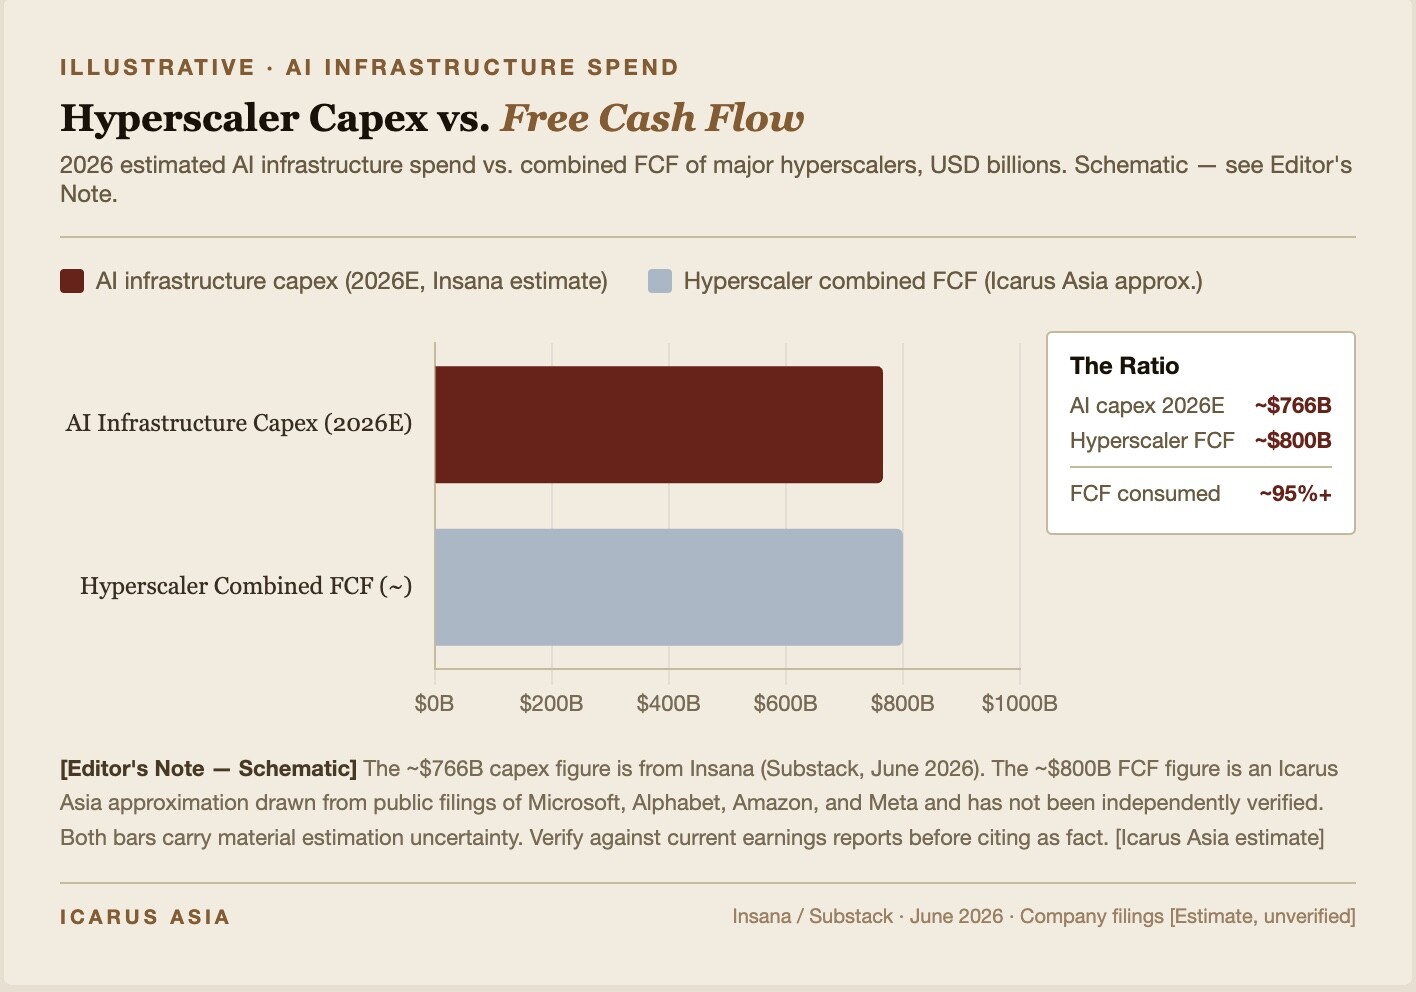
Insana 估计,2026 年人工智能基础设施的总支出约为 8,000 亿美元,涵盖数据中心、算力和软件。他将其与 1990 年代末的光纤建设直接类比,当时铺设的过剩产能,近十年后才被充分利用。
他指出,对一些超大规模云厂商而言,这项投资几乎耗尽了全部自由现金流,而据报道另一些厂商正用表外债务为建设融资。他称,如果人工智能的商业化没有按预期时间表实现,这种结构将带来重大风险。
第三,散户参与度。
Insana 引用的 2026 年 5 月 BofA 全球基金经理调查显示,现金配置比例为 3.9%,BofA 自己的研究历来将这一水平与市场回调或熊市联系在一起。
期权市场的活动强化了这一点。
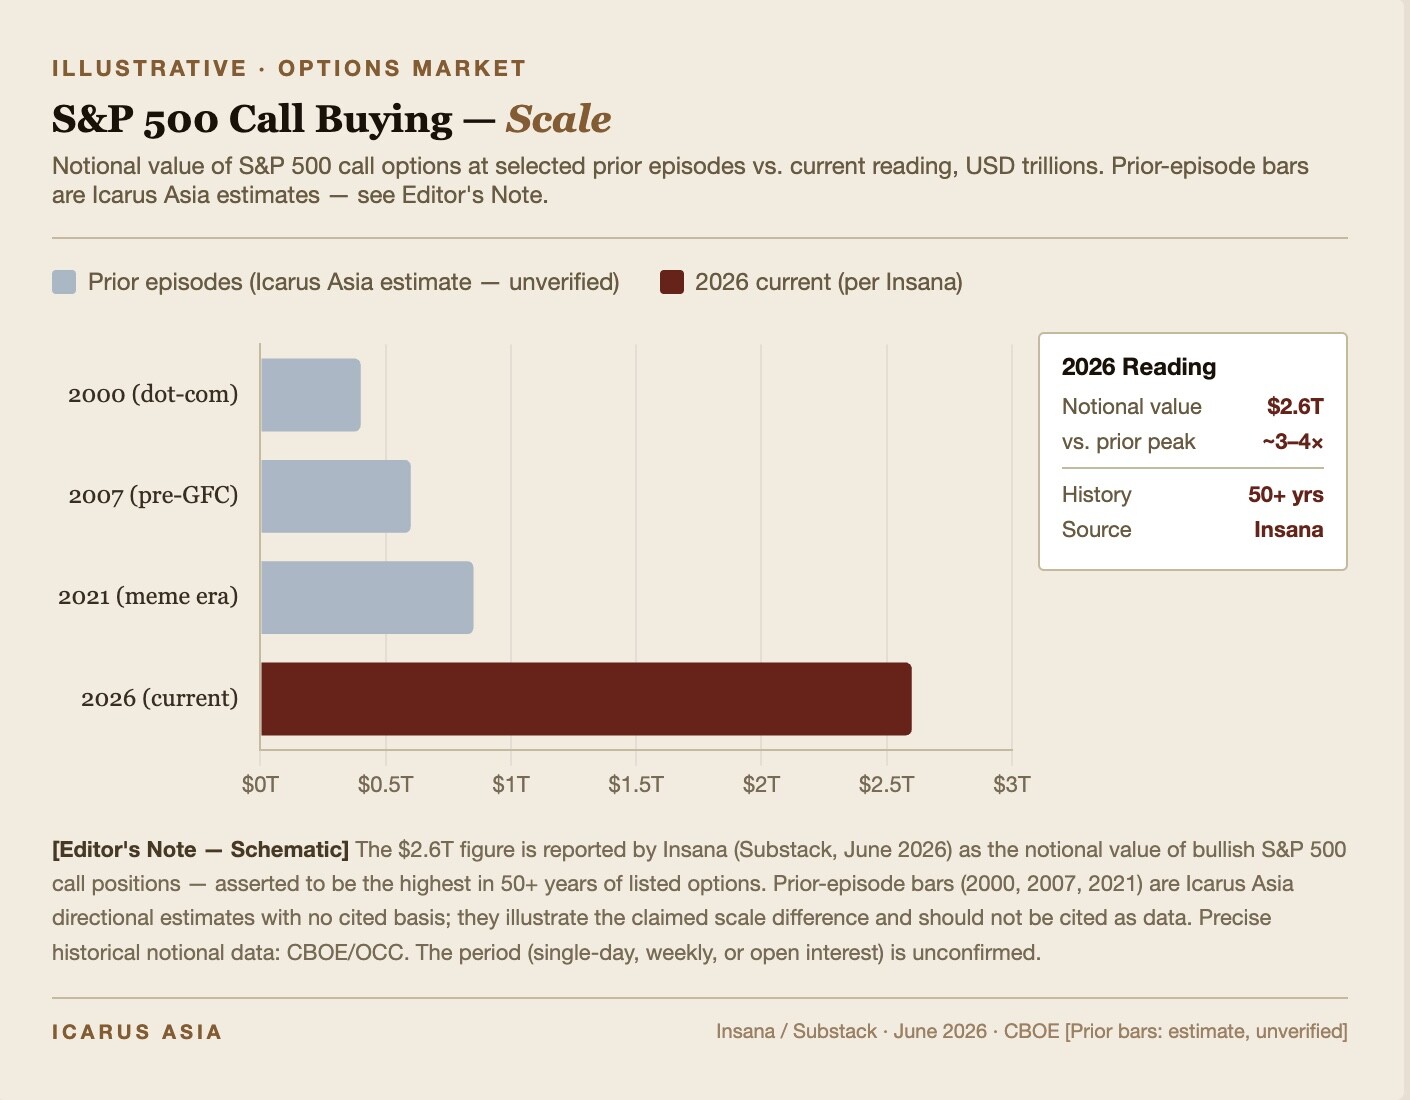
标普 500 指数看涨期权买入的名义价值最近达到 2.6 万亿美元,Insana 称这是上市期权交易 50 多年来的最高数字。
Insana 还指出市场广度在恶化:主要指数处于历史高位,而越来越多的个股正在创出 52 周新低。他写道,这种格局出现在周期性市场顶部的频率,远高于出现在底部的频率。
类比在哪里失效
Insana 直言不讳地谈到了差异。
当前主要人工智能公司的估值,明显低于互联网泡沫时期的同类公司。
Nvidia 的预期市盈率约为 24 倍;Cisco 的峰值超过 120 倍。纳斯达克整体市盈率远低于 2000 年的三位数水平。如今领先的人工智能公司的收入和盈利增长是真实而可观的,这与互联网泡沫时期形成对比,当时许多公司在没有产品或可持续商业模式的情况下上市。
IPO 供应管道也比 1999 年相对平静。那一轮周期中有数百家公司上市,许多没有商业产品。
私人资本以不断攀升的估值为人工智能公司提供资金,无需公开上市,使这部分供应没有进入市场。
Insana 认为这种区别可能只是暂时的。
据报道,SpaceX 计划在 6 月中旬提交 IPO 申请,目标融资 750 亿美元,据报道的估值为 1.75 万亿至 2 万亿美元,如果属实,将跻身有史以来规模最大的公开发行之列。OpenAI 和 Anthropic 可能随后跟进。Insana 的分析表明,如果这些超大型发行取得成功,可能催化更大一波人工智能公司上市潮,重现 1999 年的供应格局。他引述 Bezos 本人对 CNBC 的说法,称目前几乎每个人工智能创意都能获得资金。“这,”Insana 写道,“听起来异常熟悉。”
美联储
Insana 认为,货币紧缩是他研究过的每一轮重大投机周期共同的终结机制。1999 年至 2000 年美联储的加息周期,被认为触发了导致互联网泡沫破裂的条件。
与此同时,新任美联储理事会主席 Kevin Warsh 已表示倾向于降息,令人联想到 Alan Greenspan 在 1990 年代末生产率扩张期间的立场。Warsh 在确认听证会上称“截尾均值”是衡量潜在通胀的可靠指标,并对民主党参议员 Catherine Senator Catherine Cortez Masto 表示,他认为通胀“在过去一年中有所改善”。
这将有助于 Warsh 争取那些好说话的经济学家和美联储委员会成员,在美国中期选举之前走向低利率甚至零利率的体制。
据 Reuters News Agency 报道,Warsh 偏爱的通胀指标截尾均值在 4 月再度走低。但发布该指标的经济学家警告称,这一读数低估了实际的价格压力,使 Warsh 关于通胀正在改善的论点变得复杂。
达拉斯联储周三表示,达拉斯联储的截尾均值通胀指标在截至 4 月的 12 个月中上涨 2.3%,低于 3 月的 2.4%。
但该指标的创建者自己表示,这个数字目前的含义并非如此。
“不应该从截尾均值的水平中获得过多乐观情绪,要保持谨慎,”达拉斯联储经济学家 Tyler Atkinson 周三在接受 Reuters 采访时说。
在正常情况下,该指标通过剔除涨幅最快和跌幅最快的价格来过滤统计噪音。4 月被剔除的包括汽油、机票和珠宝价格的飙升,以及禽肉、家用亚麻制品和理发价格的下跌。剩下的部分旨在反映具有代表性的中间价格变动区间,可靠地预示通胀的走向。
在正常情况下,该指标通过剔除涨幅最快和跌幅最快的价格来过滤统计噪音。4 月被剔除的包括汽油、机票和珠宝价格的飙升,以及禽肉、家用亚麻制品和理发价格的下跌。
Insana 写道,问题在于当前的通胀数据与降息的理由背道而驰。包括能源、化肥和氦气在内的大宗商品价格正在上涨,金融市场目前定价的年底前加息概率高于降息概率。
政策上倾向宽松,而数据可能迫使收紧,这种张力处于 Insana 前瞻性风险框架的核心。
Insana 的立场
Insana 并不声称自己在预测市场顶部。
他的分析指出,华尔街最受尊敬的技术分析师之一 Bob Farrell 在 1998 年,即纳斯达克见顶前约 18 个月,就警告过估值过高。早早按这一警告行事的投资者,在被证明正确之前错过了可观的涨幅。Insana 将自己的分析定位为模式识别,而非预测。
牛市和泡沫的结局都一样。这不是观点,是历史。——Ron Insana
他所梳理的这些条件,包括集中的盈利、创纪录的期权头寸、恶化的市场广度、快于近期商业化的资本支出,以及面临相互冲突压力的央行,本身并不构成卖出信号。它们构成的是 Insana 所说的在参与涨势的同时保护自己投资组合的理由。
Bezos 的建议是留在场内。Insana 的建议是谨慎地留在场内。
作者是 Icarus Asia 的研究与分析主管,Icarus Asia 是一家总部位于香港的风险与咨询企业。
来源:
Ron Insana, What I'm Watching So You Don't Have To——2026 年 5 月 20 日和2026 年 5 月 12 日。Substack。
图表:Icarus Asia(示意性和说明性)。
咨询免责声明
本文为市场评论,不构成投资建议。请自行进行投资研究,或咨询注册理财顾问以获取建议。
法律免责声明
本文是评论,而非新闻报道。它综合并注解了 Ron Insana 在其 Substack 通讯 What I'm Watching So You Don't Have To 上发表的分析。
除另有说明外,文中引用的所有事实性主张、市场观察和数据点均源自 Insana 发表的评论。Kenan Machado 和 Icarus Asia 发布这篇评论时,并未独立核实这些基础数据。
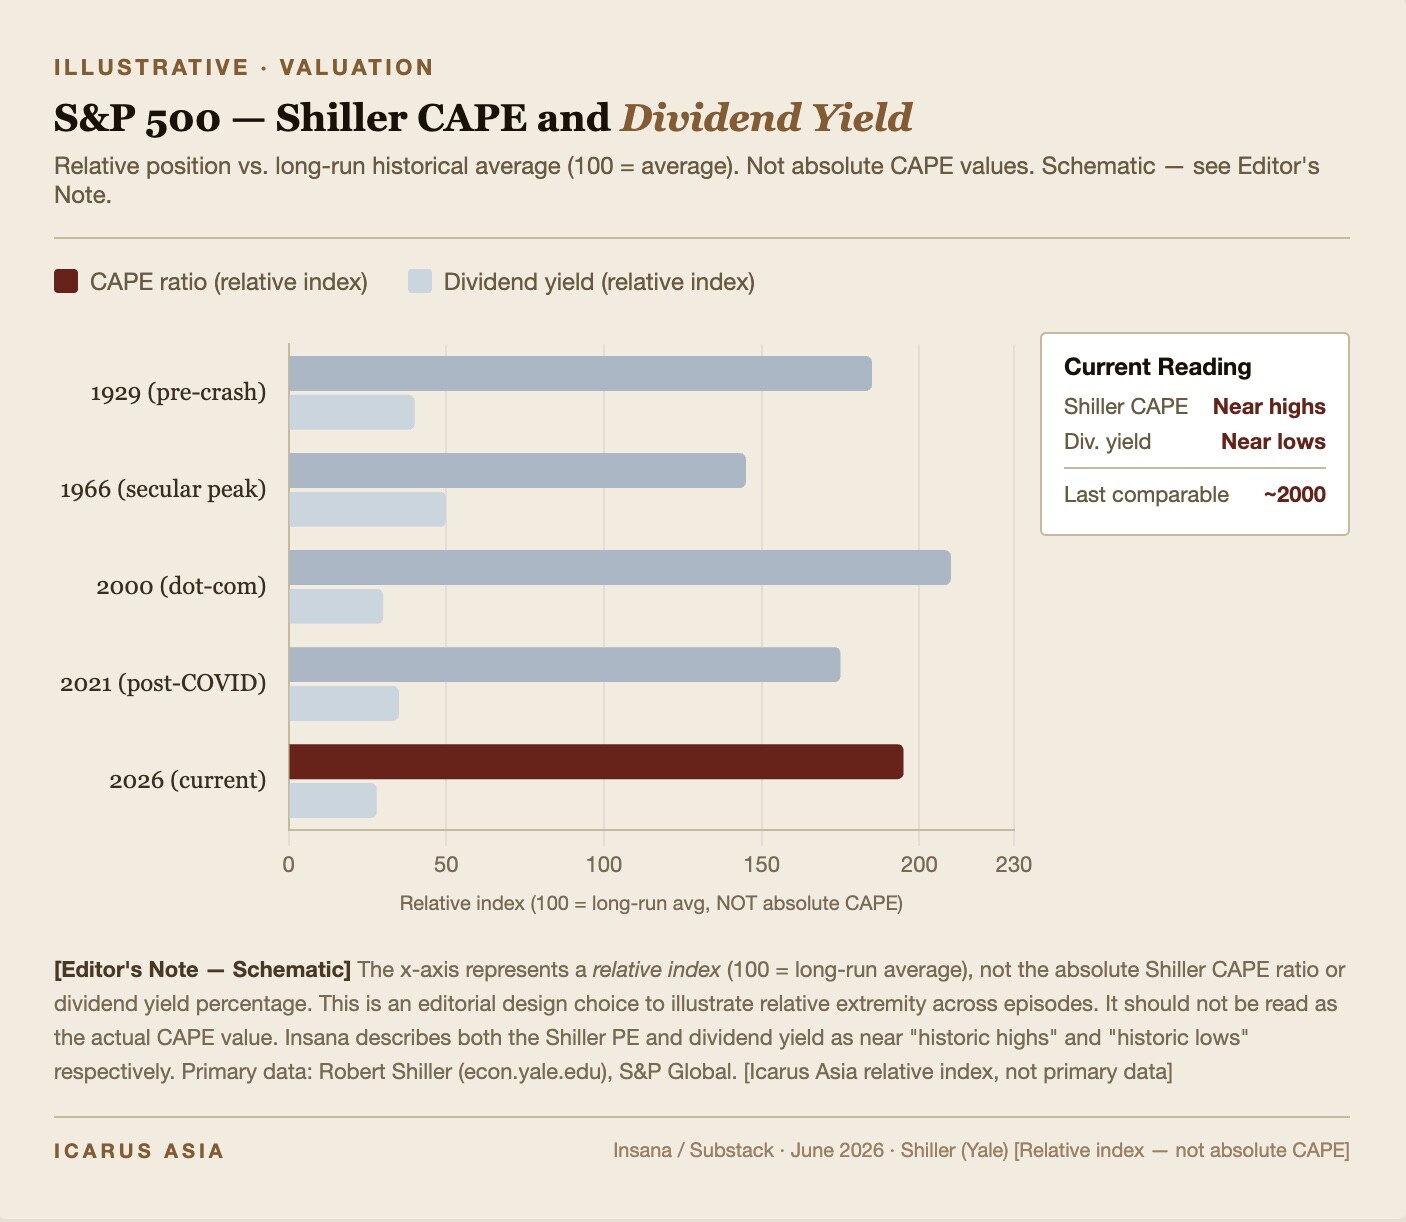
本文附带的五张图表是示意性和说明性的。它们的构建是为了直观呈现 Insana 在所引文章中提出的方向性论点,并不代表原始来源的数据序列。具体局限已在每张图表所附的编者按中披露。需要精确指数水平、期权市场或盈利数据的读者,应查阅这些说明中引用的原始来源。
本文代表归于 Ron Insana 的观点,不构成投资建议。本文属于 Kenan Machado 的市场研究与评论系列。
读者评论
使用领英账号验证身份后即可发表评论。评论公开显示您的领英姓名和头像。请保持礼貌。