
仅供参考,不构成投资建议。 免责声明
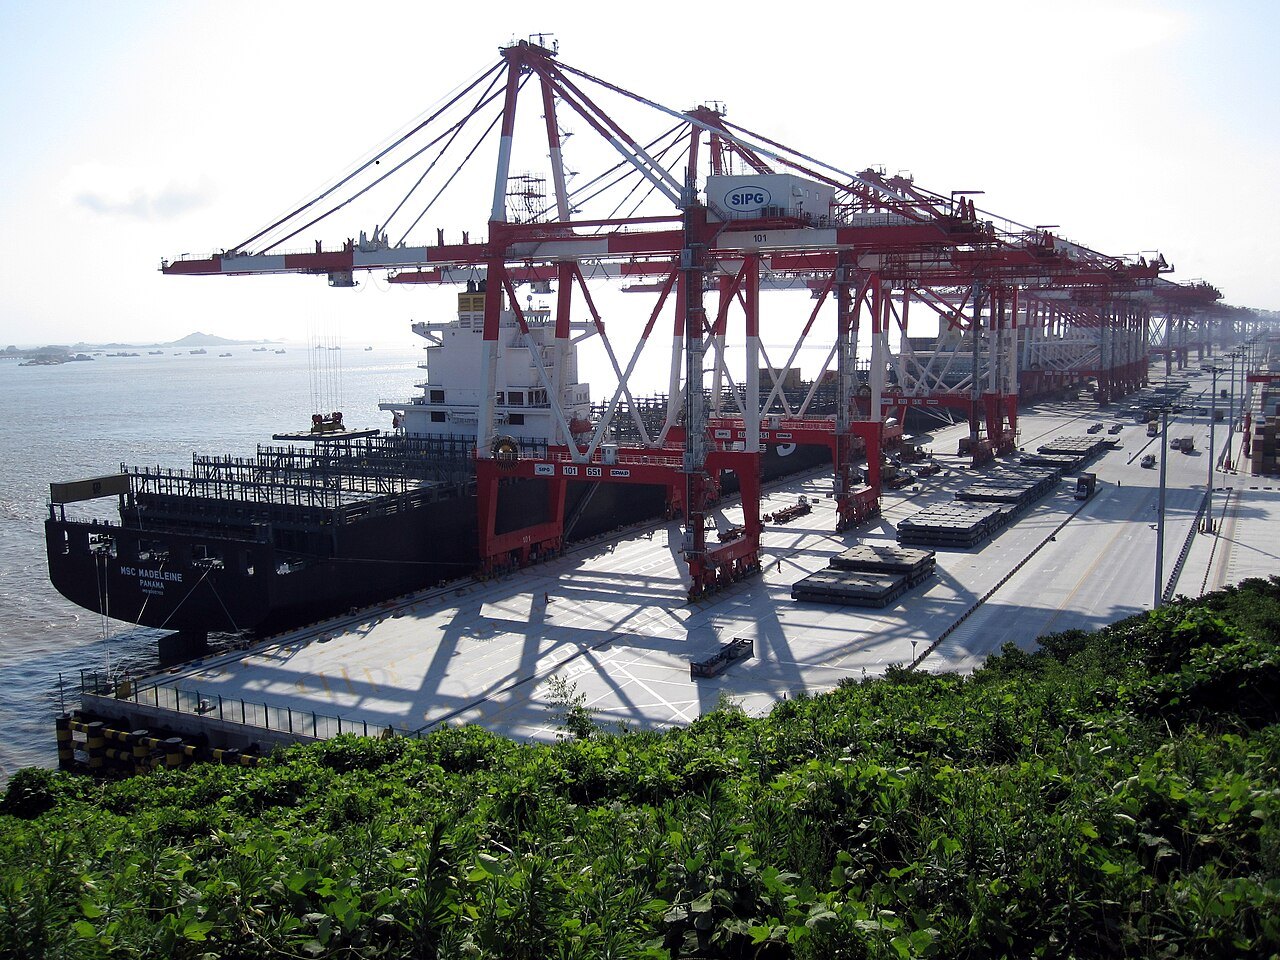

每天早晨,在一间俯瞰着永不完全安静的工厂车间的玻璃墙办公室里,Chen Liang* 都会在咖啡变凉之前刷新同一块屏幕。
他是深圳一家中型电子产品出口商的首席财务官,屏幕上只显示一个数字:中国人民银行每日公布的人民币对美元中间价。过去他只需要两秒钟。扫一眼,耸耸肩,接着去做真正的工作。“我们看待人民币,就像你们看待天气一样,”他在由普通话翻译的言论中说。“有时会下雨。你被淋湿了。然后继续往前走。”
他现在不再耸肩了。
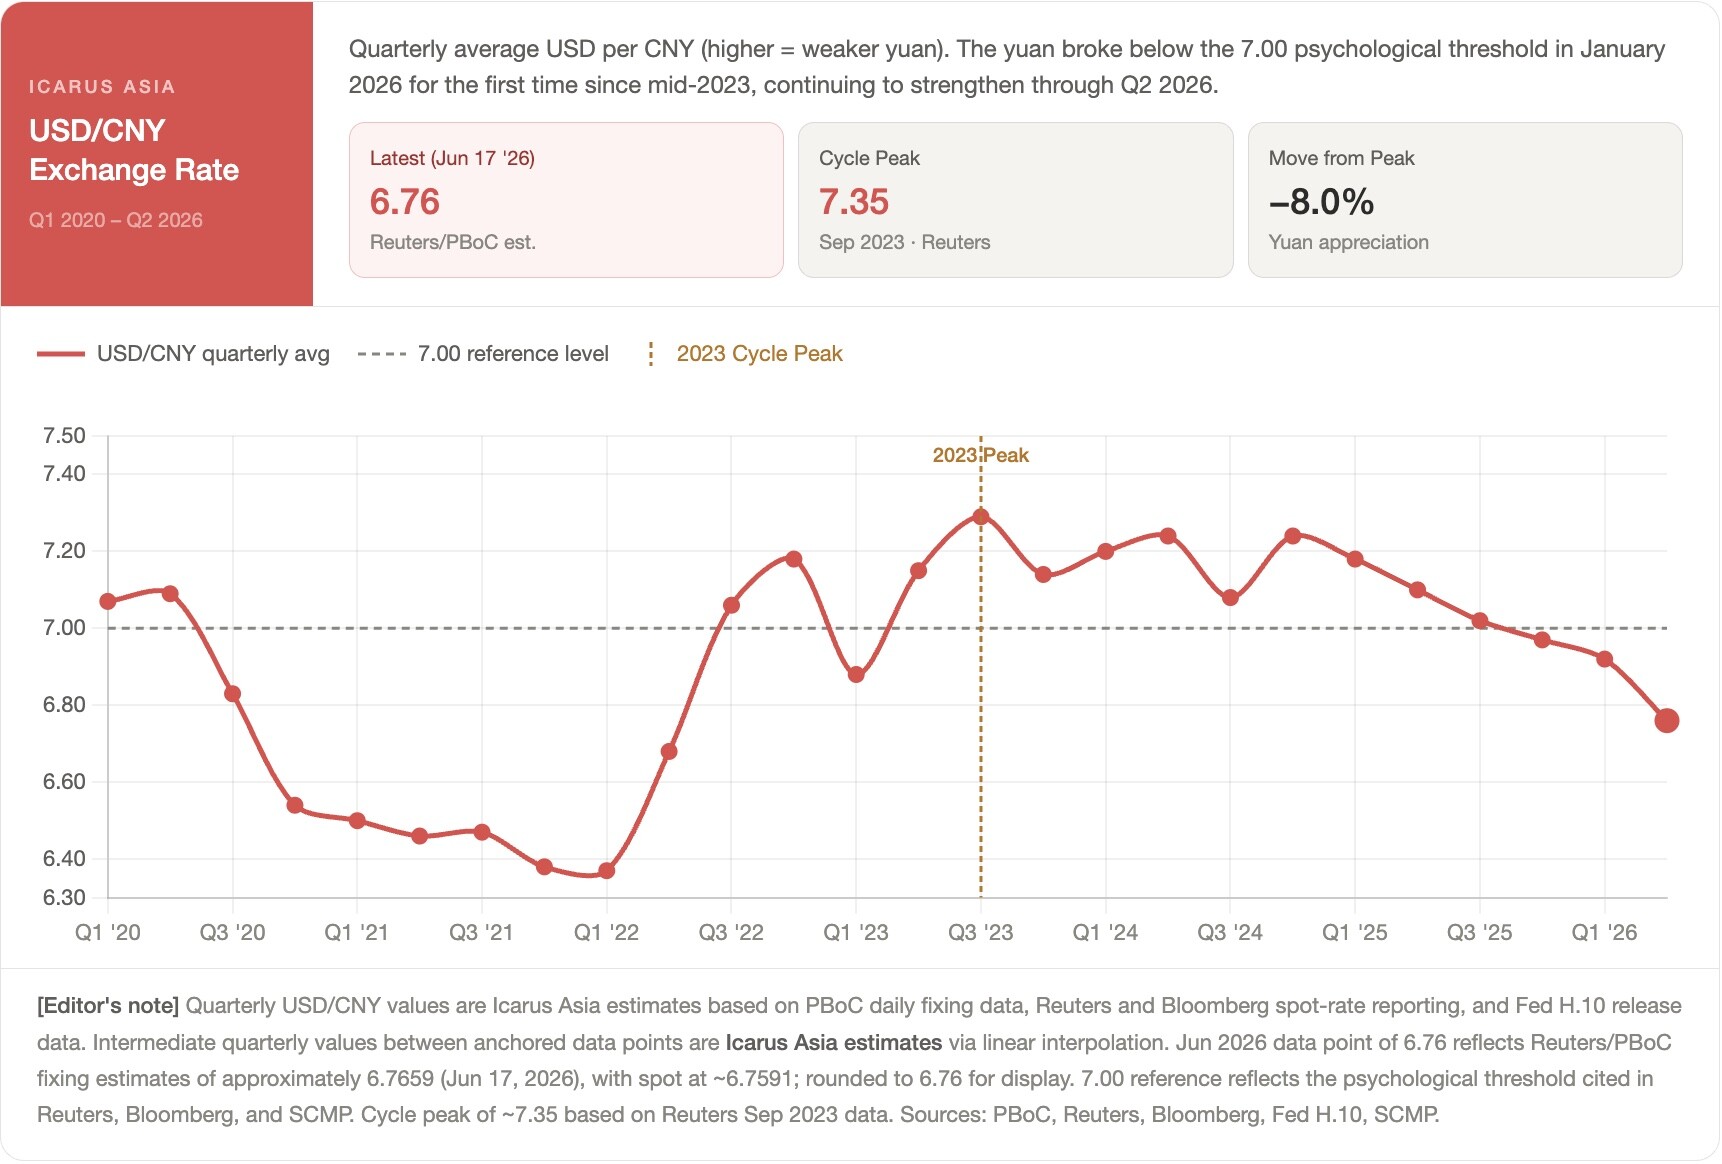
1 月,人民币兑美元自 2023 年以来首次升破 7,而且还在继续走高。中国人民银行自己把汇率定在了那里,在没有戏剧性、没有解释的情况下,把每日中间价抬过了这一门槛。就在那一刻,Chen 意识到有些结构性的东西变了。当天下午,他打电话给银行,商讨对冲事宜。
他并不孤单。
据路透社报道,2025 年有创纪录的 1,409 家中国上市公司披露了外汇对冲措施,比上一年增长 13.5%。该通讯社补充说,2026 年到 3 月,已有大约 300 家公司公布了外汇对冲计划。这个数字的背后,是 Chen 所经历的同样的手忙脚乱:缓慢而不舒服地认识到,一种你多年来置之不理的货币,如今需要你在早餐前就给予关注。
推动人民币上行的有三个因素,没有一个在退潮。
第一是顺差。尽管面对美国一连串的关税,中国去年的贸易顺差仍飙升至创纪录的 1.2 万亿美元,比前一年高出约 20%。华盛顿的传统观点认为,这种压力最终会扼杀“中国制造”的机器。恰恰相反,出口商转向了。他们用东南亚的新兴经济体和欧洲的成熟港口取代了美国市场,并加码世界其他地区争相购买的高利润商品:电动汽车、电池、太阳能电池板。顺差飙升。
华盛顿的传统观点认为,这种压力最终会扼杀“中国制造”的机器。恰恰相反,出口商转向了。
这对货币的影响很简单,也很机械。出口商赚取的是美元。他们需要用人民币向工人和供应商付款。兑换时,他们会推高人民币。除非北京通过自己购入储备来吸收这些美元,或者企业把它们存放在境外,否则如此规模的顺差会推高人民币。持续不断地推高。
第二,美元已经回落。随着美联储走向限制性较弱的政策,曾把美元兑人民币推高到 7.3 以上的广泛顺风已经消失。多家全球投资银行现在预测,未来 12 至 18 个月该货币对将持续低于 7.0,有些机构将其定在 6 的中高段。这消除了人民币在往年面临的一大障碍。它不再需要为了守住阵地而对抗上涨的美元。
第三个推动因素是北京自己。这一点让人感到意外。
中国人民银行牢牢把着舵。它设定每日中间价,并在境内实行 2% 的交易区间,从未假装不是如此。但这只手的方向已经变了。在过去的周期里,当人民币走强到令人不适的水平时,央行会强力反击。2015 年的中间价改革仍然困扰着经历过它的交易员。那是一次笨拙的尝试,想让汇率与市场信号更紧密地挂钩,结果引发资本外逃,并使波动率飙升至年化两位数的区间。
花了数年才收拾干净。更具破坏性的是,这次贬值侵蚀了国内外对人民币的信任,削弱了它成为全球储备货币的潜力。
这一次,央行在抬升中间价。稳步而审慎。1 月,它自 2023 年以来首次把中间价定在 7.0 以下。此后一直在抬升。
CFETS 一篮子货币指数,即北京自己编制的、衡量人民币相对于一大批伙伴货币而不仅仅是美元的贸易加权指数,在这一切过程中基本持平。这就是破绽所在。它意味着,只要中国相对于所有贸易伙伴的整体出口竞争力得以保持,北京就乐于接受人民币专门对美元走强。
它意味着,只要中国相对于所有贸易伙伴的整体出口竞争力得以保持,北京就乐于接受人民币专门对美元走强。
为什么?
更强的人民币降低进口成本。它稳定通胀。它使中国资产对外国资本更具吸引力。而且,从北京更长远的布局来看,它为人民币作为全球结算货币增添了可信度。多年来,中国通过“一带一路”倡议以及与数十家央行的双边互换额度,一直在扩大人民币的使用。货币贬值会悄悄地破坏这一切。可控的升值才是关键。
回到深圳,Chen Liang 想的不是地缘政治。他想的是公司的利润率。
对于 Chen 这样已经因美国关税和伊朗冲突推高物流成本而承受运输成本上升之痛的出口商来说,这算是某种双重打击。
对于 Chen 这样已经因美国关税和伊朗冲突推高物流成本而承受运输成本上升之痛的出口商来说,这算是某种双重打击。
他的公司出售以美元计价的电子元件。他的工厂成本以人民币计。人民币每升值一个百分点,差距就缩小一分。“我的客户不会因为汇率变了就多给我美元,”他说。“所以我得在别处找钱。”
他在远期合约里找到了。他现在在每个季度初对冲三分之一的年度美元应收账款,在汇率朝不利于他的方向变动之前锁定兑换价。他的银行已经注意到了。其外汇交易台在 2026 年第一季度处理的远期合约,比 2023 年全年还多。
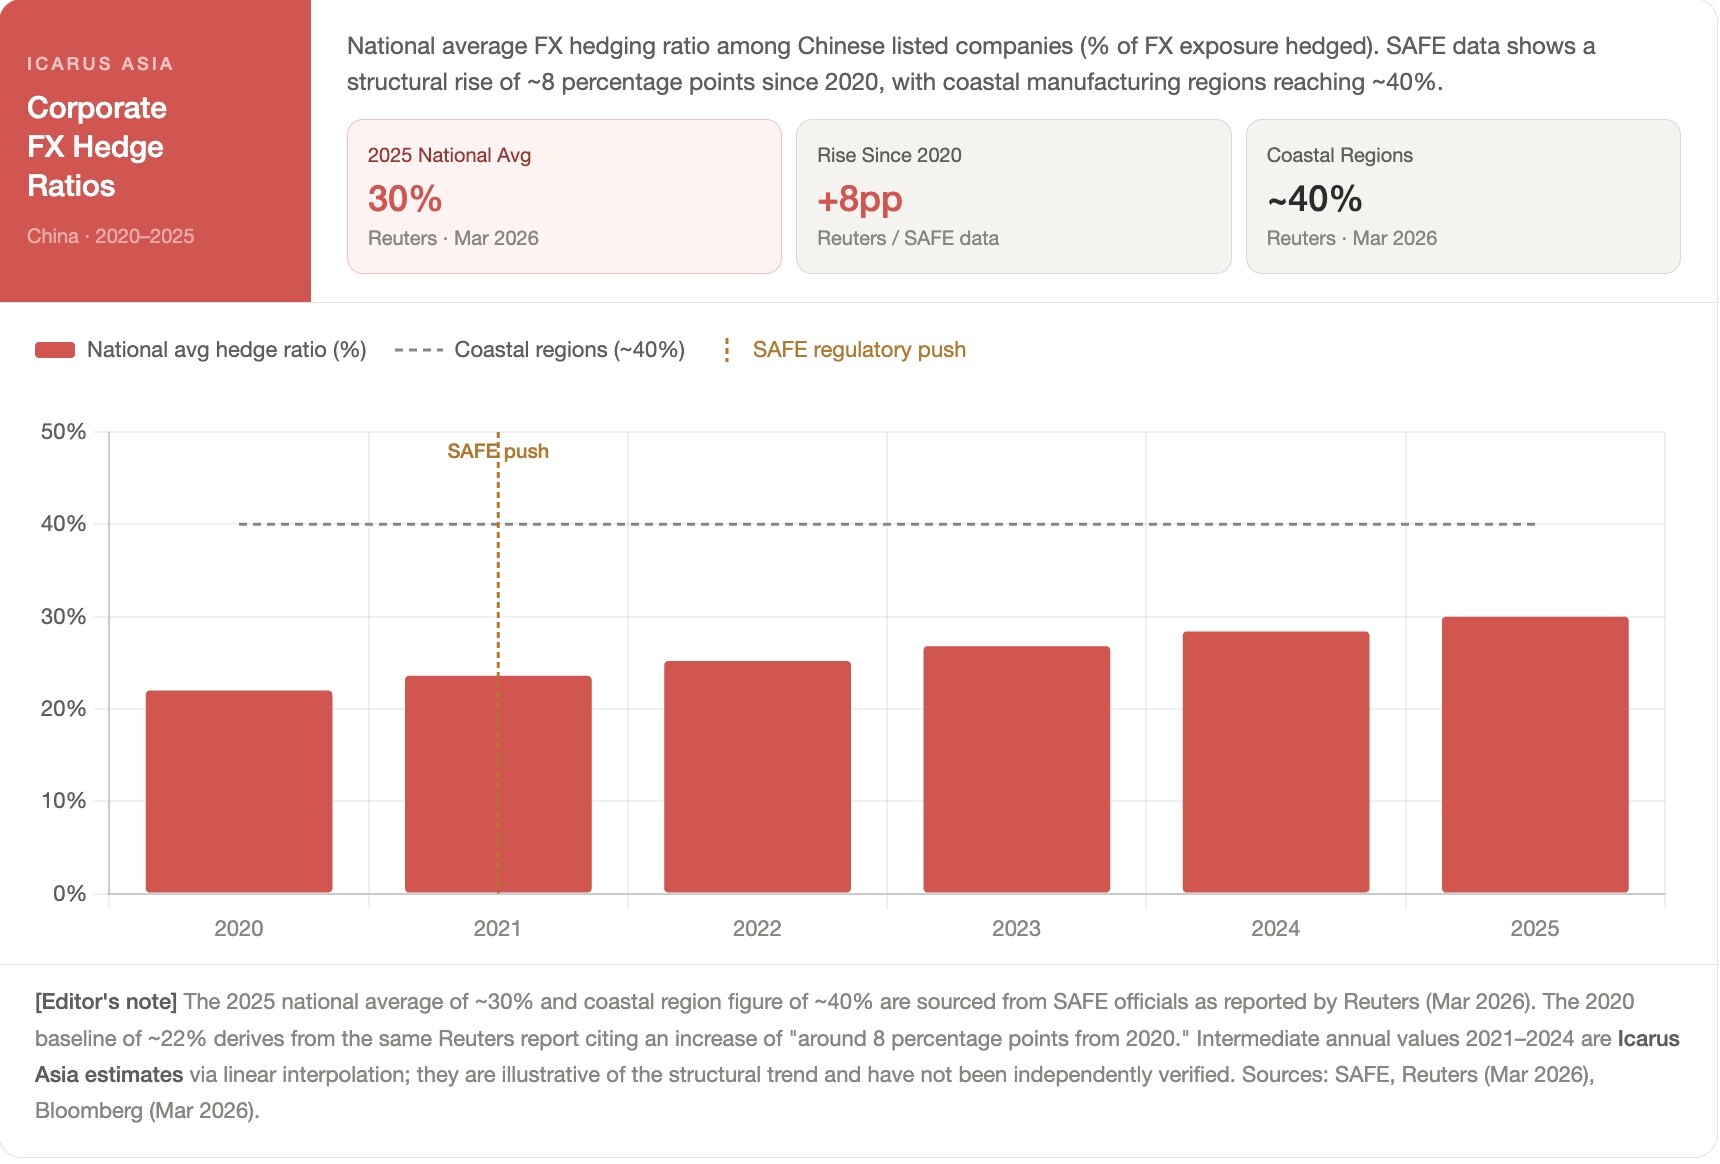
中国国家外汇管理局一直在推动企业走向这一做法。全国平均对冲比率已升至约 30%,比 2020 年上升约 8 个百分点,一些沿海制造业地区达到 40%。对于一个许多企业十年来都把汇率风险当作舍入误差的国家来说,这是行为上的真正转变。
北京还在应对一个悖论。
更强的人民币减轻进口账单,却扼住了撑起这个经济体的出口商。这是一场走钢丝。中国人民银行把工具握在手边:2 月,外汇局取消了一项提高购买美元成本的准备金要求,如有需要,企业可借此以更低成本积累外币。6 月,中资银行开始上调美元存款利率,这是对兑换速度的一种微妙刹车。舵手仍在岗。
更强的人民币减轻进口账单,却扼住了撑起这个经济体的出口商。这是一场走钢丝。
风险是真实的。围绕台湾的地缘政治冲击、新一轮关税升级、美联储转回收紧,其中任何一项都可能在数周内把美元兑人民币推回 7.2 以上。2015 年的事件证明,当货币政策与市场情绪背道而驰时,局面会以多快的速度失控。
目前,顺差仍在。美元回落。而北京得出的结论是,更强的货币比更弱的货币代价更小。
Chen Liang 点击刷新。中间价再次走低,人民币又强了一点,他的利润率又薄了一点。他吐出一口气,不太像叹息,拿起电话,打给了他的银行。
*为保护这位常驻中国的高管的身份,姓名已作更改。
作者是 Icarus Asia 的研究与分析主管,该公司是一家总部位于香港的风险与咨询企业。他曾是报道中国和亚洲外汇市场的记者。
免责声明:本文及随附研究不构成投资建议。请自行研究,并咨询注册理财顾问。
查阅我们的研究报告 “Beijing Stopped Fighting the Yuan. Now It's Winning.”
来源
Reuters。“China's Trade Ends 2025 With Record Trillion-Dollar Surplus Despite Trump Tariffs.” 2026年1月14日。
Reuters Breakingviews。“China's Trade Surplus Misleads Its Western Critics.” 2026年2月11日。
CNBC。“China Trade Data: Surplus, Exports, Imports, December — Tariff Tensions.” 2026年1月14日。
Reuters。“Global Investment Houses Eye Chinese Yuan Rise Past Key 7 Mark in 2026.” 2025年11月11日。
Reuters。“China's Yuan Hits 32-Month High as PBoC Carefully Lifts Midpoint.” 2026年1月26日。
Bloomberg。“China Sets Yuan Fixing Stronger Than 7 for First Time Since 2023.” 2026年1月23日。
Reuters。“China Lifts Yuan Guidance to 34-Month High, Firmer Than Market Projections.” 2026年3月5日。
Reuters。“Chinese Companies Race to Hedge Against Swinging Yuan With Regulatory Encouragement.” 2026年3月11日。
Bloomberg。“China Firms Ramp Up Derivatives Hedging to Record as Yuan Surges.” 2026年3月17日。
Reuters。“What Can China Do to Slow Down Its Rising Currency?” 2026年2月27日。
Reuters。“China Scraps FX Risk Reserve Ratio to Lower Cost of Dollar Buying.” 2026年2月27日。
Reuters。“Goldman Sachs Delays Fed Cut Outlook to December 2026.” 2026年5月11日。
Reuters。“Nomura Forecasts No Fed Rate Cuts in 2026 as Inflation Rises.” 2026年5月22日。
Reuters。“China Banks Raise Dollar Deposit Rates Amid Yuan Strength.” 2026年6月5日。
CNBC。“Central Banks Offload US Treasuries; China Holdings at 18-Year Low.” 2026年5月19日。
Reuters。“China's Regulators Struggle to Sway Companies on Currency Risk.” 2021年6月22日。
Reuters。“Exclusive: China's FX Regulator Surveyed Banks, Companies on Yuan Risk.” 2021年8月30日。
Federal Reserve Bank of St. Louis (FRED)。USD/CNY Daily Exchange Rate Series (DEXCHUS)。
International Monetary Fund。“China's Exchange Rate Management.” IMF Connect,2019年6月。
International Monetary Fund。“RMB Exchange Rate Regime Analysis.” IMF E-Library,2019年。
International Monetary Fund。“RMB Exchange Rate History.” IMF E-Library(书籍章节)。
Federal Reserve Bank of New York。Staff Report No. 828:China's Managed Float Analysis.
Norregaard, John 等。“RMB Volatility Regime Study.” PMC / National Institutes of Health,2023年。
Edith Cowan University Research Online。“CNH/CNY Volatility and Basis Risk.”
ScienceDirect。“RMB Volatility Regime Switching.” China Economic Review,2018年。
Georgetown Journal of International Affairs。“De-Dollarization, the Belt and Road Initiative, and the Future of the Chinese Yuan.”
Fine, Eric 和 Natalia Gurushina。“The Curiously Unpopular Case for RMB/CNY Appreciation.” VanEck Emerging Markets Bonds Blog,2025年8月12日。
读者评论
使用领英账号验证身份后即可发表评论。评论公开显示您的领英姓名和头像。请保持礼貌。