
ニュース · 政策 · 日本, 米国
米国から最大の同盟国への率直なメッセージ:自力でやれ
米財務長官の東京訪問は、高市早苗首相の経済政策との食い違いを際立たせた。日本の債券市場の不安定さが、米国の借り入れコストに直接跳ね返る構図も浮かび上がる。
情報提供のみを目的としており、投資助言ではありません。 免責事項

米財務長官の東京訪問は、高市早苗首相の経済政策との食い違いを際立たせた。日本の債券市場の不安定さが、米国の借り入れコストに直接跳ね返る構図も浮かび上がる。
スコット・ベッセント米財務長官が日曜日に東京に降り立ったとき、日本の新政権に伝えるべき率直なメッセージを携えていた。非公開の会談でのことだ。円を守るために外貨準備を取り崩すのをやめよ。代わりに利上げをせよ。
高市早苗首相、片山さつき財務相、日本銀行(日銀)の植田和男総裁との3日間の会談を通じ、ベッセント氏はより速い金融引き締めを求めた。同氏の姿勢は、高市氏を今年初めに日本初の女性首相の座へ押し上げた政策方針と正面から衝突した。
高市氏は、新たな財政出動、消費者向け補助金、緩やかな利上げのみを掲げて衆院選に臨み、3分の2の圧倒的多数を得た。この組み合わせが円を1ドル=160円まで押し下げ、政府の借り入れ拡大にすでに警戒していた債券市場を動揺させた。
ベッセント氏は、為替介入は一時的な救済にしかならないと公言している。同氏の考えに詳しい関係者によると、非公開の場ではその見解をより強い調子で述べている。円安は、東京が保有する1.37兆ドルの外貨準備を使い果たすことではなく、政策によって米国との金利差を縮めることで正すのが最善だと考えている。
この主張には重要な留保がある。
日米の10年物国債の利回り差は、現在およそ2ポイントで、ピーク時からかなり縮まったが、円は弱含み続けている。2025年初め以降、かつて強かった金利差と円の相関はほころびてきた。構造的な要因が働いている。日本のエネルギー輸入額の拡大、海外株式への資本流出の継続、2024年8月のキャリー取引巻き戻しの余波が、金利差とは別に円を押し下げてきた。
ベッセント氏の処方箋は正統的だ。それが今も仕組みに合っているかどうかは、実際に争いがある。
今回の訪問は、水曜日に北京で行われるトランプ大統領と習近平国家主席の会談の地ならしも兼ねる。為替の不均衡と貿易問題が議題の上位を占める。日本の対米貿易黒字は、1月に米財務省の監視リストに入るほど大きかった。
4月下旬以降、日本は為替市場の介入に推計10兆円(640億ドル)を投じた。日銀のデータに基づくBloombergの推計による。Bloombergは、4月30日だけで約345億ドル、5月7日前後にさらに300億ドルを投じたとしている。Bank of Americaは、すべての介入局面の合計を約720億ドルとみている。その大部分は、ゴールデンウィークの連休中に実施された。取引が薄く、少額のドル売りでも相場を動かせるからだ。片山財務相と、為替担当の三村淳財務官は、事前に介入を示唆していた。効果を最大にするための意図的な戦術だ。
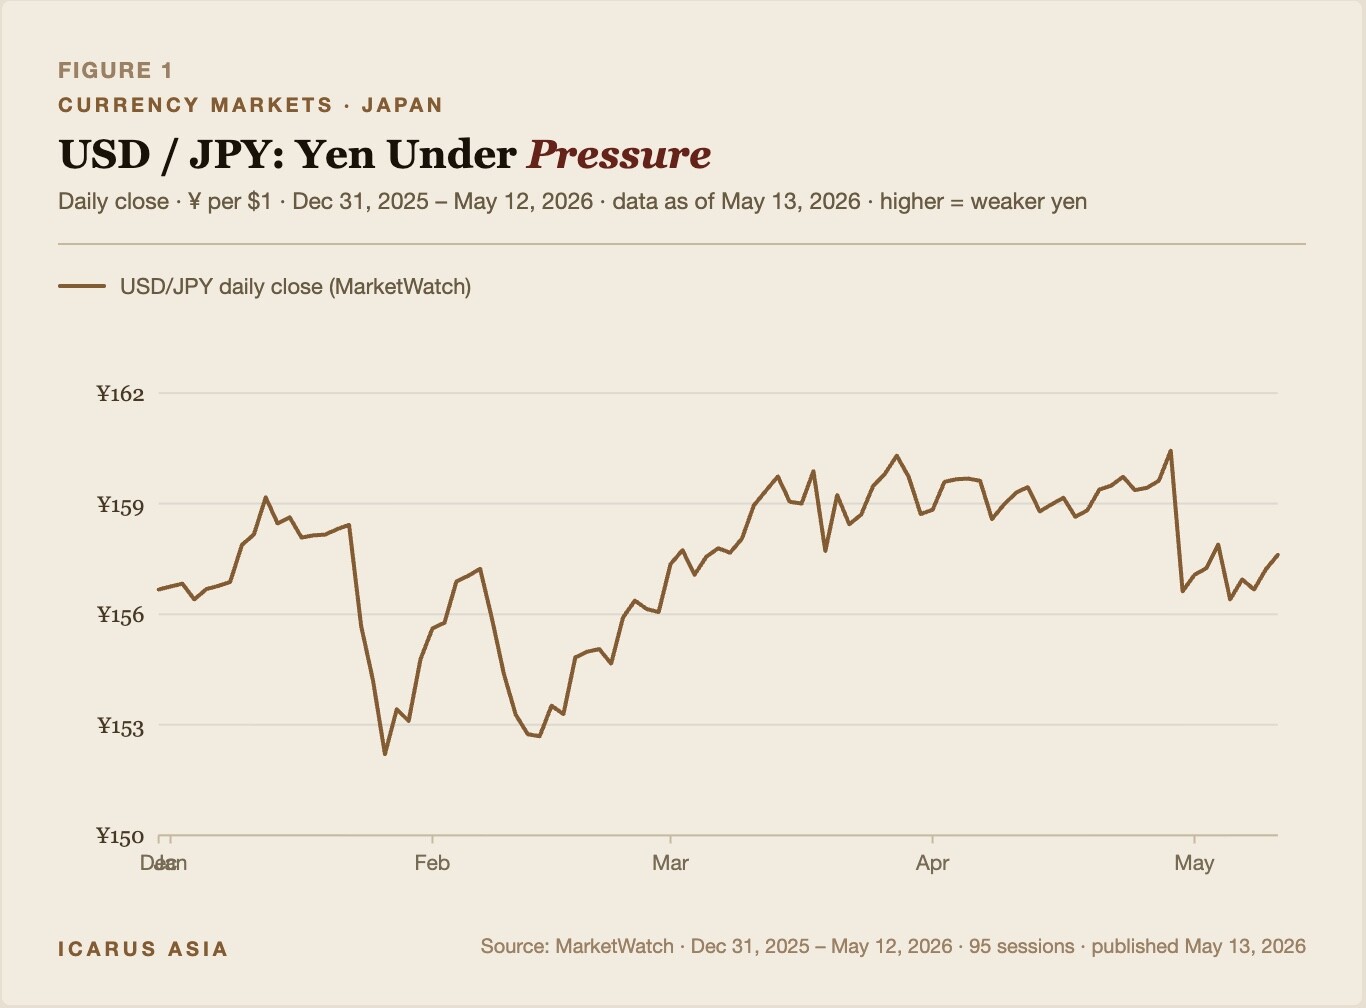
編集部注:ドル円の日次終値はMarketWatchによる(2025年12月31日〜2026年5月12日、95営業日)。4月30日の介入日:始値160.44円、日中安値155.56円、終値156.62円。
10年物日本国債(JGB)の利回りは、高市氏の歳出計画のリスクが織り込まれ、1997年以来の高水準である2.5%に迫った。食料品の消費税を2年間停止するという同氏の提案が、イールドカーブのスティープ化を後押しした。この動きは1月に米国債へ波及し、30年物JGBの利回りが1回の取引で30ベーシスポイント近く跳ね上がった。ニューヨーク連銀は、市場が厳しいレートチェックと受け止めた対応を取った。
米国最後の友人か
ベッセント氏が日本の債券市場をこれほど注視する理由は、通貨政策にとどまらない。日本は約1.24兆ドルの米国債を保有しており、外国政府として最大だ。東京が円を支えるために介入するとき、外貨準備から引き出したドルを売る。その準備は圧倒的に米財務省証券で持たれている。こうした売りは、利回りに直接の上昇圧力をかける。米国債の利回りが上がると、米国経済全体で借り入れコストが上がる。財政赤字を賄う連邦政府、変動金利の住宅ローンを抱える住宅所有者、債務を借り換える企業のいずれにとってもだ。
こうした売りが利回りに上昇圧力をかけるとしても、その影響の大きさには議論がある。日本の保有額は米国の債務残高全体の約3〜4%にあたり、米連邦準備制度理事会(FRB)には、売り圧力が単独で生じた場合に吸収する手段がある。より深刻なリスクは仕組みではなくセンチメントだ。世界最大の外国の債権者が、売らざるを得ない状況にあるというシグナルである。
1月の出来事は、議論の余地はあるにせよ、その波及の仕組みをリアルタイムで可視化した。
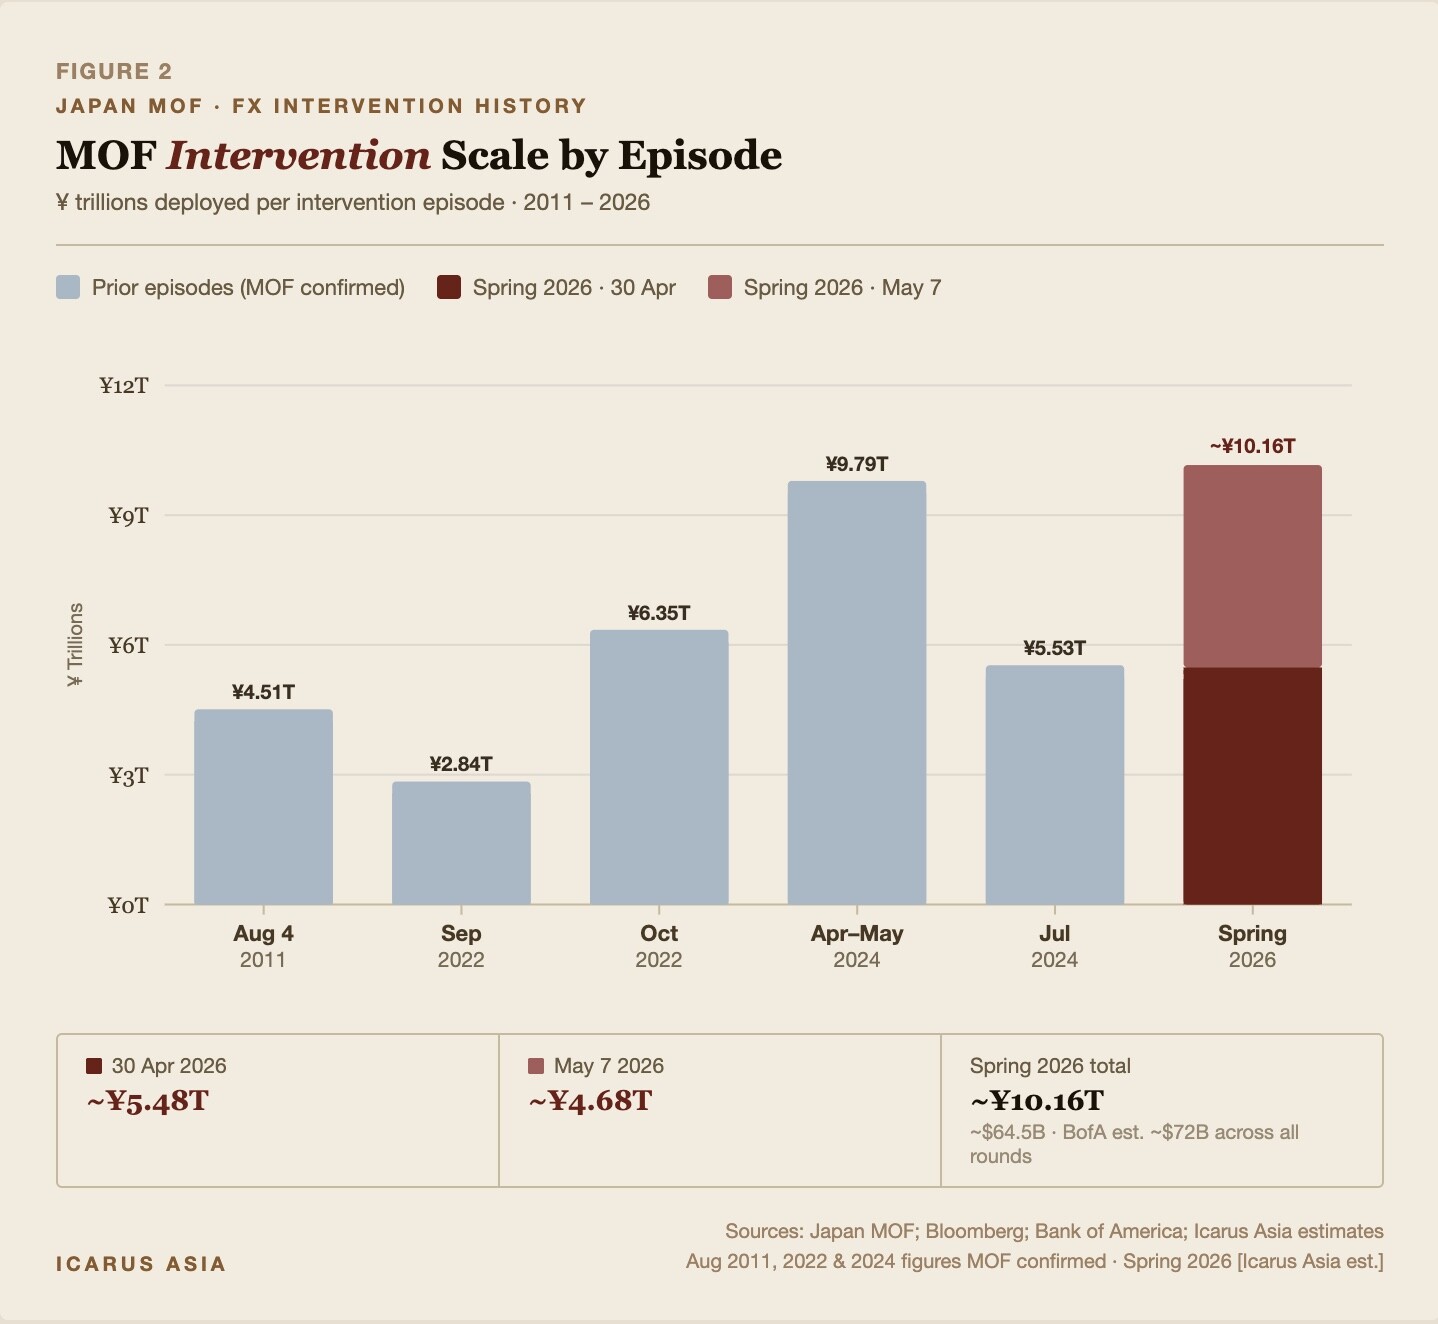 Bloomberg Newsの報道に基づく。">
編集部注:2026年春の介入額は推計値である。財務省は確定値を四半期ごとに公表する。棒グラフ:2022年9月(2.84兆円)と10月(6.35兆円)は財務省の確定値、2024年4〜5月(9.79兆円)と7月(5.53兆円)は財務省の四半期開示による確定値。ドル換算は1ドル=約158円(2026年4月下旬の水準)を用いた。Bank of Americaの総額720億ドルという推計は、やや異なる為替レートと局面の数え方を用いている。
日本の債券市場が機能不全に陥り、30年物JGBの利回りが1回の取引で急上昇すると、米国債の利回りは数時間のうちに動いた。日本の通貨問題が日本だけのものではないことを示した。東京の債券市場が不安定になれば、ワシントンの資金調達コストが上がる。今週、外交官でも通商交渉担当者でもなく、財務長官が日本の首相と向き合った理由はそこにある。
「東京は、世界のどの国よりも多くの米国債を保有している。東京が売れば、ウォール街がそれを感じる」
ベッセント氏は1月、債券市場の混乱の直後に、ダボスの世界経済フォーラムでの緊迫したやり取りの中で、日本の金利に関する発信について片山氏を問いただした。最近のやり取りに詳しい関係者によると、財務長官の指摘は非常に細かく、片山氏の側近の一人はメモを取るのに苦労したという。
ベッセント氏ほどの技術的な強みを持って就任する財務長官は少ない。
ジョージ・ソロス氏の会社を離れた後、同氏はマクロ系ヘッジファンドのKey Square Capitalを創業した。日銀と円キャリー取引を注意深く見ている投資家として名を上げた。円キャリー取引とは、円を安く借りて、他の場所で利回りの高い資産を買う戦略だ。同氏自身、かつて円の売りポジションを持っていた。その経歴が、日本の当局者にとって扱いにくい交渉相手にしている。東京駐在のある外交官は、ベッセント氏の直近の為替報告書を「異例なほど率直」と評した。
今やらなければ、機会はない
ベッセント氏は、日銀が6月15〜16日の会合で政策金利を1%に引き上げることを望んでいる。一部の反対票を投じた政策委員は、そのペースへの支持を示唆している。植田総裁は、経済の不確実性を理由に、より小幅な歩みを好んできた。
外部からの衝撃が円安を加速させた。
米・イスラエルとイランの紛争の激化に伴うホルムズ海峡の事実上の封鎖は、原油のほぼすべてを海外から買う日本の輸入コストを押し上げた。エネルギー価格の上昇は日本の貿易赤字を拡大させ、金融政策だけではすぐに解消できない構造的な圧力を通貨にかけている。日本の電力会社は過去1年に4回、電気料金を引き上げた。
こうしたエネルギーのつながりが、ベッセント氏の今回の任務を広げている。
同氏はまた、中国が支配する重要鉱物への日本の依存と、トランプ政権をいらだたせてきたイランとのつながりを含む、中東でのエネルギー関係についても、日本に迫るとみられる。こうした協議は、通常は国務省と国家安全保障会議が担う外交の領域に、財務長官を踏み込ませる。
日本が保有する約1.24兆ドルの米国債は、約36兆ドルの米国の債務に対して約3〜4%と、小さな割合にとどまる。東京の売りが「利回りに直接の上昇圧力」をかけるという主張は技術的には正しいが、その規模は、FRBが通常の公開市場操作で容易に吸収できると、リチャード・カッツ氏は述べている。同氏は、ベテランのジャーナリストで、SubstackでJapan Economy Watchというニュースレターを発行している。こうした捉え方は、データが裏付ける以上に切迫した波及の仕組みを想定していると、The Contest for Japan's Economic Future: Entrepreneurs vs Corporate Giants、The System That Soured、Japanese Phoenixの著者は述べた。
とはいえ、1月の出来事、つまりJGBの利回りが動き、数時間のうちに米国の利回りが追随した件は、外貨準備を取り崩すことへの批判が誇張だとしても、現実の波及経路を示している。
ホブソンの選択
高市氏の政治的な板挟みは現実のものだ。
有権者の多くは、生活費が高止まりする中で、家計と企業を借り入れコストの上昇から守ると約束したことを理由の一つに、同氏を支持した。円を安定させるかもしれない小幅な利上げでさえ、日本の消費者にとって微妙な時期に、住宅ローンと企業向け融資の金利を押し上げる。
こうした緊張は目新しくない。
円高に向けた米国の圧力は、1990年代後半から2000年代初めにかけて、長年の協議を生んだが、成果は限られた。日本の当局者やアナリストは、ベッセント氏が細部を掌握しているため、技術的な複雑さで協議を切り回す余地が小さくなったと話す。
6月の日銀会合は、植田総裁がどこまで踏み込む意思があるかを試す。決定的な利上げは、さらなる大規模介入の根拠を弱め、これ以上の準備を使わずに円に持続的な支えを与える。現状維持なら、日本は再び市場に戻らざるを得ず、米財務省と国際通貨基金(IMF)の双方から新たな監視を受ける。現行のIMFの指針の下では、11月までに東京が行える大規模介入は、あと2回程度にとどまるとアナリストはみている。
利上げではなく準備の取り崩しを続ける日本は、米財務省の監視リストに残り、円は脆弱なままで、東京自身のバランスシートから米国債の利回りに上昇圧力がかかり続ける。
イングランド銀行を屈服させたグループの中心メンバーが伝えに来たのは、そのメッセージだ。今や同氏は、テーブルの反対側に座っている。
筆者は、香港拠点のリスク・アドバイザリー会社Icarus Asiaの調査・分析責任者。アジアの外国為替市場をジャーナリストとして取材した。
訂正(2026年5月14日): 本稿を要約したLinkedInの投稿は当初、米国と日本の間に「5ポイントの金利差」があると記していた。
その数字は誤りだった。
日米の10年物国債の利回り差はおよそ2ポイントで、政策金利の差(FF金利と日銀の無担保コールレート・オーバーナイト物)はおよそ3.5〜4ポイントである。いずれも5ポイントには達しない。投稿は訂正済みで、本稿も、金利差と円の関係には留保が付くこと、そして日本の準備売りが米国の利回りにかける圧力には限度があることを反映するよう更新した。
更新:本稿は2026年5月14日午後8時(香港時間)に更新し、ベッセント氏の見解が非公開の会談で示されたものであることを反映した。ベッセント氏が具体的に利上げを求めたかどうかについて、米財務省、日銀、財務省からの説明はない。
参考文献・関連文献
本稿で引用した資料と、為替介入の仕組み、日本の金融政策の枠組み、日米の金融外交を掘り下げたい読者向けの選書。
とりわけ個人的に気に入っている一冊は、An Exchange Rate History of the United Kingdom: 1945–1992(Cambridge University Press、2022年)だ。公共図書館や大学図書館で容易に入手できる。
公的資料・データ
Japan Ministry of Finance. Foreign Exchange Intervention Data (quarterly disclosures). Tokyo: MOF, 2022–2026.
U.S. Department of the Treasury. Report to Congress on Macroeconomic and Foreign Exchange Policies of Major Trading Partners of the United States (Semi-Annual). Washington D.C.: Treasury, 2024–2026.
U.S. Department of the Treasury. Treasury International Capital (TIC) System — Major Foreign Holders of U.S. Treasury Securities. Washington D.C.: Treasury, 2026.
Bank of Japan. Monetary Policy Decisions and Outlook for Economic Activity and Prices. Tokyo: BOJ, 2025–2026.
International Monetary Fund. Japan: Article IV Consultation Staff Report. Washington D.C.: IMF, 2024–2025.
International Monetary Fund. Integrated Policy Framework — Intervention Guidelines. Washington D.C.: IMF, 2022.
為替介入:歴史と仕組み
Naef, Alain. An Exchange Rate History of the United Kingdom: 1945–1992. Cambridge: Cambridge University Press, 2022. DOI: 10.1017/9781108878333. ―ブレトン・ウッズ体制からブラック・ウェンズデーまでのポンド危機と管理為替相場制を扱った厳密な文書館研究。ネフが記録する介入の仕組みと政治的制約は、日本が今直面する、金利防衛と準備の枯渇の間のジレンマとよく重なる。
Dominguez, Kathryn M. and Jeffrey A. Frankel. Does Foreign Exchange Intervention Work? Washington D.C.: Peterson Institute for International Economics, 1993. ―中央銀行の介入が相場を動かすのか、シグナリングがその効果をどう増幅するのかを扱った基礎的な実証研究。財務省のゴールデンウィークの介入を読み解く上で欠かせない背景。
Bordo, Michael D., Owen F. Humpage, and Anna J. Schwartz. Strained Relations: U.S. Foreign-Exchange Operations and IMF Surveillance, 1962–1985. Chicago: University of Chicago Press / NBER, 2015. ―米財務省と連邦準備制度が介入でどう協調し(そして衝突し)たかをたどる。ベッセント氏が為替報告書を外交上のてことして使うことに直接関わる。
Sarno, Lucio and Mark P. Taylor. The Economics of Exchange Rates. Cambridge: Cambridge University Press, 2002. ―介入の理論、購買力平価、キャリー取引の力学を扱う標準的な大学院レベルの教科書。第5〜6章は円のケースに直接当てはまる。
Ito, Takatoshi. "Is Foreign Exchange Intervention Effective? The Japanese Experience in the 1990s." NBER Working Paper No. 8914. Cambridge, MA: NBER, 2002. ―財務省の介入戦略の立案者の一人による、日本に特化した実証研究。ここで描かれた手法は、2024〜2026年の介入の雛形であり続けている。
Fatum, Rasmus and Michael Hutchison. "Is Sterilised Foreign Exchange Intervention Effective After All? An Event Study Approach." Economic Journal 113, no. 487 (April 2003): 390–411. ―イベント・スタディの手法で効果を検証する。その知見は、市場が日本の現在の「口先介入」を実際の介入とあわせてどう解釈するかを考える手がかりになる。
日本のマクロ経済、日銀の政策、JGB市場
Koo, Richard C. The Holy Grail of Macroeconomics: Lessons from Japan's Great Recession. Singapore: Wiley, 2008. ―20年にわたり日銀の考え方を形作った、バランスシート不況の枠組みを紹介する。日本で金利の正常化がなぜこれほど政治的にもつれてきたかを説明する。
Shirakawa, Masaaki. Tumultuous Times: Central Banking in an Era of Crisis. New Haven: Yale University Press, 2021. ―元日銀総裁(2008〜2013年)による回想と政策分析。低成長で高齢化した経済における金融政策の限界と、米国の圧力への対処について率直に語る。
Takagi, Shinji. "Exchange Rate Policy in Japan: From the Plaza Accord to Abenomics." Asian Economic Policy Review 11, no. 1 (2016): 102–119. ―30年にわたる日米の通貨外交の政策の変遷をたどる。ベッセント氏の訪問を理解する上で欠かせない歴史的背景を示す。
Obstfeld, Maurice, Jay C. Shambaugh, and Alan M. Taylor. "The Trilemma in History: Tradeoffs among Exchange Rates, Monetary Policies, and Capital Mobility." Review of Economics and Statistics 87, no. 3 (2005): 423–438. ―トリレンマに関する代表的な論文。日本が低金利の維持、円の防衛、開かれた資本市場の維持を同時には行えない理由を示す。
Ueda, Kazuo. "The BOJ's Yield Curve Control Policy: A Review." Remarks at the Bank for International Settlements Annual Meeting. Basel: BIS, June 2023. ―長短金利操作(YCC)の制約と出口の論理について、植田総裁自身が語ったもの。利上げに慎重なペースを理解する上で欠かせない。
日米の金融外交とドル体制
Eichengreen, Barry. Exorbitant Privilege: The Rise and Fall of the Dollar and the Future of the International Monetary System. Oxford: Oxford University Press, 2011. ―ドルの準備通貨としての役割を米国の金融外交の中心に据える。通貨交渉を外交官ではなく財務長官が主導する理由を説明する。
Funabashi, Yoichi. Managing the Dollar: From the Plaza to the Louvre. Washington D.C.: Peterson Institute for International Economics, 1988. ―プラザ合意とルーブル合意の内幕を伝える決定版。G7の通貨協調合意が実際にどう作られるかを理解する雛形であり、ベッセント氏が多国間の場ではなく二国間で日本に迫っている理由も示す。
Gagnon, Joseph E. Currency Conflict and Trade Policy: A New Strategy for the United States. Washington D.C.: Peterson Institute for International Economics, 2017. ―米財務省の監視リストの土台となる分析の枠組みを示す。共著者は元FRB当局者で、その研究はベッセント氏が今日本に当てはめている基準に直接影響した。
Tooze, Adam. Crashed: How a Decade of Financial Crises Changed the World. London: Allen Lane, 2018. ―第21章は、2008年のドルスワップラインとキャリー取引の巻き戻しを扱う。日本のバランスシートの判断が米国債市場に波及する仕組みが際立って示される。
キャリー取引と資本フロー
Brunnermeier, Markus K., Stefan Nagel, and Lasse H. Pedersen. "Carry Trades and Currency Crashes." NBER Macroeconomics Annual 23 (2009): 313–347. ―キャリー取引が緩やかな反転ではなく、突然の暴落で巻き戻されることを示す。2024年8月と2026年4月下旬の円の急騰は、このパターンに正確に当てはまる。
Galati, Gabriele, Alexandra Heath, and Patrick McGuire. "Evidence of Carry Trade Activity." BIS Quarterly Review (September 2007): 27–41. Basel: Bank for International Settlements. ―世界金融危機前の円キャリー取引の規模とレバレッジを記録する。当時この取引を人気にした構造的な特徴は、今日も残っている。
コメント
LinkedInでログインすると、コメントを投稿できます。LinkedInの氏名とプロフィール写真がコメントの横に公開されます。礼儀正しく、話題に沿った投稿をお願いします。