
仅供参考,不构成投资建议。 免责声明
人工智能的通胀
足迹率先到来
Kevin Warsh 主张降息的理由,建立在一个尚未兑现的生产率故事之上——而新的证据表明,人工智能的基础设施建设已经在推高物价。
2026年6月 · 香港
刚刚获任命的美联储主席 Kevin Warsh 公开提出,人工智能将在结构上降低通胀,从而在不重新点燃物价压力的前提下为降息创造空间。本报告发现,这一论点在 5 至 10 年的期限内方向上是合理的,但在近期缺乏分析依据。
主要发现:
- 人工智能建设的成本先于生产率收益到来。一项新的美国人工智能强度指数发现,人工智能已经对通胀产生了正向且不断上升的贡献,人工智能暴露度最高的行业物价涨幅最大(Abo-Zaid,SSRN 6529799,2026年4月)。
- 电力通胀同比达 6.9%——是整体 PCE 的两倍多——在相当程度上由数据中心需求推动。到 2027 年,电力成本可能仍将维持在 6% 左右(Bloomberg / Nuveen,2026年6月)。
- 学术文献至多只能说含糊不清。国际清算银行(BIS)、国际货币基金组织(IMF)和 SUERF 的研究发现,在供给侧收益到来之前,人工智能可以通过更强劲的投资需求把通胀提前拉高。央行的模拟倾向于近期收紧,而不是降息。
- 对 Warsh 论点最有力的实证支持——2025年一项欧盟制造业研究——发现了真实但范围狭窄的降通胀效应,集中在高采用率的服务业,而非全经济范围。
- 中性利率太不确定,无法作为政策锚。克利夫兰联储的 r* 区间为 2.9% 至 4.5%(Zaman,Cleveland Fed,2025年9月)——如此宽的范围,使得言之凿凿的降息主张在分析上站不住脚。
底线:应把人工智能视为一种温和的结构性降通胀力量,置信区间很宽——而不是一台通缩引擎,为近期降息创造了明显的空间。
太浩湖先例
2026年3月,这封信送到了 Liberty Utilities 的客户手中,语气介于警告与耸肩之间:14 个月后,为加利福尼亚一侧太浩湖 49,000 名居民供电的这家公用事业公司,必须为四分之三的电力寻找新的来源。总部位于内华达州的供应商 NV Energy 表示,由于“自身的资源需求”,其无法在 2027年5月之后继续这一安排。
NV Energy 称之为“长期”的过渡计划,从数据中心行业内部看起来却不一样。去年9月,NV Energy 业务发展总监 Jeff Brigger 在一场以数据中心为主题的会议上说,科技公司正推动提出将该公司峰值需求翻三倍的要求——其峰值需求在热浪期间约为 9,000 兆瓦。据 Las Vegas Review-Journal 报道,Brigger 说:“这是前所未有的时代。”
内华达州北部已成为美国增长最快的数据中心走廊之一。据 Fortune 报道,Google、Apple 和 Microsoft 已在里诺以东的太浩-里诺工业中心周边建成或正在规划设施。内华达大学下属的沙漠研究所(Desert Research Institute)1月的一份报告统计,在建项目超过 40 个。NV Energy 自己的 2024年资源计划列出了其中 12 个,预计新增需求 5,900 兆瓦——接近胡佛水坝装机容量的三倍——到 2033 年的负荷增长将超过内华达州 2024 年全州净发电量的一半。
NV Energy 否认与太浩湖有任何关联。该公司表示:“数据中心并未影响这一决定。Liberty 转向自有电力供应的决定,基于十多年前的长期协议和规划假设——远早于数据中心的增长成为一个因素之时。”但加州公用事业委员会的一名发言人向萨克拉门托的公共广播电台 CapRadio 表示,据 Liberty 称,NV Energy 的决定“部分是由于该地区数据中心的预期需求”。
在供应问题公开之前,当地电价就已在攀升。北太浩居民、消费者权益倡导者 Danielle Hughes 同时在加州能源委员会效率部门工作,她说,自己是约 17,000 至 20,000 名全年居住的居民之一,他们承担着州能源模型没有计入的成本。这种电价结构向常住居民收取需量电费,而度假屋业主不用承担。“我们的电价很可能会是全国最高的,而我们没有被考虑在内,”她对 CapRadio 说。
南太浩湖市长 Cody Bass 说,他是和居民同时得知供应中断的消息。“在公开新闻稿之前,我们真的没有收到任何通知,”Bass 对 CapRadio 说。他此后已与 Liberty 和州监管机构会面,对方向他保证电力不会就此中断。这并不是他担心的。“我想我们很清楚这会导致电价上涨,这当然会成为我们的居民、企业和所有人的一大问题,因为我们的电价本来就已经相当高。”
太浩湖是贯穿美国整体经济的一种矛盾的预演。人工智能建设的基础设施成本——电力、电网升级、数据中心建设——现在就体现在电费账单上,而这项技术所承诺的生产率收益仍在数年之后。这一时间差,正处于货币政策中一场后果相当重大的辩论的中心。
Warsh 论点
刚刚获任命的美联储主席 Kevin Warsh 公开主张,人工智能将降低整个经济的成本、提升生产率,并在不重新点燃通胀的情况下为降息创造空间。这一论点在市场评论和美联储观察人士的辩论中获得了关注——尤其是在 Warsh 要应对 11月中期选举前降息的政治压力之际。
该论点基于一个直截了当的供给侧逻辑:人工智能提高单位劳动和资本的产出,降低采用该技术的各行业的单位成本。如果生产率红利足够大、扩散足够快,总体物价水平就会下降——至少通胀会减速——即使经济在增长。在这种情形下,美联储可以在不牺牲其通胀目标的情况下降息。
问题在于时机。上世纪 90 年代的生产率繁荣用了数年时间才从早期采用者扩散到更广泛的经济。今天人工智能的采用处于更早的阶段。据人口普查局称,超过四分之三的美国企业尚未采用人工智能。而且与 90 年代不同,当前周期需要建设全新的实体基础设施——电网、数据中心、半导体晶圆厂——这些在产生任何降通胀产出之前,本身就是推高通胀的。
Cato Institute 认为,Warsh 也许对于需要彻底改革美联储治理的看法是对的,但他的通胀论点是一个陷阱:把一个前瞻性的生产率论点变成言之凿凿的货币政策框架,既要假设快速扩散,也要假设生产率收益能干净地传导为较低的物价——证据目前并不支持这两个假设。
证据在哪里站不住脚
3.1 — 人工智能强度数据
对 Warsh 论点最直接的挑战,并非来自理论模型,而是来自价格数据本身。马里兰大学教授 Salem Abo-Zaid 于 2026年4月发布的一项美国季度人工智能强度指数发现,人工智能已经对美国通胀产生了正向且不断上升的贡献——人工智能暴露度最高的行业往往呈现最高的通胀率(SSRN 工作论文 6529799)。这与 Warsh 论点所预测的恰恰相反。建设成本先于本应抵消它们的生产率收益而到来。
3.2 — 能源:最显而易见的渠道
据 Nuveen 在其 2026年6月月度评论中引用的 Bloomberg 数据,截至 2025年12月,美国电力通胀同比为 6.9%——是整体 PCE 指标的两倍多。居民电价到 2027 年可能仍将维持在 6% 左右,而按 Nuveen 的估计,到 2030 年,数据中心需求将几乎翻一番,高于目前约占美国总用电量 4% 的份额。下图显示了 2023 年至 2025 年电力成本与整体物价水平之间的分化。
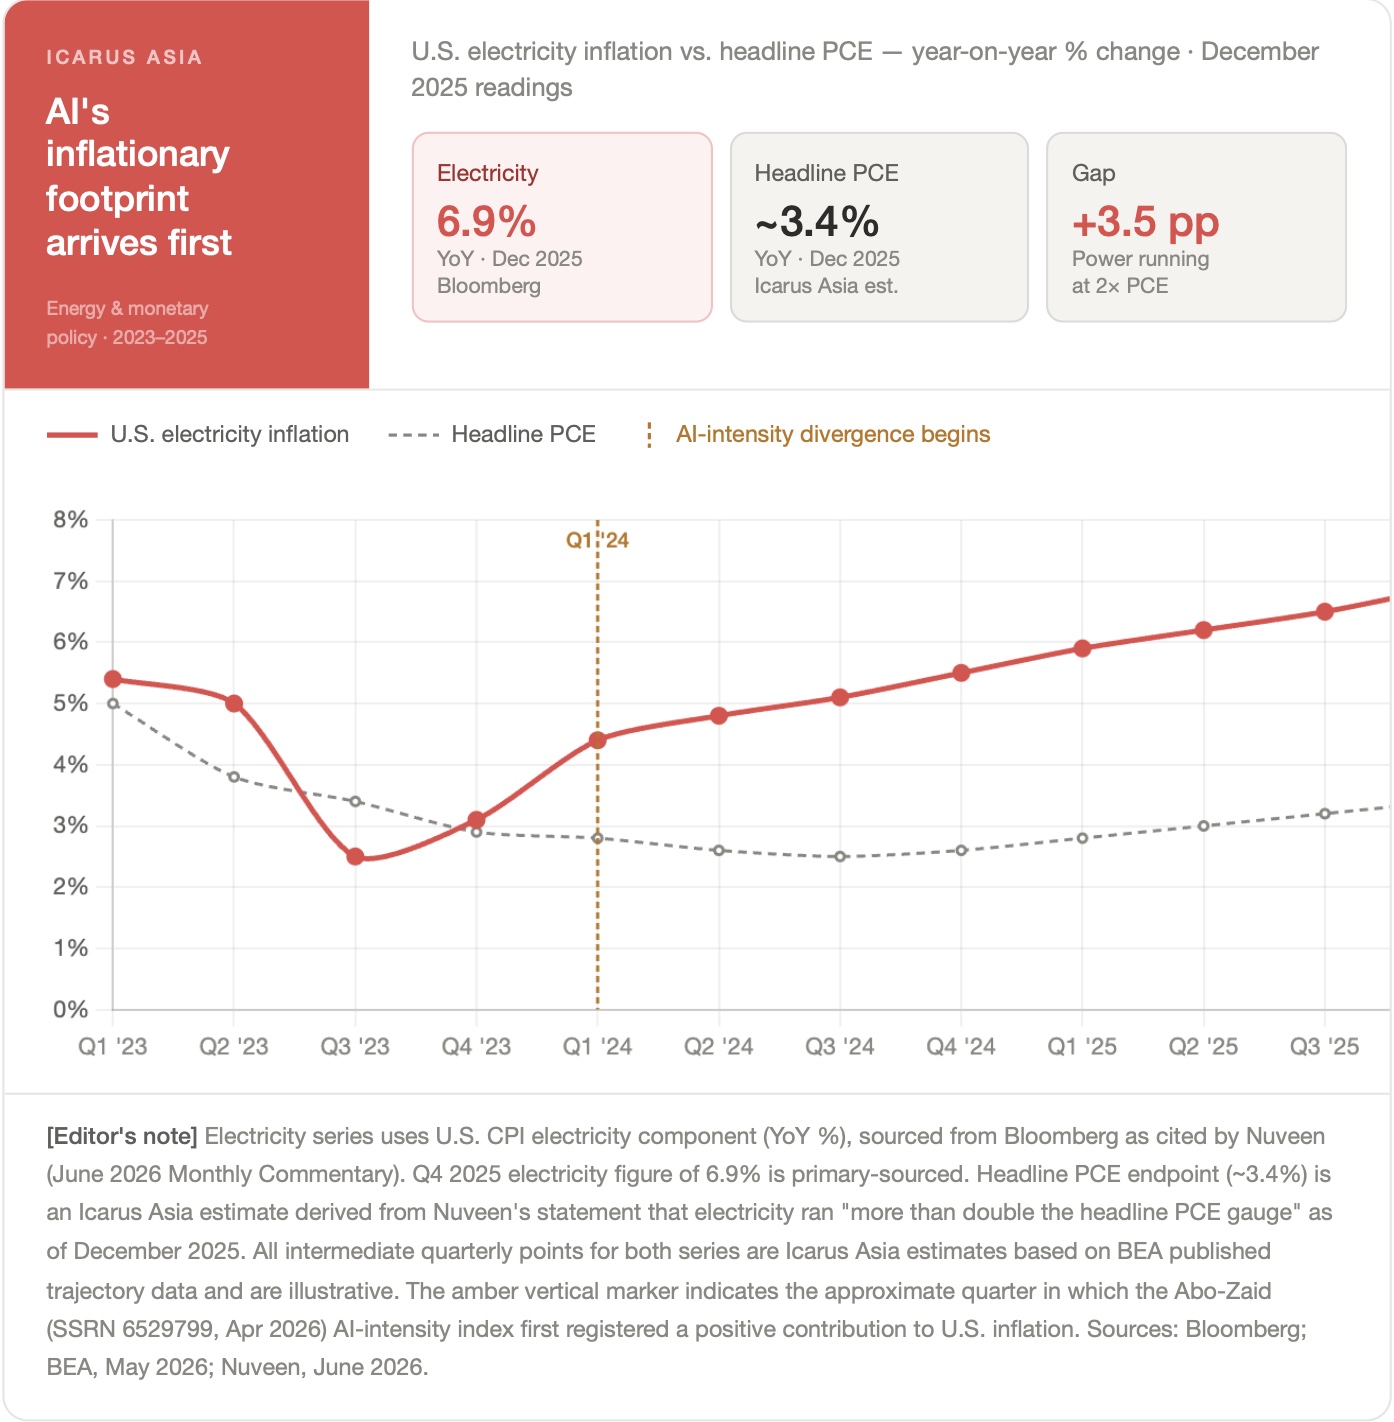
“迄今最明确的实证信号,与人工智能具有降通胀作用的共识背道而驰,”Nuveen 宏观信用主管 Laura Cooper 和高级宏观策略师 Quinn Brody 在6月的评论中写道。“人工智能建设的高昂成本,到来的速度快于本应抵消它们的生产率收益。”
3.3 — 央行研究的发现
更广泛的学术文献一致认为,通胀前景从根本上是含糊不清的。国际清算银行的一篇工作论文——对人工智能宏观经济效应最严谨的央行研究之一——发现,人工智能会提高产出、消费和投资,但通胀的反应关键取决于预期。如果企业和家庭预期未来会有生产率收益,它们可能会依据明天的预期收入在今天消费和投资,在收益兑现之前就把通胀提前拉高。
国际货币基金组织的研究得出了类似的结论。2025年一篇工作论文中的模型模拟显示,人工智能可以在十年内显著提高全球生产率和 GDP,但由于投资和需求跑在最初的供给反应之前,近期通胀可能会小幅走高。在这些模拟中,央行在短期内的反应是温和收紧——而不是降息。
2026年一份 SUERF 政策简报准确地概括了这种双向传导:人工智能可以通过提升供给、降低单位劳动成本而降通胀,但也可以通过更强劲的投资需求、更高的预期收入以及采用期间的劳动力市场摩擦而推高通胀。该简报把人工智能界定为“有条件的降通胀”,而非天然的通缩——对于任何想把它套用到降息论点上的人来说,这一区别相当重要。
3.4 — 行业层面的证据:对 Warsh 最有力的支持
人工智能作为降通胀力量最明确的行业层面证据来自欧洲制造业。Borowski、Fidrmuc 和 Jaworski 在 2025年 Economics Letters 上发表的一篇论文发现,欧盟使用人工智能的企业每增加 10 个百分点,生产者价格通胀大约下降 0.3 至 0.6 个百分点,这种效应集中在服务业,并且只有在采用率超过某个门槛后才显现。
这是一个真实的效应——也是 Warsh 论点所能主张的最直接的实证支持。但采用人工智能的行业中的生产者价格效应,并不会自动转化为广泛的消费者价格降通胀。总体通胀还取决于工资、非人工智能行业、能源和住房成本,以及与人工智能相关的资本支出是否在别处推高了需求。
3.5 — 债券市场:信号不一
接受 Financial Times 调查的经济学家大多否定人工智能在未来两年会显著降低通胀或政策利率的看法,许多人预计这种影响可以忽略不计。世界经济论坛 2026年6月的一项调查发现,经济学家现在预计,人工智能带来的生产率收益在大多数行业至少还需要两年才能显现。(WEF Chief Economists Outlook,2026年5月)
债券市场发出的信号不一。美国国家经济研究局(NBER)的研究人员研究了 2023 年和 2024 年主要人工智能模型发布前后美国国债、TIPS 和公司债的收益率,发现收益率一致下降,平均超过 10 个基点,并在两周以上的时间里维持在较低水平。(Andrews & Farboodi,NBER WP 34243,2025)从表面上看,债券市场把人工智能定价为一次降通胀冲击。但 NBER 的论文将这种反应部分归因于对预期消费增长的下调——这一解读远没有那么乐观。与此同时,人工智能建设的融资正通过长久期公司债发行,对期限溢价产生结构性的上行压力,达拉斯联储今年早些时候指出,这一动态是结构性的,而非周期性的。(Searls,Dallas Fed,2026年2月)
| 证据 | 发现 | 方向 | 来源 / 状态 |
|---|---|---|---|
| Abo-Zaid 人工智能强度指数 | 人工智能对美国通胀产生正向、不断上升的贡献;人工智能暴露度最高的行业通胀最高 | ↑ 推高通胀 | SSRN 6529799,2026年4月 |
| 美国电力 CPI | 2025年12月同比 6.9%;是整体 PCE 的两倍多 | ↑ 推高通胀 | Bloomberg / Nuveen,2026年6月 |
| 数据中心需求轨迹 | 目前约占美国用电量的 4%;预计到 2030 年将近翻一番 | ↑ 上行压力 | Nuveen,2026年6月 |
| BIS 工作论文 1179 | 通胀反应含糊;前瞻性支出可能在收益到来前推高物价 | ~ 含糊 | BIS WP 1179,2024年 |
| IMF WP/25/76 | 近期通胀可能小幅走高;模拟中央行在短期内收紧 | ↑ 近期 | IMF WP/25/76,2025年 |
| SUERF 政策简报 2026 | “有条件的降通胀”——取决于采用率和预期 | ~ 有条件 | SUERF,2026年 |
| Borowski 等人(欧盟制造业) | 人工智能采用率每提高 10 个百分点 → 欧盟 PPI 低 0.3–0.6 个百分点;集中在服务业,仅在超过采用门槛后 | ↓ 降通胀 | Economics Letters,2025年 |
| FT 经济学家调查 | 多数人否定近期降通胀的说法;一些人预计人工智能会抬高中性利率 | ↑ 不利于该论点 | Financial Times,2026年 |
| NBER 债券收益率研究 | 人工智能模型发布后收益率下降 10 个基点,但部分源于对消费的下调——并非干净的降通胀 | ~ 好坏参半 | Andrews & Farboodi,NBER WP 34243,2025年 |
| 达拉斯联储结构性分析 | 人工智能建设带来的债券发行对期限溢价形成结构性上行压力 | ↑ 推高通胀 | Searls,Dallas Fed,2026年2月 |
中性利率问题
在这一切之下,是中性利率——即货币政策既不刺激也不抑制经济时的利率。以生产率驱动的人工智能经济意味着更高的中性利率,因为更强劲的增长前景会抬高资本的均衡成本。但如果人工智能带来的收益不成比例地流向资本所有者,同时取代一部分劳动力,那么更高的预防性储蓄和更大的社会不确定性可能会抵消部分上行压力。
克利夫兰联储目前对名义中性利率的估计,置信区间为 2.9% 至 4.5%(Zaman,Cleveland Fed,2025年9月)——如此之宽的范围,使得言之凿凿的政策主张很难站得住脚。Warsh 的降息主张暗含的假设是,实际中性利率接近该区间的下端;而本报告所述的、由建设推动的通胀动态表明,它可能更接近上端。
据经济分析局(BEA)数据,自 2024 年以来,美国 GDP 每增长 1 美元,就有 64 美分来自科技支出,硬件投资占 GDP 的比重已从近 2% 升至 3% 以上。然而,据人口普查局,超过四分之三的美国企业尚未采用人工智能。本轮周期中已超过 2% 的生产率增长,主要反映的是疫情后的劳动力市场动态,而非人工智能的任何贡献。
| 参数 | 数值 | 对 Warsh 论点的含义 | 来源 |
|---|---|---|---|
| 克利夫兰联储 r* 区间(名义) | 2.9%–4.5% | 范围太宽,无法支撑言之凿凿的降息主张 | Zaman,Cleveland Fed,2025年9月 |
| 硬件投资占 GDP 的比重 | ~2% → 3%+ (2024–2026) | 更强的投资需求会抬高均衡 r* | 经济分析局 |
| 来自科技支出的 GDP 增长 | 自 2024 年以来每 1 美元中占 64 美分(Icarus Asia 估计) | 人工智能/科技需求集中;并非全面增长 | BEA,2026年5月 |
| 美国企业人工智能采用率 | <25% | 生产率收益尚未广泛显现;推迟了供给侧收益 | 美国人口普查局 |
就业:有不确定性,但无错位
就业状况带来了又一层不确定性。国际货币基金组织估计,全球近 40% 的就业暴露于人工智能,约五分之四的美国工人至少有 10% 的任务暴露于大语言模型的能力之下(Eloundou、Manning、Mishkin & Rock,arXiv 2303.10130,2023年)。
然而,自生成式人工智能问世以来,全经济范围的失业和工资下降并未出现。截至 2026 年年中,今年迄今已有超过 142,000 名美国科技工作者被裁——比 2025 年同期增加约 33%——但分析人士认为,其中只有约四分之一的裁员可归因于人工智能和自动化,其余反映的是成本控制和疫情期间过度招聘的消化,数据来自 TrueUp 和 Challenger, Gray & Christmas。
劳动力市场的情形是有不确定性,却没有最直接支持 Warsh 论点的工资通缩。如果人工智能已经带来广泛的生产率收益并减少了劳动投入,我们应当看到单位劳动成本下降和工资增速放缓。在总体层面,这两者都不明显。
| 指标 | 读数 | 来源 |
|---|---|---|
| 暴露于人工智能的全球就业 | ~40% | IMF,2024年 |
| ≥10% 任务暴露于大语言模型的美国工人 | 约 4/5 | Eloundou 等人,arXiv 2303.10130,2023年 |
| 美国科技业裁员,年初至今(2026年年中) | 142,000 以上(比 2025 年年中高约 33%) | TrueUp;Challenger, Gray & Christmas |
| 可归因于人工智能的裁员占比(Icarus Asia 估计) | ~25% | TrueUp;Challenger, Gray & Christmas |
| 采用人工智能的美国企业 | <25% | 美国人口普查局 |
情景分析——2026–2028 年
我们建立了三种情景,反映对 2026–2028 年期间人工智能采用速度、能源成本轨迹和中性利率动态的不同假设。所有情景输入均为模型假设,并明确标注为估计。
悲观——成本持续
到 2027 年,电力通胀维持在 6–8%。数据中心建设加速。随着公司债发行激增,期限溢价上升 40–60 个基点。PCE 保持在 3.5% 以上。美联储按兵不动或小幅收紧。
在这一情景下,Warsh 论点作为政策框架会适得其反。
[推测——情景输入仅为示意。关键风险:电网约束比预期更早收紧;OPEC+ 减产加剧大宗商品通胀。]
基准——较慢化解
随着电网投资跟上,电力通胀到 2027 年末缓和至约 4%。人工智能生产率收益在高采用率行业显现。PCE 稳定在 2.8–3.2%。美联储在 2027 年谨慎降息一次。
近期阻力逐步化解——但比 Warsh 暗示的要晚。
这是 Icarus Asia 的估计,与 BIS、IMF 和 SUERF 的基准情形建模一致。随着能源期货和采用率数据的变化,可能会有修订。
乐观——Warsh 获得验证
2027–2028 年人工智能快速扩散。单位劳动成本下降 1–2%。PCE 回到 2.0–2.5%。到 2028 年底美联储降息 150–200 个基点。90 年代的生产率类比在加速的时间表上重演。
既需要快速的采用(目前 <25%),也需要干净的价格传导。
[推测——有两个假设尚无证据支持:快速扩散,以及生产率到价格的干净传导。]
对固定收益投资者而言,Nuveen 的 Cooper 和 Brody 说得很直白:“人工智能的供给侧收益是长期的,而它对资本市场的需求是即时的。”实际的政策含义与投资含义相呼应——把人工智能建模为一种温和的结构性降通胀力量,置信区间很宽,而不是一台明显为当下大幅降息创造空间的通缩引擎。
分析结论
-
把时间线分开。人工智能建设成本(能源、资本开支、基础设施)是近期的通胀力量。人工智能的生产率收益是长期的通缩力量。二者在分析上截然不同,不应混为一个论点。任何把这两个时间框架混为一谈的降息主张,在分析上都没有依据。
-
6.9% 的电力通胀数字来自一手来源,且具有重要意义。所有对电力的前瞻预测都带有不确定性。应监测电力期货曲线和电网投资时间表,作为能源阻力何时缓和的领先指标。Nuveen 关于到 2027 年维持在约 6% 的预测,是该投资机构的估计,未经 Icarus Asia 核实。
-
Warsh 论点在 5–10 年的期限内也许会被证明是正确的。但它没有为近期降息提供任何分析依据。在一手证据出现之前,应将任何把长期人工智能生产率与近期降息理由混为一谈的政策沟通,视为缺乏分析依据。
-
中性利率的不确定性不是边缘问题。克利夫兰联储 2.9%–4.5% 的 r* 区间(Zaman,Cleveland Fed,2025年9月)反映了人工智能对均衡增长最终影响的真实不确定性。在当前的置信水平下,如此宽的置信区间使得任何一个方向上言之凿凿的主张都站不住脚。
-
对外发布前仍有一处引用说明。世界经济论坛的生产率调查被引用为“2026年5月”(而非文章最初所述的“2026年6月”);“至少两年”的表述是 Icarus Asia 根据世界经济论坛“比 2026 年初预期的要久”这一发现所做的推断。在将“两年”作为世界经济论坛的发现加以引用之前,请直接核实该报告。所有其他引用现已完全核实——见附录 B。
-
监测拐点信号。主要指标:Abo-Zaid 人工智能强度的季度更新(SSRN 系列);克利夫兰联储 r* 的修订;美国企业人工智能采用率(人口普查局);电力期货曲线(12 个月远期);BIS/IMF 建模假设的更新;以及美国单位劳动成本轨迹的任何转变。
分析师说明
| 分析师 | Kenan Machado,Icarus Asia 研究与分析主管 |
| 报告日期 | 2026年6月 |
| 覆盖类型 | 宏观与货币政策研究 |
| 机构 | Icarus Asia,香港 |
| 关键假设 | 图 1 中电力和 PCE 序列的中间季度数据点为 Icarus Asia 根据 BEA 公布的走势数据所做的估计,仅为示意,并非来自一手来源。PCE 的终点(约 3.4%)是 Icarus Asia 的估计,依据是 Nuveen 披露截至 2025年12月电力涨幅“是整体 PCE 指标的两倍多”。 |
| 来源 | 类型 | 日期 | 参考 | 所支持的论断 |
|---|---|---|---|---|
| Abo-Zaid, Salem — 马里兰大学 | SSRN 工作论文 | 2026年4月 | SSRN 6529799 | 人工智能强度指数;人工智能对美国通胀的正向/上升贡献 |
| Nuveen 月度评论 | 投资研究 | 2026年6月 | nuveen.com | 6.9% 的电力通胀;2 倍于 PCE;数据中心需求翻倍;到 2027 年约 6%;Cooper & Brody 的引语 |
| Bloomberg(经 Nuveen 引用) | 数据提供商 | 2025年12月 | Bloomberg 终端 | 美国电力 CPI 同比 6.9%(2025年12月)——来自一手来源 |
| BIS 工作论文 1179 | 央行研究 | 2024 | bis.org/publ/work1179.htm | 人工智能的宏观经济效应;含糊的通胀反应;前瞻性支出渠道 |
| IMF 工作论文 WP/25/76 | 多边机构研究 | 2025 | elibrary.imf.org | 人工智能使近期通胀小幅走高;央行收紧的模拟;40% 的全球就业暴露 |
| SUERF 政策简报 | 政策简报 | 2026 | suerf.org | “有条件的降通胀”的界定;双向传导 |
| Borowski、Fidrmuc & Jaworski | 学术期刊 | 2025 | Economics Letters;S0165176525004756 | 人工智能采用率每提高 10 个百分点 → PPI 低 0.3–0.6 个百分点;欧盟制造业;行业门槛效应 |
| Financial Times 经济学家调查 | 新闻报道 / 调查 | 2026 | ft.com | 多数经济学家否定近期降通胀的说法;一些人认为中性利率更高 |
| 经济分析局 | 政府统计 | 2026年5月 | bea.gov | 硬件投资占 GDP 比重从 2% 升至 3% 以上;GDP 增长中每 1 美元有 64 美分来自科技支出(Icarus Asia 根据 BEA 数据估计) |
| 美国人口普查局 | 政府统计 | 2026 | census.gov | >75% 的美国企业尚未采用人工智能 |
| TrueUp;Challenger, Gray & Christmas | 行业数据 | 2026年年中 | trueup.io;challengergray.com | 年初至今科技业裁员超过 142,000 人;比 2025 年年中高 33%;约 25% 可归因于人工智能(Icarus Asia 估计) |
| Cato Institute | 政策评论 | 2026 | cato.org | “通胀解决方案是个陷阱”的论点;对生产率传导假设的批评 |
| Las Vegas Review-Journal | 新闻报道 | 2025年9月 | reviewjournal.com | Brigger 的引语;将 NV Energy 峰值需求翻三倍的要求 |
| Fortune | 新闻报道 | 2025–2026 | fortune.com | Google、Apple、Microsoft 在太浩-里诺工业中心的设施 |
| 沙漠研究所(Desert Research Institute) | 研究报告 | 2026年1月 | dri.edu | 内华达州北部 40 多个数据中心项目 |
| CapRadio (Capital Public Radio) | 新闻报道 | 2026年3月 | capradio.org | 加州公用事业委员会发言人的引语;Hughes 的引语;Bass 的引语 |
| Andrews & Farboodi — “Do Markets Believe in Transformative AI?” | NBER 工作论文 | 2025 | NBER WP 34243 · nber.org/papers/w34243 | 人工智能模型发布后收益率下降 10 个基点以上;持续两周;部分归因于对消费的下调 |
| Searls — “How AI debt financing impacts duration supply and interest rates” | Dallas Fed Economics | 2026年2月 | dallasfed.org/research/economics/2026/0210-searls-aifinancing | 2025 年超大规模云厂商债券发行 1210亿美元(为 2020–24 年均值的 4 倍);结构性期限溢价压力;2025 年第四季度 10 年期等值 500亿美元以上 |
| Zaman — 克利夫兰联储中性利率模型 | 央行模型 | 2025年9月 | clevelandfed.org/collections/press-releases/2025/pr-20250902-clev-fed-economists-present-estimates-of-neutral-interest-rate | 名义中性利率点估计 3.7%;68% 置信区间 2.9%–4.5% |
| WEF Chief Economists Outlook | WEF 调查 | 2026年5月 | weforum.org/press/2026/05/global-economic-outlook-hangs-in-balance-between-geopolitical-headwinds-and-ai-boost-chief-economists-warn/ | 有意义的生产率收益“预计在几乎所有行业都比 2026 年 1 月的看法需要更长时间”。[注:文章提及“2026年6月调查”;最接近的已核实报告为 2026年5月。“至少两年”的表述是 Icarus Asia 的推断,并非直接引语。] |
| Eloundou、Manning、Mishkin & Rock — “GPTs are GPTs” | 学术工作论文 | 2023 | arXiv 2303.10130 · arxiv.org/abs/2303.10130 | 约 80% 的美国工人可能有 ≥10% 的工作任务受大语言模型影响;约 19% 可能有 ≥50% 的任务受影响 |
前瞻性陈述免责声明。本报告包含基于当前假设、估计和模型情景的前瞻性陈述。诸如“可能”“预计”“预测”及类似表述均为前瞻性的。实际结果可能与所述内容存在重大差异。Icarus Asia 对本分析的完整性或准确性不作任何陈述,且本分析可能不经通知而变更。本报告不构成投资建议。
利益冲突。Icarus Asia Research 与本报告中提及的任何发行人或机构均无投资银行、咨询或商业关系。Icarus Asia 及其分析师不持有所讨论或提及的任何证券的头寸。读者在作出投资决定前应自行核实所有信息。
研究分类。本报告为宏观与货币政策研究简报,面向机构和专业读者。它不构成出售任何证券的要约或购买任何证券的招揽,也不面向散户投资者。对特定公司的提及仅为示意,不构成投资建议。
© 2026 Icarus Asia。保留所有权利。未经书面许可,禁止复制或分发。
封面图片:摄影致谢 PiDatacenters / CC BY-SA 4.0,经 Wikimedia Commons

读者评论
使用领英账号验证身份后即可发表评论。评论公开显示您的领英姓名和头像。请保持礼貌。